📓 学習ノート
 📘 部長ノート

「来期から海外子会社の税務も見てほしい」と言われたものの、移転価格・CFC・グローバルミニマム課税と名前だけが並び、どこから手をつければよいかわからない。国際税務をこれから担当する経理スタッフ・会計事務所スタッフの多くが、最初にぶつかる壁がここです。
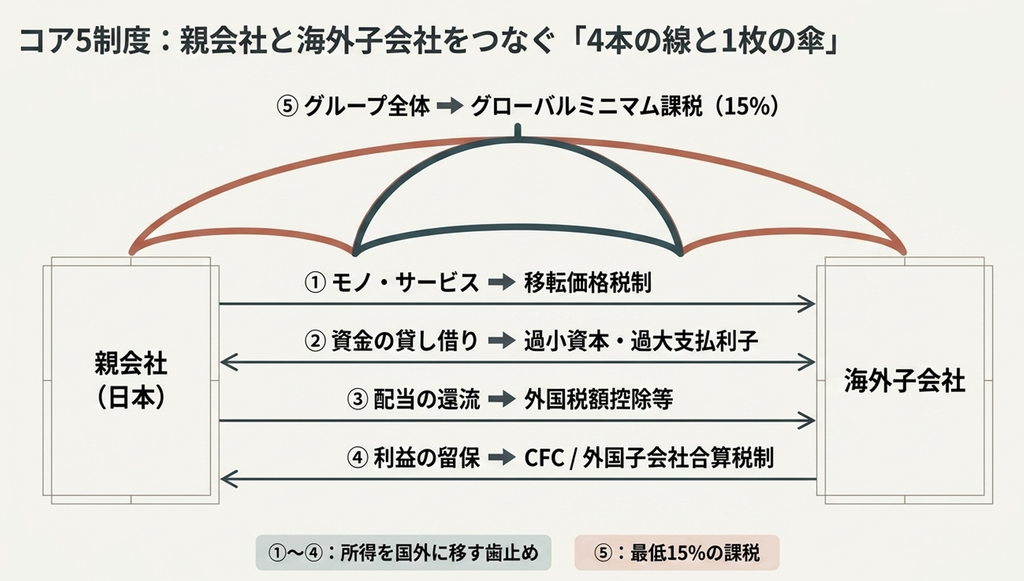
結論から言うと、国際税務は制度を1つずつ暗記する分野ではありません。親会社と海外子会社の間を流れる「4本の線」と、グループ全体にかぶさる「1枚の傘」という1枚の絵に収めると、9つの制度が同じ見方で読めるようになります。
この記事では、当サイトで公開している国際税務ナビ(全体像ダッシュボード)の構成に沿って、その1枚の絵を解説します。
読み終えると、
- 9制度がそれぞれ「何を決める仕組みか」を一言で言える
- 自社(または顧問先)の数字を7項目入れて一次判定ができる
- 初担当者が最初の1か月でやるべき7項目のチェックリストを持っている
という状態になります。
解説動画
スライド解説
結論:国際税務は「4本の線と1枚の傘」+「周辺4論点」で捉える
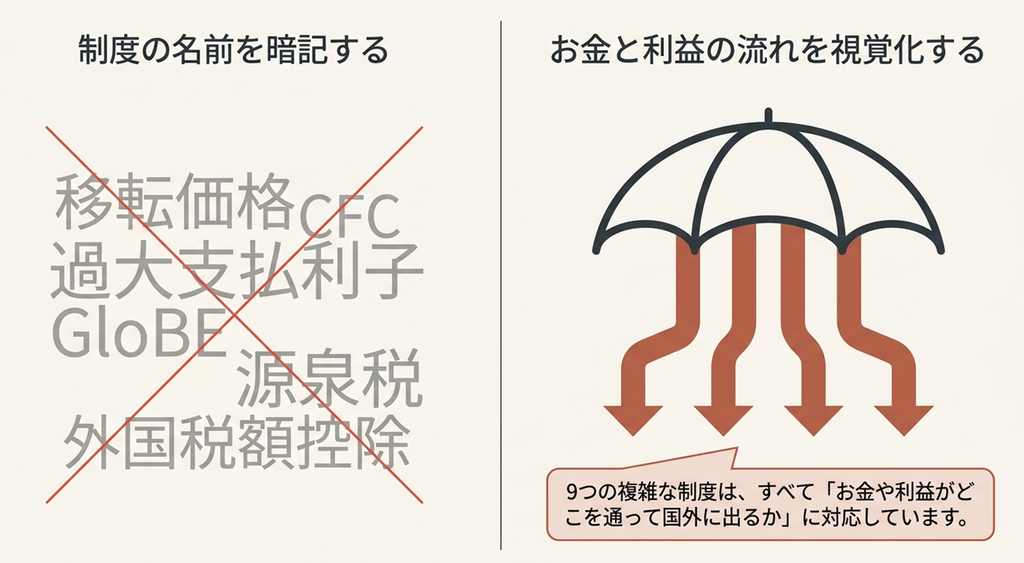
国際税務が難しく見える最大の理由は、制度の名前がバラバラに並んでいることです。実際には、制度はそれぞれ「お金や利益がどこを通って国外に出ていくか」に1つずつ対応しています。
4本の線
①モノ・サービスの取引、②資金の貸し借り、③配当の還流、④利益の留保という4つの流れに、それぞれ主要な制度が1つずつ対応します(移転価格・利子控除制限・外国税額控除/配当益金不算入・CFC)。
①②④:所得を国外に移すことへの歯止め
③:二重課税の調整
と、制度の向きが違う点だけ先に押さえてください。
1枚の傘
その全体に、⑤「どの国でも最低15%は課税する」という傘(グローバルミニマム課税)がかぶさります。
①〜④:個別の取引・支払・子会社から論点が立ち上がる
のに対して、
⑤:まずグループ全体の規模で入口を判定し、そのあと国・地域ごとに実効税率を計算するという二段構え
である点が大きく違います。
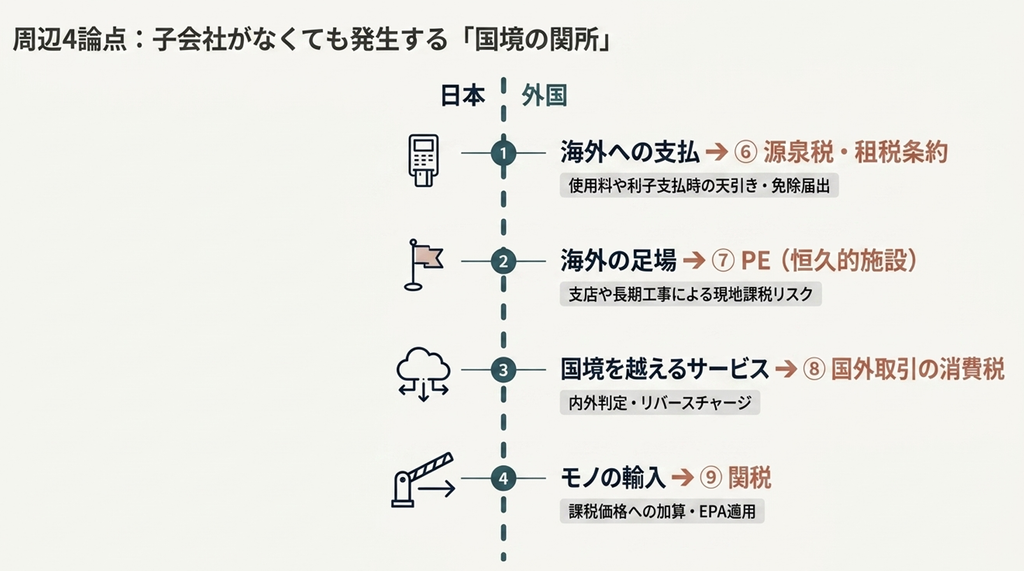
周辺4論点。
さらに外側に、
⑥海外へ支払うときの源泉徴収と租税条約
⑦海外の足場(PE)
⑧国境を越えるサービスの消費税
⑨モノの関税
があります。
子会社がなくても、海外との取引があれば立ち上がる論点です。
大事なのは、条文を読めることではなく、自社の数字が各制度の「閾値(しきいち)」のどちら側にあるかを知ることです。
20%・27%・15%、50億円・1,000億円、3倍・20%といった数字と自社の数字を突き合わせれば、「どの制度をどこまで検討すべきか」が決まります。
ただし閾値の意味は制度ごとに違い、「制度が適用されるかどうか」の線もあれば、「文書を作る義務が生じるかどうか」の線もあります。ナビはこの突き合わせを7つの質問で一度に行う画面です。
なぜ国際税務の制度があるのか──2コマで理解する
制度の背景を知っておくと、個別の要件が「なぜそうなっているか」で覚えられます。ナビのタブ①「国際税務の全体像を図解で」では、これを2コマの図にしています。
1コマ目:国境をまたぐと税が動く
海外子会社を持つと、モノ・お金・配当が国境をまたいで流れます。どこで利益が出るかは、取引価格や資金の入れ方で動かせます。
たとえば親会社から子会社への売値を少し下げれば、利益は子会社側に移ります。子会社の国の税率が低ければ、グループ全体の税負担は減ります。こうして「税の軽い側に利益を寄せる余地」が生まれます。
2コマ目:流れごとに歯止め、全体に傘
各国はこの余地を閉じるために、流れごとに歯止めの制度を作ってきました。
・価格には移転価格税制
・借入と利子には過小資本税制・過大支払利子税制
・低税率国に留めた利益にはCFC(外国子会社合算税制)
という具合です。
さらに2021年の国際合意(OECD/G20のBEPS包摂的枠組み)で、グループ全体に「最低15%」の傘、すなわちグローバルミニマム課税がかかりました。国税庁のグローバル・ミニマム課税関係のページでは、所得合算ルール(IIR)・軽課税所得ルール(UTPR)・国内ミニマム課税(QDMTT)の3つのルールが紹介されています。
ここで一つ注意があります。
9つの論点に共通しているのは、国境をまたぐ取引や所得について「どこで、何に、どれだけ課税するか」を決める仕組みだという点であって、すべてが租税回避を防ぐための制度というわけではありません。
制度の性格は次の3つに分かれます。
- 所得移転・低課税への対応
移転価格税制、CFC、利子控除制限、グローバルミニマム課税。「税を国外に逃がす余地」を閉じる制度はこの4つです。 - 二重課税の調整
外国税額控除、外国子会社配当の益金不算入。同じ所得に日本と外国の両方で課税されることを避けるための制度で、納税者に有利に働きます。 - 課税権の配分と国境取引への課税
租税条約とPEは「どちらの国が課税できるか」を決める仕組み、消費税と関税は国境を越える取引そのものへの課税です。
この区別を最初に押さえておくと、「なぜ外国税額控除だけ話の向きが逆に感じるのか」といった混乱を避けられます。
9つの論点を一言ずつ──コア5制度と周辺4論点
ナビのタブ①セクション4「9つの論点を一言ずつ」を、表に起こしたものが次です。右端の「入口の閾値」が、自社の数字と突き合わせる相手になります。
| 番号 | 制度 | 一言でいうと | 入口の閾値・キーワード |
|---|---|---|---|
| ① | 移転価格税制 | グループ内の売値を「他人同士の価格」に引き直す | 取引があれば規模を問わず検討対象。ローカルファイルの同時文書化は1国外関連者との前年度取引50億円以上または無形資産取引3億円以上。CbCR・マスターファイルは連結総収入1,000億円以上 |
| ② | 過小資本税制・過大支払利子税制 | 借入と利子で日本の所得を圧縮しすぎるのを止める | 過小資本は国外支配株主等からの借入が資本の3倍。過大支払利子は法令上の「対象純支払利子等」が調整所得の20%(2,000万円以下等で適用免除)。後者は国外支配株主からの借入に限らない |
| ③ | 外国税額控除・外国子会社配当益金不算入 | 二重課税を「控除で戻す」か「そもそも課税しない」か | 控除限度額/持株25%以上・6か月以上(条約で緩和あり)で配当の95%が益金不算入 |
| ④ | 外国子会社合算税制(CFC) | 税負担の軽い子会社の所得を親会社に足し戻す | 日本側合計50%超の外国関係会社を自社10%以上保有/租税負担割合20%・27%/経済活動基準 |
| ⑤ | グローバルミニマム課税 | どの国でも最低15%。足りない分を穴埋め課税 | 連結総収入7.5億ユーロ以上/国ごとの実効税率(GloBE ETR)15% |
| ⑥ | 租税条約・源泉税(周辺) | 海外に払う瞬間に払う側が天引き。条約で下がるが届出が条件 | 国内法の税率は所得区分により異なる(使用料・貸付金利子等は20.42%など)/条約の限度税率を支払時から使うには原則として支払日前日までの届出 |
| ⑦ | PE・恒久的施設(周辺) | 海外に「足場」があれば現地で法人税 | 支店・事務所等の事業を行う一定の場所/1年を超える建設工事等/一定の代理人。準備的・補助的な活動にとどまる場所は除外。事実認定と条約に依存 |
| ⑧ | 国外取引の消費税(周辺) | 海外がらみの取引を「課税・免税・不課税・リバースチャージ」などに振り分ける | 内外判定/輸出免税の証明/課税売上割合/事業者向け電気通信利用役務に当たる場合のリバースチャージ |
| ⑨ | 関税(周辺) | 輸入の関税は加算後の「課税価格」に。移転価格と連動 | 運賃保険・一定のロイヤルティ・無償提供材の加算/HS分類・EPA税率/期末調整の非対称 |
初学者が見落としがちなのが、制度どうしがつながっている点です。
CFCで合算した所得に対する現地税は外国税額控除で調整し、グローバルミニマム課税の実効税率計算にはCFC税の配賦が影響し、過小資本税制と過大支払利子税制は両方計算して大きいほうを適用します。
制度Aの結果が制度Bの入力になるため、1つずつ別々に検討するのではなく、一度に横断して判定する必要があります。ナビが「1回の入力で9制度」という形になっているのは、このためです。
この分野で最初につまずく5つの言葉
ナビのタブ②に数字を入れる前に、質問文に出てくる言葉のうち、初学者が最初に引っかかる5つだけ押さえておきます。いずれも「似た言葉と混同しやすい」のが共通点です。
- 租税負担割合
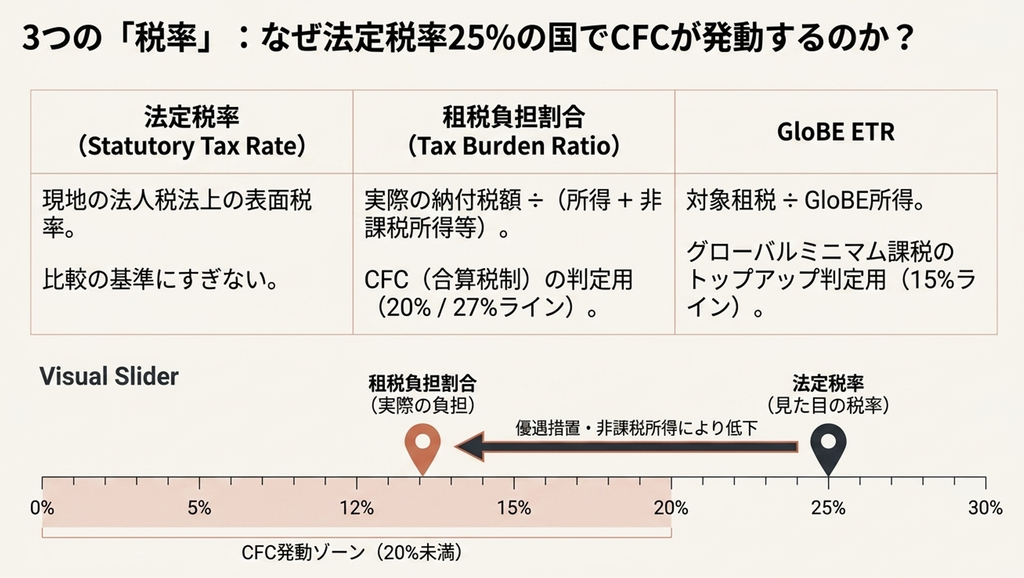
CFCの判定に使う、実際の税負担の割合です。法定税率ではありません。優遇措置や非課税所得があると、法定25%の国でも実際は12%ということが起こります。ナビの質問3で入力する値です。 - 国内源泉所得
日本で課税される所得の範囲です。海外送金かどうかではなく、この該当性で源泉徴収の要否が決まります。周辺論点の追加質問「海外の会社・個人に配当・利子・使用料・役務対価を支払う」の背後にある概念です。 - PE(恒久的施設)
現地に課税の足場があるとみなされる状態です。支店PE・建設PE・代理人PEの3類型があり、成立するかどうかは相手国の国内法と適用条約に依存します。ナビでもPEだけは判定確度を常に「低」として扱っています。 - 同時文書化
移転価格のローカルファイルを確定申告期限までに用意しておく義務です。判定は会社単位ではなく国外関連者ごとに、前事業年度の取引額で行います。ナビの質問5・6が「国外関連者ごと」「前年度」と限定しているのはこのためです。なお、この義務がないことと、移転価格税制そのものの対象外であることは別です。 - 限度税率
租税条約が定める源泉税率の上限です。支払時から軽減・免除を受けるには、原則として支払日の前日までに租税条約に関する届出書を提出しておく必要があります。「条約があるから自動的に下がる」わけではありません。ただし届出が間に合わなかった場合も、いったん国内法の税率で源泉徴収したうえで、後から還付請求をする道が残されています。
国際税務ナビの使い方──タブ①で学び、タブ②で試す
国際税務ナビは、「①国際税務の全体像を図解で」と「②自社プロファイルで適用判定」の2つのタブでできています。最初はタブ①を上から読み、次にタブ②に数字を入れる、という順番をおすすめします。
タブ①:9つのセクションを上から読む
タブ①は9つのセクションで構成されています。
- 「1. 30秒でつかむ」「2. なぜ国際税務があるのか」「3. しくみを図解で」「4. 9つの論点を一言ずつ」までが本記事で扱った全体像です。
- 続く「5. 動かして理解する」では、海外子会社1社の状況(取引50億円以上・関連者借入・配当受取・税負担20%未満・連結売上7.5億ユーロ以上)をON/OFFすると、向き合う制度が切り替わる様子を確かめられます。
- 「6. 数値例」「7. 1年の流れ」「8. よくある誤解チェック」「9. 初担当者のチェックリスト」は、後述のとおり実務の型そのものです。
タブ②:7つの質問に答えると9制度の当落が点灯する
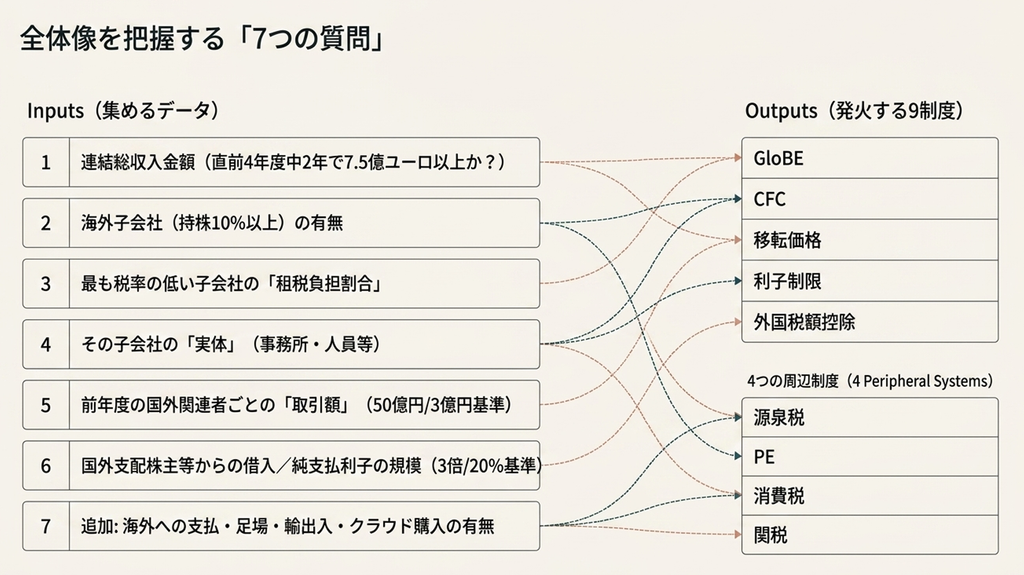
タブ②の「自社プロファイル診断」は、コア5制度に対応する7項目と、周辺4論点に対応する追加4問でできています。入力する項目は次のとおりです。
| 質問 | 主に効く制度 | どこで調べるか |
|---|---|---|
| 連結総収入金額(直前4年度のうち2年度以上で7.5億ユーロ以上か) | ⑤グローバルミニマム課税、①移転価格のCbCR・マスターファイル(1,000億円) | 連結財務諸表。ユーロ換算が必要 |
| 海外子会社(日本側合計50%超の外国関係会社を自社10%以上保有)の有無 | ④CFC、③配当益金不算入 | 子会社一覧・株主名簿。間接保有も含める |
| 最も税率の低い海外子会社の租税負担割合(%) | ④CFC | 子会社の申告書・決算書から計算。法定税率ではない |
| その子会社に事務所・人員・管理などの実体があるか | ④CFC(経済活動基準) | 現地の組織図・賃貸契約・役員の所在 |
| 前年度の国外関連者ごとの取引額(億円) | ①移転価格(同時文書化) | 相手先別の売上・仕入・ロイヤルティ集計 |
| 同じ国外関連者との前年度の無形資産取引額(億円) | ①移転価格(3億円基準) | ライセンス契約・技術支援契約 |
| 国外支配株主等からの借入/純支払利子の規模(4択) | ②過小資本・過大支払利子 | 借入契約・支払利子明細・資本金等の額 |
| 追加4問:海外への支払/海外の足場/輸出入・役務提供/海外クラウド等の購入 | ⑥源泉、⑦PE、⑧消費税、⑨関税 | 支払明細・出張記録・通関書類・SaaS契約 |
回答すると、9制度それぞれが「要対応の可能性が高い/追加確認が必要/現在の入力では該当可能性が低い」の3段階で表示されます。
ここで出るのは一次判定です。
入力を7項目に絞っているため、租税条約・組織再編・実質支配関係などの例外は反映されていません。「該当可能性が低い」と出ても、その制度を永久に忘れてよいという意味ではなく、「今の入力では入口に当たらない」という意味だと読んでください。
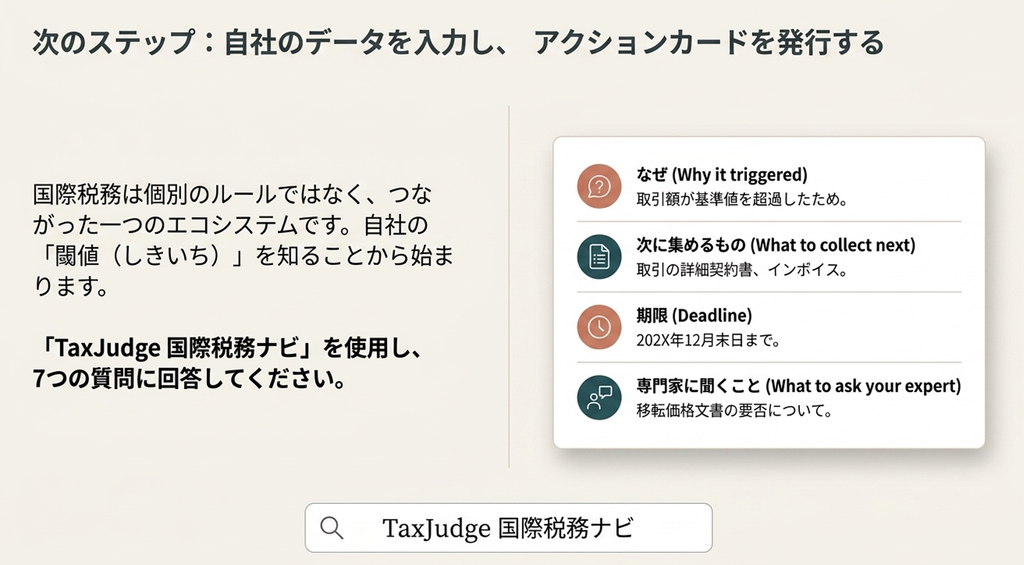
判定カード:「なぜ・次に集めるもの・期限・専門家に聞くこと」の4点セット
ナビの特徴は、制度ごとに「なぜそう判定したか」「次に集めるもの」「期限」「専門家に確認すること」を1枚のカードで示す点です。
これは実務の型で、初担当者はこの4点をそのまま上司や顧問税理士への報告メモに使えます。
たとえばCFCで「追加確認が必要」と出た場合、カードには租税負担割合の再計算に必要な資料と、経済活動基準の確認先が並びます。判定結果の各行からは、その制度の個別ツール(スポーク)へ移動できます。
なお、現時点では入力した数値は個別ツールに引き継がれないため、同じ数字をもう一度入れる必要があります。
税率ものさし:同じ子会社でも「税率」は3つある
タブ②の「税率ものさし」は、初学者が最も混乱する「税率の定義の違い」を目で確かめる道具です。
スライダーで税率を動かすと、15%(グローバルミニマム課税)・20%(CFC)・27%(CFCの特定外国関係会社)・約30%(日本の実効税率)という4つの目盛りのどこに位置するかが見えます。
ここで押さえたいのは、法定税率・租税負担割合・GloBE ETRは同じ子会社でも別の値になることです。
法定税率は現地法人税法の表面税率、租税負担割合はCFC判定用に非課税所得を分母に加えた割合、GloBE ETRはグローバルミニマム課税用に対象租税をGloBE所得で割った割合です。法定25%の国でも、優遇措置や非課税所得があれば租税負担割合は12%ということが起こります。
ものさし上の表示は、同じ数値を3つの定義に仮置きして閾値との位置関係を比べる学習用で、実際の租税負担割合とGloBE ETRはそれぞれ別に計算します。
年間カレンダーと別表マップ:申告書のどこにつながるか
タブ②の下部には、決算月を変えると全体がスライドする年間カレンダーと、診断結果と連動して該当セルが点灯する「提出書類・別表マップ」があります。
カレンダーでは、法人税申告(青)、移転価格の届出・報告(紫)、グローバルミニマム課税の情報申告・申告(赤)、CFC合算の取り込み時期(緑)、改正・通達の更新トリガー(橙)が色分けされています。
別表マップは、CFCなら別表17(3)、移転価格なら別表17(4)というように、各制度が法人税申告書のどの別表と、ローカルファイル・国別報告事項(CbCR)・事業概況報告事項(MF)・GIRなどの提出書類につながるかを示します。別表番号や書類名は国税庁の最新様式で確認する前提の参考表示です。
数値例で追う──ひとつの子会社で5制度が連鎖して点灯する
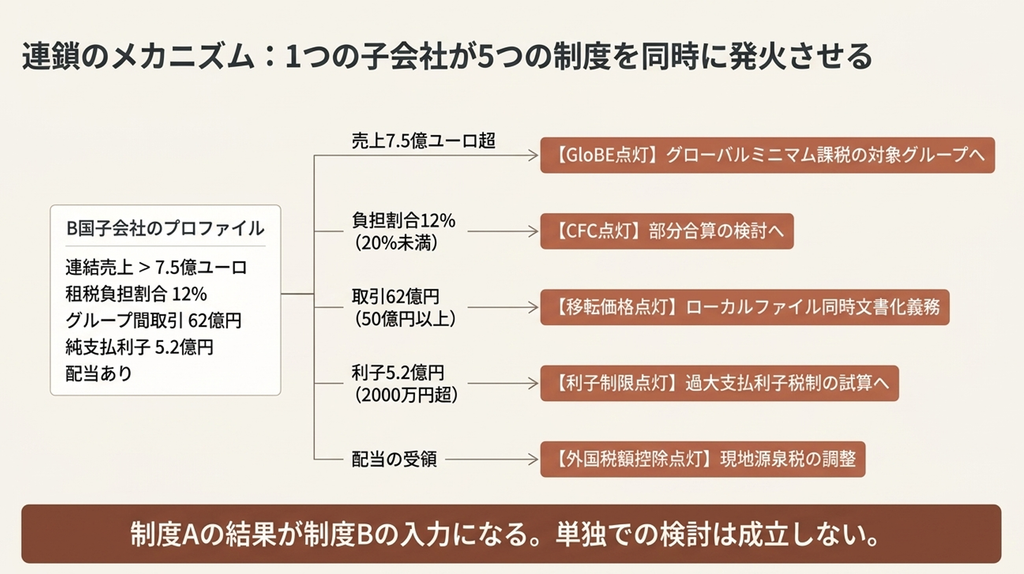
ナビのタブ①セクション6は、架空の上場企業グループを例に、1つの海外子会社(B国子会社)から5制度が連鎖して立ち上がる様子をステップで追います。
国際税務のわかりづらさの正体が、この例に凝縮されています。
- 連結総収入が直前4年のうち2年で7.5億ユーロ以上
⑤グローバルミニマム課税の規模基準を満たすグループになります。ただし規模基準を満たすことと、実際にトップアップ課税が生じることは別です。セーフハーバーや適用免除基準(後述のサイド・バイ・サイドを含む)の確認が続きます。 - B国子会社の租税負担割合が12%(法定税率は25%)
20%未満なので④CFCの部分合算を検討します。経済活動基準は充足の想定なので、会社単位の合算ではなく受動的所得の部分合算が論点になります。 - B国子会社との前年度取引額が62億円
50億円以上なので①ローカルファイルの同時文書化義務が生じます(移転価格税制自体の検討は、この金額を下回っていても必要です)。 - 国外支配株主からの借入があり(3倍以内)、純支払利子が5.2億円
過小資本税制の3倍基準には触れませんが、②過大支払利子税制は国外支配株主からの借入に限らず、法令上の「対象純支払利子等」の全体で判定するため、2,000万円の適用免除を超えるこのケースでは試算が必要です。 - B国子会社からの配当(持株100%・現地源泉5%)
③配当の95%は益金不算入ですが、その配当にかかった源泉税は外国税額控除の対象になりません。
この会社が当期に向き合う制度は、コア5制度すべてです。
「うちは関係ない」と思っていた制度が、ひとつの子会社をきっかけに連鎖的に点灯します。だからこそ、1回の入力で全制度を横断判定する画面が必要になります。
ナビのタブ①末尾にある「この数値例をハブの診断に入れて動かしてみる」ボタンを押すと、この例の数値がタブ②に入った状態で判定結果を確認できます。
1年の流れ──3月決算の親会社・12月決算の子会社の場合
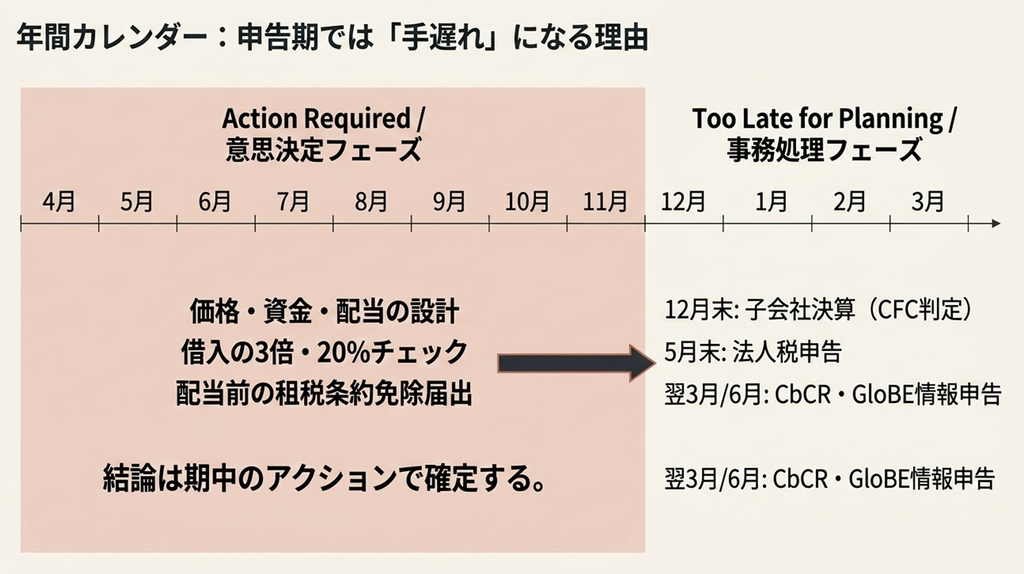
国際税務は申告のときだけ考える分野ではありません。ナビのセクション7では、3月決算の親会社と12月決算の子会社を例に、年間の流れを次のように整理しています。
| 時期 | やること | ポイント |
|---|---|---|
| 4〜6月 | 子会社リストの棚卸 | 持株10%以上の海外子会社について、取引額・借入・配当予定を一覧にする。連結売上のユーロ換算 |
| 期中 | 価格・資金・配当の設計 | 移転価格の月次モニタリング、借入の3倍・20%チェック、配当前の租税条約届出 |
| 12月末〜4月 | 子会社決算→CFC判定 | 租税負担割合の計算、経済活動基準の確認。子会社決算日の翌日から4か月経過日を含む親会社年度に合算(令和7年度改正) |
| 5月末 | 法人税申告 | CFC・移転価格・利子控除制限・外国税額控除の各別表。ローカルファイルは申告期限までに作成 |
| 翌年3月・6月 | CbCR・MF/GIR・GM申告 | 国別報告事項は年度終了後1年以内、グローバルミニマム課税の情報申告・申告は15か月(初年度18か月)以内 |
注目してほしいのは、期中の欄です。移転価格は期中の価格設定、配当は支払前の条約届出、借入は資金調達時の設計で結論が決まります。
申告時には手遅れの論点が多いのが、国内税務との大きな違いです。
よくある誤解5つ──ナビの「誤解チェック(全体編)」から
ナビのセクション8は、初担当者が持ちがちな思い込みを5つ挙げています。導入テキストの「つまずきやすいところ」よりも一歩踏み込んだ内容です。
- 「国際税務は海外に工場や販社を持つ大企業だけの話」
日本側合計50%超の外国関係会社を自社が10%以上持っていればCFC、配当を受ければ外国税額控除・益金不算入の論点は発生します。「大企業限定」と言えるのはグローバルミニマム課税だけです。 - 「税率は1つ」
CFCは租税負担割合、グローバルミニマム課税はGloBE ETR、比較の基準は法定税率と、同じ子会社で3つの「税率」が違う値になります。 - 「制度ごとにバラバラに検討すればよい」
CFCの合算所得→外国税額控除、GM課税のETR計算→CFC税の配賦、過小資本→過大支払利子と、制度Aの結果が制度Bの入力になります。 - 「一度判定したら安心」
閾値は毎年度の実績で再判定します。加えて改正で当落線そのものが動きます。たとえばグローバルミニマム課税では、令和8年度税制改正により、財務大臣が指定する一定の要件を満たす国(米国を含む)に最終親会社等がある場合にグループ国際最低課税額を零とする適用免除基準(サイド・バイ・サイド)が設けられ、令和8年1月1日以後に開始する対象会計年度から適用されます(財務省・令和8年度税制改正)。 - 「税務は申告のときだけ考えればよい」
前述のとおり、価格・配当・借入は期中の設計で決まります。
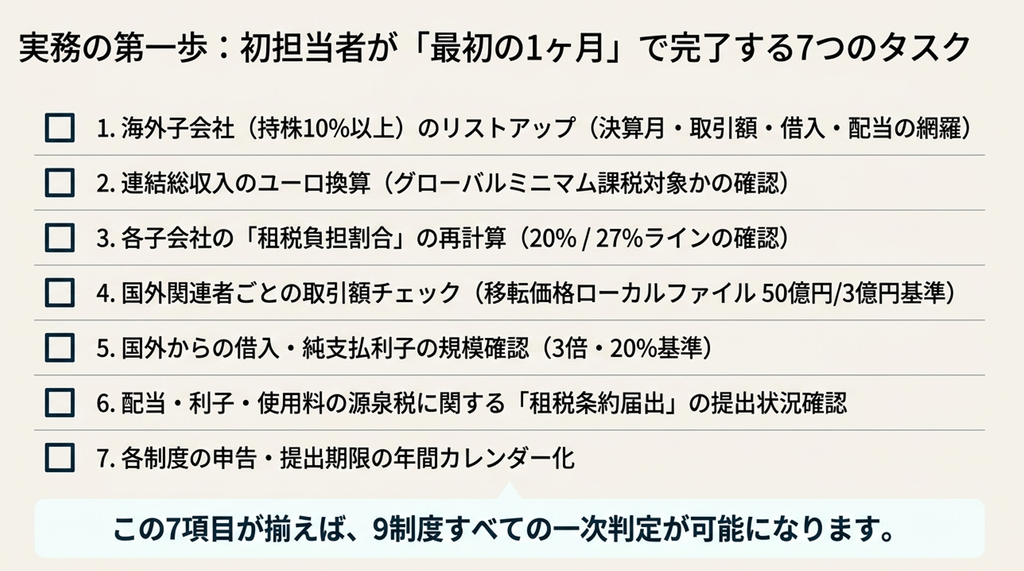
初担当者のチェックリスト──最初の1か月でやる7項目
ナビのセクション9「初担当者のチェックリスト(全体編)」は、そのまま最初の1か月の作業計画になります。順番にチェックしてみてください。
- 海外子会社(持株10%以上・間接含む)の一覧に、所在国・決算月・法定税率・取引額・借入・配当を埋めた。
- 連結総収入をユーロ換算し、グローバルミニマム課税の対象グループかを確認した。
- 各子会社の租税負担割合を計算し、20%/27%のどちら側かを見た。
- 国外関連者ごとの取引額でローカルファイルの同時文書化義務(50億円/3億円)を判定し、連結総収入でCbCR・マスターファイルの報告義務(1,000億円)を確認した。
- 国外支配株主等からの借入と純支払利子で、3倍・20%の両方をチェックした。
- 配当・利子・使用料の源泉税について、租税条約の届出を確認した。
- 各制度の申告・提出期限を、ひとつのカレンダーに載せた。
1〜5が終わっていれば、タブ②の7項目はすべて埋まります。つまりこのチェックリストは、ナビに入力するための資料集めのリストでもあります。
このシリーズの読み進め方
本記事は「国際税務入門」シリーズの1本目です。全体像をつかんだら、次は制度ごとの個別ツールと解説記事に進んでください。
各ツールも「タブ①で図解と数値例を読み、タブ②に自社の数字を入れる」という同じ構成なので、ナビの使い方がそのまま通用します。
- 国際税務入門トップ──「海外へ払う」「海外に会社を持つ」「モノとサービスが国境を越える」の3つの入口から論点を見つける
- 国際税務ナビ(全体像・9制度の診断)──本記事で解説したダッシュボード
- CFC(外国子会社合算税制)判定ナビ──租税負担割合の計算と合算区分
- グローバルミニマム課税 3段階判定──適用対象→セーフハーバー→トップアップ試算
- 移転価格 文書化判定・レンジ試算──同時文書化の義務と利益率レンジ
- 利子控除制限ナビ──過小資本税制と過大支払利子税制を同時計算
- 外国税額控除・外国子会社配当──控除限度額と益金不算入の使い分け
- 租税条約・源泉税 学習ナビ、PEリスク整理シート、国外取引の消費税、関税 課税価格ナビ──周辺4論点
一次情報にあたるときは、国税庁の国際税務に関する情報(移転価格・グローバルミニマム課税・租税条約などの入口ページ)と、同じく移転価格税制関係(移転価格ガイドブックなど)のページから始めるのが確実です。
本記事で参照している外部資料は、国税庁と財務省の一次情報のみです。数値・閾値はナビの確認基準日(2026年9月5日)時点のもので、令和8年度税制改正の網羅的な反映は保証していません。
よくある質問(FAQ)
Q1. 海外子会社がない会社でも、国際税務を勉強する必要がありますか?
あります。
海外への使用料や利息の支払があれば源泉徴収と租税条約、輸出入があれば消費税と関税、出張者や現地工事があればPEの論点が立ちます。海外のクラウド・広告・ソフトの購入も、それが国外事業者による「事業者向け電気通信利用役務の提供」に当たるなら、買い手側がリバースチャージで申告する対象になり得ます(ただし一般課税で課税売上割合が95%以上の課税期間などは、当分の間、特定課税仕入れはなかったものとされます。国税庁タックスアンサーNo.6118)。
ナビの「周辺論点(追加4問)」は、子会社がない会社向けの入口として使えます。
Q2. ナビの判定結果は、そのまま申告に使えますか?
使えません。
表示されるのは一次判定と参考概算で、申告用の税額・適用額を確定するものではありません。「どの制度を、誰に、いつまでに確認すべきか」を洗い出し、判定カードの4点を持って顧問税理士や専門家に相談する、という使い方が想定されています。
Q3. 租税負担割合と法定税率は何が違うのですか?
法定税率は現地の法人税法に書かれた表面税率です。
租税負担割合はCFC判定のために、実際に納めた税を、非課税所得を加えた所得で割った実効的な割合です。優遇措置や非課税所得があると、法定25%の国でも租税負担割合が12%ということが起こります。この計算は子会社ごとに毎年度行います。
Q4. 最初にどの制度から勉強すればよいですか?
まずナビのタブ①を通読して全体像をつかみ、次に自社(顧問先)の状況で最初に点灯した制度から入るのが効率的です。
目安としては、海外子会社がなく海外への支払だけがある会社なら⑥源泉徴収・租税条約から、海外子会社があるなら④CFCと①移転価格から入ると、他の制度で使う資料もそろいます。輸出入が中心なら⑧消費税と⑨関税が先になります。
どれが自社にとって重い論点かは事業の形で変わるので、ナビの判定で点灯した順に潰していくのが確実です。
Q5. 判定は一度やれば終わりですか?
終わりません。
閾値の判定は毎年度の実績で行い、改正によって当落線そのものも動きます。CFC合算の取り込み時期(令和7年度改正で2か月から4か月へ)、UTPR・QDMTTの適用開始、令和8年度改正のサイド・バイ・サイド適用免除基準など、直近だけでも変更が続いています。
年1回、決算前にナビで再判定する習慣をおすすめします。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ … 法定税率ではなく租税負担割合で判定する理由、20%と27%の2本のライン、経済活動基準4つ、受動的所得の部分合算、合算のタイミングまで
- 過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し … 借入の量を資本と比べる過少資本税制と、利子の量を利益と比べる過大支払利子税制。3倍・20%・2,000万円の判定と、両方が当たったときの調整、7年の繰越まで
- 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ … 独立企業間価格の考え方と「最も適切な方法」、四分位レンジと調整点(原則は平均値)、ローカルファイル50億円・3億円とMF・CbCRの1,000億円、提示できないときの推定課税まで
- 外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越 … 控除限度額=法人税額×調整国外所得金額÷所得金額という器の作り方、90%シーリング、高率負担部分の除外、3年繰越、そして外国子会社配当95%益金不算入との使い分けと源泉税の取り切られまで
- 非居住者への源泉徴収とは?|20.42%と租税条約の届出書の実務 … 国内源泉所得かどうかの判定、20.42%・15.315%という国内法の税率、租税条約の限度税率と支払前の届出、使用料と役務対価の線引き、債務者主義、納付期限とグロスアップまで
- グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定 … 直前4年度のうち2年度で7.5億ユーロという対象判定、IIR・UTPR・QDMTTの3ルールと日本の適用開始時期、実効税率とSBIEを使った上乗せ税の計算式、CbCRセーフハーバーの3テスト、令和8年度改正のSbSセーフ・ハーバー、税額ゼロでも残る情報申告まで
- 電気通信利用役務の提供とは?海外SaaSの消費税判定7分岐と誤解3つ … ⑧国外取引の消費税。リバースチャージの対象になるかを7つの分岐で判定します
- 税負担率が法定実効税率より低いのはなぜ?上場2,689社を独自分析 … 「税率」が定義で変わる話の実データ版。租税負担割合を考えるときの土台になります
- No.2884 非居住者等に対する源泉徴収・源泉徴収の税率 … ⑥源泉徴収。所得区分ごとの国内法の税率を引くとき
- No.2888 租税条約に関する届出書の提出(源泉徴収関係) … 限度税率を支払時から使うための届出。提出先と期限
- No.2889 租税条約に関する源泉徴収税額の還付請求 … 届出が間に合わなかったときの還付の手続
- No.2891 BEPS防止措置実施条約(MLI)の概要 … 適用する条約が MLI で修正されているかを確認するとき
- 関連者間取引に係る書類の整理保存の特例(事務運営指針) … ①移転価格。文書の整理・保存をどう運用するか
- No.1929 海外で勤務する法人の役員などに対する給与の支払と税務 … 海外赴任・出張がある場合の源泉徴収
- No.9210 居住者証明書の請求 … 相手国で条約の適用を受けるときに求められる書類
まとめ
国際税務は、制度の名前を暗記する分野ではなく、「4本の線と1枚の傘」に周辺4論点を足した1枚の絵で読む分野です。9つの論点は、国境をまたぐ取引や所得について「どこで、何に、どれだけ課税するか」を決める仕組みで、所得移転への対応・二重課税の調整・課税権の配分という3つの性格に分かれます。そして自社の数字が各制度の閾値のどちら側にあるかで、検討の要否と深さが決まります。
国際税務ナビのタブ①で全体像を押さえ、チェックリストの7項目で資料をそろえ、タブ②に入力して一次判定を出す。判定カードの「なぜ・次に集めるもの・期限・専門家に聞くこと」を持って相談に行く。この流れが、初担当者にとって最初の1か月の型になります。
次回以降は、CFC(外国子会社合算税制)判定ナビを皮切りに、制度ごとの解説記事を順に公開していきます。
最終更新日:2026年9月6日(ナビの確認基準日:2026年9月5日)
本記事および国際税務ナビは一般的な情報提供と学習を目的としたもので、個別の取引に対する税務アドバイスではありません。ナビの表示は簡略計算による参考概算であり、令和8年度税制改正の網羅的な反映は保証していません。実際の適用判定には法令・通達の確認と、税理士等の専門家への相談が必要です。