📓 学習ノート
 📘 部長ノート

海外のソフトウェア会社にライセンス料を払う。海外の親会社に借入金の利息を払う。海外のコンサルタントに報酬を払う。こうした支払の稟議が回ってきたとき、経理が最初に確認すべきなのは「この支払、満額で送金してよいのか」です。
海外への支払には、日本で源泉徴収が必要なものがあります。しかも税率は一つではなく、租税条約で下げられるのに、下げるための手続を踏んでいないと下げられないという厄介な構造になっています。送金してしまった後で気づくと、取り戻すのに時間がかかります。
この記事では、国際税務をこれから担当する経理スタッフ・会計事務所スタッフに向けて、海外への支払の源泉徴収を判定の順番どおりに解説します。
読み終えると、
- 源泉徴収が要るかどうかを自分で切り分けられる
- 20.42%という数字の正体と条約で下げる手順を説明できる
- 使用料と役務対価の線引きがなぜ結論を真逆にするかがわかる
という状態になります。
解説動画
スライド解説
結論:税率は「所得の種類」で決まり、支払時から条約税率を使うには「支払前の届出」が要る
先に要点を3つ示します。
- 源泉徴収の要否は、相手が法人か個人かだけでは決まりません
まず所得の種類と、国内源泉所得に当たるかを確認します。同じ相手への支払でも、国内源泉所得に当たる使用料なら源泉徴収の対象になる一方、国外で行われた役務の対価なら原則として対象外、ということが起こります(ただし租税条約に別の定めがあれば条約が優先します)。 - 代表的な国内法の税率は20.42%と15.315%(土地等の譲渡対価など10.21%となるものもあります)
20%・15%・10%に復興特別所得税が乗った数字です。租税条約によって10%・5%・0%などに軽減・免除されることがありますが、支払時から条約の税率で源泉できるのは、支払前に届出書を出したときだけです(出し忘れても後から還付請求はできます)。 - 納付は原則として翌月10日
届出を忘れて国内法の税率で源泉した場合も、後から還付請求はできます。ただし手間と時間がかかります。
「払う側が天引きして納める」制度なので、ミスの責任は支払った側にきます。相手の税金だから関係ない、とは言えないところが、この制度のこわさです。
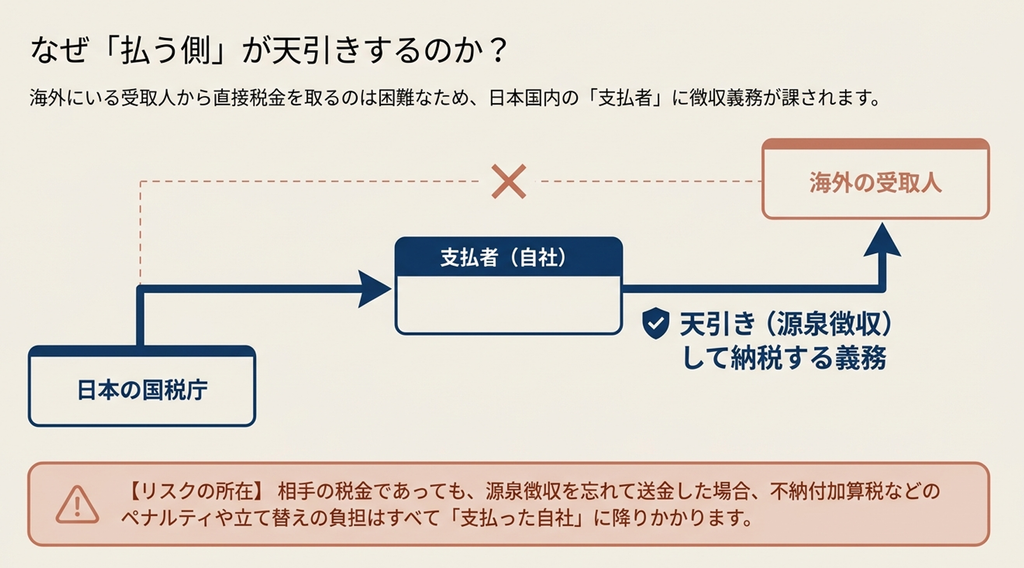
なぜ払う側が天引きするのか
国税庁は、非居住者または外国法人(以下「非居住者等」)に対して
「国内において源泉徴収の対象となる国内源泉所得の支払をする者は、その支払の際、所得税および復興特別所得税を源泉徴収し、納付する義務があります」
と説明しています(国税庁「No.2885 非居住者等に対する源泉徴収のしくみ」)。
理由はシンプルで、海外にいる受取人から日本の国が直接税を取るのは難しいからです。
そこで、日本国内にいる支払者に天引きさせて納めさせます。この構造を理解しておくと、次の2つが腑に落ちます。納付を怠ったときのペナルティが支払者にくること、そして相手が「うちは日本で税金を払う義務はない」と主張しても、支払者が勝手に判断して源泉しないわけにはいかないことです。
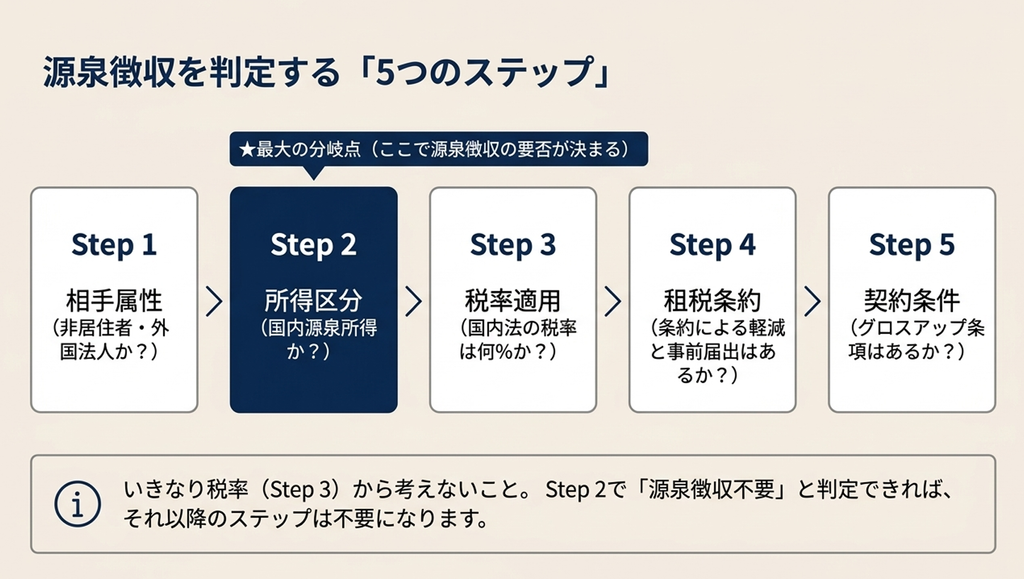
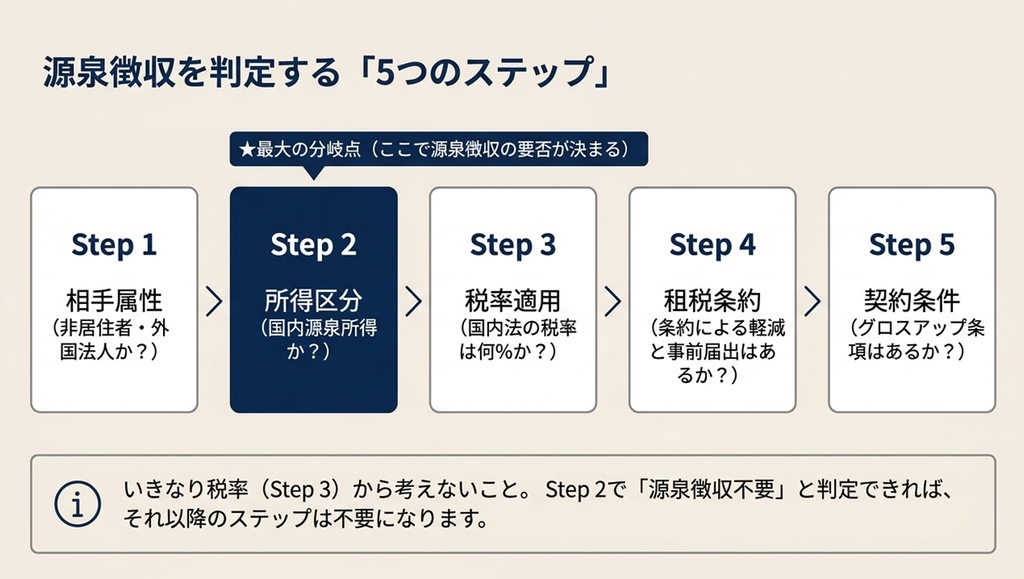
判定は5つの順番で進める
| 順番 | 確認すること | つまずきどころ |
|---|---|---|
| ① | 支払先は非居住者・外国法人か(居住者と非居住者の区分) | 日本法人の海外支店への支払は非居住者への支払ではない |
| ② | その支払は国内源泉所得に当たるか(国内源泉所得の範囲) | ここで源泉の要否そのものが決まる。最大の分岐点 |
| ③ | 国内法の税率は何%か(源泉徴収の税率) | 20.42%と15.315%を所得の種類で使い分ける |
| ④ | 相手国との租税条約と限度税率、そして届出書(届出書の提出) | 届出が支払前に出ていなければ、支払時は国内法の税率で源泉する |
| ⑤ | 契約にグロスアップ条項があるか | あると源泉税は自社負担になり、支払総額が増える |
②で「国内源泉所得ではない」となれば、そこで終わりです。逆に②を飛ばして③から始めると、本来不要な源泉徴収をしてしまいます。
②の絞り込みは区分が細かいので、当サイトの非居住者・外国法人への源泉徴収 16区分判定で、支払の内容から該当する区分を先に当ててから条文に戻ると早く済みます。
なお①とあわせて確認したいのが、相手が日本にPE(恒久的施設)を持っているかどうかです。ただしPEがあるだけで源泉徴収の要否が自動的に決まるわけではありません。PEに帰属する所得かどうかに加えて、後述の源泉徴収の免除証明書が提示されているかも確認する必要があります。
国税庁は、恒久的施設を有する非居住者に対する使用料等の対価について、その対価が恒久的施設に帰せられる所得である場合は
「源泉徴収の上、申告納税方式を原則としていますが、その対価が恒久的施設に帰せられない所得である場合は、原則として源泉徴収のみで課税関係が完結する源泉分離課税方式が基本」
としています(国税庁「No.2873 非居住者等に対する課税のしくみ」)。
つまり原則としては、PE帰属所得についても源泉徴収の上で相手側が申告納税することになります。「PEがあるから源泉は不要」ではありません。
ただし例外があります。
国内にPEを有する外国法人・非居住者で一定の要件に該当するものが、その要件を満たしていることにつき納税地の所轄税務署長から「源泉徴収の免除証明書」の交付を受け、国内源泉所得の支払者に提示した場合には、その証明書が効力を有している間に支払を受ける一定の国内源泉所得について源泉徴収が免除されます(国税庁「A2-22 外国法人又は非居住者に対する源泉徴収の免除証明書の交付(追加)申請」)。
実務では、相手方から免除証明書を提示されたときに、その有効期限を確認して控えを保管するのがポイントです。証明書がないのに「PEがあるから源泉は不要」と言われて応じるのは危険です。支店や工事現場、代理人がいないかも確認してください(恒久的施設(PE)、制度の全体像は非居住者等に対する課税のしくみ)。
国内法の税率──20.42%の正体
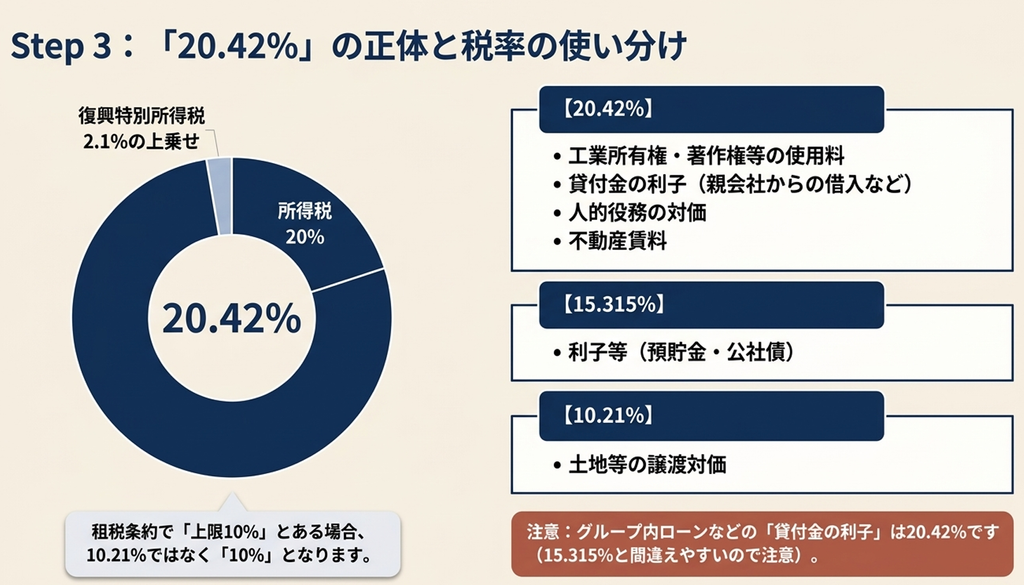
国税庁が示す主な税率は次のとおりです(国税庁「No.2884 非居住者等に対する源泉徴収・源泉徴収の税率」)。
| 所得の種類 | 税率 |
|---|---|
| 工業所有権・著作権等の使用料 | 20.42% |
| 貸付金の利子 | 20.42% |
| 人的役務の提供事業の対価 | 20.42% |
| 不動産の賃貸料等 | 20.42% |
| 給与・報酬・退職手当等 | 20.42% |
| その他の配当等 | 20.42% |
| 利子等(預貯金・公社債等) | 15.315% |
| 上場株式等の配当等 | 15.315% |
| 土地等の譲渡対価 | 10.21% |
半端な数字に見えますが、正体は単純です。
所得税の税率に復興特別所得税を上乗せした結果で、20% × 1.021 = 20.42%、15% × 1.021 = 15.315%、10% × 1.021 = 10.21% となります。この構造を知っておくと、条約で「限度税率10%」と書かれているときに10.21%と誤らずに済みます。条約の限度税率は復興特別所得税を含んだ上限なので、条約10%が適用できるなら源泉するのは10%です。
表の下2行は、経理が単発で出くわしやすい取引です。
海外オーナーの物件を借りている場合の賃借料は非居住者等に不動産の賃借料を支払ったとき、海外の相手から土地等を買う場合は非居住者等から土地等を購入したときに、それぞれ例外も含めた取扱いがあります。
実務でとくに注意したいのが「利子」の2本立てです。預貯金や公社債などの利子等は15.315%ですが、貸付金の利子は20.42%です。海外の親会社からの借入に対する利息は貸付金の利子なので、20.42%側になります。
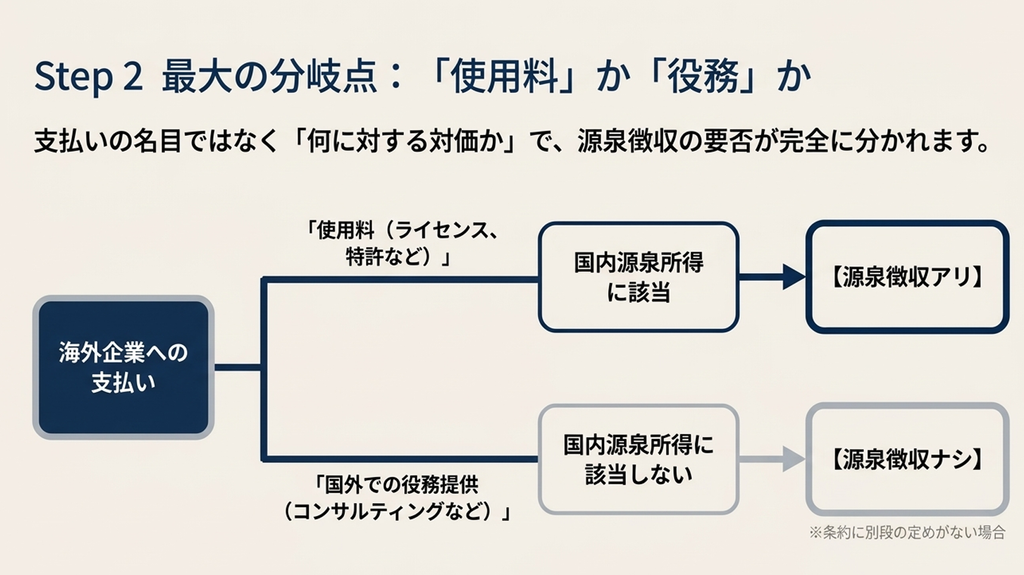
最大の分岐点──使用料か、役務の対価か
ここが実務でいちばん判断が割れ、しかも結論が真逆になるところです。同じ「海外の会社への支払」でも、国内源泉所得に当たる使用料なら源泉徴収の対象、国外で行われた役務の対価なら国内源泉所得に当たらず源泉なしとなります。
ただし後者には留保があります。
国内法上は、国外で行われた人的役務の対価は原則としてこの国内源泉所得に該当しませんが、租税条約に別の定めがある場合は条約が優先します。次に見る債務者主義がその典型です。国外で完結する取引だから安心、と決めつけず、相手国との条約も必ず確認してください。
使用料とは何を指すか
所得税基本通達161-35は、工業所有権等の使用料を「工業所有権等の実施、使用、採用、提供若しくは伝授又は工業所有権等に係る実施権若しくは使用権の設定、許諾若しくはその譲渡の承諾につき支払を受ける対価の一切」とし、著作権の使用料を「著作物の複製、上演、演奏、放送、展示、上映、翻訳、編曲、脚色、映画化その他著作物の利用又は出版権の設定につき支払を受ける対価の一切」としています。そして契約時に支払ういわゆる頭金・権利金等も含まれると明示しています(所得税基本通達161-35)。
「対価の一切」という言い方が示すとおり、名目を分けても中身が使用料なら使用料です。イニシャルフィーだから、契約一時金だから、という理由で源泉の対象外にはなりません。
提供に図面や技術者が伴うとき──金額の決め方で線を引く
次に、工業所有権等を提供・伝授するために図面や型紙、見本、人的役務を提供し、その工業所有権等の提供・伝授の対価の全てを、提供した物または人的役務の対価として受け取るという場面を考えます。
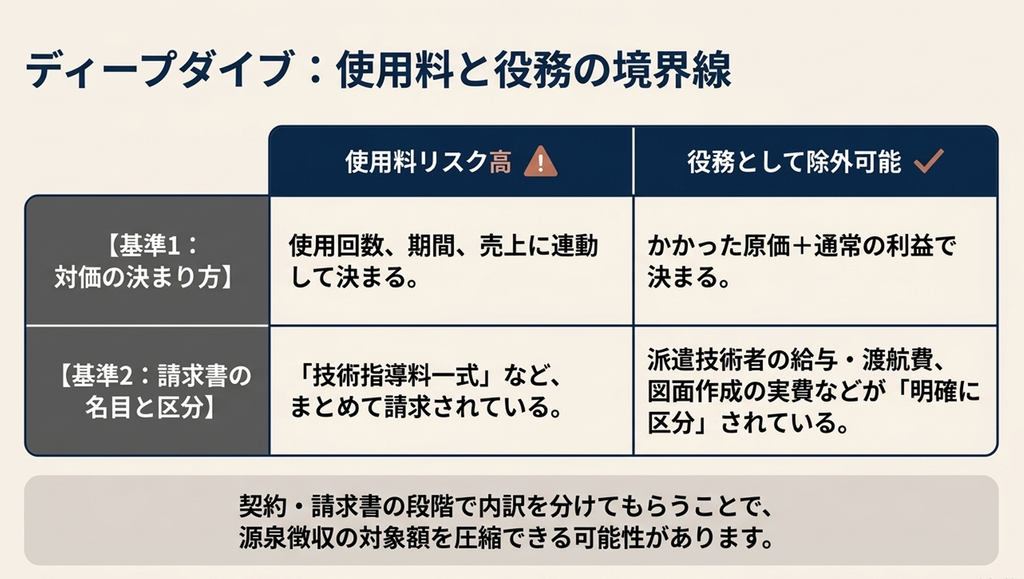
通達161-36はこの場面について、次のいずれかに当たるものは使用料、それ以外は物または人的役務の提供の対価とする、としています。
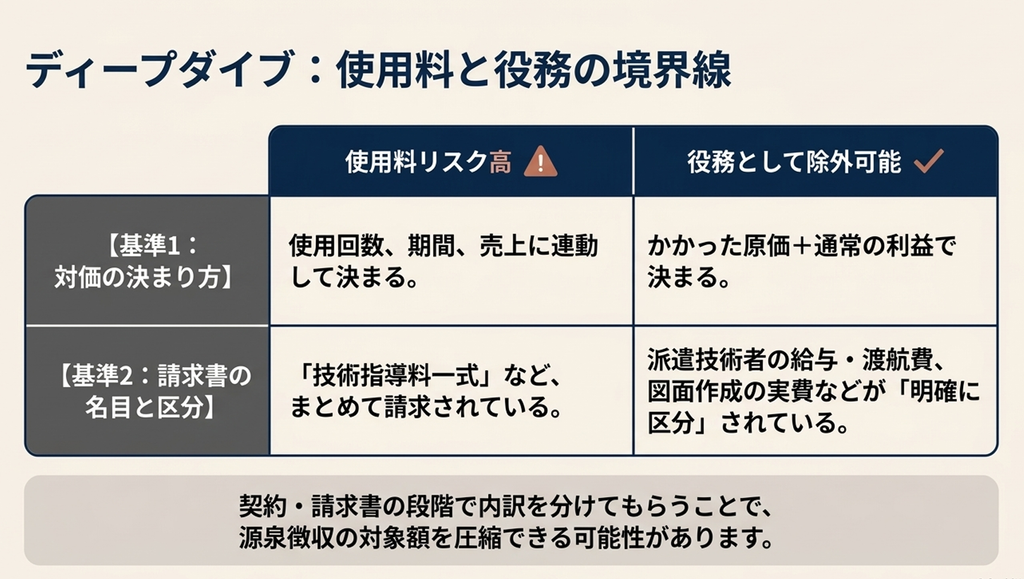
・その対価の金額が「当該提供し又は伝授した工業所有権等を使用した回数、期間、生産高又はその使用による利益の額に応じて算定されるもの」
・その対価の金額が「当該図面その他の物の作成又は当該人的役務の提供のために要した経費の額に通常の利潤の額を加算した金額に相当する金額を超えるもの」
読み解くと、この場面での判断の軸は「金額がどう決まっているか」です。
相手の使用量や売上に連動して増減するなら使用料、かかった原価に通常の利益を乗せた水準にとどまるなら物・役務の対価、という整理になります。契約書のタイトルではなく価格の決め方を見る、というのがここでの発想です。
ただし、この基準をあらゆる使用料と役務の判定に一般化しないでください。通達161-36が扱っているのは、あくまで工業所有権等の提供・伝授に図面や人的役務が付随する場面です。
そもそも権利の使用許諾なのか、独立した役務の提供なのかという入口の判断は、契約の内容と権利関係(何が相手に許諾され、著作権等がどちらに帰属するのか)から始まります。
明確に区分すれば使用料から外れる費用がある
さらに通達161-37は、工業所有権等または著作権の提供契約に基づいて支払うもののうち、次のような費用で「使用料として支払を受ける金額と明確に区分されているもの」は使用料に該当しない、としています。
・提供者が自ら、または技術者を派遣して国内において人的役務を提供するために要する費用(派遣技術者の給与、通常必要と認められる渡航費・国内滞在費・国内旅費)
・技術習得のために提供者のもとへ派遣された技術者に技術の伝授をするために要する費用
・提供する図面・型紙・見本等の物の代金で、作成のための実費の程度を超えないと認められるもの
実務上の含意は明快です。
契約書と請求書で内訳を分けておけば、源泉徴収の対象額を圧縮できる可能性があるということです。逆に「一式」でまとめて請求されていると、全額が使用料として扱われるリスクが高まります。
契約を結ぶ前に経理が内訳の切り分けを依頼できるかどうかが、この論点の分かれ目になります。
見落としやすい落とし穴──「国外で使う技術なら日本の税金は関係ない」ではない
国内法は、工業所有権等の使用料についてどこで使われたかを基準に国内源泉所得かどうかを判定します(使用地主義)。この理解だけでいると、次のような取引で判断を誤ります。
国税庁の質疑応答事例に、まさにその例があります。
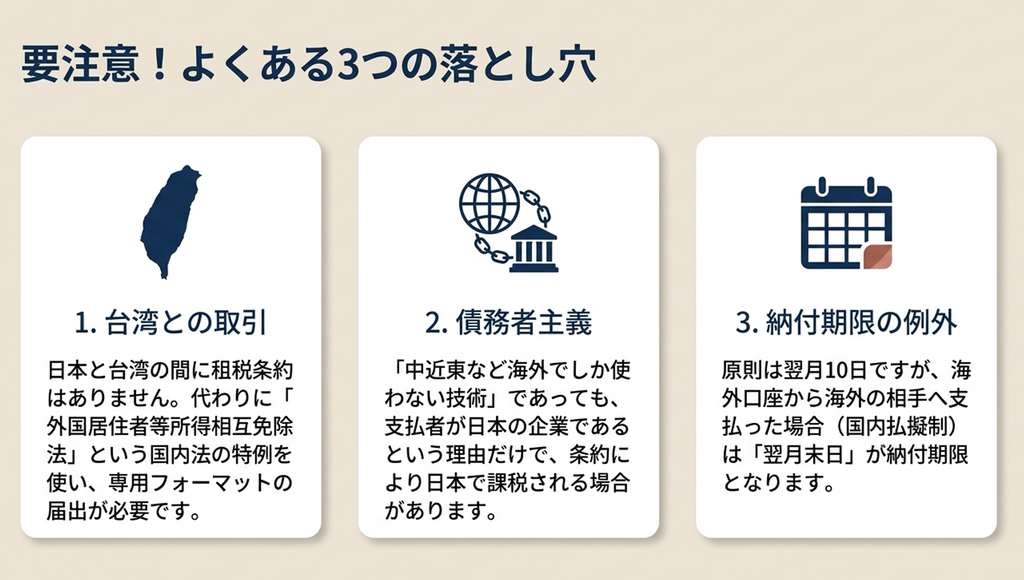
内国法人が中近東でのプラント建設に必要な技術をイタリアの法人から導入し、その技術は中近東でのみ使用する、というケースです。国内で使わないのだから日本では課税されないと考えたくなりますが、回答は「『債務者主義』の適用により我が国で課税されることとなるため、源泉徴収が必要です」でした。
理由はこうです。
「工業所有権等の使用料については、所得税法上はその使用地を所得源泉地と定めていますが、日伊租税条約で、使用料の支払者が日本の居住者(通常は日本の企業)である場合には、その工業所有権等がどこで使用されるかに関係なく、日本で生じたものとして日本で課税することとされています」(国税庁 質疑応答事例「租税条約に債務者主義の定めがある場合における課税関係」)。
つまり租税条約が国内法の源泉地ルールを置き換えることがあります。
多くの人は条約を「税率を下げるもの」とだけ捉えていますが、条約が課税の範囲を広げる方向に働く場合もあるのです。相手国との条約の使用料条項は、税率だけでなく源泉地の定め方も確認してください。
支払時から租税条約の税率を使う──カギは「支払前」の届出
まず「条約があるか」「限度税率は何%か」を調べる
条約の話に入る前に、相手国と日本の間に条約があるか、発効しているか、そしてMLI(BEPS防止措置実施条約)による修正の対象かを確認します。
当サイトの租税条約 締結国一覧で検索でき、所得の種類ごとの限度税率は租税条約 源泉税(限度税率)国別シミュレーターで試算できます。
ここで注意したいのがMLIの存在です。
相手国との条約が締結された当時の条文をそのまま読んでも、MLIによって特典の制限などが修正されている場合があります。適用する条約がMLIの対象かどうかも確認してください(BEPS防止措置実施条約の概要)。
届出書の提出時期と経路
条約の限度税率は、放っておいて適用されるものではありません。
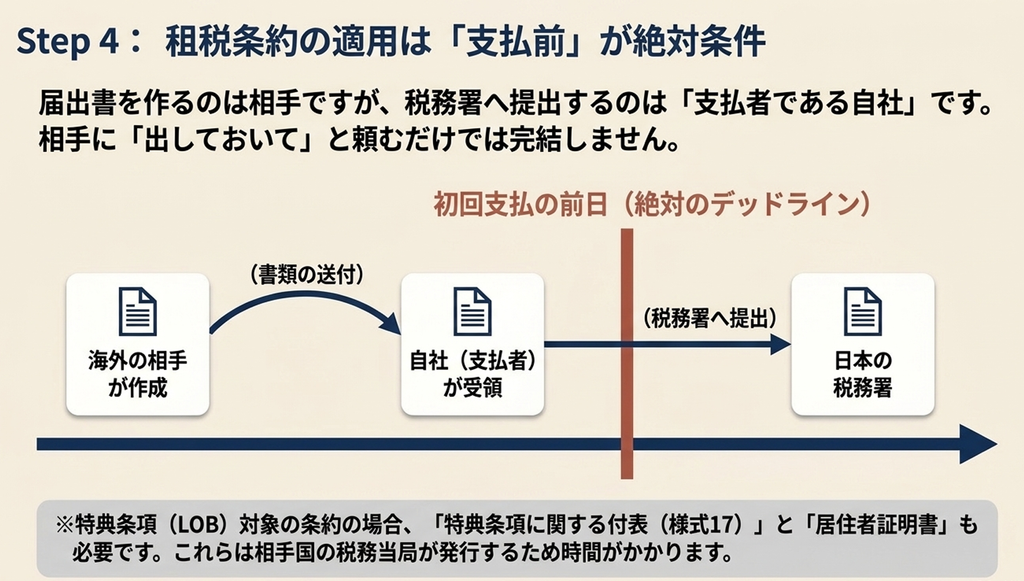
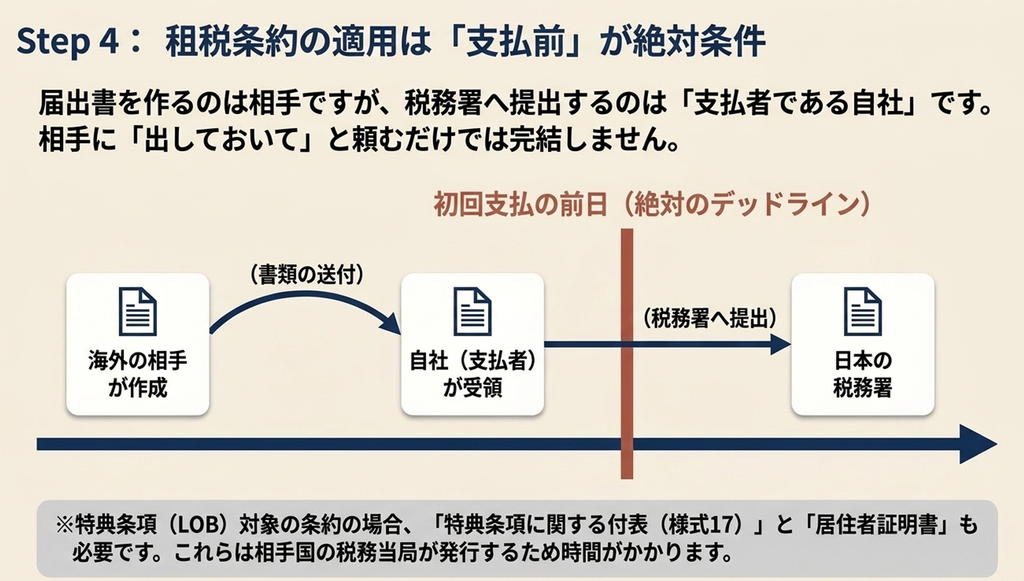
国税庁は、源泉徴収の対象となる国内源泉所得の支払を受ける非居住者等が、「最初にその所得の支払を受ける日の前日までに」届出書を「支払者を経由して支払者の納税地の所轄税務署長に提出」する、としています(国税庁「No.2888 租税条約に関する届出書の提出(源泉徴収関係)」)。
ここで実務上とても重要なのが提出の経路です。
届出書を作るのは受取人(海外の相手方)ですが、提出するのは支払者である自社です。使用料についての手続案内も「使用料の支払者ごとに届出書を作成して使用料の支払者に提出し、使用料の支払者は、その支払者の所轄税務署長に提出してください」としています(国税庁「A3-5 租税条約に関する届出(使用料に対する所得税及び復興特別所得税の軽減・免除)」)。
したがって、相手に「届出書を出しておいてください」と伝えるだけでは完結しません。相手から受け取り、自社が税務署へ出すところまでが一連の手続です。しかも支払を受ける日の前日までという期限があるので、契約締結から初回支払までのスケジュールに組み込んでおく必要があります。
記載事項に異動が生じた場合も同様に提出します。
特典条項がある条約では書類が増える
適用を受ける条約の規定が特典条項(いわゆるLOB条項)の適用対象である場合には、「特典条項に関する付表(様式17)」を添付し、あわせて居住者証明書(相手国において課税を受けるべきものとされる居住者であることを証明する書類)が必要になります。
居住者証明書は相手国の税務当局が発行するものなので、相手方に依頼してから手元に届くまでに時間がかかります(逆に日本の会社が海外で条約の適用を受けるときは、日本の税務署に請求します。居住者証明書の請求)。ここが初回支払に間に合わない最大の原因です。
契約交渉の段階で「条約の適用を受けるために必要な書類」として先に依頼しておくのが安全です。
忘れたときは還付請求できる(ただし遠回り)
届出が間に合わなければ、国内法の税率で源泉徴収するしかありません。
ただし取り戻す道は残っています。
国税庁は、条約の適用対象となるにもかかわらず「届出書を提出しなかったことに基因して源泉徴収された」所得税および復興特別所得税のうち、条約に基づき軽減または免除を受けるべき金額について還付を請求できるとしています(国税庁「No.2889 租税条約に関する源泉徴収税額の還付請求」)。
この還付請求も、「届出書」と支払内容が確認できる書類の写し等を還付請求書(様式11)に添付して、支払者を通じて支払者の納税地の所轄税務署長へ提出します(租税条約に関する源泉徴収税額の還付請求)。つまり忘れたときの後始末も自社の仕事になります。
ここで誤解しやすいのが「誰にお金が戻るか」です。
「支払者を通じて」というのはあくまで提出の経路であって、国税庁は
「還付金については原則として申請者である非居住者等に還付します」
としています(代理人が受領するには非居住者等からの委任状とその翻訳文が必要です)。自社が還付を受けて精算できる、とは限りません。
すでに満額を送金してしまっているケースでは、源泉税相当額を相手から回収できるかどうかが契約次第になるため、実務上はここがいちばんもめます。
もう一点、当初の納付が期限後だった場合、本税は還付請求で戻せますが、加算税等の附帯税は還付されません。届出を事前に出しておくほうが圧倒的に楽だ、というのはこの意味です。
数値例:届出の有無で手取りはこれだけ変わる
海外の法人にソフトウェアのライセンス料1,000万円を支払う例で考えます(相手国との条約の使用料の限度税率を10%と仮定します。実際の税率は適用する条約で確認してください)。
| 源泉徴収税額 | 相手の手取り | |
|---|---|---|
| 届出なし(国内法 20.42%) | 204.2万円 | 795.8万円 |
| 条約10%+支払前に届出 | 100.0万円 | 900.0万円 |
| 条約0%+支払前に届出 | 0円 | 1,000.0万円 |
届出書1枚の有無で、104.2万円が動きます。しかもこの差は、契約が続くかぎり毎回発生します。
グロスアップ条項があると、この差は自社の損になる
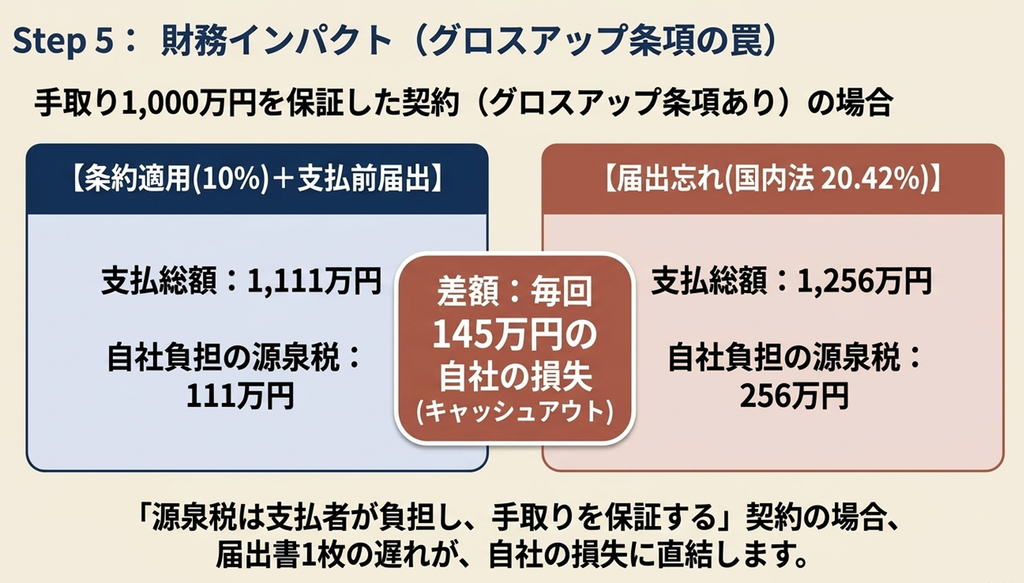
契約に「源泉税は支払者が負担し、受取人には手取り額を保証する」というグロスアップ条項があると、話が変わります。手取り1,000万円を保証する場合、支払総額は次のように逆算します。
| 支払総額 | 源泉徴収税額(自社負担) | |
|---|---|---|
| 届出なし(20.42%) | 1,000 ÷ (1 − 0.2042) = 1,256.60万円 | 256.60万円 |
| 条約10%+届出 | 1,000 ÷ (1 − 0.10) = 1,111.11万円 | 111.11万円 |
手取り保証の金額から支払総額と源泉税額を逆算するには、源泉所得税の逆算ツールが使えます。グロスアップ条項がある契約では、届出を忘れた分の税金はそのまま自社のキャッシュアウトになります。この例では145.49万円です。契約書にグロスアップ条項があるかどうかは、経理が支払前に必ず確認したい一点です。
逆方向──海外から受け取るときも、条約の手続が効く
ここまでは払う側の話でしたが、日本の会社が海外から使用料や利子を受け取る場合、相手国で源泉徴収の対象となることがあります。そのうち控除対象外国法人税に該当する税額については、一定の限度で日本の外国税額控除の対象になります。ここで注意したいのが、条約の限度税率を超えて徴収された部分は、そもそも外国税額控除の対象にならないことです。
国税庁の質疑応答事例は、相手国が自国の国内法の税率(例:25%)で源泉徴収し、後から限度税率(例:10%)の超過部分を還付する方式を採っている場合について、
「源泉徴収された外国法人税の額のうち限度税率超過部分の金額については、外国税額控除の対象とならず、使用料の支払日の属する事業年度の損金の額に算入されます」
としています。
限度税率超過部分は控除対象外国法人税の額に含まれないため、法人税法41条の損金不算入の対象にもならない、という理由です。なお還付を受けたときは、その日の属する事業年度の益金に算入します(国税庁 質疑応答事例「租税条約に定める限度税率を超える外国法人税の額の取扱い」)。
つまり「払いすぎた現地の源泉税は日本の外国税額控除で取り戻せる」わけではありません。相手国での還付手続が必要になります。受け取る側でも、条約の適用手続と居住者証明書の準備を最初から段取りしておく価値があるのはこのためです(日本側の控除の仕組みは外国税額控除の記事で解説しています)。
台湾との取引は「租税条約」ではない
相手国が台湾の場合、ここまでの手続がそのままでは当てはまりません。日本と台湾の間には租税条約がなく、外国居住者等所得相互免除法という国内法によって同等の取扱いが用意されています。
国税庁は、台湾に住所を有する個人や台湾に本店等を有する法人について、「一定の国内源泉所得については、課税の軽減または非課税の適用を受けることができます(平成29年1月1日以後に支払を受けるべきものに限ります)」としています。
そして適用を受けるには、所定の事項を記載した「外国居住者等所得相互免除法に関する届出書」を、その国内源泉所得の源泉徴収義務者を経由して税務署に提出することとされています(国税庁「No.2890 外国居住者等所得相互免除法による課税の特例の概要(台湾関係)」)。
実務上のポイントは使う様式が違うことです。「租税条約に関する届出書」を用意しても台湾との取引には使えません。台湾の取引先がある会社は、この一点だけでも押さえておいてください(詳しくは外国居住者等所得相互免除法による課税の特例の概要(台湾関係))。
納付期限──「翌月10日」だけではない
源泉徴収した所得税および復興特別所得税は、原則として徴収した日の属する月の翌月10日までに納付します。非居住者・外国法人分の所得税徴収高計算書を使います。
ただし、もう一つ押さえておきたい期限があります。
国税庁は、国内源泉所得の支払が国外で行われる場合でも、支払者が国内に住所・居所を有し、または国内に事務所・事業所等を有するときは「その支払者がその国内源泉所得を国内において支払ったものとみなして源泉徴収をする必要があります」とし、この場合の納付期限は翌月末日としています(国税庁「No.2885 非居住者等に対する源泉徴収のしくみ」)。
ここから2つのことが言えます。
海外の口座から海外の相手に払っても、源泉徴収の義務から逃れられるわけではないこと。そしてその場合の期限は翌月10日ではなく翌月末日であることです。
海外子会社経由の支払や海外現地での立替払いがある会社は、この区別を運用に落としてください。
よくある誤解8つ
| よくある言い方 | 実際は |
|---|---|
| 「租税条約があれば自動で税率が下がる」 | 支払を受ける日の前日までに届出書が出ていなければ国内法の税率。後から還付請求はできるが手間と時間がかかる |
| 「届出書は相手が出すものだから自社は無関係」 | 作るのは受取人だが、税務署に提出するのは支払者である自社。受け取って出すところまでが手続 |
| 「相手が法人なら源泉徴収は不要」 | 外国法人への使用料・利子・配当でも、国内源泉所得に該当するものが源泉徴収の対象。要否は相手の属性ではなく所得の種類と国内源泉所得に当たるかで決まる |
| 「海外への支払は全部20.42%」 | 預貯金・公社債等の利子等は15.315%、土地等の譲渡対価は10.21%。国外で行われた役務の対価なら原則として源泉なし(条約に別の定めがあれば条約が優先) |
| 「国外でしか使わない技術なら日本の税金は関係ない」 | 条約に債務者主義の定めがあれば、使用地に関係なく日本で生じたものとして課税される |
| 「源泉税は相手の負担だから自社の損益に関係ない」 | グロスアップ条項があれば自社負担。納付を怠れば不納付加算税・延滞税も支払者にくる |
| 「台湾との取引にも租税条約の届出書を出せばよい」 | 日本と台湾の間に租税条約はない。外国居住者等所得相互免除法による特例で、届出書の様式が別 |
| 「海外への支払のときだけの話」 | 海外から使用料・利子を受け取るときは相手国で源泉される。条約の限度税率を超えて徴収された部分は日本の外国税額控除の対象にならないので、受取時にも条約適用の手続を確認する |
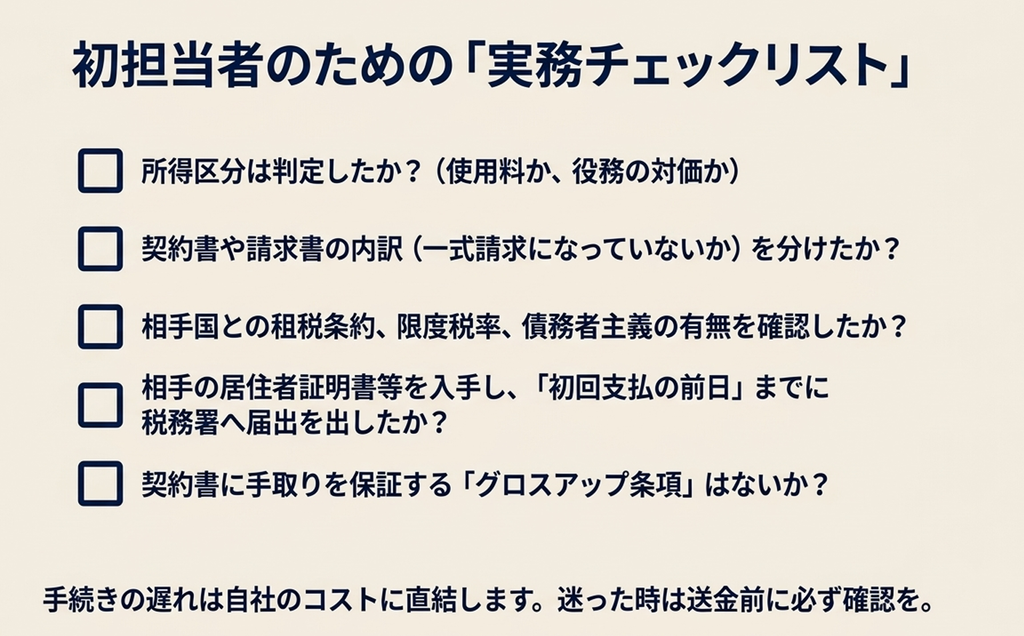
初担当者のチェックリスト
- 支払の棚卸
海外への支払(使用料・利子・配当・役務・給与・不動産賃料)を一覧にし、相手が非居住者・外国法人かを確認した。 - 所得区分の判定
それぞれが国内源泉所得に当たるかを確認した。使用料か役務の対価かについては、まず契約内容と権利関係(何が許諾されているか)を確認し、工業所有権等の提供・伝授に図面や人的役務が付随する場合には金額の決め方も確認した。 - 内訳の切り分け
技術者派遣の費用や図面の実費など、使用料と明確に区分できるものを契約・請求書で分けた。 - 条約の確認
相手国との条約の有無・発効状況・MLIの対象かを確認し、限度税率に加えて使用料の源泉地の定め(債務者主義かどうか)と特典条項の有無を確認した。 - 台湾
台湾の取引先については、租税条約ではなく外国居住者等所得相互免除法の届出書を使うことを確認した。 - PEの有無
相手が日本にPEを持っていないか(支店・工事現場・代理人)を確認した。 - 届出書
受取人に届出書(必要なら様式17の付表と居住者証明書)を依頼し、初回支払の前日までに自社経由で税務署へ提出した。 - グロスアップ
契約書にグロスアップ条項があるかを確認し、ある場合は支払総額を逆算した。 - 納付
翌月10日(国外払いを国内払いとみなす場合は翌月末日)の納付をスケジュールに入れた。 - 受取側
海外から受け取る使用料・利子について、現地の源泉税率を条約で下げられないかを確認し、外国税額控除のための証憑を保存した。相手国での条約適用に必要な日本の居住者証明書も請求した。 - 駐在員・出張者
海外へ転勤させた社員や海外勤務の役員がいる場合の給与の扱いを確認した。
制度の現在地──令和9年1月から税率の「内訳」が変わる
2026年時点で押さえておきたい変更があります。
国税庁「源泉所得税の改正のあらまし」(令和8年4月)によれば、令和9年1月1日以後に生ずる所得に対する所得税について、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)を併せて徴収することとされました。あわせて復興特別所得税は「その税率が1.1%(改正前:2.1%)に引き下げられ、課税期間が令和29年12月31日まで(改正前:令和19年12月31日まで)10年間延長」されています。
ここで大事なのは向きです。国税庁は「改正前(復興特別所得税の税率2.1%)と改正後(防衛特別所得税の税率1%及び復興特別所得税の税率1.1%)とで、合計税率(2.1%)に変更はありません」と明示しています(国税庁「源泉所得税の改正のあらまし」(令和8年4月))。
つまり20.42%や15.315%という源泉税率そのものは変わりません。
変わるのは上乗せ分の内訳です。「防衛特別所得税が新設されるから海外への支払の源泉税が上がる」というのは誤りなので、社内で説明するときは注意してください。実務では、令和9年分の最新の国税庁様式・税額表とe-Taxの案内を確認したうえで、経理システムの設定を点検しておくのが安全です。
よくある質問(FAQ)
Q1. 海外のクラウドサービスの利用料は源泉徴収の対象ですか?
契約の内容によります。
まず見るのは権利関係です。著作物の複製・翻案などの利用が許諾されており、その利用に対する対価であれば使用料として源泉の対象になり得ます。
一方、相手のサーバー上で提供されるサービスを利用しているだけで、著作権等の使用許諾を受けているわけではないのなら、国外で提供される役務の対価として国内源泉所得に当たらない場合があります。ソフトウェア関連の支払は契約書の名称ではなく、何が許諾されているかで判断してください。
あわせて、相手国との租税条約に別の定めがないかも確認します。金額が大きい、または判断に迷う場合は、契約締結前に専門家に確認してください。
Q2. 届出書を出し忘れて満額を送金してしまいました。どうすればよいですか?
まず国内法の税率で源泉徴収すべきだった税額を納付します。そのうえで、条約の適用対象であれば還付請求ができます。
「届出書」と支払内容が確認できる書類の写し等を還付請求書に添付し、支払者である自社を通じて所轄税務署長に提出します。
ただし還付金は原則として申請者である非居住者等に還付されるので、自社に戻ってくるわけではありません。相手に満額を送金してしまっている場合、源泉税相当額を相手から回収できるかは契約次第で、実務上はここがいちばんもめます。なお納付が期限後になった場合、加算税等の附帯税は還付されません。
Q3. 条約の限度税率が10%なら、10.21%を源泉するのですか?
いいえ、10%です。
租税条約の限度税率は、復興特別所得税を含めた上限として適用されます。20.42%や15.315%は国内法の税率に復興特別所得税を上乗せしたものですが、条約が適用される場合はその限度税率が上限になります。
Q4. 海外の親会社からの借入金の利息は15.315%ですか?
いいえ、貸付金の利子は20.42%です。
15.315%は預貯金や公社債等の「利子等」に適用される税率で、貸付金の利子とは区分されています。グループ内ローンの利息はこの区分を間違えやすいので注意してください。
なお、この利息は過大支払利子税制・過少資本税制の対象にもなり得ます。
Q5. 海外に転勤させた社員や海外勤務の役員への給与はどうなりますか?
出国して非居住者になった社員の給与は、原則として国内勤務に対応する部分だけが国内源泉所得になります。
一方で内国法人の役員としての給与は、海外で勤務していても国内源泉所得として扱われる場合があり、扱いが異なります。転勤時の年末調整も必要になるので、海外に転勤する人の年末調整と転勤後の源泉徴収と海外で勤務する法人の役員などに対する給与の支払と税務を確認してください。
Q6. 契約書で「技術指導料一式」とまとめて請求されています。全額が使用料になりますか?
まとめて請求されていると、その全額が使用料として扱われる可能性が高くなります。
所得税基本通達161-37は、国内での人的役務の提供に要する費用(派遣技術者の給与・渡航費・滞在費等)や、実費の程度を超えない図面等の代金について、使用料として支払を受ける金額と明確に区分されている場合には使用料に該当しないとしています。
したがって、契約と請求書の段階で内訳を分けてもらうことが実務上の対応になります。
まとめ
海外への支払の源泉徴収は、
①非居住者等か → ②国内源泉所得か → ③国内法の税率 → ④条約と届出 → ⑤グロスアップ
の順で判定します。
②で決着がつくことも多いので、税率から入らないことが大切です。
国内法の税率は、代表的なものが20.42%(使用料・貸付金の利子・役務・給与など)と15.315%(預貯金・公社債等の利子等、上場株式等の配当等)で、ほかに土地等の譲渡対価の10.21%などがあります。いずれも所得税率に復興特別所得税を上乗せした数字です。
租税条約によって軽減・免除されることがありますが、支払時からその税率を使うには、支払を受ける日の前日までに、受取人から受け取った届出書を自社が税務署へ提出していることが条件になります。
相手国との条約の有無と限度税率は締結国一覧と国別シミュレーターで、支払の区分は16区分判定で当たりをつけられます。
そして押さえておきたい2つの落とし穴が以下です。
- 使用料と役務対価の線引きはまず契約内容と権利関係から判断し、通達161-36が想定する場面では金額の決め方も重要な判定軸になること
- 条約の債務者主義によって国外でしか使わない技術の対価でも日本で課税されることがあること
まずは海外への支払の棚卸と、契約書の内訳・グロスアップ条項の確認から始めてください。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 「4本の線と1枚の傘」で9制度を1枚の絵に収め、ナビの7つの質問・判定カード・税率ものさしの読み方と、初担当者の1か月チェックリストまで - 外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越
… 控除限度額=法人税額×調整国外所得金額÷所得金額という器の作り方、90%シーリング、高率負担部分の除外、3年繰越、そして外国子会社配当95%益金不算入との使い分けと源泉税の取り切られまで - 過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し … 借入の量を資本と比べる過少資本税制と、利子の量を利益と比べる過大支払利子税制。3倍・20%・2,000万円の判定と、両方が当たったときの調整、7年の繰越まで
- No.2873 非居住者等に対する課税のしくみ
… ⑥源泉徴収。居住者・非居住者で課税範囲がどう変わるかの全体像 - No.2875 居住者と非居住者の区分
… 判定の第1問。住所・居所と1年基準で相手の区分を決めるとき - No.2878 国内源泉所得の範囲
… 判定の第2問。その支払が源泉徴収の対象になるかを号ごとに引く - No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
… ⑥源泉徴収。所得区分ごとの国内法の税率を引くとき - No.2888 租税条約に関する届出書の提出(源泉徴収関係) … 限度税率を支払時から使うための届出。提出先と期限
- No.2889 租税条約に関する源泉徴収税額の還付請求 … 届出が間に合わなかったときの還付の手続
- No.2890 外国居住者等所得相互免除法による課税の特例の概要(台湾関係) … 台湾との取引は租税条約ではなくこの法律。届出書の様式も別
- No.2891 BEPS防止措置実施条約(MLI)の概要 … 適用する条約が MLI で修正されているかを確認するとき
最終更新日:2026年9月10日