 📓 学習ノート
 📘 部長ノート
国際税務– category –
-

移転価格税制ラボ【ローカルファイル作成編】|先生と一緒に学ぶ16項目の草案づくり
無料の学習ツール「移転価格税制ラボ」の読み方ガイドです。移転価格税制ラボの「ローカルファイルを作る」モードを、先生と生徒の会話形式で見ていきます。各行の図はラボの画面です。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いてい... -
移転価格税制ラボ【算定方法編】|先生と一緒に学ぶ参考事例集と算定方法の選び方
無料の学習ツール「移転価格税制ラボ」の読み方ガイドです。移転価格税制ラボの「算定方法を選ぶ」モードを、先生と生徒の会話形式で見ていきます。各行の図はラボの画面です。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。🧭 ... -
移転価格税制ラボ【設例・外国親・期限・調査編】|先生と一緒に図で学ぶ設例D〜H 立場・休日・保存・調査
無料の学習ツール「移転価格税制ラボ」の読み方ガイドです。ラボの設例・応用タブから、外国親・期限・特例・調査の設例(設例D〜H)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ... -
移転価格税制ラボ【設例・基本の3パターン編】|先生と一緒に図で学ぶ設例A〜C レンジ外と文書化の判定
無料の学習ツール「移転価格税制ラボ」の読み方ガイドです。ラボの設例・基礎タブから、基本の3パターン(設例A〜C)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さ... -
移転価格税制ラボ【応用編】|先生と一緒に図で学ぶグループ文書と実務の論点
無料の学習ツール「移転価格税制ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は基礎編で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラボ... -
移転価格税制ラボ【基礎編】|先生と一緒に図で学ぶ移転価格と文書化の全体像
無料の学習ツール「移転価格税制ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。今日の事例事例A... -
利子控除制限ラボ【基礎編】|先生と一緒に図で学ぶ過少資本税制・過大支払利子税制
利子控除制限ラボの図をそのまま使い、過少資本税制(3倍)と過大支払利子税制(20%)の考え方、適用免除、両制度の調整、超過利子額の繰越を先生と生徒の会話で読み解く解説。30秒のラボ実習つき。 -
利子控除制限ラボ【応用編】|先生と一緒に図で学ぶ資金供与者等・調整所得・赤字の年と超過利子額
利子控除制限ラボの応用タブを会話で解説。資金供与者等、総負債基準と類似法人の倍率、調整所得金額の中身、赤字の年の否認、超過利子額の10年特例、移転価格・源泉税とのつながりを図で確認します。 -
外国子会社合算税制ラボ【基礎編】|先生と一緒に図で学ぶCFC税制・租税負担割合・部分合算
外国子会社合算税制ラボの基礎編。先生と生徒の会話で、外国関係会社の判定、租税負担割合の20%・27%、ペーパーカンパニー、経済活動基準、部分合算、合算額と合算の時期、二重課税の調整を、ラボの図と30秒実習で学びます。 -
外国子会社合算税制ラボ【応用編】|先生と一緒に図で学ぶ間接保有・租税負担割合の細目・改正と他制度
外国子会社合算税制ラボの応用編。間接保有・実質支配、租税負担割合の細目、キャッシュボックス、経済活動基準の例外、受動的所得の少額免除、令和7・8年改正、他制度とのつながりとよくあるミスを会話とラボ実習で整理します。 -
グローバルミニマム課税ラボ【基礎編】|先生と一緒に図で学ぶ国別実効税率15%・SBIE・誰が課すか
グローバルミニマム課税ラボの基礎編。先生と生徒の会話で、7.5億ユーロの判定、国別実効税率、SBIE、トップアップ税額、QDMTT・IIR・UTPRの順番、セーフ・ハーバー、申告と税率を、ラボの図と30秒実習で学びます。 -
グローバルミニマム課税ラボ【応用編】|先生と一緒に図で学ぶGloBE所得の調整・帰属割合・セーフ・ハーバー・令和8年度の見直し
グローバルミニマム課税ラボの応用編。GloBE所得と対象租税の調整、税額控除と実効税率、帰属割合と中間親会社、UTPRの配分、Once out、令和8年度のSbS・UPE・SBTI、CFC税制や国内最低課税額とのつながりを整理します。 -
外国税額控除ラボ【基礎編】|先生と一緒に図で学ぶ控除限度額・3年繰越・外国子会社配当
無料の学習ツール「外国税額控除ラボ」の基礎タブを、先生と生徒の会話形式で読み解きます。控除限度額(器)、90%上限、控除の順序、3年繰越、外国子会社配当の益金不算入を、ラボの図と30秒の実習で確かめます。 -
外国税額控除ラボ【応用編】|先生と一緒に図で学ぶ控除対象の判定・地方税の器・条約とCFC
無料の学習ツール「外国税額控除ラボ」の応用タブを、先生と生徒の会話形式で読み解きます。控除対象の判定、住民税の控除限度額、控除か損金算入かの選択、租税条約の持株割合、CFCとの関係を扱います。 -
移転価格の税務調査で何が問われるか|裁決・判決14件の争点と結末
移転価格の税務調査と聞くと、「価格が高いか安いかを議論される」と思われがちです。 しかし実際に公表されている裁決・判決を読むと、議論の中心はそこではありません。公表事例では、「その比較対象は、本当にうちの取引とくらべられるのか」という問い... -
独立企業間価格の算定方法6つ|「最も適切な方法」はどう決まるか
海外子会社との取引価格を決める場面で、必ずこう聞かれます。 「その価格は、どの方法で独立企業間価格だと確認したのですか」 移転価格税制には算定方法が6つあり、しかも法律上の優先順位はありません。だから初担当者は、どれを使えばよいのかで最初に... -
恒久的施設(PE)とは?わかりやすく|3類型と駐在員事務所の線引き
「現地に法人はつくらない。駐在員事務所を置いて、市場調査をするだけです」 この説明で稟議が通った海外拠点が、3年後には現地スタッフが顧客と価格交渉をし、在庫を置いて納品までしている──国際税務の現場でよく見る光景です。そして、この変化がその... -
グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定
海外に子会社があるグループの経理に、ある日「グローバル・ミニマム課税の対象になるかもしれない」という話が降ってきます。 連結売上が7.5億ユーロを超えているらしい。GIRという情報申告が要るらしい。しかし何を、いつまでに、誰が計算するのかがわか... -
非居住者への源泉徴収とは?|20.42%と租税条約の届出書の実務
海外のソフトウェア会社にライセンス料を払う。海外の親会社に借入金の利息を払う。海外のコンサルタントに報酬を払う。こうした支払の稟議が回ってきたとき、経理が最初に確認すべきなのは「この支払、満額で送金してよいのか」です。 海外への支払には、... -
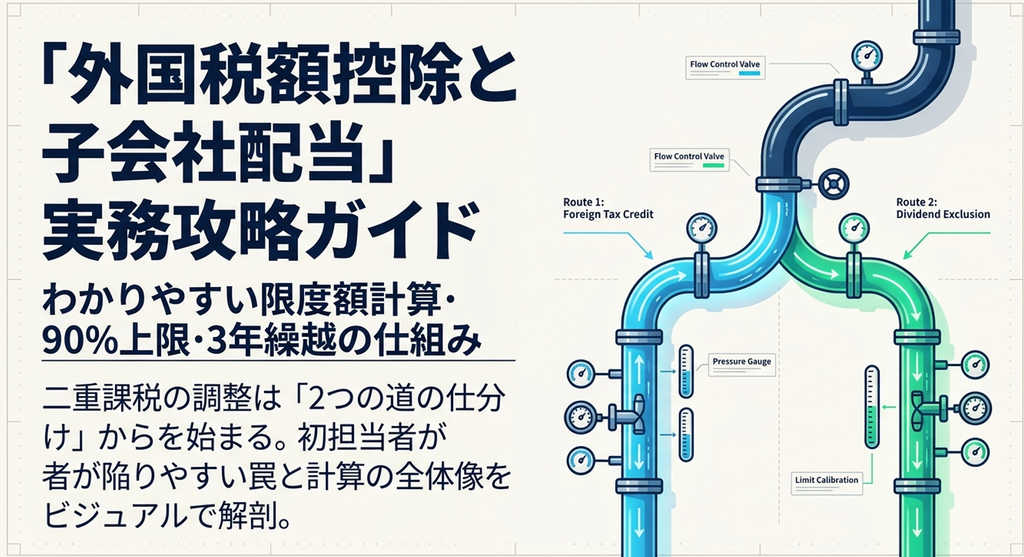
外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越
海外子会社から配当を受け取った、あるいは海外支店で現地の法人税を払った。そのとき経理でよく出るのが「現地で税金を払ったんだから、日本の税金からその分引けますよね?」という質問です。 答えは「引けます。ただし器の大きさまで」です。 外国税額... -
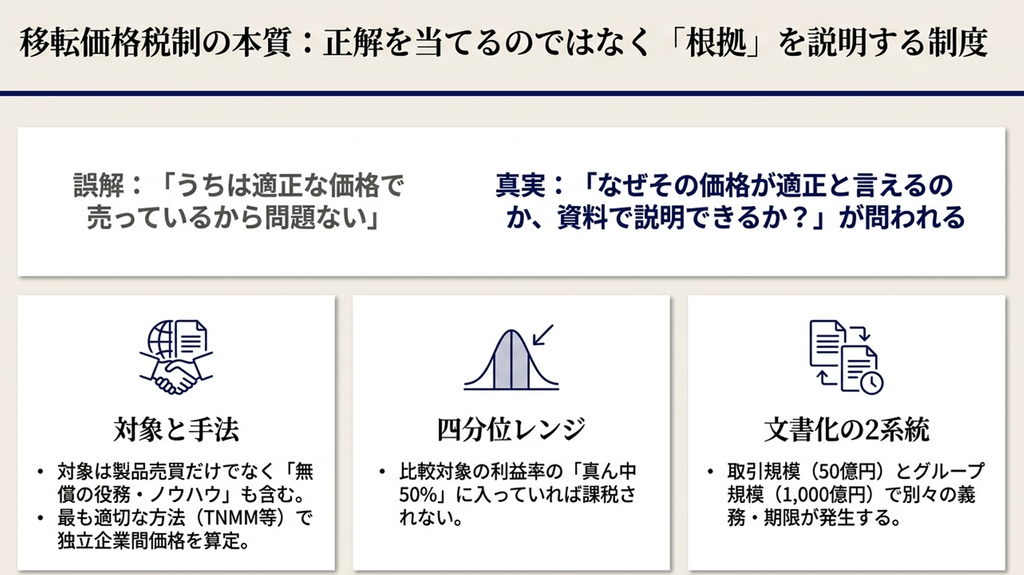
移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ
海外子会社との取引がある会社で、こんな会話が起こります。 「うちは適正な価格で売っているから移転価格は問題ない」 ところが税務調査で問われるのは、価格が適正かどうかではなく、「なぜその価格が適正だと言えるのか、資料で説明できますか」です。 ... -
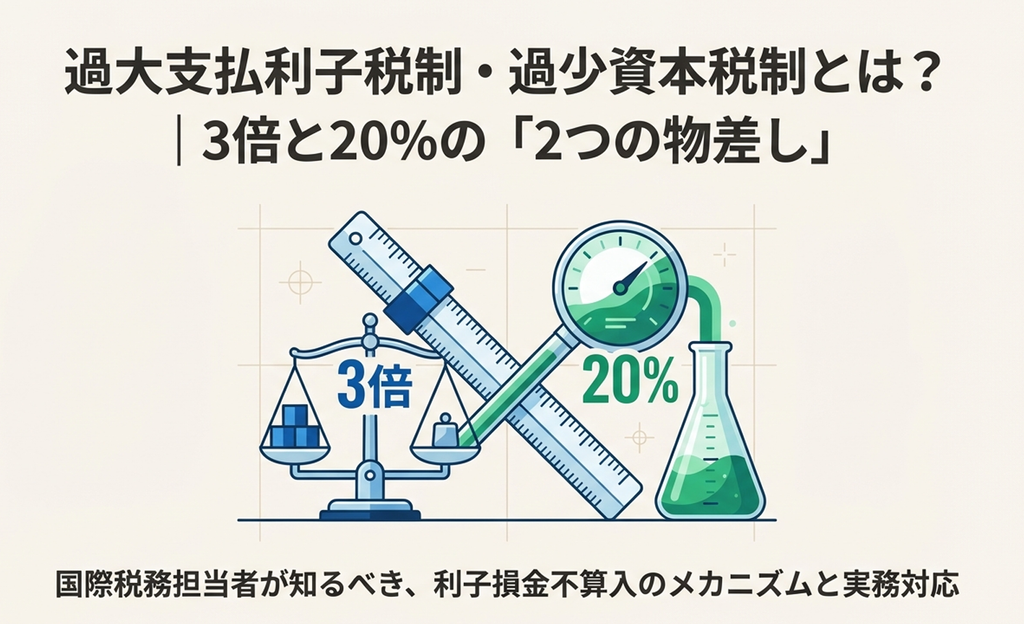
過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し
外資系の日本法人や、海外に親会社を持つグループ会社の決算で、こんな場面があります。 海外の親会社から運転資金を借りていて、その利子を毎期きちんと費用に計上している。ところが税務調査で「この利子の一部は損金になりません」と指摘される──。 こ... -
外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ
海外子会社の決算書を眺めていて、ふと不安になる瞬間があります。 「この子会社、税率の低い国にあるけれど、日本で何か申告が要るのだろうか」 配当は受け取っていない、子会社は現地でちゃんと事業をしている、それでも何か引っかかる──その引っかかり... -
国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
「来期から海外子会社の税務も見てほしい」と言われたものの、移転価格・CFC・グローバルミニマム課税と名前だけが並び、どこから手をつければよいかわからない。国際税務をこれから担当する経理スタッフ・会計事務所スタッフの多くが、最初にぶつかる壁が...

1