📓 学習ノート
 📘 部長ノート
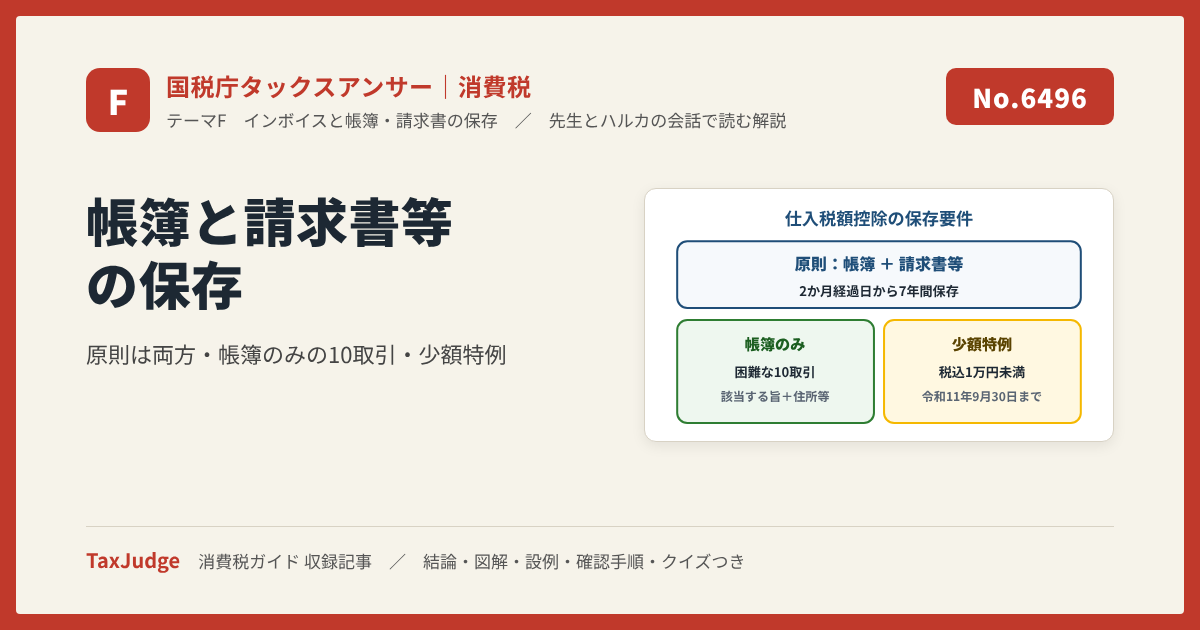
この記事で判断できること:仕入税額控除に必要な帳簿・請求書等の保存
国税庁タックスアンサーの「No.6496 仕入税額控除をするための帳簿及び請求書等の保存」について解説します。
解説動画
国税庁タックスアンサー No.6496 の内容を、「帳簿と請求書等の両方を保存する原則と保存期間」「帳簿のみの保存で控除できる10の取引」「帳簿のみのときに帳簿へ書き足す事項」の3点に絞って整理します。帳簿と請求書等それぞれの記載事項は No.6497、インボイス制度の全体像は No.6498 で扱います。
この記事の結論
仕入税額控除を受けるには、原則として区分経理に対応した帳簿と、事実を証する請求書等の両方を保存します。保存期間は2か月を経過した日から7年間です。請求書等の交付を受けることが困難な10の取引と、一定規模以下の事業者の税込1万円未満の課税仕入れ(令和11年9月30日まで)は、一定の事項を記載した帳簿のみの保存で控除できます。
帳簿だけあれば、請求書がなくても控除できる
原則は両方の保存
10取引と少額特例に当たるかを確かめ、帳簿に必要な事項を書いて控除する
原文どおりの扱い
- 1請求書等には、適格請求書・適格簡易請求書のほか、仕入明細書等やそれらの電磁的記録も含みます。6年目と7年目はいずれか一方の保存でよいとされています。
- 2帳簿のみで控除できるのは、3万円未満の公共交通機関・自動販売機、出張旅費等、古物・再生資源等の非登録者からの購入(棚卸資産に限る)など10取引です。
- 3帳簿のみの場合も帳簿の記載は要件です。通常の記載事項に加え、該当する旨を書き、取引によっては相手方の住所・所在地も書きます。少額特例は、その適用がある旨の記載は不要です。
要点1 帳簿と請求書等の「両方」を、2か月経過日から7年間保存
課税仕入れ等に係る消費税額を控除するには、その事実を記載し、区分経理に対応した帳簿と、事実を証する請求書等の両方を保存する必要があります。この請求書等には、適格請求書、適格簡易請求書のほか、仕入明細書等やそれらの電磁的記録が含まれます。
保存期間は、帳簿についてはその閉鎖の日、請求書等についてはその受領した日の属する課税期間の末日の翌日から2か月を経過した日から7年間です。6年目と7年目については、帳簿と請求書等のいずれか一方を保存すればよいこととされています。なお、法人税法や電子帳簿保存法など他の法令による保存義務もあるため、消費税の保存期間だけで廃棄の可否を判断しないよう注意します。
要点2 請求書等がなくても控除できる10の取引
取引の実態を踏まえ、請求書等の交付を受けることが困難であると認められる次の10取引は、一定の事項を記載した帳簿のみの保存で仕入税額控除が認められます(図2)。一つは書類を受け取りにくい取引で、①適格請求書の交付義務が免除される税込3万円未満の公共交通機関による旅客の運送、②適格簡易請求書の記載事項(取引年月日を除く)がある入場券等が使用の際に回収される取引、⑧税込3万円未満の自動販売機・自動サービス機からの購入等、⑨郵便切手類のみを対価とする郵便・貨物サービス(ポストに差し出したものに限ります)、⑩従業員等に支給する通常必要と認められる出張旅費等(出張旅費、宿泊費、日当および通勤手当)です。
もう一つは適格請求書発行事業者でない者からの仕入れで、③古物商の古物、④質屋の質物、⑤宅地建物取引業者の建物、⑥特定金属くず買受業の届出をした事業者の特定金属くず(令和8年9月1日以後の購入に限ります)、⑦再生資源・再生部品(⑥を除きます)です。③〜⑦は、買い取った物がその事業者(⑦は購入者)の棚卸資産に該当する場合に限られます。
要点3 帳簿のみでも、帳簿に書き足す事項がある
「帳簿のみ」でも帳簿の記載は要件です。No.6497 によると、課税仕入れの帳簿には、相手方の氏名または名称、課税仕入れを行った年月日、資産または役務の内容(軽減税率の対象ならその旨)、支払対価の額を記載します。帳簿のみの保存を行う場合は、これに加えて①帳簿のみの保存で仕入税額控除が認められるいずれかの仕入れに該当する旨と、②仕入れの相手方の住所または所在地の記載が原則として必要です。
ただし、②の住所等は一定の課税仕入れでは不要です。インボイスQ&A問110によると、住所等の記載が不要なのは、公共交通機関(①)、入場券等のうち3万円未満のもの(②)、自動販売機・郵便・出張旅費等(⑧〜⑩)と、③〜⑦のうち一定のものです。③〜⑤は古物営業法などの業法で帳簿等に相手方の氏名・住所を記載することとされているもの以外、⑥は金属盗対策法で住居等の確認を行うこととされているもの以外、⑦は事業者以外の者から受けるものに限り、不要とされています。つまり3万円以上の入場券等や事業者から買う再生資源などでは、住所・所在地も書きます。古物商は、古物台帳と該当する旨を書いた総勘定元帳等を合わせて保存することで帳簿の保存要件を満たせます(同問)。
要点4 少額特例 ── 税込1万円未満は帳簿のみ(令和11年9月30日まで)
基準期間における課税売上高が1億円以下または特定期間における課税売上高が5,000万円以下の事業者が、令和5年10月1日から令和11年9月30日までの間に行った課税仕入れで、支払対価の額が税込1万円未満のものは、一定の事項が記載された帳簿のみの保存で仕入税額控除が認められます(少額特例)。
インボイスQ&A問111は次の点を示しています。①特定期間の課税売上高は、納税義務の判定(No.6501)と異なり、給与等支払額の合計額で代えることはできません。②帳簿に「少額特例の適用がある旨」を記載する必要はありません。③新たに設立した法人の基準期間のない課税期間は、特定期間の課税売上高が5,000万円超となった場合でも適用を受けられます。④適格請求書発行事業者以外の者からの課税仕入れでも、税込1万円未満であれば対象になります。
「1万円未満」は、一回の取引の課税仕入れの金額(税込)で判定します。一商品ごとの金額では判定しません(問112)。たとえば5,000円と7,000円の商品を別の日に買い、それぞれで精算すれば対象ですが、同時に買えば合計12,000円で対象外です。月まとめ請求書のように複数の取引をまとめた単位で判定しないことにも注意します。
設例で確かめる
P社(一般課税、基準期間の課税売上高8,000万円)の課税仕入れです(架空)。
| ① 新幹線の乗車券 税込14,000円(領収書なし) | 帳簿のみで控除。帳簿に該当する旨を記載(住所は不要) |
| ② 展示会の入場券 税込35,000円(入場時に回収) | 帳簿のみで控除。該当する旨と施設の所在地を記載 |
| ③ 文房具 税込8,800円(令和8年11月、レシートなし) | 少額特例で帳簿のみ。その旨の記載は不要 |
| ④ 業務委託料 税込55,000円(登録事業者から) | 帳簿+インボイスの保存が必要 |
| ⑤ 社員の出張の日当(旅費規程どおり) | 帳簿のみで控除。住所は不要 |
②は3万円以上の入場券等なので住所等の記載が要ります。③は基準期間の課税売上高が1億円以下なので少額特例の対象です。⑤は通常必要と認められる範囲であることが前提です(No.6459)。
例外と注意点
- 金・白金の地金は本人確認書類も保存金または白金の地金の課税仕入れでは、相手方の本人確認書類(運転免許証の写しなど)を保存しないと仕入税額控除を受けられません。
- 出張旅費等は「通常必要」の範囲帳簿のみで控除できるのは、通常必要と認められる出張旅費等です。社内規程の金額と同じとは限りません(No.6459)。
- 少額特例には期限と規模の要件令和11年9月30日までの課税仕入れで、基準期間1億円以下または特定期間5,000万円以下の事業者が対象です。この保存の要件そのものは、免税事業者を除く事業者が対象です。
よくある間違い
- 帳簿の保存期間を「閉鎖の日から7年」としている閉鎖の日の属する課税期間の末日の翌日から2か月を経過した日から7年間です。
- 帳簿のみの特例を9項目で管理している令和8年9月1日以後の特定金属くずの購入が加わり、原文は10項目です。③〜⑦は棚卸資産に限られる点も確認します。
- 帳簿のみの取引で、摘要に何も書いていない該当する旨の記載が必要です。取引によっては相手方の住所等も書きます。
- 少額特例にも「該当する旨」を書かなければと考えている問111は、少額特例の適用がある旨の記載は不要としています。
実務の確認手順
- 請求書等があるかを確かめる適格請求書・適格簡易請求書・仕入明細書等(電磁的記録を含む)。
- なければ、10取引のどれかに当たるかを確かめる③〜⑦は棚卸資産か、⑥は令和8年9月1日以後か、⑩は通常必要な範囲か。
- 少額特例の対象かを確かめる基準期間1億円以下または特定期間5,000万円以下(給与で代えない)、一回の取引が税込1万円未満(問112)、令和11年9月30日まで。
- 帳簿の記載事項を確かめる通常の4項目に加え、10取引は該当する旨と、必要な場合は住所等(問110)。少額特例はその旨の記載不要。
- 保存期間を管理する2か月を経過した日から7年間。他の法令の保存義務とあわせて廃棄時期を決める。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.6496 仕入税額控除をするための帳簿及び請求書等の保存(令和8年4月1日現在法令等。消費税法30条、消費税法施行令49条〜50条、消費税法施行規則15条の3〜7、平成28年改正法附則53条の2、平成30年改正令附則24条の2、消費税法基本通達1-8-12、11-6-3〜5、11-6-9)、No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項、「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問110・問111・問112(いずれも2026年11月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1事業者が消費税の仕入税額控除を受けるための基本的な要件は何ですか?答えを見る ▼閉じる ▲
事業者が仕入税額控除を受けるには、課税仕入れ等の事実を記載し、区分経理に対応した帳簿と、その事実を証明する請求書等の両方を保存する必要があります。
Q2仕入税額控除のために保存が必要な帳簿と請求書等は、いつから何年間保存しなければなりませんか?答えを見る ▼閉じる ▲
帳簿はその閉鎖の日、請求書等はその受領した日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存する必要があります(帳簿も「閉鎖の日から7年」ではありません)。ただし、6年目と7年目については、帳簿か請求書等のいずれか一方を保存すればよいとされています。なお、法人税法など他の法令による保存義務にも注意します。
Q3特例として、帳簿のみの保存で仕入税額控除が認められるのは、どのような取引ですか?具体例を2つ挙げてください。答えを見る ▼閉じる ▲
例として、適格請求書の交付義務が免除される3万円未満の公共交通機関による旅客の運送や、3万円未満の自動販売機からの商品の購入などがあります。これらの取引は請求書等の交付を受けることが困難であると認められています。
Q4古物商が適格請求書発行事業者ではない者から古物を購入した際に、帳簿のみの保存で控除が認められるための条件は何ですか?答えを見る ▼閉じる ▲
その購入した古物が、古物営業を営む者の棚卸資産に該当することが条件となります。この条件は、質屋の質物、宅地建物取引業者の建物、特定金属くず(令和8年9月1日以後の購入)、再生資源・再生部品の購入でも同様です。また、帳簿には該当する旨を記載します(相手方の住所の要否はインボイスQ&A問110で確認)。
Q53万円未満の公共交通機関による旅客の運送について、帳簿のみの保存で控除が認められるのはなぜですか?答えを見る ▼閉じる ▲
この取引は、適格請求書の交付義務が免除されており、請求書等の交付を受けることが困難であると認められるためです。そのため、一定の事項を記載した帳簿の保存のみで仕入税額控除が認められています。
Q6従業員に支給される「出張旅費等」として、帳簿のみの保存で控除の対象となる経費にはどのようなものがありますか?答えを見る ▼閉じる ▲
従業員に支給する通常必要と認められる出張旅費、宿泊費、日当、そして通勤手当が対象となります。
Q7一定規模以下の事業者が1万円未満の課税仕入れを行った際に適用される、事務負担の軽減措置について説明してください。答えを見る ▼閉じる ▲
基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者が対象です。令和5年10月1日から令和11年9月30日までの間に行った税込1万円未満の課税仕入れについては、帳簿のみの保存で仕入税額控除が認められます。
Q8金または白金の地金の課税仕入れにおいて、仕入税額控除の適用を受けるために特別に求められることは何ですか?答えを見る ▼閉じる ▲
その課税仕入れの相手方の本人確認書類(運転免許証の写しなど)を保存することが求められます。この書類を保存しない場合、その課税仕入れに係る消費税額について控除の適用を受けることはできません。
Q9仕入税額控除の文脈における「請求書等」には、適格請求書以外にどのようなものが含まれますか?答えを見る ▼閉じる ▲
「請求書等」には、適格請求書、適格簡易請求書のほか、仕入明細書等や、これらの情報を記録した電磁的記録も含まれます。
Q10この帳簿及び請求書等の保存義務は、どのような事業者が対象となりますか?答えを見る ▼閉じる ▲
免税事業者を除くすべての事業者が対象となります。