📓 学習ノート
 📘 部長ノート
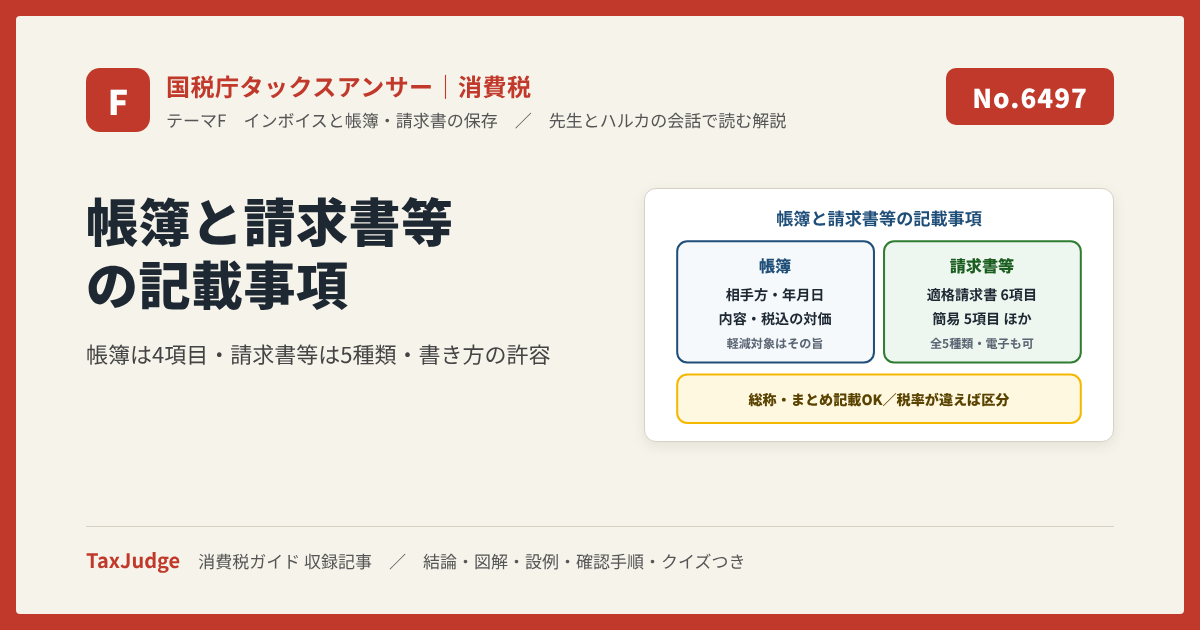
この記事で判断できること:帳簿・請求書等の記載事項
国税庁タックスアンサーの「No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項」について解説します。
解説動画
国税庁タックスアンサー No.6497 の内容を、「帳簿の記載事項」「請求書等の種類と記載事項」「帳簿の書き方で認められていること」の3点に絞って整理します。帳簿と請求書等の両方を保存する原則や、帳簿のみで控除できる取引は No.6496、インボイス制度の全体像は No.6498 で扱います。
この記事の結論
仕入税額控除には、法定事項を記載した帳簿と請求書等の保存が必要です。帳簿には相手方・年月日・内容(軽減税率の対象ならその旨)・税込の支払対価の額を書き、請求書等は適格請求書など5種類ごとに記載事項が決まっています。帳簿は、申告時に請求書等を個々に確認しなくても計算できる程度に書けば足ります。
取引の書類を綴じておけば、帳簿を作らなくてもよい
帳簿代用書類は不可
帳簿に4項目を、税率ごとに区分して書く
原文どおりの扱い
- 1課税仕入れの帳簿は4項目。国外事業者からの特定課税仕入れと保税地域からの引取りは記載事項が別に定められています。帳簿のみで控除する取引は、該当する旨などを加えます(No.6496)。
- 2請求書等は適格請求書(6項目)・適格簡易請求書(5項目)・仕入明細書等・卸売市場特例等の書類・輸入許可書等で、それぞれの電磁的記録も含みます。適格簡易請求書は受け手の氏名が不要で、消費税額等または適用税率のいずれかを記載します。
- 3帳簿には一般的な総称、経費なら「文房具ほか」、一定期間のまとめ記載、特定できれば略称・屋号も認められます。ただし課税・非課税や税率が異なるものは区分し、法人税法の帳簿代用書類は帳簿に当たりません。
要点1 帳簿の記載事項 ── 課税仕入れは4項目
仕入税額控除の要件となる帳簿への記載事項は、取引の種類によって次のとおりです。課税仕入れの場合は、①課税仕入れの相手方の氏名または名称、②課税仕入れを行った年月日、③課税仕入れに係る資産または役務の内容(他の者から受けた軽減対象課税資産の譲渡等に係るものなら、資産の内容および軽減対象資産の譲渡等に係るものである旨)、④課税仕入れに係る支払対価の額(消費税額および地方消費税額に相当する額を含みます)です。
国外事業者から受けた事業者向け電気通信利用役務の提供などの特定課税仕入れでは、相手方の氏名または名称、年月日、内容、支払対価の額に加えて、特定課税仕入れに係るものである旨を記載します。保税地域からの課税貨物の引取りでは、引き取った年月日(特例申告書を提出した場合は提出日等も)、課税貨物の内容、引取りに係る消費税額および地方消費税額(またはその合計額)を記載します。帳簿のみの保存で控除する取引は、該当する旨と、取引によっては相手方の住所等も加えます(No.6496)。
要点2 請求書等は5種類 ── 書類ごとに記載事項が違う
仕入税額控除の要件となる請求書等は、次の5種類で、いずれもその記載事項に係る電磁的記録を含みます。(1)適格請求書は、①発行事業者の氏名または名称および登録番号、②取引年月日(一定期間分をまとめて作成するなら、その期間)、③資産または役務の内容(軽減対象ならその旨)、④税率ごとに区分して合計した税抜価額または税込価額と適用税率、⑤消費税額等、⑥交付を受ける事業者の氏名または名称の6項目です。(2)適格簡易請求書は、小売業など不特定かつ多数の者に販売する事業で発行されるもので、⑥が不要となり、④は税率ごとに区分した合計金額、⑤は「消費税額等または適用税率」のいずれかを記載します(5項目)。
(3)仕入明細書等は、買手が作成する仕入明細書・仕入計算書などで、記載事項について相手方の確認を受けたものに限られます。作成者の氏名または名称、相手方の氏名または名称および登録番号、年月日、内容、税率ごとに区分した支払対価の額と適用税率、消費税額等を記載します。(4)卸売市場特例等に係る書類は、卸売市場のせり売りなど媒介・取次ぎの業者を介した課税仕入れで、その業者から受け取る書類です。(5)輸入許可書等は、税関長から交付を受ける輸入の許可があったことを証する書類などです。
要点3 帳簿の書き方で認められていること
帳簿の記載は、申告時に請求書等を個々に確認することなく仕入控除税額を計算できる程度であれば差し支えありません。請求書等が一品ごとの詳細な記載でも、帳簿には「野菜」「魚類」「食料品」のように商品の一般的な総称でまとめて記載できます。経費に属する課税仕入れで複数の種類を一度に購入したときは「文房具ほか」「文房具等」でもかまいません。ただし、課税商品と非課税商品(ビールと贈答用ビール券など)、標準税率と軽減税率の対象商品があるときは区分して記載します。
電気・ガス・水道のように一定期間ごとに請求される取引は、年月日をその一定期間(「○月分」でも可)とできます。同一の商品を一定期間内に複数回購入し、請求書等に一回ごとの明細が記載または添付されているときも、年月日をその期間、金額を合計額とできます。相手方の氏名または名称は、取引先名簿などで特定できれば「鈴木商店」のような略称、電話番号が明らかであることなどで特定できれば屋号でも差し支えありません。一方、法人税法で認められる帳簿代用書類は消費税の帳簿には当たりません。伝票会計の伝票を勘定科目別・日付別に整理し日計表等を付けた伝票綴りは帳簿の保存として扱われますが、別に請求書等の保存は必要です。
要点4 特定課税仕入れは、課税売上割合95%以上なら「なかったもの」
要点1の特定課税仕入れは、国内の事業者が国外事業者から受けた事業者向け電気通信利用役務の提供と特定役務の提供(芸能・スポーツ等)で、受けた側が申告・納税するリバースチャージ方式の対象です。No.6497 は、リバースチャージ方式の適用を受ける場合(課税売上割合が95パーセント未満の場合)は帳簿のみの保存で仕入税額控除ができ、適用を受けない場合(95パーセント以上の場合)は仕入税額控除ができないとしています。なお、95パーセント未満の課税期間は、特定課税仕入れも含めて、控除できる額を個別対応方式または一括比例配分方式で計算します(No.6401)。申告が必要かどうかと、控除できる額は別の判断です。
No.6118 によると、一般課税で課税売上割合が95パーセント以上の課税期間と、簡易課税制度または2割特例が適用される課税期間は、当分の間、特定課税仕入れはなかったものとされます。この場合は申告納税義務がなく、仕入税額控除のみを行うこともできません。つまり、95パーセント以上の期間に控除できないのは、そもそも申告の対象にならないからです。
設例で確かめる
Q社(一般課税、課税売上割合97%)の帳簿の記載です(架空)。
| ① スーパーで茶菓子と洗剤を一度に購入 | 軽減税率と標準税率を区分して記載 |
| ② 文房具と雑貨を一度に購入(経費) | 「文房具ほか」で記載してよい |
| ③ 10月分の電気料金 | 年月日は「10月分」でよい |
| ④ 取引先名簿のある「鈴木商店」からの仕入れ | 略称で記載してよい |
| ⑤ 国外事業者からの事業者向け電気通信利用役務の提供 | 課税売上割合95%以上なので、なかったものとされる |
⑤は課税売上割合が95パーセント未満の課税期間なら、リバースチャージ方式で申告し、控除できる額は個別対応方式または一括比例配分方式で計算します(No.6401)。
例外と注意点
- 帳簿のみで控除できる取引公共交通機関特例や自動販売機特例など、一定の取引は帳簿のみの保存で控除できます。帳簿の記載事項が加わります(No.6496)。
- 少額特例一定規模以下の事業者の税込1万円未満の課税仕入れ(令和11年9月30日まで)も帳簿のみで控除できます(No.6496)。
- 飲食料品の税率原文は令和9年4月1日から2年間、飲食料品の譲渡の税率を引き下げるとしています。2026年10月時点では改正案で、法案の成立が前提です(特設サイト)。
よくある間違い
- 帳簿の支払対価を税抜で書いている帳簿の記載事項は、消費税額等を含む支払対価の額です。
- 軽減税率の対象品目の旨を書いていない記号や税率区分欄で、軽減税率の対象である旨を記載します。
- 税率の違う商品を「ほか」でまとめている課税・非課税、標準税率・軽減税率は区分して記載します。
- 仕入明細書を相手方の確認なしで保存している仕入明細書等は、相手方の確認を受けたものに限られます。
- 帳簿代用書類で帳簿の要件を満たすと考えている帳簿代用書類は、消費税の仕入税額控除の帳簿には当たりません。
実務の確認手順
- 取引の種類を確かめる課税仕入れ・特定課税仕入れ・保税地域からの引取りのどれか。
- 帳簿の項目を確かめる課税仕入れは4項目(軽減対象ならその旨、支払対価は税込)。
- 請求書等の種類と記載事項を確かめる適格請求書6項目、適格簡易請求書は受け手の氏名不要で税額等または税率、仕入明細書等は相手方の確認。
- まとめ記載・略称の条件を確かめる税率・課非が同じか、明細の添付があるか、相手方を特定できるか。
- 特定課税仕入れの扱いを確かめるその期の課税売上割合が95%以上か、簡易課税・2割特例の適用か(No.6118)。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項(令和8年4月1日現在法令等。消費税法2条、4条、5条、30条、57条の4、消費税法施行令49条、平成27年改正法附則42条)、No.6118 国境を越えた役務の提供に係る消費税の課税関係、No.6496 仕入税額控除をするための帳簿及び請求書等の保存、インボイスQ&A問110(いずれも2026年11月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1消費税の仕入税額控除の適用を受けるための基本的な要件は何ですか?答えを見る ▼閉じる ▲
仕入税額控除の適用を受けるためには、法定事項が記載された帳簿および請求書等(適格請求書、適格簡易請求書、仕入明細書等を含む)を保存することが要件とされています。また、軽減税率と標準税率の複数税率に対応するため、取引を税率ごとに区分して記帳する「区分経理」を行う必要があります。
Q2通常の「課税仕入れ」の場合、帳簿に記載すべき4つの主要な事項を挙げてください。答えを見る ▼閉じる ▲
課税仕入れの場合、帳簿には「課税仕入れの相手方の氏名または名称」、「課税仕入れを行った年月日」、「課税仕入れに係る資産または役務の内容」(軽減税率の対象品目ならその旨も)、「課税仕入れに係る支払対価の額」(消費税額等を含む税込の額)の4つの事項を記載する必要があります。
Q3「適格請求書」に記載が必要な6つの項目を挙げてください。答えを見る ▼閉じる ▲
適格請求書には、「適格請求書発行事業者の氏名または名称および登録番号」、「課税資産の譲渡等を行った年月日」、「課税資産の譲渡等の内容」、「税率ごとに区分した合計金額および適用税率」、「消費税額等」、「書類の交付を受ける事業者の氏名または名称」の6項目を記載する必要があります。
Q4「適格請求書」と「適格簡易請求書」の記載事項における主な違いは何ですか?答えを見る ▼閉じる ▲
適格簡易請求書は、小売業など不特定かつ多数の者に販売する事業で発行されるもので、「書類の交付を受ける事業者の氏名または名称」の記載が不要です。また、「消費税額等」と「適用税率」は、いずれか一方を記載すればよいとされています。
Q5「特定課税仕入れ」とはどのような取引を指しますか?また、どのような場合にリバースチャージ方式が適用されますか?答えを見る ▼閉じる ▲
特定課税仕入れとは、国外事業者から受けた事業者向け電気通信利用役務の提供や、芸能・スポーツ等の役務の提供(特定役務の提供)を指します。課税売上割合が95パーセント未満で一般課税の場合にリバースチャージ方式が適用され、申告が必要になります。その特定課税仕入れも仕入税額控除の対象になり(帳簿のみの保存で可)、控除できる額は個別対応方式または一括比例配分方式で計算します(No.6401)。一般課税で課税売上割合が95パーセント以上の課税期間や、簡易課税制度・2割特例が適用される課税期間は、当分の間、特定課税仕入れはなかったものとされ、申告も控除も行いません(No.6118)。
Q6軽減税率の対象品目を含む取引を帳簿に記載する際、どのような点に注意すべきですか?答えを見る ▼閉じる ▲
軽減税率の対象品目を含む取引を帳簿に記載する場合、その旨を明記する必要があります。具体的には、「※」などの記号を付記する方法や、税率区分欄を設けて税率または税率コードを記載する方法があります。
Q7法人税法で認められている「帳簿代用書類」の保存は、消費税の仕入税額控除の要件として認められますか?その理由も説明してください。答えを見る ▼閉じる ▲
認められません。法人税法上の「帳簿代用書類」は、消費税の仕入税額控除の要件とされる帳簿には該当しないため、それだけでは帳簿の保存要件を満たしたことにはなりません。法定事項が記載された帳簿を別途作成・保存する必要があります。
Q8保税地域から課税貨物を引き取る場合、仕入税額控除の要件として保存すべき書類は何ですか?また、その書類にはどのような事項が記載されていますか?答えを見る ▼閉じる ▲
保税地域から課税貨物を引き取る場合は、税関長から交付される「輸入許可書等」を保存する必要があります。この書類には、納税地を所轄する税関長、引取年月日、課税貨物の内容、消費税の課税標準額および消費税額、書類の交付を受ける事業者の氏名または名称などが記載されています。
Q9帳簿に記載する課税仕入れの相手方の氏名または名称について、どのような場合に略称の使用が認められますか?答えを見る ▼閉じる ▲
正式名称が記載された取引先名簿が備え付けられているなど、相手方が特定できる状況にあれば、「田中」や「鈴木商店」のような略称での記載が認められます。また、屋号等であっても、電話番号が明らかであるなど相手方が特定できれば差し支えありません。
Q10複数の商品を一度に購入した場合、帳簿の「課税仕入れに係る資産または役務の内容」はどのように記載することができますか?答えを見る ▼閉じる ▲
例えば、建設会社が文房具と雑貨を購入した場合など、経費に属する課税仕入れであれば、「文房具ほか」や「文房具等」と記載することが認められます。ただし、課税商品と非課税商品、または標準税率と軽減税率の対象商品が混在する場合は、それぞれ区分して記載する必要があります。