📓 学習ノート
 📘 部長ノート
この記事で判断できること:簡易課税制度の事業区分(第1種〜第6種)
国税庁タックスアンサーの「No.6509 簡易課税制度の事業区分」について解説します。
簡易課税制度では、どの事業区分に当たるかで仕入控除税額が変わります。国税庁タックスアンサー No.6509 の内容を、「6つの事業区分と判定の単位」「境目になりやすい取引の扱い」「サービス業と飲食店業の線引き」の3点に絞って整理します。制度の要件・計算・届出は No.6505、卸売業の詳細は No.6517 で扱います。
この記事の結論
簡易課税の事業区分は第1種(90%)〜第6種(40%)の6つで、判定は原則として取引(課税資産の譲渡等)ごとに行います。本業がサービス業でも、使っていた固定資産を売れば第4種です。第3種・第5種・第6種は、おおむね日本標準産業分類の大分類を基礎に判定します。
会社の業種がサービス業だから、売上げはすべて第5種
取引ごとに判定する
取引ごとに区分し、固定資産の売却は第4種で計算する
原文どおりの扱い
- 1第1種は他の事業者への販売、第2種はそれ以外への販売(小売業)です。業務用小売でも、事業者への販売であることが帳簿・書類で明らかなら第1種になります。
- 2製造問屋、建設工事の全部を下請けに出す元請、天然水の瓶詰販売、新聞・書籍の発行は第3種。加工賃を対価とする役務の提供は第4種ですが、運輸通信・金融保険・サービス業に当たるものは第5種です。
- 3ホテルの飲食は、食事代込みの宿泊料金なら全額が第5種。宿泊者以外も使えてその場で精算する施設での提供や、宿泊料と区分して領収する特別料理・飲料は飲食店業(第4種)です。
要点1 6つの区分と、取引ごとの判定
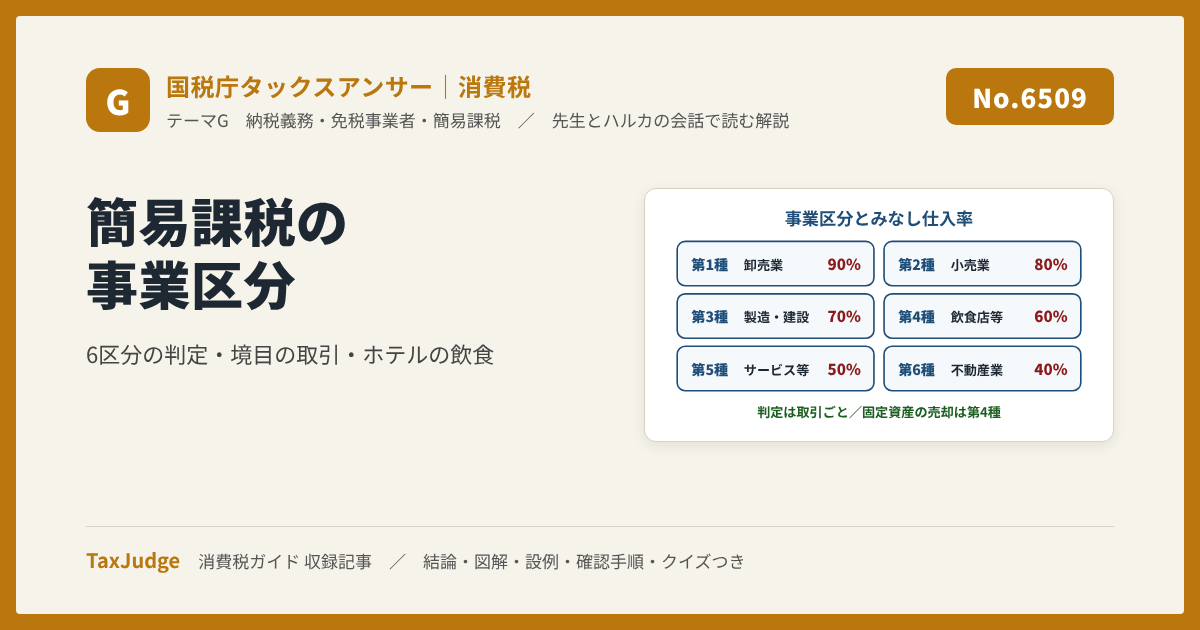
簡易課税制度では、事業形態により第1種から第6種までの6つの事業に区分し、それぞれの事業の課税売上高に、第1種90パーセント、第2種80パーセント、第3種70パーセント、第4種60パーセント、第5種50パーセント、第6種40パーセントのみなし仕入率を適用して仕入控除税額を計算します。第1種事業は卸売業(他の者から購入した商品をその性質、形状を変更しないで他の事業者に対して販売する事業)、第2種事業は小売業(同様の販売で第1種以外のもの)と農業・林業・漁業のうち飲食料品の譲渡に係る事業です。
第3種事業は、飲食料品の譲渡に係る事業を除く農業・林業・漁業、鉱業、建設業、製造業(製造小売業を含みます)、電気業、ガス業、熱供給業および水道業で、第1種・第2種に当たるものと加工賃その他これに類する料金を対価とする役務の提供は除きます。第4種事業は、第1・2・3・5・6種以外の事業で、飲食店業などです。第5種事業は運輸通信業、金融・保険業、サービス業(飲食店業に当たるものを除きます)、第6種事業は不動産業です。どの区分に当たるかは、原則としてその事業者が行う課税資産の譲渡等ごとに判定します。
要点2 境目になりやすい取引 ── 原文の例示
第1種事業には、消費者から購入した商品を品質または形状を変更しないで他の事業者に販売する事業も含まれます。業務用に消費される商品の販売(業務用小売)であっても、事業者に対する販売であることが帳簿、書類等で明らかであれば卸売業に当たります。第2種事業については、食料品小売店が仕入れた食料品に、その小売店舗で軽微な加工をして販売する場合で、加工前の食料品の販売店舗で一般的に行われると認められ、加工後の商品が加工前の商品と同一の店舗で販売されるものは、加工後の商品の販売も第2種として差し支えありません。
第3種事業は、おおむね日本標準産業分類の大分類を基礎に判定し、製造問屋(自己の計算で原材料等を購入し、指示した条件で加工を委託して完成品を販売)、自己が請け負った建設工事の全部を他の者に委託して行う事業、天然水を採取して瓶詰等して販売する事業、新聞・書籍等の発行・出版を行う事業も第3種として扱われます。第4種事業には、事業者が自己で使用していた固定資産の譲渡と、第3種事業から除かれる加工賃その他これに類する料金を対価とする役務の提供が含まれます。ただし、日本標準産業分類の大分類が運輸通信業、金融・保険業、サービス業に当たるものは、加工賃を対価とする役務の提供でも第5種です。
要点3 サービス業と飲食店業の線引き
第5種事業から除かれる「飲食店業に該当するもの」の例として、原文は2つを挙げています。一つは、ホテル内の宴会場、レストラン、バー等のように、宿泊者以外の者でも利用でき、その場で料金の精算をすることもできる施設での飲食物の提供です。もう一つは、宿泊者に対する飲食物の提供のうち、宿泊サービスとセットの夕食等の提供時に注文に応じて行う特別料理、飲料等の提供や、客室内の冷蔵庫で行う飲料等の提供のように、料金体系上も宿泊料金と区分され、精算時に宿泊料と区分して領収されるものです。
一方、「1泊2食付で2万円」のように食事代込みで宿泊料金が定められている場合は、その料金の全額が第5種事業の対価となります。第6種事業は、日本標準産業分類の大分類の区分が不動産業に当たるものです。同じホテルの中でも、料金の決め方と精算の仕方で事業区分が分かれる点に注意します。
要点4 不要物品・加工くず・固定資産等の売却
本業以外の売却収入も、取引ごとに区分します。原文の関連Q&A(消費税法基本通達13-2-8、13-2-9)によると、第1種または第2種事業を営む事業者が不要となった段ボール箱等(不要物品)を譲渡する事業は、原則として第4種です。ただし、不要物品が生じた事業区分に属するものとして処理しているときは、それが認められます。製造業者が製造工程等で発生した加工くず、副産物等を譲渡する事業は第3種です。
事業者が自己で使用していた固定資産等を譲渡した場合は、本業の事業の種類にかかわらず第4種です。固定資産等には、建物、建物付属設備、構築物、機械および装置、船舶、航空機、車両および運搬具、工具、器具および備品、無形固定資産のほか、ゴルフ場利用株式等も含まれます。
設例で確かめる
T社(簡易課税、本業は小売業)の売上げの区分です(架空)。
| ① 店頭で消費者に商品を販売 | 第2種(80%) |
| ② 飲食店に業務用食材を販売(帳簿・書類で相手が事業者と明らか) | 第1種(90%) |
| ③ 仕入れた食料品に店舗で一般的な軽微な加工をし、同じ店で販売 | 第2種として差し支えない |
| ④ 配送用トラックを売却 | 第4種(60%) |
| ⑤ 店舗で出た段ボールを売却 | 原則第4種。小売業の区分で処理していれば第2種も可 |
②は事業者への販売であることが帳簿・書類で明らかなので第1種です。③の「軽微な加工」に当たるかは、原文の3つの条件(店舗で一般的な加工・同じ店舗で販売など)で確かめます。
例外と注意点
- 2種類以上の事業の計算区分ごとの率の加重平均(原則法)や75%特例で計算します。区分していない部分は最も低い率です(No.6505)。
- 日本標準産業分類の確認第3種・第5種・第6種は、おおむね日本標準産業分類の大分類を基礎に判定します。原文の関連リンクに、大分類ごとの質疑応答事例があります。
- 令和9年4月の飲食料品の税率引下げ原文は、飲食料品の譲渡を行う事業者を対象に、簡易課税の計算方法の特例が設けられるとしています。2026年10月時点では改正案で、法案の成立が前提です(特設サイト)。
よくある間違い
- 会社の業種で全売上げを一つの区分にしている判定は原則として取引ごとです。
- 固定資産の売却を本業の区分で計算している自己が使っていた固定資産等の譲渡は第4種です。
- 業務用小売を書類なしで第1種にしている事業者への販売が帳簿・書類で明らかな場合に限られます。
- 製造小売業を第2種にしている製造小売業は第3種の製造業に含まれます。
- ホテルの別料金の飲食を第5種にしている宿泊料と区分して領収するものは飲食店業(第4種)です。
実務の確認手順
- 売上げの種類を洗い出す商品販売・製造・サービス・不動産・固定資産の売却・不要物品の売却など。
- 取引ごとに区分を当てはめる相手が事業者か、性質・形状を変えているか、加工賃か、日本標準産業分類の大分類はどこか。
- 判定の根拠を残す事業者への販売を示す請求書、軽微な加工の条件、宿泊と飲食の料金体系など。
- 区分ごとに集計する区分していない部分は最も低い率になる(No.6505)。
- 計算方法を選ぶ原則法・簡便法・75%特例を比べる(No.6505)。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.6509 簡易課税制度の事業区分(令和8年4月1日現在法令等。消費税法37条、消費税法施行令57条、平成28年改正令附則11条の2、消費税法基本通達13-2-1〜9)と関連Q&A「廃材(品)、加工くず等の売却収入」「固定資産等の売却収入の事業区分」、No.6505 簡易課税制度(いずれも2026年11月確認)、国税庁・財務省「消費税率引下げ特設サイト」(2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1簡易課税制度において、仕入控除税額はどのように計算されますか?答えを見る ▼閉じる ▲
簡易課税制度では、売上げに係る消費税額(課税標準額に対する消費税額から売上げに係る対価の返還等の消費税額を控除した額)に、事業区分ごとに定められた「みなし仕入率」を乗じて、仕入控除税額を計算します。実際の仕入税額を集計する代わりに、売上げの税額に一定率を掛けて簡便に算出する仕組みです(No.6505)。
Q2第1種事業(卸売業)の定義について、「性質、形状の変更」の観点から説明してください。答えを見る ▼閉じる ▲
第1種事業は、他の者から購入した商品を、その性質や形状を変更しないで他の事業者に対して販売する事業を指します。商品の加工を行わず、そのままの状態で卸売りすることが条件となります。
Q3「業務用小売」が第1種事業に該当するための要件は何ですか?答えを見る ▼閉じる ▲
業務用に消費される商品の販売であっても、販売先が事業者であることが帳簿や書類等によって明確に証明できる場合に限り、卸売業(第1種事業)に該当します。
Q4食料品小売店が仕入れた商品に加工を施して販売する場合、どのような条件下で第2種事業として認められますか?答えを見る ▼閉じる ▲
その加工が軽微であり、かつ販売店舗で一般的に行われると認められる範囲内であり、さらに加工前と同じ店舗で販売される場合に、第2種事業として認められます。
Q5第3種事業に該当する「製造問屋」とは、どのような事業形態を指しますか?答えを見る ▼閉じる ▲
自己の計算において原材料等を購入し、それをあらかじめ指示した条件に従って下請加工させて完成品とする事業形態を指します。これは第3種事業に含まれます。
Q6自己が請け負った建設工事の全行程を下請けに施工させる場合、事業区分はどう判定されますか?答えを見る ▼閉じる ▲
建設工事の元請けとして工事を請け負い、その全部を下請けに施工させる場合であっても、その事業は第3種事業に該当するものとして取り扱われます。
Q7事業者が業務で使用していた固定資産を売却した場合、どの事業区分に該当しますか?答えを見る ▼閉じる ▲
事業者が自己において使用していた固定資産等(建物、車両、器具備品、無形固定資産のほか、ゴルフ場利用株式等を含みます)を譲渡した場合は、本業の事業の種類にかかわらず第4種事業に該当します(原文の関連Q&A)。
Q8加工賃を対価とする役務の提供を行う事業は、原則としてどの区分になりますか。また、例外はありますか?答えを見る ▼閉じる ▲
原則として第4種事業に該当しますが、その事業者の本来の事業区分が運輸通信業、金融・保険業、サービス業(第5種)に該当する場合は、加工賃の提供であっても第5種事業となります。
Q9ホテル内での飲食物の提供が第5種事業(サービス業)ではなく、飲食店業(第4種)等とみなされるのはどのような場合ですか?答えを見る ▼閉じる ▲
ホテル宿泊者以外も利用でき、その場で精算が可能な施設での提供や、宿泊料とは別に注文・精算される特別料理の提供などは、サービス業から除外され、飲食店業などの区分で判定されます。
Q10宿泊料金に食事代が含まれている「1泊2食付」のプランの場合、事業区分と対価の扱いはどうなりますか?答えを見る ▼閉じる ▲
食事代込みで宿泊料金が定められている場合は、その料金の全額が第5種事業(サービス業)の対価として取り扱われます。