📓 学習ノート
 📘 部長ノート
この記事で判断できること:簡易課税制度の要件と計算
国税庁タックスアンサーの「No.6505 簡易課税制度」について解説します。
解説動画
国税庁タックスアンサー No.6505 の内容を、「適用の要件と計算のしくみ」「2種類以上の事業を営むときの計算」「届出の時期と2年の継続」の3点に絞って整理します。どの事業がどの区分に当たるかは No.6509、課税事業者になるかどうかの判定は No.6501 で扱います。
この記事の結論
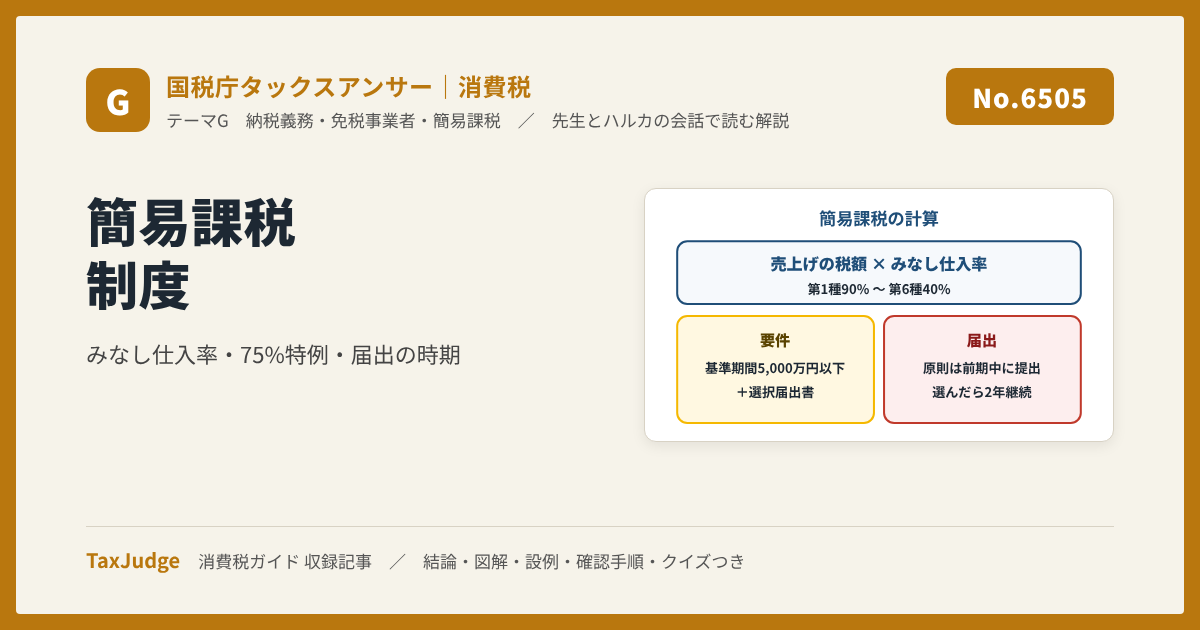
簡易課税制度は、選択届出書を提出した課税事業者が、基準期間の課税売上高が5,000万円以下の課税期間に、売上げの消費税額に事業区分ごとのみなし仕入率(90%〜40%)を掛けて仕入控除税額を計算する制度です。届出は原則として適用したい課税期間の初日の前日までに出し、いったん選ぶと2年間はやめられません。
期が始まってから、今期は簡易課税にしようと届出を出す
原則は前日までに提出
前期のうちに届出を出し、5,000万円以下の期に適用する
原文どおりの扱い
- 1仕入控除税額=(課税標準額に対する消費税額−売上げに係る対価の返還等の税額)×みなし仕入率。第1種90%・第2種80%・第3種70%・第4種60%・第5種50%・第6種40%です。
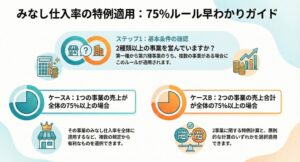
- 22種類以上の事業を営むときは、事業ごとの率で計算します(原則法・簡便法)。1種類で75%以上、または2種類の合計で75%以上なら特例で計算でき、事業ごとに区分していない部分は最も低い率になります。
- 3登録で課税事業者になった免税事業者や、2割特例・3割特例を受けた事業者には、届出時期の特例があります。基準期間の課税売上高が5,000万円を超えた期は適用できず、令和6年10月1日以後に開始する課税期間は、恒久的施設を持たない国外事業者は適用できません。
要点1 要件は「届出」と「基準期間5,000万円以下」、計算は売上げの税額×みなし仕入率
簡易課税制度は、中小事業者の納税事務負担に配慮して設けられた制度です。所轄税務署長に「消費税簡易課税制度選択届出書」を提出した課税事業者は、基準期間(個人事業者は前々年、法人は原則として前々事業年度)の課税売上高が5,000万円以下の課税期間について、売上げに係る消費税額に事業区分ごとのみなし仕入率を乗じた金額を仕入控除税額として控除します。
1種類の事業だけを営む場合の計算式は、仕入控除税額=(課税標準額に対する消費税額−売上げに係る対価の返還等の金額に係る消費税額)×みなし仕入率です。みなし仕入率は、第1種事業(卸売業)90%、第2種事業(小売業など)80%、第3種事業(製造業・建設業など)70%、第4種事業(他の区分に当たらない事業)60%、第5種事業(運輸通信業・金融保険業・サービス業)50%、第6種事業(不動産業)40%です(区分の詳細は No.6509)。
要点2 2種類以上の事業 ── 原則法・簡便法と75%特例
2種類以上の事業を営む場合、原則法では、各事業に係る消費税額にそれぞれのみなし仕入率を掛けた合計を、各事業に係る消費税額の合計で割った率(加重平均の率)を、全体の税額に掛けます。貸倒回収額がなく、売上対価の返還等の税額を各事業の消費税額から控除しきれない場合にも当たらないときは、各事業の消費税額×みなし仕入率を合計する簡便法でも差し支えありません。
特例として、1種類の事業の課税売上高が全体の75パーセント以上なら、その事業のみなし仕入率を全体に適用できます。3種類以上の事業を営み、特定の2種類の事業の課税売上高の合計が75パーセント以上なら、その2業種のうち率の高い方の事業にはその率を、それ以外の課税売上高には2業種のうち低い方の率を適用できます。一方、2種類以上の事業を営む事業者が課税売上げを事業ごとに区分していない場合、区分していない部分には、その区分していない事業のうち一番低いみなし仕入率が適用されます。
要点3 届出の時期と、2年間の継続
簡易課税制度の適用を受けようとする事業者は、その課税期間の初日の前日までに選択届出書を提出します。特例として、免税事業者が令和5年10月1日から令和11年9月30日までの日の属する課税期間に適格請求書発行事業者の登録を受け、登録日から課税事業者となる場合は、登録日の属する課税期間中に提出すれば、その課税期間から適用を受けられます。また、2割特例や3割特例の適用を受けた事業者は、その翌課税期間に係る確定申告期限までに提出すれば、その翌課税期間から適用を受けられます(翌課税期間が令和8年9月30日以前に終了する課税期間なら、その課税期間の末日まで)。
やめるときは、課税期間の初日の前日までに「消費税簡易課税制度選択不適用届出書」を提出します。ただし、事業を廃止した場合を除き、選択届出書の効力が生ずる課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ提出できません。災害その他やむを得ない事情で期限までに提出できなかった場合は、届出期限の特例が適用できる場合があります(No.6630・6632)。
要点4 選択届出書を出せない期間がある
簡易課税を選ぶつもりでも、届出書そのものを出せない期間があります。No.6501 によると、課税事業者選択届出書を提出した事業者が、課税事業者となった日から2年を経過する日までの間に開始した各課税期間中に調整対象固定資産(税抜100万円以上の固定資産など)の課税仕入れ等を行い、その課税期間を一般課税で申告した場合、原文によると2年間は簡易課税制度選択届出書を提出できません。No.6503 は、新設法人・特定新規設立法人が基準期間のない課税期間中に調整対象固定資産を仕入れて一般課税で申告した場合、その課税期間の初日から3年を経過する日の属する課税期間の初日の前日までは提出できないとしています。
高額特定資産の仕入れ等を行った場合も、一定の期間は簡易課税制度の選択が制限されます(No.6501、詳細は No.6502)。なお、基準期間の課税売上高が5,000万円を超えて適用できなかった期や、1,000万円以下で免税事業者だった期があっても、不適用届出書を出していなければ選択届出書の効力は続いており、その後5,000万円以下(1,000万円超)の課税期間になれば再び簡易課税が適用されます(No.6505 の注意事項・関連Q&A)。
設例で確かめる
S社(3月決算、選択届出書を提出済み)の計算です(架空)。
| ① 小売業だけ。売上げの消費税額 200万円 | 仕入控除税額 200万円×80%=160万円 |
| ② 課税売上高:小売業1,500万円+サービス業500万円(いずれも10%の取引のみと仮定。消費税額は150万円+50万円)、区分あり | 課税売上高の75%が小売業 → 全体に80%を適用できる |
| ③ ②で事業ごとの区分をしていない | 区分していない部分は低い方の50% |
| ④ 基準期間の課税売上高が5,200万円の期 | 届出済みでも簡易課税は適用できない |
| ⑤ ④の翌々期に基準期間が4,800万円に戻った | 不適用届出書を出していなければ再び簡易課税 |
75%特例の判定は課税売上高の割合で行い、計算は消費税額に率を掛けます。②は課税売上高2,000万円のうち小売業が1,500万円(75%)なので特例を使えます。原則法(加重平均)なら150万円×80%+50万円×50%=145万円、特例なら200万円×80%=160万円です。軽減税率の取引が混ざると、税額の割合と課税売上高の割合は一致しません。
例外と注意点
- 国外事業者令和6年10月1日以後に開始する課税期間から、その課税期間の初日に恒久的施設(PE)を持たない国外事業者は適用できません。令和6年9月30日までに届出書を出していても同じです。
- 5,000万円を超えた期届出書を出していても、基準期間の課税売上高が5,000万円を超える課税期間は適用できません。
- 令和9年4月の飲食料品の税率引下げ原文は、飲食料品の譲渡を行う事業者を対象に、簡易課税の計算方法の特例と不適用届出書の提出時期の特例が設けられるとしています。2026年10月時点では改正案で、法案の成立が前提です(特設サイト)。
よくある間違い
- 期が始まってから届出書を出している原則は適用を受けようとする課税期間の初日の前日までです。
- 2割特例からの移行も前期中に出す必要があると思っている翌課税期間の確定申告期限までに出せば、その翌課税期間から適用できます。
- 売上げを事業ごとに区分していない区分していない部分は、一番低いみなし仕入率になります。
- 5,000万円を超えたら届出書の効力も消えると思っている不適用届出書を出さない限り効力は続きます。
- 選んだ翌年にやめられると思っている2年を経過する日の属する課税期間の初日以後でなければ不適用届出書を出せません。
実務の確認手順
- 届出の状況を確かめる選択届出書・不適用届出書の提出の有無と提出日。
- 適用できる期かを確かめる基準期間の課税売上高が5,000万円以下か(国外事業者はPEの有無も)。
- 事業区分ごとに売上げを集計する第1種〜第6種(判定は No.6509)。区分していない部分は最も低い率。
- 計算方法を比べる原則法・簡便法・75%特例のうち、使えるものを比べる。
- 次の期の届出を検討する設備投資の予定、2年の継続、届出できない期間(No.6501・6503)を確かめて期限までに提出する。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.6505 簡易課税制度(令和8年4月1日現在法令等。消費税法30条、37条、消費税法施行令56条、57条、57条の2、消費税法施行規則17条、平成28年改正法附則51条の2、51条の3、消費税法基本通達13-1-3、13-1-3の5、13-1-5の2)と関連Q&A「簡易課税制度選択届出書の効力」、No.6501 納税義務の免除、No.6503 基準期間がない法人の納税義務の免除の特例(いずれも2026年11月確認)、国税庁・財務省「消費税率引下げ特設サイト」(2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1簡易課税制度が導入された主な目的は何ですか?答えを見る ▼閉じる ▲
この制度は、中小事業者の納税事務負担に配慮する観点から設けられました。事業者の選択により、実際の仕入れ税額の計算に代えて、売上げを基礎とした計算を可能にするものです。
Q2簡易課税制度を適用するための最大の要件である「課税売上高」の条件を説明してください。答えを見る ▼閉じる ▲
基準期間(個人事業者は前々年、法人は原則として前々事業年度)における課税売上高が5,000万円以下である必要があります。この金額を超える課税期間については、事前に届出書を提出していても制度を適用できません。
Q3簡易課税制度における「仕入れに係る消費税額」の算出方法の原則を説明してください。答えを見る ▼閉じる ▲
売上げに係る消費税額に、事業の種類(事業区分)ごとに定められた「みなし仕入率」を乗じて算出します。この算出された金額を、売上げに係る消費税額から控除する仕入税額として扱います。
Q4第1種事業(卸売業)と第6種事業(不動産業)の「みなし仕入率」はそれぞれ何パーセントですか?答えを見る ▼閉じる ▲
第1種事業(卸売業)のみなし仕入率は90%、第6種事業(不動産業)のみなし仕入率は40%です。これらは全6区分の事業区分の中で最高値と最低値にあたります。
Q5令和6年10月1日以降、簡易課税制度の適用を受けられなくなる事業者の条件を説明してください。答えを見る ▼閉じる ▲
課税期間の初日において「恒久的施設(PE)」を有しない国外事業者は適用対象外となります。令和6年9月30日までに届出書を提出済みであっても、この条件に該当すれば適用は認められません。
Q62種類以上の事業を営む事業者が、売上げを事業ごとに区分していない場合、どのような取り扱いになりますか?答えを見る ▼閉じる ▲
課税売上げを事業ごとに区分していない場合、その区分されていない部分については、該当する事業のうち最も低いみなし仕入率が適用されます。これにより、仕入控除税額の計算が行われます。
Q7「75パーセントルール」と呼ばれる特例計算について、1種類の事業が大部分を占める場合の扱いを説明してください。答えを見る ▼閉じる ▲
特定の1種類の事業の課税売上高が全体の75%以上を占める場合、その事業のみなし仕入率を全体の課税売上げに対して適用できます。これは2種類以上の事業を営む場合の特例計算の一つです。
Q8簡易課税制度を選択しようとする場合、いつまでに届出書を提出する必要がありますか?答えを見る ▼閉じる ▲
原則として、適用を受けようとする課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を所轄税務署長に提出する必要があります。
Q9適格請求書発行事業者の登録に伴い免税事業者から課税事業者となった場合、届出書の提出期限にどのような特例がありますか?答えを見る ▼閉じる ▲
免税事業者が令和5年10月1日から令和11年9月30日までの日の属する課税期間に適格請求書発行事業者の登録を受け、登録を受けた日から課税事業者となる場合は、その登録日の属する課税期間中に届出書を提出すれば、その課税期間から適用を受けられます。また、2割特例・3割特例の適用を受けた事業者は、その翌課税期間に係る確定申告期限までに提出すれば、その翌課税期間から適用を受けられます(翌課税期間が令和8年9月30日以前に終了する課税期間なら、その課税期間の末日まで)。
Q10一度簡易課税制度を選択した後、その適用をやめる(不適用とする)ためにはどのような制約がありますか?答えを見る ▼閉じる ▲
事業を廃止した場合を除き、「消費税簡易課税制度選択届出書」の効力が生ずる課税期間の初日から2年を経過する日の属する課税期間の初日以後でなければ、不適用届出書を提出できません。やめるときは、やめようとする課税期間の初日の前日までに不適用届出書を提出します。