📓 学習ノート
 📘 部長ノート
この記事で判断できること:出張旅費・宿泊費・日当・通勤手当の扱い
国税庁タックスアンサーの「No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い」について解説します。
解説動画
経費精算で毎月出てくる出張旅費と通勤手当は、相手が従業員なのに課税仕入れになり、しかもインボイスがなくても控除できる、という少し特別な扱いを受けます。国税庁タックスアンサー No.6459 の内容を、「国内出張と海外出張」「通勤手当と所得税の非課税限度」「帳簿のみの保存」の3点に絞って整理します。所得税(源泉徴収)の側の扱いは、源泉所得税ガイドの No.2582・2585 で扱います。
この記事の結論
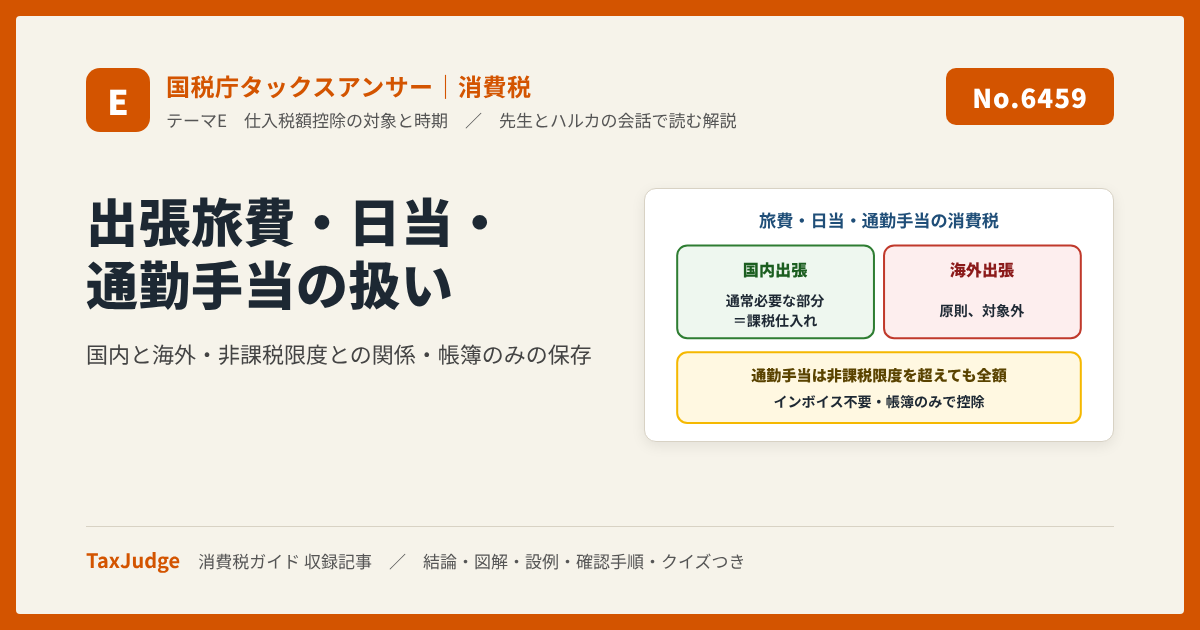
国内の出張・転勤で役員や使用人に支給した出張旅費・宿泊費・日当等は、その旅行について通常必要であると認められる部分が課税仕入れです。海外の出張・転勤分は原則として課税仕入れになりません。通勤手当は通常必要な範囲内なら全額が課税仕入れで、これらは一定の事項を記載した帳簿のみの保存で控除できます。
通勤手当のうち、所得税の非課税限度額を超えた部分を課税仕入れから外す
物差しの取り違え
通勤に通常必要な範囲内なら全額を課税仕入れにする
原文どおりの扱い
- 1国内出張は、支給額のうち通常必要と認められる部分だけが課税仕入れ。日当も対象に含まれます。
- 2通勤手当(通勤定期等の現物支給を含む)は、所得税法上非課税とされる金額を超えていても、通勤のために通常必要な範囲内なら全額が課税仕入れです。
- 3出張旅費等はインボイスの保存が不要で、帳簿のみの保存で控除できます。ただし帳簿には通常の記載事項に加え、帳簿のみの保存で控除できる取引に該当する旨を書きます(No.6497)。従業員等の住所の記載は不要です(インボイスQ&A問110)。
要点1 国内出張は「通常必要な部分」が課税仕入れ。海外出張は原則対象外
国内の出張または転勤のために、役員または使用人に対して支給した出張旅費、宿泊費、日当等については、支給した金額のうちその旅行について通常必要であると認められる部分の金額は、課税仕入れになります。実費の交通費や宿泊費だけでなく、定額で支給する日当も、通常必要と認められる部分であれば課税仕入れに含まれます。
ただし、海外への出張または転勤のために支給した出張旅費、宿泊費、日当等は、原則として課税仕入れになりません。国内か海外かで扱いが大きく分かれるので、精算の段階で行き先を区分しておく必要があります。「通常必要」を超える部分は課税仕入れにならないので、支給額をそのまま全額課税仕入れにするのではなく、通常必要な範囲かを確かめます。インボイスQ&Aの問107は、この判定を所得税基本通達9-3によるとしています。旅行の目的、目的地、行路や期間の長短、宿泊の要否、旅行者の職務内容や地位などからみて判断し、支給額が役員・使用人の全体を通じて適正なバランスが保たれている基準で計算されているか、同業種・同規模の他の使用者が一般的に支給している金額に照らして相当かを勘案します。
要点2 通勤手当は、所得税の非課税限度を超えても全額が課税仕入れ
事業者が使用人等に支給する通勤手当(通勤定期等の現物による支給を含む。)のうち、通勤のために通常必要とする範囲内のものは、所得税法上非課税とされる金額を超えている場合であっても、その全額が課税仕入れになります。
通勤手当には所得税の非課税限度額があり、それを超える部分は給与として源泉徴収の対象になります。しかし、消費税の判断にその限度額は使いません。消費税で見るのは「通勤のために通常必要とする範囲内か」だけです。給与計算で「課税通勤手当」になった部分を、会計側で課税仕入れから外してしまう誤りが起きやすいところです。
要点3 インボイス不要、帳簿のみの保存で控除できる
これら課税仕入れとなる金額については、一定の事項を記載した帳簿のみの保存により仕入税額控除が可能とされています。No.6496 は、請求書等の交付を受けることが困難であると認められる取引として、公共交通機関の3万円未満の運賃などと並べて「従業員等に支給する通常必要と認められる出張旅費等(出張旅費、宿泊費、日当および通勤手当)」を挙げています。
つまり、従業員が新幹線やホテルで受け取った領収書がインボイスかどうかを、出張旅費等として支給したものについて確かめる必要はありません。ただし、帳簿のみの保存で足りるのは「通常必要と認められる」部分に限られます。海外出張分や、通常必要を超える部分は、そもそもこの特例の対象になりません。
要点4 帳簿のみで控除するときの記載事項 ── 従業員等の住所は不要
「帳簿のみ」といっても、何も書かなくてよいわけではありません。No.6497 によると、課税仕入れの帳簿には、相手方の氏名または名称、課税仕入れを行った年月日、資産または役務の内容、支払対価の額を記載します。そして、帳簿のみの保存で仕入税額控除が認められる課税仕入れについて帳簿のみの保存を行う場合には、原則として、これに加えて、①帳簿のみの保存で仕入税額控除が認められるいずれかの仕入れに該当する旨と、②仕入れの相手方の住所または所在地の記載が必要です。
ただし、一定の課税仕入れについては、②の相手方の住所または所在地の記載は不要とされています。インボイスQ&Aの問110は、従業員等に支給する通常必要と認められる出張旅費等(出張旅費、宿泊費、日当および通勤手当)を住所等の記載が不要な取引に含めています。つまり出張旅費等特例では、通常の記載事項に加えて出張旅費等特例に該当する旨を記載すればよく、支給を受ける従業員等の住所の記載は不要です。会計ソフトの摘要に「出張旅費等特例」のような該当する旨を入れる運用にしておくと、記載漏れを防げます。
設例で確かめる
H社(一般課税)が10月に精算した役員・使用人への支給です。①〜⑤は旅費規程どおりの支給で、通常必要と認められる範囲とします。⑥だけは、通常必要と認められる金額を超えて支給した例です。金額は架空です。
| ① 大阪出張の新幹線代(往復) | 課税仕入れ・帳簿のみで控除 |
| ② 大阪出張の宿泊費 | 課税仕入れ・帳簿のみで控除 |
| ③ 大阪出張の日当(規程の定額) | 課税仕入れ・帳簿のみで控除 |
| ④ シンガポール出張の航空券・宿泊費・日当 | 原則、課税仕入れにならない |
| ⑤ 通勤手当(所得税の非課税限度額を超える部分を含む) | 全額が課税仕入れ・帳簿のみで控除 |
| ⑥ 通常必要と認められる金額を超えて支給した宿泊費の差額 | 超える部分は課税仕入れにならない |
⑤は給与計算では一部が課税の通勤手当になっていても、消費税では全額が課税仕入れです。⑥は「通常必要であると認められる部分」を超えるので、その部分は課税仕入れになりません。なお、旅費規程を超えたことと、通常必要な範囲を超えたことは必ずしも一致しません。出張先の事情などから規程額を超える宿泊費が通常必要と認められる場合もあり、判定は問107の要素で行います。①〜③と⑤は、帳簿に該当する旨などを記載すれば、インボイスがなくても控除できます。設例は課税売上高5億円以下・課税売上割合95%以上と仮定しています(そうでなければ No.6401 の方法で控除額を計算します)。
例外と注意点
- 「通常必要」を超える部分は対象外国内出張でも、その旅行に通常必要と認められる部分を超える金額は課税仕入れになりません。
- 海外出張は「原則として」対象外海外への出張・転勤のために支給したものは、原則として課税仕入れになりません。
- 帳簿の記載が控除の要件帳簿のみの保存で控除する場合は、通常の記載事項に加えて該当する旨を記載します(No.6497)。出張旅費等は、従業員等の住所の記載は不要です(Q&A問110)。
- 全額を控除できるとは限らない課税売上高5億円超または課税売上割合95%未満の課税期間は、個別対応方式か一括比例配分方式で計算します(No.6401)。
よくある間違い
- 通勤手当の非課税限度超過分を課税仕入れから外している所得税の非課税限度額は関係ありません。通常必要な範囲内なら全額が課税仕入れです。
- 海外出張の旅費・日当を課税仕入れにしている原則として課税仕入れになりません。
- 日当は実費ではないので対象外にしている通常必要と認められる部分は、日当も課税仕入れです。
- 出張旅費の領収書にインボイスの記載がないので控除していない出張旅費等は帳簿のみの保存で控除できます。
- 帳簿に特例に該当する旨を書いていない帳簿のみで控除するときは、該当する旨の記載が必要です(No.6497)。
実務の確認手順
- 支給先を確かめる役員・使用人への支給か。派遣社員等・内定者等への支払はインボイスQ&A問107-3で確認。
- 国内か海外かを区分する海外への出張・転勤のための支給は、原則として課税仕入れにしない。
- 通常必要な範囲かを確かめる旅費規程だけでなく、目的・行き先・期間・役職、社内の支給のバランスなどから判断し(Q&A問107)、超える部分は課税仕入れから外す。
- 通勤手当は所得税の区分と切り離す通勤のために通常必要な範囲内なら全額を課税仕入れにする。
- 帳簿の記載を確かめる通常の記載事項に加え、出張旅費等特例に該当する旨(No.6497)。従業員等の住所の記載は不要(Q&A問110)。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い(令和8年4月1日現在法令等。消費税法30条、消費税法施行令49条、消費税法施行規則15条の4、消費税法基本通達11-6-4、11-6-5。関連する「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問107・107-2・107-3・108。帳簿の記載は同Q&A問110)、No.6496 仕入税額控除をするための帳簿及び請求書等の保存、No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1役員や使用人に支給される国内出張の旅費、宿泊費、日当は、消費税法上どのように取り扱われますか?答えを見る ▼閉じる ▲
国内の出張または転勤のために役員や使用人に支給された出張旅費、宿泊費、日当等のうち、その旅行について通常必要であると認められる部分の金額は、課税仕入れとして扱われます。これにより、事業者は支払った消費税額を控除することができます。
Q2国内出張旅費などが課税仕入れとして認められるためには、どのような条件を満たす必要がありますか?答えを見る ▼閉じる ▲
国内出張旅費などが課税仕入れとして認められるためには、支給した金額が「その旅行について通常必要であると認められる部分」であることが条件となります。この範囲内の金額が課税仕入れの対象となります。
Q3海外への出張または転勤のために支給される旅費、宿泊費、日当の原則的な取り扱いはどのようになりますか?答えを見る ▼閉じる ▲
海外への出張または転勤のために支給された出張旅費、宿泊費、日当は、原則として課税仕入れにはなりません。これは、消費税が国内の取引を対象とするためです。
Q4国内出張と海外出張では、なぜ消費税の取り扱いに違いがあるのでしょうか?(資料から推測して回答してください)答えを見る ▼閉じる ▲
資料には明記されていませんが、消費税は国内における商品の販売やサービスの提供を課税対象とする税金です。そのため、国内での移動や宿泊は課税対象(課税仕入れ)となる一方、国外での役務提供は原則として対象外(不課税仕入れ)となるためと考えられます。
Q5使用人等に支給される通勤手当は、消費税法上どのように扱われますか?答えを見る ▼閉じる ▲
事業者が使用人等に支給する通勤手当は、通勤のために通常必要とする範囲内のものであれば、その全額が課税仕入れになります。これには、通勤定期券などの現物支給も含まれます。
Q6通勤手当が所得税法上の非課税限度額を超えて支給された場合、消費税の課税仕入れの扱いは変わりますか?答えを見る ▼閉じる ▲
変わりません。通勤のために通常必要とする範囲内の通勤手当であれば、所得税法上の非課税とされる金額を超えている場合であっても、消費税法上はその全額が課税仕入れとして扱われます。
Q7この文書で説明されている出張旅費や通勤手当について、事業者が仕入税額控除を受けるためには、どのような保存義務がありますか?答えを見る ▼閉じる ▲
これらの経費について仕入税額控除を受けるためには、一定の事項を記載した帳簿のみを保存することで認められます。
Q8この文書が対象としている税目は何ですか?答えを見る ▼閉じる ▲
この文書が対象としている税目は「消費税」です。
Q9資料に記載されている関連Q&Aのうち、「出張旅費、宿泊費、日当等」に関連する問番号を一つ挙げてください。答えを見る ▼閉じる ▲
関連するQ&Aとして、問107、問107-2、または問107-3のいずれかを挙げることができます。これらは出張旅費等の具体的なケースについて解説しています。
Q10通勤手当に関連するQ&Aの問番号は何ですか?答えを見る ▼閉じる ▲
通勤手当に関連するQ&Aの問番号は「問108」です。