📓 学習ノート
 📘 部長ノート
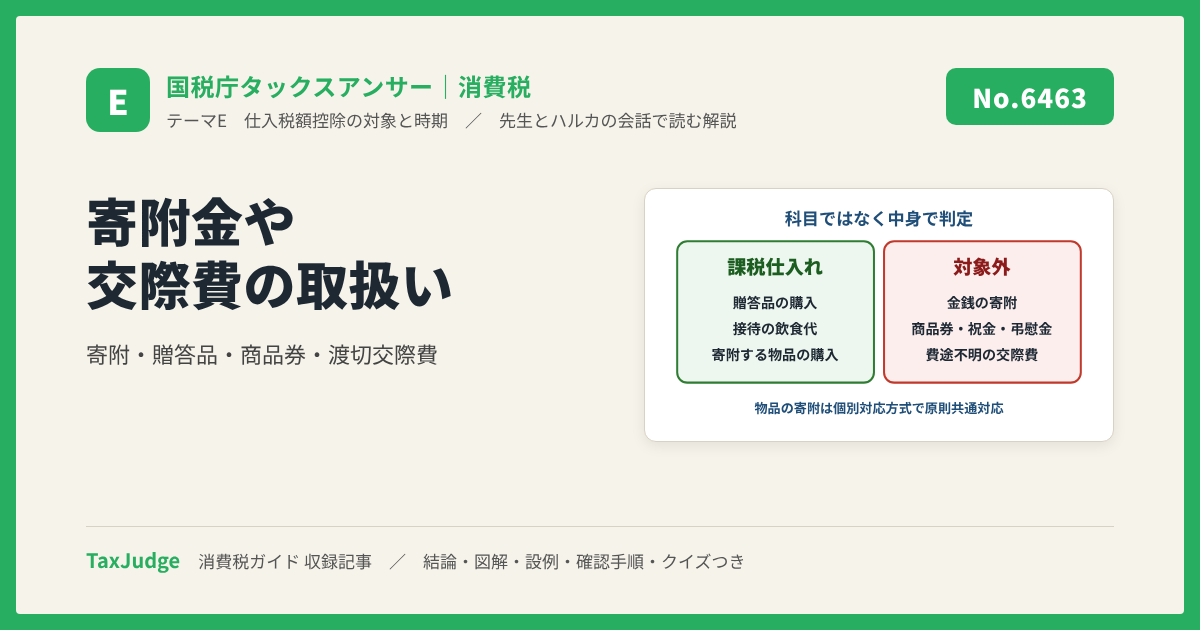
この記事で判断できること:寄附金・交際費の扱い
国税庁タックスアンサーの「No.6463 寄附金や交際費の取扱い」について解説します。
解説動画
寄附金や交際費は、勘定科目が同じでも中身によって課税仕入れになるものとならないものが混ざります。国税庁タックスアンサー No.6463 の内容を、「寄附金は原則として課税仕入れにならない」「物品を買って寄附すれば購入代金は課税仕入れ」「交際費は原則課税仕入れだが、商品券・祝金・費途不明は除く」の3点に絞って整理します。法人税の交際費等の損金不算入額との関係は No.6917 で扱います。
この記事の結論
寄附金の支出は、対価を得て行われる取引ではないので課税仕入れになりません。ただし、名目は寄附でも対価性が認められる場合や、物品を購入して寄附した場合のその購入代金は課税仕入れです。交際費は、贈答品の購入代金や接待の飲食代なら原則として課税仕入れですが、商品券の交付、祝金・餞別・弔慰金は課税仕入れにならず、使途が明らかでない渡切交際費などは仕入税額控除の対象になりません。
「交際費」の科目にある支出をすべて課税仕入れで処理した
商品券・祝金は対象外
贈答品・飲食代は課税、商品券・祝金・費途不明は対象外と分けた
原文どおりの区分
- 1判定の物差しは勘定科目ではなく、対価を払って物品やサービスを受けたかです。
- 2商品券は購入時には課税仕入れにならず、物品と引き換えた事業者の課税仕入れになります(消基通11-3-7)。
- 3物品を買って寄附した場合、個別対応方式では原則として共通対応に区分します(消基通11-2-17)。
要点1 寄附金 ── 金銭の寄附は対象外、物品の購入代金は課税仕入れ
原文によると、寄附金の支出は、対価を得て行われる取引ではありませんので、課税仕入れとはなりません。ただし、名目は寄附であっても、その寄附に対価性が認められる場合には課税仕入れとなります。受け取る側について消基通5-2-14は、寄附金、祝金、見舞金等は原則として資産の譲渡等の対価に当たらないが、資産の譲渡等の対価とは別に寄附金等の名目で受領した金銭が、実質的にその対価を構成すべきものと認められるときは対価に当たるとしています。名目ではなく実質で判定するということです。
また原文は、金銭による寄附は課税仕入れとなりませんが、物品を購入して寄附した場合には、その物品の購入代金は課税仕入れとなるとしています。寄附という行為そのものではなく、その前に事業者から物品を買った取引が課税仕入れになります。消基通11-2-17も、事業者がした金銭による寄附は課税仕入れに該当しないとしたうえで、金銭以外の資産を贈与した場合のその資産の取得が課税仕入れ等に該当することを前提に、個別対応方式での区分を示しています(要点4)。
要点2 交際費 ── 贈答品と接待の飲食代は原則課税仕入れ
原文によると、交際費については、その支出がお中元やお歳暮のように得意先への贈答品としての物品の購入代金や、得意先の接待のための飲食代の支払である場合には、原則として課税仕入れとなります。自社が対価を払って物品を買ったり、飲食のサービスを受けたりしているからです。
ただし、得意先へ商品券の交付をする場合や、祝金、餞別、弔慰金などを支出した場合には、課税仕入れとなりません。祝金や弔慰金は金銭を渡すだけで、自社は物品やサービスを受けていません。商品券については、消基通11-3-7が、物品切手等は購入時においては課税仕入れには該当せず、物品の引換給付を受けた時にその引換給付を受けた事業者の課税仕入れとなるとしています。得意先に交付した商品券は得意先が引き換えるので、交付した自社には課税仕入れが生じません。
要点3 使途が明らかでない交際費は控除の対象外
原文は、渡切交際費などで、その使途が明らかにされていない場合には、仕入税額控除の対象とならないとしています。役員や従業員に一定額を渡して精算を求めない渡切交際費は、実際に何に使われたのか分からなければ、課税仕入れに当たるかどうかも判断できません。
消基通11-2-23は、事業者が課税仕入れ等の税額の控除に係る帳簿及び請求書等を保存しない場合(災害等により保存できなかった場合を除く)には、その保存がない課税仕入れ等の税額について仕入税額控除を適用できないとし、例として、課税仕入れに関する記録がない場合のほか、交際費、機密費等の名義で支出した金額でその費途が明らかでないものを挙げています。接待の飲食代でも、記録と請求書等がそろっていなければ控除できないということです。
要点4 物品の寄附は個別対応方式で「共通対応」
原文にはありませんが、課税売上割合が95%未満などで個別対応方式により仕入控除税額を計算する事業者は、寄附のために買った物品の区分にも注意が必要です。消基通11-2-17は、金銭以外の資産を贈与した場合のその資産の取得が課税仕入れ等に該当するときにおける個別対応方式の適用に当たっては、その課税仕入れ等は、原則として課税資産の譲渡等とその他の資産の譲渡等に共通して要するものに該当するものとして取り扱うとしています。
個別対応方式では、課税仕入れ等を「課税資産の譲渡等にのみ要するもの」「その他の資産の譲渡等にのみ要するもの」「共通して要するもの」に区分し、共通して要するものは課税売上割合(または承認を受けた課税売上割合に準ずる割合)を掛けた額だけ控除します(No.6401)。寄附した物品の購入代金は、課税仕入れであっても、課税売上げにのみ要するものとして全額を控除するわけではありません。全額控除の要件(課税売上高5億円以下かつ課税売上割合95%以上)を満たす期であれば、この区分は控除額に影響しません。
設例で確かめる
製造業S社(3月決算の法人)の当月の寄附金・交際費の支出です(金額は架空・税込み)。
| ① 地元自治体への現金の寄附 | 課税仕入れにならない |
| ② 福祉施設に贈る車椅子を販売店から購入 | 課税仕入れ(個別対応方式は原則共通対応) |
| ③ 得意先へのお歳暮(百貨店で品物を購入) | 課税仕入れ |
| ④ 得意先へのお歳暮(百貨店の商品券) | 課税仕入れにならない |
| ⑤ 得意先との会食の飲食代 | 課税仕入れ |
| ⑥ 取引先社長の葬儀の香典・弔慰金 | 課税仕入れにならない |
| ⑦ 役員への渡切交際費(使途の記録なし) | 仕入税額控除の対象外 |
②は寄附のための支出ですが、車椅子を事業者から買った取引なので購入代金は課税仕入れです。③と④は同じお歳暮でも、品物か商品券かで扱いが分かれます。⑤も、記録と請求書等の保存がなければ控除を受けられません(消基通11-2-23)。⑦は使途が明らかでないので、課税仕入れに当たるものが含まれていても仕入税額控除の対象になりません。
例外と注意点
- 名目が寄附でも対価性があれば課税仕入れ寄附金の名目でも、実質的に資産の譲渡等の対価と認められるものは対価です(原文、消基通5-2-14)。
- 商品券は自ら引き換える場合だけ課税仕入れになり得る物品切手等は購入時は課税仕入れでなく、引換給付を受けた事業者の課税仕入れです。自社で引き換えるものについては、一定の場合に購入日の属する課税期間の課税仕入れとする扱いもあります(消基通11-3-7)。
- 帳簿と請求書等の保存接待の飲食代などの課税仕入れも、帳簿と請求書等を保存しなければ控除できません(消基通11-2-23)。
よくある間違い
- 交際費の科目をすべて課税仕入れにしている商品券の交付・祝金・餞別・弔慰金は課税仕入れになりません。
- 物品を買って寄附した代金を対象外にしている物品の購入代金は課税仕入れです。金銭の寄附と分けます。
- 寄附した物品を「課税売上げにのみ要する」にしている個別対応方式では原則として共通対応です(消基通11-2-17)。
- 渡切交際費を飲食代として控除している使途が明らかでなければ控除の対象になりません(消基通11-2-23)。
実務の確認手順
- 渡したものを確かめる金銭・商品券か、購入した物品か、飲食などのサービスか。
- 対価性を確かめる寄附の名目でも、広告掲載などの見返りがないか(消基通5-2-14)。
- 商品券は誰が引き換えるかを見る得意先に交付するなら課税仕入れにならない(消基通11-3-7)。
- 使途の記録と請求書等をそろえる渡切交際費は精算方式にし、費途を明らかにする(消基通11-2-23)。
- 個別対応方式の区分を確かめる寄附した物品の購入は原則として共通対応(消基通11-2-17)。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.6463 寄附金や交際費の取扱い(令和8年4月1日現在法令等。消費税法基本通達5-2-14、11-2-17、11-2-23、11-3-7)、消費税法基本通達 第5章第2節、同 第11章第2節、同 第11章第3節(いずれも2026年11月確認)、No.6401 仕入控除税額の計算方法(2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1原則として、寄附金の支出はなぜ課税仕入れとならないのですか?答えを見る ▼閉じる ▲
寄附金の支出は、対価を得て行われる取引ではないため、原則として課税仕入れにはなりません。
Q2名目が「寄附」であっても、課税仕入れとして扱われるのはどのような場合ですか?答えを見る ▼閉じる ▲
名目が寄附であっても、その寄附に対価性が認められる場合には、例外的に課税仕入れとして扱われます。
Q3金銭で寄附する場合と、物品を購入して寄附する場合の消費税法上の扱いの違いを説明してください。答えを見る ▼閉じる ▲
金銭による寄附は課税仕入れとなりませんが、物品を購入して寄附した場合、その物品の購入代金は課税仕入れとして扱われます。
Q4交際費の支出は、一般的にどのように扱われますか?例を一つ挙げて説明してください。答えを見る ▼閉じる ▲
交際費のうち、得意先への贈答品の購入代金や接待のための飲食代などは、原則として課税仕入れとなります。例えば、得意先への贈答品としてお中元やお歳暮を購入した代金は、課税仕入れに該当します。ただし、商品券の交付や祝金・弔慰金など、課税仕入れに該当しない支出もあります。
Q5得意先へ商品券を交付した場合、その支出は課税仕入れに該当しますか?理由も述べてください。答えを見る ▼閉じる ▲
得意先へ商品券を交付した場合、その支出は課税仕入れに該当しません。商品券などの物品切手等は購入時には課税仕入れに該当せず、物品の引換給付を受けた事業者の課税仕入れとなります(消費税法基本通達11-3-7)。得意先に交付した商品券は得意先が引き換えるため、交付した事業者の課税仕入れにはなりません。
Q6得意先への祝金や弔慰金の支払いは、なぜ課税仕入れとならないのですか?答えを見る ▼閉じる ▲
祝金や弔慰金などの支出は、物品の購入や役務の提供を伴わないため、対価性のある取引とは見なされず、課税仕入れとなりません。
Q7「渡切交際費」とはどのようなもので、税法上どのように扱われる可能性がありますか?答えを見る ▼閉じる ▲
「渡切交際費」で、その使途が明らかにされていないものは、仕入税額控除の対象となりません。
Q8この資料で解説されている税の取扱いは、どの税目を対象としていますか?答えを見る ▼閉じる ▲
この資料で解説されている内容は、消費税を対象としています。
Q9仕入税額控除の対象とならない交際費の具体例を2つ挙げてください。答えを見る ▼閉じる ▲
仕入税額控除の対象とならない交際費の例として、「得意先への商品券の交付」と「使途が明らかにされていない渡切交際費」が挙げられます。
Q10資料に記載されている、寄附金や交際費の取扱いに関する根拠法令等は何ですか?答えを見る ▼閉じる ▲
根拠法令等として、「消基通5-2-14、11-2-17、11-2-23、11-3-7」が記載されています。