📓 学習ノート
 📘 部長ノート
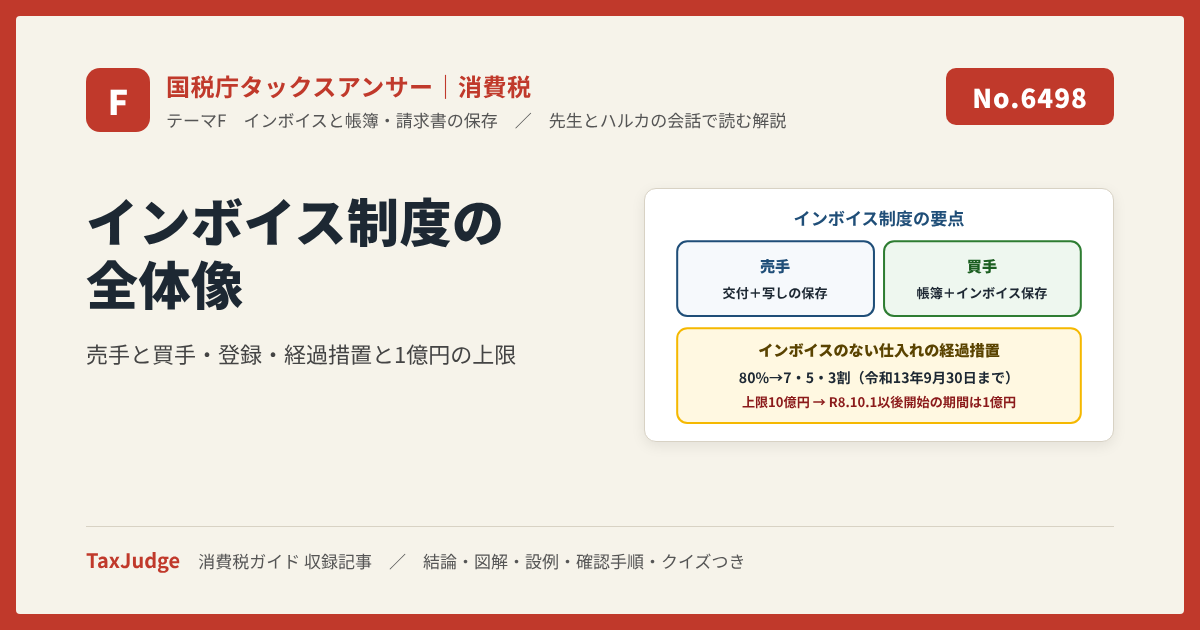
この記事で判断できること:適格請求書等保存方式(インボイス制度)の全体像
国税庁タックスアンサーの「No.6498 適格請求書等保存方式(インボイス制度)」について解説します。
解説動画
令和5年10月に始まったインボイス制度は、請求書の発行・受取りと仕入税額控除のすべての取引に関わります。国税庁タックスアンサー No.6498 の内容を、「売手と買手の義務・要件」「登録制度」「インボイスのない仕入れの経過措置」の3点に絞って整理します。帳簿と請求書等の保存の詳細は No.6496・6497、軽減税率との関係は No.6102 で扱います。
この記事の結論
インボイス制度では、一定の事項を記載した帳簿と適格請求書(インボイス)等の保存が仕入税額控除の要件です。インボイスを交付できるのは税務署長の登録を受けた適格請求書発行事業者だけで、免税事業者や消費者からの仕入れは原則控除できませんが、令和13年9月30日までは一定割合を控除できる経過措置があります。
免税事業者からの仕入れも、請求書があるから全額控除する
インボイスではない
免税事業者等からの仕入れは経過措置の割合だけ控除し、帳簿にその旨を記載する
原文どおりの扱い
- 1売手(発行事業者)は、交付が困難な一定の場合を除き、課税事業者の相手方の求めに応じてインボイスを交付し、写しを保存する義務があります。
- 2登録は課税事業者が受けられます。登録番号はT+法人番号(法人番号がなければT+13桁)で、公表サイトに掲載されます。登録すると基準期間の課税売上高にかかわらず納税義務は免除されません。
- 3インボイスのない仕入れの経過措置は80%、7・5・3割と段階的に下がり、一の免税事業者等からの対象仕入れが年10億円(令和8年10月1日以後に開始する課税期間は1億円)を超える部分は対象外です。
要点1 売手は「交付と写しの保存」、買手は「帳簿と請求書等の保存」
適格請求書とは、売手が買手に対し正確な適用税率や消費税額等を伝えるための手段であり、一定の事項が記載された請求書や納品書その他これらに類するものをいいます。適格請求書は、税務署長の登録を受けた適格請求書発行事業者でなければ交付できません。
売手である適格請求書発行事業者には、適格請求書を交付することが困難な一定の場合を除き、原則として、取引の相手方(課税事業者に限ります)の求めに応じて適格請求書等を交付する義務と、交付した適格請求書等の写しを保存する義務が課されます。買手の側では、適格請求書などの請求書等の交付を受けることが困難な一定の場合を除き、一定の事項を記載した帳簿と請求書等の保存が仕入税額控除の要件となります。
要点2 登録できるのは課税事業者。登録すると納税義務は免除されない
適格請求書発行事業者となるためには、税務署長に「適格請求書発行事業者の登録申請書」を提出し、登録を受ける必要があります。e-Tax でも提出でき、登録されると登録番号が通知され、「国税庁適格請求書発行事業者公表サイト」で登録番号や氏名または名称等が公表されます。登録番号は、法人番号を有する課税事業者なら「T+法人番号」、それ以外なら「T+13桁の数字」です。
登録を受けられるのは課税事業者です。ただし、令和5年10月1日から令和11年9月30日までの日を含む課税期間中に免税事業者が登録を受けた場合は、登録を受けた日から適格請求書発行事業者となることができる経過措置があります。そして、登録を受けた課税事業者は、基準期間の課税売上高にかかわらず、消費税の納税義務は免除されません。
要点3 インボイスのない仕入れは、経過措置で一定割合を控除
適格請求書等保存方式では、免税事業者や消費者など、適格請求書発行事業者以外の者から行った課税仕入れに係る消費税額を控除できなくなります。ただし、一定の要件を満たす場合には、令和5年10月1日から令和13年9月30日までの期間は、仕入税額相当額の一定割合(80%、7・5・3割)を仕入税額として控除できる経過措置が設けられています。インボイスQ&Aの問113によると、各割合の期間は次の表のとおりで、令和8年10月1日からは70%の期間に入っています。
| 令和5年10月1日〜令和8年9月30日 | 仕入税額相当額の80% |
| 令和8年10月1日〜令和10年9月30日 | 仕入税額相当額の70% |
| 令和10年10月1日〜令和12年9月30日 | 仕入税額相当額の50% |
| 令和12年10月1日〜令和13年9月30日 | 仕入税額相当額の30% |
この経過措置には上限があります。令和6年10月1日以降に開始する課税期間から、一の免税事業者等から行う経過措置の対象となる課税仕入れの税込金額の合計額が、年または事業年度で10億円を超える場合には、その超えた部分の課税仕入れについて経過措置を適用できません。さらに、令和8年10月1日以後に開始する課税期間については、この上限が1億円とされています。適用を受けるには、帳簿に「経過措置の適用を受ける課税仕入れである旨」を記載し、区分記載請求書等と同様の記載事項がある請求書等を保存します(No.6102)。
要点4 インボイスの記載事項と保存期間
受け取った書類がインボイスとして使えるかは、記載事項で決まります。No.6625 によると、取引の相手方から交付を受ける請求書・納品書等の記載事項は、①書類作成者の氏名または名称および登録番号、②取引年月日、③取引内容(軽減税率の対象品目である旨)、④税率ごとに区分して合計した税込対価(または税抜対価)の額および適用税率、⑤税率ごとに区分した消費税額等、⑥書類の交付を受ける事業者の氏名または名称の6つです。ただし、小売業、飲食店業、タクシー等を営む事業者が交付する書類(適格簡易請求書)では、④の適用税率と⑤の消費税額等はいずれか一方の記載でよく、⑥の交付を受ける事業者の氏名または名称の記載は不要です。
保存期間は、帳簿の閉鎖日または請求書等の受領日の属する課税期間の末日の翌日から2か月を経過した日から7年間で、納税地またはその事業に係る事務所等に保存します(延長特例を受けている法人は3か月を経過した日から7年間)。ただし、6年目と7年目は、帳簿または請求書等のいずれか一方を保存すればよいとされています。なお、法人税法や電子帳簿保存法など他の法令による保存義務もあるため、消費税の保存期間だけで廃棄の可否を判断しないよう注意します。
設例で確かめる
N社(一般課税、3月決算)の仕入れと売上げです。金額は架空です。
| ① 登録事業者から記載事項のそろったインボイスを受領 | 帳簿と保存すれば仕入税額控除できる |
| ② 免税事業者の外注先への支払(帳簿に経過措置の旨を記載) | 経過措置の割合だけ控除できる |
| ③ ②と同じ取引で、帳簿に経過措置の旨の記載なし | 経過措置の要件を満たさない |
| ④ 令和8年10月1日以後に開始する課税期間に、同じ免税事業者からの対象仕入れが税込1億5,000万円 | 1億円を超える5,000万円部分は経過措置の対象外 |
| ⑤ 登録番号の記載がない請求書 | インボイスの記載事項を欠く |
| ⑥ 課税事業者の得意先からインボイスを求められた(N社は登録事業者) | 交付し、写しを保存する |
②の控除割合は80%から7・5・3割へ段階的に下がるので、取引の時期に応じた割合を使います。④は3月決算のN社なら令和9年4月1日に開始する課税期間から1億円の上限になります。設例は課税売上高5億円以下・課税売上割合95%以上と仮定しています(そうでなければ No.6401 の方法で控除額を計算します)。
例外と注意点
- 交付・保存が困難な一定の場合売手の交付義務にも、買手の保存要件にも、困難な一定の場合の例外があります(帳簿のみの保存で控除できる取引は No.6496)。
- 税額の計算は積上げか割戻し売上税額・仕入税額は「積上げ計算」か「割戻し計算」を選べますが、売上税額を積上げ計算にするなら仕入税額も積上げ計算にします(インボイスQ&A問118〜130)。
- 2割特例インボイス制度を機に免税事業者が登録して課税事業者となった場合、令和5年10月1日から令和8年9月30日までの日の属する課税期間は、納付税額を売上税額の2割とすることができます。
- 3割特例(個人事業者)同じく登録して課税事業者となった小規模な個人事業者は、令和9年および令和10年の課税期間に、納付税額を売上税額の3割とすることができます。
よくある間違い
- 免税事業者からの仕入れを全額控除している経過措置の割合だけを控除します。
- 経過措置の期限を令和11年9月30日、割合を80%・50%で管理している原文は令和13年9月30日まで、80%、7・5・3割です。
- 経過措置の上限を10億円のままにしている令和8年10月1日以後に開始する課税期間は1億円です。
- 帳簿に経過措置の旨を書いていない経過措置の適用には、帳簿へのその旨の記載が必要です。
- 登録しても免税事業者のままだと思っている登録すると、基準期間の課税売上高にかかわらず納税義務は免除されません。
実務の確認手順
- 取引先の登録を確かめる請求書の登録番号を公表サイトで照合する。
- 記載事項を確かめる書類の種類に応じた記載事項を確かめる。通常の適格請求書は6つ、小売・飲食・タクシー等の適格簡易請求書は宛名不要で税率と税額はいずれか一方でよい(No.6625)。
- インボイスのない仕入れを区分する経過措置の割合で控除し、帳簿に経過措置の旨を記載する。
- 上限を確かめる一の免税事業者等からの対象仕入れが年10億円(令和8年10月1日以後開始の課税期間は1億円)を超えないか。
- 売手としての交付を確かめる課税事業者の得意先から求められたら交付し、写しを保存する。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.6498 適格請求書等保存方式(インボイス制度)(令和8年4月1日現在法令等。消費税法2条、9条、30条、45条、57条の2〜57条の4、消費税法施行令46条、49条、50条、62条、70条の5、70条の9、70条の13、平成28年改正法附則51条の2、51条の3、52条、53条。関連する「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問113・問118〜130)、No.6625 適格請求書等の記載事項、No.6102 消費税の軽減税率制度(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1適格請求書等保存方式(インボイス制度)とは何か、その目的を説明しなさい。答えを見る ▼閉じる ▲
適格請求書等保存方式(インボイス制度)は、令和5年10月1日から開始された、複数税率に対応した消費税の仕入税額控除の方式です。この制度の下では、一定事項が記載された帳簿と「適格請求書」等の保存が仕入税額控除の要件となります。
Q2「適格請求書(インボイス)」とは何か、また誰が交付できるのかを説明しなさい。答えを見る ▼閉じる ▲
「適格請求書」とは、売手が買手に対し正確な適用税率や消費税額等を伝えるための請求書や納品書等の書類です。税務署長の登録を受けた「適格請求書発行事業者」のみがこれを交付することができます。
Q3適格請求書発行事業者になるための手続きの概要を述べなさい。答えを見る ▼閉じる ▲
適格請求書発行事業者になるには、税務署長に「適格請求書発行事業者の登録申請書」を提出し、登録を受ける必要があります。e-Taxを利用した「問答形式」での電子申請が推奨されており、審査を経て登録されると登録番号が通知・公表されます。
Q4適格請求書発行事業者にはどのような義務が課されるか、主なものを2つ挙げなさい。答えを見る ▼閉じる ▲
適格請求書発行事業者には、原則として、取引相手である課税事業者の求めに応じて適格請求書を交付する義務と、交付した適格請求書の写しを保存する義務が課されます。
Q5インボイス制度の下で、買手が仕入税額控除を受けるための要件は何か。答えを見る ▼閉じる ▲
買手が仕入税額控除を受けるには、原則として、一定の事項を記載した帳簿と、取引相手から交付された適格請求書などの請求書等を保存することが要件となります。
Q6免税事業者からの課税仕入れに関する経過措置について説明しなさい。答えを見る ▼閉じる ▲
免税事業者等からの課税仕入れは原則として仕入税額控除の対象外ですが、経過措置が設けられています。令和5年10月1日から令和13年9月30日までの期間は、一定の要件下で仕入税額相当額の一定割合(80%、7・5・3割と段階的に下がります)を控除できます。控除割合は、令和8年9月30日までが80%、令和8年10月1日から令和10年9月30日までが70%、令和12年9月30日までが50%、令和13年9月30日までが30%です(インボイスQ&A問113)。ただし、一の免税事業者等からの経過措置の対象となる課税仕入れの税込金額が年10億円(令和8年10月1日以後に開始する課税期間は1億円)を超える部分には適用できません(令和6年10月1日以降に開始する課税期間から)。
Q7消費税額の計算方法として認められている2つの方式は何か、またその選択にはどのような制約があるか。答えを見る ▼閉じる ▲
計算方法には、適格請求書記載の消費税額を積み上げる「積上げ計算」と、適用税率ごとの取引総額を割り戻す「割戻し計算」があります。ただし、売上税額を「積上げ計算」で行う場合、仕入税額も「積上げ計算」でなければならないという制約があります。
Q8適格請求書発行事業者の登録番号はどのように構成されているか。答えを見る ▼閉じる ▲
登録番号の構成は、法人番号を有する課税事業者の場合は「T+法人番号」となります。それ以外の個人事業者などの課税事業者の場合は「T+13桁の数字」となります。
Q9小規模事業者向けの「2割特例」とはどのような措置か、その内容と適用期間を説明しなさい。答えを見る ▼閉じる ▲
「2割特例」とは、インボイス制度を機に免税事業者から課税事業者になった事業者の負担を軽減する経過措置です。令和5年10月1日から令和8年9月30日までの日の属する課税期間において、納付税額を売上税額の2割とすることができます。なお、同様に登録して課税事業者となった小規模な個人事業者には、令和9年および令和10年の課税期間に納付税額を売上税額の3割とすることができる経過措置(3割特例)もあります。
Q10免税事業者が適格請求書発行事業者の登録を受けた場合、消費税の納税義務はどうなるか。答えを見る ▼閉じる ▲
適格請求書発行事業者の登録を受けた課税事業者は、基準期間の課税売上高にかかわらず、消費税の納税義務は免除されません。これは、登録を機に課税事業者となった元免税事業者にも適用されます。