📓 学習ノート
 📘 部長ノート
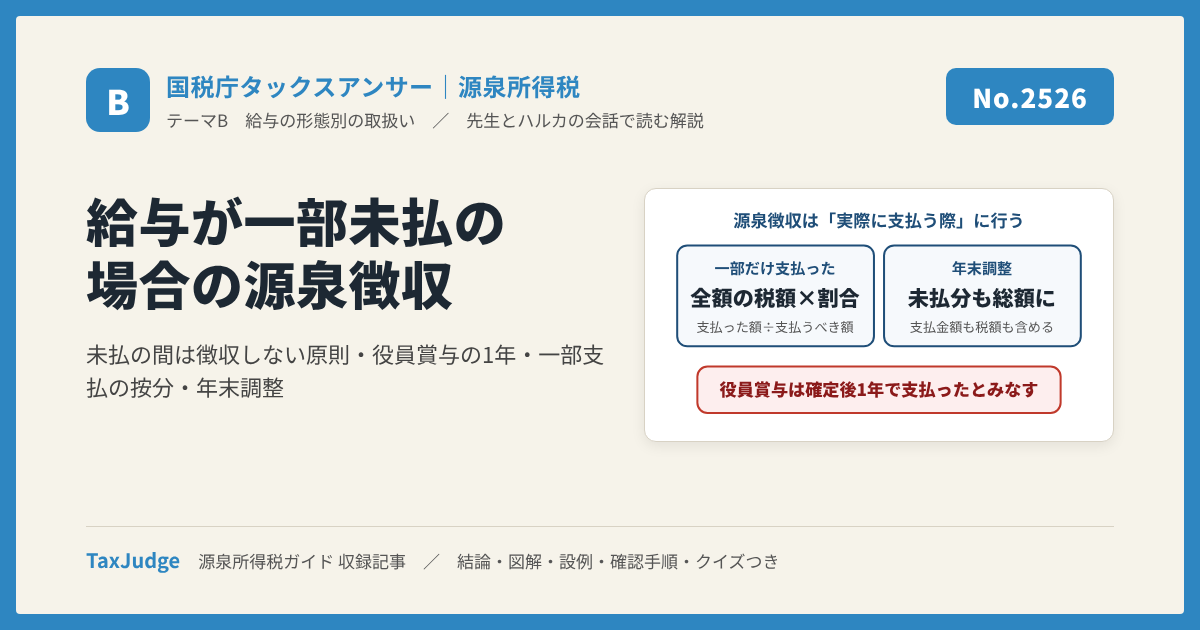
この記事で判断できること:給与の一部が未払のときの源泉徴収の時期と金額
国税庁タックスアンサーの「No.2526 給与が一部未払の場合の源泉徴収」について解説します。
解説動画
資金繰りの都合で給与を払えない月や、一部だけ払って残りを後回しにする月があると、源泉徴収をいつ・いくら行うかで迷います。国税庁タックスアンサー No.2526 の内容を、「未払の間は徴収しない原則と役員賞与の例外」「一部支払のときの按分計算」「年末調整での扱い」に絞って整理します。給与がいつの収入になるかの基本は No.2509 で扱っています。
この記事の結論
給与等が支給日に支払われず未払のときは、源泉徴収は実際に支払う際に行うので、支払われるまでは源泉徴収しません。一部だけ支払うときは、支払うべき金額に対する税額のうち、実際に支払った金額に対応する部分を源泉徴収します。
一部だけ支払った月に、支払った額を税額表に当てはめて徴収する/年末調整で未払分を外す
税額がずれる
支払うべき額の税額 × 支払った額 ÷ 支払うべき額/年末調整は未払分も含めた総額で
原文どおり
- 1例外は役員に対する賞与。支払の確定した日から1年を経過した日までに支払がないと、その日に支払があったものとみなして源泉徴収します。
- 2一部支払の計算は2段階。まずその月に支払うべき給与等の金額を税額表に当てはめて税額を求め、それに実際に支払った額 ÷ 支払うべき額の割合を掛けます。支払った額を税額表に当てはめ直すのではありません。
- 3年末調整のときに未払の給与等が残っていれば、未払分も年間の支払金額の総額に含め、未払分に対応する税額も年間の税額の総額に含めて年末調整します。
要点1 未払の間は源泉徴収しない。役員賞与だけ1年で「支払ったとみなす」
役員や使用人に毎月支払われる給与等が、定められた支給日に支払われずに未払となる場合、源泉徴収は給与等を実際に支払う際に行うので、原則として支払われるまでは源泉徴収は行われません。給与の計上は会計上は発生した月に行いますが、源泉徴収の時期は支払の時で決まります。この2つがずれるのが未払給与の難しさです。
例外が役員に対する賞与です。支払の確定した日から1年を経過した日までにその支払がされない場合には、その1年を経過した日において支払があったものとみなされ、源泉徴収を行います。現金が動いていなくても、1年を経過した日に徴収と納付の義務が生じます。この場合の納税地は No.2532 で扱っています。
要点2 一部支払のときは「全額の税額 × 支払った割合」
給与等の一部を支払い、残額が未払となる場合には、支払うべき給与等の金額に対する所得税のうち、実際に支払う給与等の金額に対応する部分の所得税および復興特別所得税を源泉徴収します。計算は2段階です。まず、その月に支払うべき給与等の金額を「給与所得の源泉徴収税額表」に当てはめて税額を求めます。次に、その税額に、支払うべき給与等の金額を分母、実際に支払った給与等の金額を分子とした割合を掛けます。こうして出た金額が、実際に支払った給与等から源泉徴収する税額です。
支払った金額だけを税額表に当てはめると、税額表は金額の区分ごとに税額が決まるため、残額を支払ったときの税額と合計しても本来の税額と一致しません。全額の税額を先に確定させてから按分する、という順番が要点です。この按分は、同じ月の給与等を分けて支払う場合の計算です。年をまたいで残額を支払うときは、要点3の年末調整の扱いとあわせて精算の状況を確認します。
要点3 年末調整では、未払分も総額に含めて精算する
年末調整を行う際に未払の給与等が残っている場合は、その未払となっている給与等の金額も年間の給与等の支払金額の総額に含めるとともに、その未払給与等に対応する所得税および復興特別所得税の額も年間の所得税および復興特別所得税の額の総額に含めたところで年末調整を行います。
月々の源泉徴収は「支払った分だけ」で動きますが、年末調整では「支払うべき分まで」で計算します。未払分を外して年末調整をすると、年間の支払金額も税額も実態と合わなくなり、翌年に未払分を支払ったときの処理も崩れます。未払分に対応する税額は、要点2の按分で全額の税額から支払済み部分を差し引いた残りとして把握できます。
要点4 過去にさかのぼって残業手当を払ったときは、本来の支給日の年分の給与
原文の本文にはありませんが、関連する質疑応答事例として「過去に遡及して残業手当を支払った場合」が示されています。労働基準監督署の行政指導を受け、過去3年間の実労働時間に基づく残業手当との差額を一括して支払った事例で、国税庁は、本来各支給日に支払うべき残業手当が一括して支払われたものと認められるので、本来の残業手当が支払われるべきであった各支給日の属する年分の給与所得となる、と回答しています(所基通36-9(1))。
一方、給与規程等の改訂が過去にさかのぼって実施されたために差額が一括支給される場合は、その差額について支給日が定められているときはその支給日、定められていないときは改訂の効力が生じた日の年分になります(所基通36-9(3))。「本来払うべきだった給与の未払」と「改訂で新たに生じた差額」で年分の決め方が違う、という整理です。未払給与の精算を一括で行うときは、どちらに当たるかを先に確認します。
設例で確かめる
| A:3月分を全額未払(支払は5月) | 3月は源泉徴収なし。5月に支払うときに6,000円を徴収 |
| B:3月分のうち200,000円を支払い、100,000円が未払 | 6,000円 × 200,000 ÷ 300,000 = 4,000円を徴収。残額支払時に2,000円 |
| C:役員賞与1,000,000円が令和7年6月30日に確定、未払のまま令和8年6月30日を経過 | 令和8年6月30日に支払があったものとみなして源泉徴収 |
| D:12月の年末調整時点でBの100,000円が未払 | 年間の支払金額に100,000円を含め、税額の総額に2,000円を含めて年末調整 |
| E:過去3年分の残業手当の差額を一括で支払 | 各支給日の属する年分の給与(要点4) |
AとBは要点1と2、Cは役員賞与の例外、Dは要点3です。Bの税額 4,000円は、支払った200,000円を税額表に当てはめた金額ではなく、全額300,000円の税額を按分した金額です。
例外と注意点
- 対象は「毎月支払われる給与等」の未払原文は役員や使用人に毎月支払われる給与等を前提にしています。退職手当や報酬の未払は、それぞれの源泉徴収の定めで判断します。
- 役員賞与の「支払の確定した日」1年の起算は支払の確定した日です。株主総会の決議日など、確定日を記録しておかないと期日管理ができません。
- 按分の分母は「その月に支払うべき給与等の金額」複数月の未払をまとめて一部支払うときも、月ごとに支払うべき金額と税額を確定させてから按分します。
- 年末調整は未払分を含める月次の「支払った分だけ」の感覚のまま年末調整をすると、未払分が抜けます。要点3のとおり総額に含めます。
よくある間違い
- 未払の月に、発生ベースで源泉所得税を納めている源泉徴収は実際に支払う際に行います。支払われるまでは徴収も納付もありません(役員賞与の1年経過を除く)。
- 一部支払の月に、支払った額で税額表を引いている支払うべき金額で税額を求め、支払った額 ÷ 支払うべき額を掛けます。支払った額で引き直すと税額が小さくなり過ぎます。
- 役員賞与の未払を、支払うまで放置している支払の確定した日から1年を経過した日に支払があったものとみなされ、源泉徴収が必要になります。
- 年末調整で未払分を外している未払の給与等も年間の支払金額の総額に、対応する税額も年間の税額の総額に含めて年末調整します。
- さかのぼって払った残業手当を、払った年の給与にしている質疑応答事例では、本来の各支給日の属する年分の給与所得になります。
実務の確認手順
- 未払の給与等を、月ごと・人ごとに一覧にする支払うべき金額、支払済みの金額、未払の金額を分けて持つ。
- 支払うべき金額で税額表の税額を確定する月ごとに全額の税額を出し、支払った割合で按分して徴収税額を決める。残額支払時は残りの税額を徴収する。
- 役員賞与の未払は、支払の確定した日から1年の期日を管理する1年を経過した日に支払があったものとみなして源泉徴収し、原則として翌月10日までに納付する(納期の特例の適用があればその期限)。
- 年末調整では、未払分を支払金額と税額の総額に含める支払済み・未払の2列から、年間の総額を作る。
- さかのぼって一括で支払う給与は、年分の決め方を確認する本来払うべきだった未払なら各支給日の年分、規程改訂による差額なら支給日または改訂の効力発生日の年分(所基通36-9)。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2526 給与が一部未払の場合の源泉徴収(令和8年4月1日現在法令等)、質疑応答事例「過去に遡及して残業手当を支払った場合」(所基通36-9)、所得税法183条・190条、復興財確法28条、防衛財確法5条の26、所得税基本通達183〜193共-1(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1給与が未払となった場合の源泉徴収の原則について説明してください。答えを見る ▼閉じる ▲
給与等が定められた支給日に支払われず未払となった場合、源泉徴収は原則として実際に対価を支払う際に行われます。したがって、支払が行われない限り、源泉徴収を行う必要はありません。
Q2役員賞与が未払の場合、源泉徴収を行うタイミングについてどのような特例がありますか。答えを見る ▼閉じる ▲
役員賞与については、支払が確定した日から1年を経過した日までに支払われない場合、その1年を経過した日に支払があったものとみなされます。この「支払があったものとみなされる日」において、源泉徴収を行う必要があります。
Q3給与の一部のみが支払われ、残額が未払となる場合の源泉徴収の考え方を述べてください。答えを見る ▼閉じる ▲
支払うべき給与の総額に対する所得税のうち、実際に支払われる金額に対応する部分を算出する必要があります。支払額に応じた所得税および復興特別所得税を按分して源泉徴収しなければなりません。
Q4一部未払の給与に対する源泉徴収税額を算出する際、最初に行うべき計算手順は何ですか。答えを見る ▼閉じる ▲
まず、その月に支払うべき本来の給与等の総額(未払分を含む)を「給与所得の源泉徴収税額表」に当てはめます。これにより、満額支払われた場合に課されるべき所得税および復興特別所得税の額を求めます。
Q5一部未払給与の計算式において、分子と分母にはそれぞれどのような数値を当てはめますか。答えを見る ▼閉じる ▲
算出した税額に掛ける割合として、分母に「本来支払うべき給与等の総額」を、分子に「実際に支払った給与等の金額」を置きます。この比率を税額に乗じることで、実際の支払額に対応する税額を算出します。
Q6復興特別所得税は、一部未払の給与計算においてどのように扱われますか。答えを見る ▼閉じる ▲
復興特別所得税は所得税と併せて計算されます。具体的には、算出した所得税および復興特別所得税の合算額に対して、実際の支払額の割合を掛けることで、源泉徴収すべき合計税額を求めます。
Q7年末調整を行う際、未払となっている給与の額はどのように取り扱われますか。答えを見る ▼閉じる ▲
年末調整の時点において未払となっている給与がある場合、その金額は年間の給与等の支払金額の総額に含めて計算します。支払が完了していなくても、その年の総額に加算される点が重要です。
Q8年末調整時、未払給与に対応する所得税および復興特別所得税の額の扱いはどうなりますか。答えを見る ▼閉じる ▲
未払給与に対応する所得税および復興特別所得税の額も、年間の所得税および復興特別所得税の総額に含めて年末調整を行います。これにより、未払分を含めた年間の正確な税額計算がなされます。
Q9この指針における源泉徴収の対象となるのは、どのような立場の受給者ですか。答えを見る ▼閉じる ▲
この指針は、毎月の給与等の支払いを受ける役員および使用人を対象としています。役員賞与の特例を除き、原則としてこれらの対象者への給与支払時に適用されます。
Q10税務に関する具体的な疑問や相談がある場合、どのような公的窓口を利用できますか。答えを見る ▼閉じる ▲
国税に関する相談は、国税局電話相談センター等で受け付けています。電話相談の詳細は、国税庁の「税についての相談窓口」を通じて確認し、利用することが可能です。