📓 学習ノート
 📘 部長ノート
この記事で判断できること:海外転勤する人の出国時年末調整と、転勤後の国内払い給与の扱い
国税庁タックスアンサーの「No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収」について解説します。
解説動画
従業員や役員が1年以上の予定で海外に転勤すると、一般的に非居住者になります。国税庁タックスアンサー No.2517 の内容を、「出国の日までの年末調整」「出国時の控除の判定」「出国後の役員と使用人の違い」の3点に絞って整理します。帰国したときの扱いは No.2518 で扱います。
この記事の結論
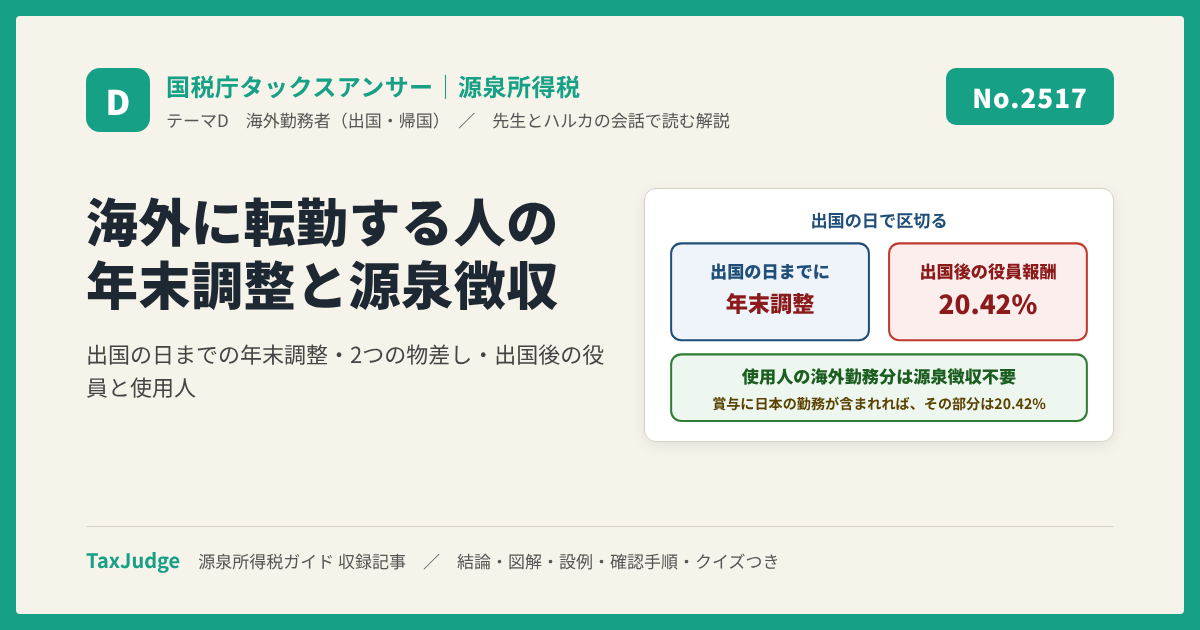
1年以上の予定で海外に転勤する人には、出国の日までに年末調整をします。出国後に支払う給与等は、使用人の海外勤務分は源泉徴収不要、内国法人の役員報酬は20.42%で源泉徴収が原則で、賞与の計算期間に日本での勤務が含まれていれば、その部分に20.42%で源泉徴収します。
海外転勤者も12月にまとめて年末調整すればよい
出国の日までに行う
出国後の使用人の海外勤務分の給与
源泉徴収不要(役員報酬は20.42%)
- 1年末調整の対象は、扶養控除等申告書を提出し、その年中に支払うべきことが確定した給与等が2,000万円以下の人です。
- 2保険料控除は出国の日までに支払った分だけ。扶養控除などの人的控除は出国の時の現況で判定し、合計所得金額は1年分を見積もります。
- 3役員でも、海外支店長など使用人として常時海外で勤務していれば源泉徴収は不要です。
要点1 1年以上の予定で転勤するなら、出国の日までに年末調整
役員や使用人が海外の支店などに1年以上の予定で転勤した場合には、一般的には所得税法でいう非居住者になり、1年未満の予定であれば居住者のままです。分かれ目は転勤の時点での予定期間です。
扶養控除等(異動)申告書を提出した居住者で、その年の年末調整の対象となる、その年中に支払うべきことが確定した給与等の支給額が2,000万円以下の人が、1年以上の予定で海外に転勤することになった場合、給与等の支払者は、その人が海外に出国する日までに年末調整をしなければなりません。
要点2 保険料は「出国までに支払った分」、人的控除は「出国の時の現況」
出国時の年末調整では、控除ごとに判定の物差しが違います。社会保険料や生命保険料などの保険料控除は、出国する日まで、つまり居住者であった期間に支払われたものに限られます。出国後に支払う保険料は、この年末調整では控除しません。
一方、扶養控除、特定親族特別控除、配偶者(特別)控除などは、出国の時に控除の対象となる人について控除します。生計を一にしていたかどうか、親族関係にあったかどうかは出国の時の現況で判定し、合計所得金額は、出国の時の現況で見積もったその年の1月1日から12月31日までの金額で判定します。基礎控除は、出国の時にその年の合計所得金額が2,500万円以下の人が受けられます。
所得金額調整控除も出国の時の収入金額で判定し、850万円超で本人が特別障害者の場合や23歳未満の扶養親族を有する場合などに、収入金額(上限1,000万円)から850万円を控除した金額の10%を控除できます。これらの控除には、それぞれの申告書の提出が必要です。
要点3 出国後は、役員か使用人かで源泉徴収が分かれる
出国後に支払う給与等は、役員と使用人で扱いが異なります。内国法人の役員として受ける報酬は、海外勤務に対するものであっても国内源泉所得に当たるため、20.42%の税率で源泉徴収が必要です。ただし、その役員が海外支店の支店長など、使用人としての立場で常時海外において勤務している場合には、源泉徴収の必要はありません。
非居住者となった使用人の海外における勤務に対する給与等は、国内源泉所得に当たらないため源泉徴収は不要です。しかし、海外で勤務する使用人(使用人として常時海外で勤務する役員を含む)に国内で賞与などを支払い、その計算期間に日本で勤務した期間が含まれている場合は、その部分に20.42%で源泉徴収します。国内勤務に対応する金額は、原則として、給与等の総額に「国内で行った勤務の期間(日数)÷給与等の計算の基礎となった期間(日数)」を掛けて計算します。
給与等の計算期間の途中で居住者から非居住者になった場合、計算期間が1か月以下であれば、計算期間に日本での勤務期間が含まれていても源泉徴収をしなくてもよいことになっています。ただし、給与等の全額が日本での勤務に対応する場合は、20.42%で源泉徴収が必要です。なお、令和9年分以後は防衛特別所得税が加わりますが、合計の税率は変わりません(No.2884)。
要点4 予定が変わって年内に帰国したら、居住者期間の給与を合計して年末調整
原文にはありませんが、「出国時に年末調整をしたのに、年内に戻ってきた」ケースがあります。国税庁の質疑応答事例は、2年の予定で7月に出向し出国時に年末調整をした従業員が、突発的な事由で10月に帰国した場合について、居住者であった期間(1月〜7月と10月〜12月)に支払う給与を合計して年末調整を行うとしています。
年末調整は「その年中に支払うべきことが確定した給与等」が対象で、年の中途に非居住者期間がある人の税額は、居住者期間内に生じた所得を基礎に計算するためです。なお、予定の変更で居住者・非居住者を判定し直しても、出国時にさかのぼって区分が変わることはありません(No.2875 の関連する質疑応答事例)。
設例で確かめる
| 使用人A:月給(計算期間 7月21日〜8月20日、8月25日支給) | 計算期間1か月以下の途中で非居住者 → 源泉徴収不要 |
| 使用人A:賞与 900,000円(計算期間 4月1日〜9月30日の183日、12月10日支給。国内勤務は4月1日〜7月31日の122日) | 900,000円 × 122 ÷ 183 = 600,000円 → 600,000円 × 20.42% = 122,520円 |
| 使用人A:9月以降の月給(海外勤務に対するもの) | 国内源泉所得に当たらない → 源泉徴収不要 |
| 取締役B(海外駐在。使用人としての勤務ではない):役員報酬 月1,000,000円 | 内国法人の役員報酬 → 1,000,000円 × 20.42% = 204,200円 |
| 取締役C(海外支店長として使用人の立場で常時勤務):役員報酬 | 例外に当たる → 源泉徴収不要 |
賞与は国内勤務の日数の割合で按分した部分だけに20.42%を掛けます。BとCは同じ取締役でも、使用人として常時海外で勤務しているかで結論が分かれます。
例外と注意点
- 一時的に日本へ出張して勤務したとき国内勤務に対応する部分は原則として同じ算式で計算します。ただし、非課税の旅費とは別に支給する手当等は、原則として全額が国内勤務に対応する部分です。
- 租税条約で免除されることがある勤務する国との租税条約により免除されることがあります。例えば、日本での滞在が合計183日以下(到着日・出国日・土日祝日を含む)、内国法人から給与等が支払われない、日本の支店等が負担しない、をすべて満たす場合です。要件は条約ごとに異なります。
よくある間違い
- 海外転勤者の年末調整を12月まで待っている1年以上の予定で転勤する人は、出国の日までに年末調整をします。
- 出国後に支払う保険料まで控除している保険料控除は、出国の日までに支払ったものに限られます。
- 扶養親族の所得を、出国の日までの所得だけで判定している出国の時の現況で見積もった1年分の金額で判定します。
- 海外にいる役員の報酬を源泉徴収していない使用人として常時海外で勤務している場合を除き20.42%で源泉徴収します。
- 出国後に支払う賞与を、支給日だけ見て源泉徴収不要としている計算期間に日本での勤務が含まれていれば、その部分は20.42%です。
実務の確認手順
- 予定期間を確認する辞令や出向契約で、海外勤務が1年以上の予定かを確認する。
- 出国時の年末調整の対象かを確認する扶養控除等申告書の提出と、給与等が2,000万円以下かを確認し、出国の日までに年末調整をする。
- 控除の資料を出国前にそろえる保険料は出国の日までの支払分、人的控除は出国の時の現況、所得は1年分の見積りで判定し、必要な申告書を回収する。
- 出国後の支払を、役員と使用人に分ける役員報酬は20.42%(使用人として常時海外勤務なら不要)、使用人の海外勤務分は不要とする。
- 賞与・出張・条約を確認する賞与の計算期間の国内勤務日数、一時帰国時の手当、租税条約の免除要件を確認する。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収(令和8年4月1日現在法令等。所得税法2、7、85、161、162、164、190、212、213、所得税法施行令285、所得税基本通達85-1、161-41、161-42、190-1、212-5 ほか)、国税庁 質疑応答事例 年の中途で出国し非居住者となった者が後発的事由により帰国し居住者となった場合の年末調整・業務の都合により1年未満で帰国したり、海外勤務が1年以上となった場合の居住者・非居住者の判定(いずれも令和7年8月1日現在の法令・通達等に基づくもの。2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令・租税条約で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1所得税法において、海外転勤者が「非居住者」と「居住者」のどちらに区分されるかは、どのような基準で判定されますか。答えを見る ▼閉じる ▲
役員や使用人が海外の支店などに1年以上の予定で転勤する場合は「非居住者」となり、転勤期間が1年未満の予定であれば「居住者」となります。この区分に基づき、源泉徴収や年末調整の範囲が決定されます。
Q2海外転勤前に実施する年末調整の対象となるのは、どのような条件を満たす者ですか。答えを見る ▼閉じる ▲
扶養控除等(異動)申告書を提出している居住者で、その年中に支払うべきことが確定した給与等の支給額が2,000万円以下である者が対象です。これらの条件を満たす者が1年以上の予定で海外に転勤する場合、出国の日までに年末調整を行う必要があります。
Q3出国前に行う年末調整において、社会保険料や生命保険料の控除が認められる範囲について説明してください。答えを見る ▼閉じる ▲
保険料控除の対象となるのは、居住者であった期間、つまり出国する日までに実際に支払われた保険料に限られます。出国後に支払われた分については、この時の年末調整で控除することはできません。
Q4出国時の年末調整における「扶養控除」や「配偶者控除」の判定基準日はいつですか。また、合計所得金額の判定はどう行いますか。答えを見る ▼閉じる ▲
親族関係や生計を一にしていたかどうかの判定は、出国の時の現況によります。一方、合計所得金額の判定は、出国の時の現況により見積もったその年の1月1日から12月31日までの合計額で行います。
Q5基礎控除の適用を受けるための所得要件と、その判定方法について述べてください。答えを見る ▼閉じる ▲
出国の時に、その年の合計所得金額の見積額が2,500万円以下である者が基礎控除を適用できます。この判定に用いる合計所得金額も、出国の時点で見積もった1年間の総額に基づきます。
Q6「所得金額調整控除」の対象となるのは、どのような条件を満たす者ですか。答えを見る ▼閉じる ▲
給与等の収入金額が850万円を超える者で、本人または扶養親族等が特別障害者である場合や、23歳未満の扶養親族を有する場合に適用されます。給与所得の金額から、収入金額(最大1,000万円)から850万円を差し引いた額の10パーセント相当額が控除されます。
Q7非居住者となった内国法人の役員が、出国後に受け取る報酬の源泉徴収について説明してください。答えを見る ▼閉じる ▲
内国法人の役員として受ける報酬は、海外勤務に対するものであっても国内源泉所得に該当するため、原則として20.42パーセントの税率で源泉徴収が必要です。これは役員の職責が日本国内の法人に関連するためです。
Q8役員が非居住者となった後でも、源泉徴収が不要となるのはどのような場合ですか。答えを見る ▼閉じる ▲
その役員が、海外支店の支店長など、使用人としての立場で常時海外において勤務している場合には、例外として源泉徴収の必要はありません。この場合、その報酬は役員報酬としての性質よりも海外での実務労働の対価として扱われます。
Q9非居住者となった使用人(従業員)に対し、出国後に支払われる賞与に源泉徴収が必要となるのはどのようなケースですか。答えを見る ▼閉じる ▲
賞与の計算期間内に日本での勤務期間が含まれている場合に源泉徴収が必要となります。この場合、賞与総額のうち日本での勤務期間に対応する金額に対して、20.42パーセントの税率が適用されます。
Q10給与の計算期間の中途で非居住者となった場合、源泉徴収が免除される特例の条件を説明してください。答えを見る ▼閉じる ▲
給与等の計算期間が1か月以下であり、その期間中に居住者から非居住者となった場合、日本での勤務期間が含まれていても源泉徴収は不要です。ただし、給与の全額が日本での勤務に対応するものである場合は、この特例は適用されず、20.42パーセントの源泉徴収が必要となります。