 📓 学習ノート
 📘 部長ノート
源泉所得税|非居住者・外国法人への課税– category –
-

【国税庁タックスアンサー|全般】No.9210 居住者証明書の請求
国税庁タックスアンサーの「No.9210 居住者証明書の請求」について解説します。 解説動画 https://youtu.be/-lcdLVCX05k 詳細 「居住者証明書」は、日本の居住者が租税条約に基づく税の減免等を相手国で受けるために必要な証明書です。 請求先は所轄の税務... -
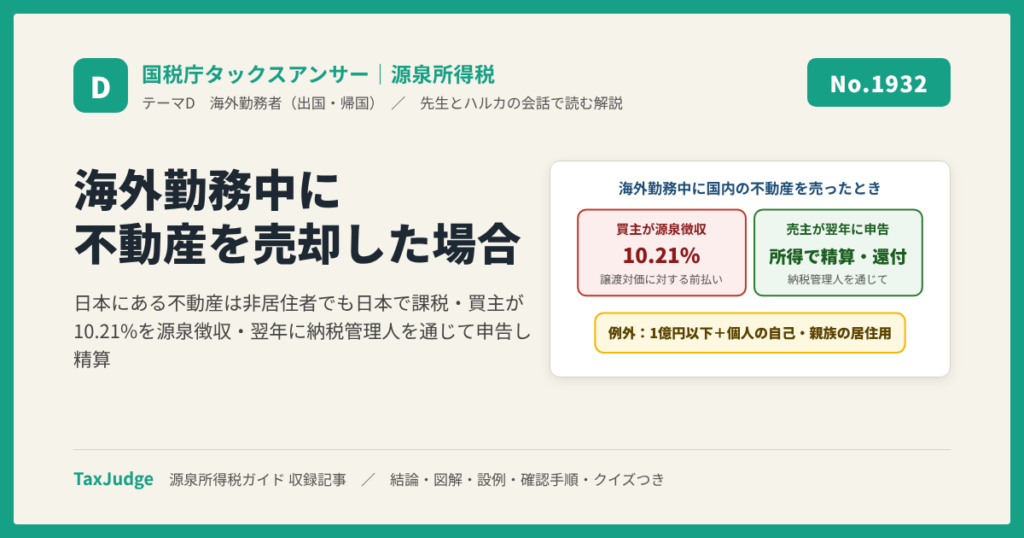
【国税庁タックスアンサー|源泉所得税】No.1932 海外勤務中に不動産を売却した場合
国税庁タックスアンサーの「No.1932 海外勤務中に不動産を売却した場合」について解説します。 解説動画 https://youtu.be/Yir7tgNweu0 海外赴任中に日本のマンションを売る場合、本人が海外にいても不動産は日本にあるので日本で課税され、買主が代金の10... -
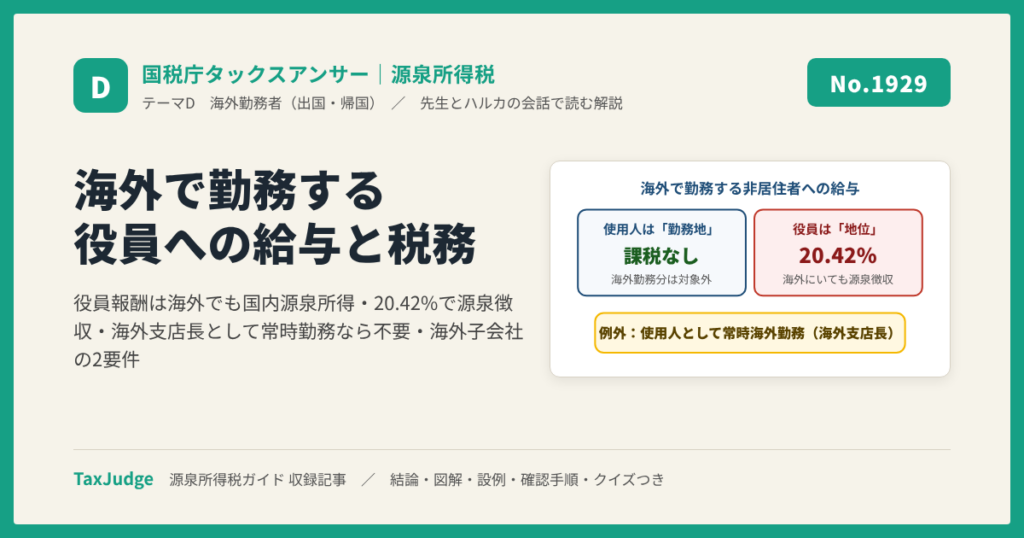
【国税庁タックスアンサー|源泉所得税】No.1929 海外で勤務する法人の役員などに対する給与の支払と税務
国税庁タックスアンサーの「No.1929 海外で勤務する法人の役員などに対する給与の支払と税務」について解説します。 解説動画 https://youtu.be/5lr8uhOKVQs 取締役が海外の拠点に赴任すると「非居住者だから日本の所得税はかからない」と思いがちですが、... -
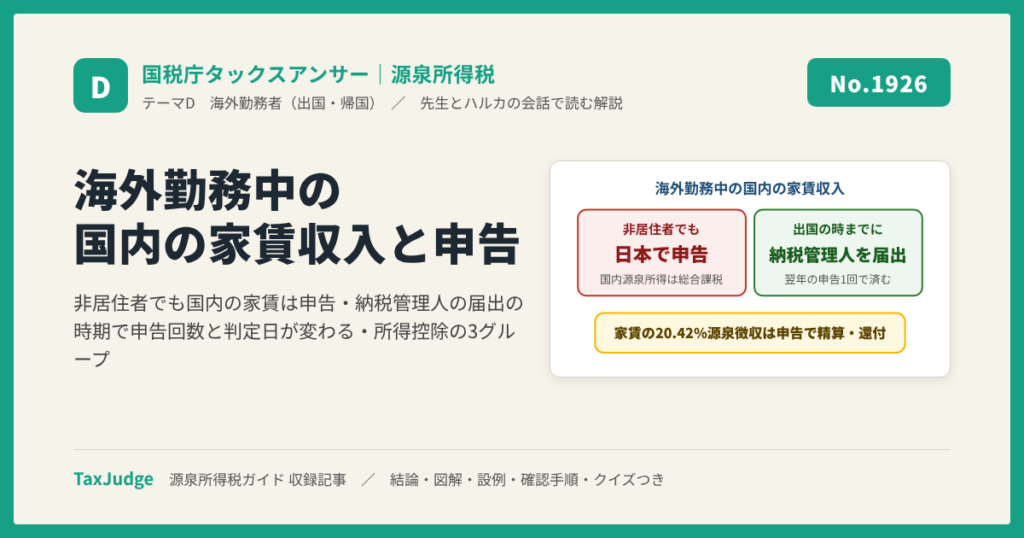
【国税庁タックスアンサー|源泉所得税】No.1926 海外勤務中に不動産所得などがある場合
国税庁タックスアンサーの「No.1926 海外勤務中に不動産所得などがある場合」について解説します。 解説動画 https://youtu.be/8I-fYVpcGQc 海外赴任で非居住者になった人が日本に残した自宅を貸している場合、「海外にいるから日本の申告は関係ない」とは... -
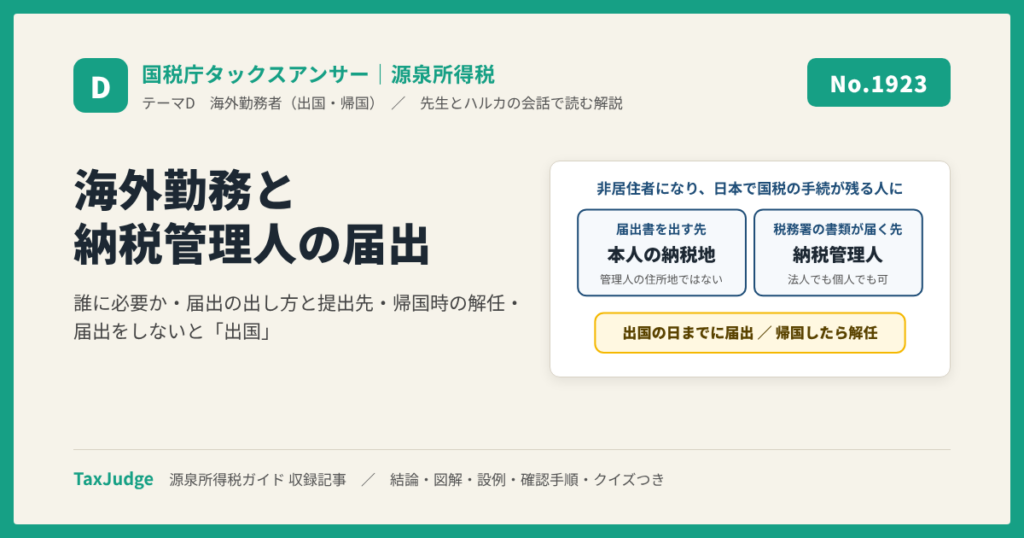
【国税庁タックスアンサー|源泉所得税】No.1923 海外勤務と納税管理人の選任又は解任
国税庁タックスアンサーの「No.1923 海外勤務と納税管理人の選任又は解任」について解説します。 解説動画 https://youtu.be/PNuwsnOHBzA 海外赴任で非居住者になった後も日本に不動産所得などが残る人に代わって、確定申告や納税を処理するのが納税管理人... -
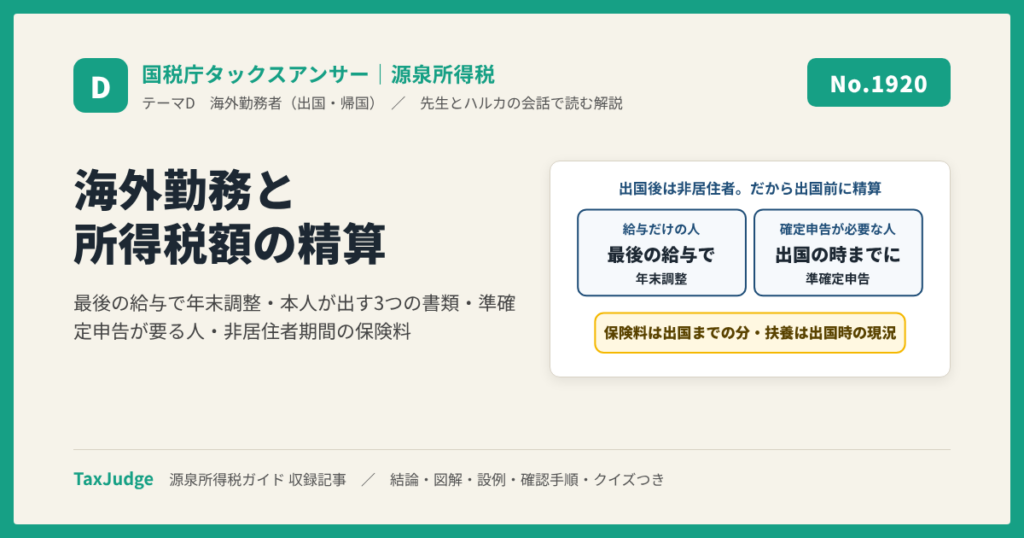
【国税庁タックスアンサー|源泉所得税】No.1920 海外勤務と所得税額の精算
国税庁タックスアンサーの「No.1920 海外勤務と所得税額の精算」について解説します。 解説動画 https://youtu.be/1Kyk-GiYJ98 1年以上の予定で海外に転勤・出向する人は非居住者と推定され、国外勤務の給与には原則として日本の所得税がかかりません。国... -
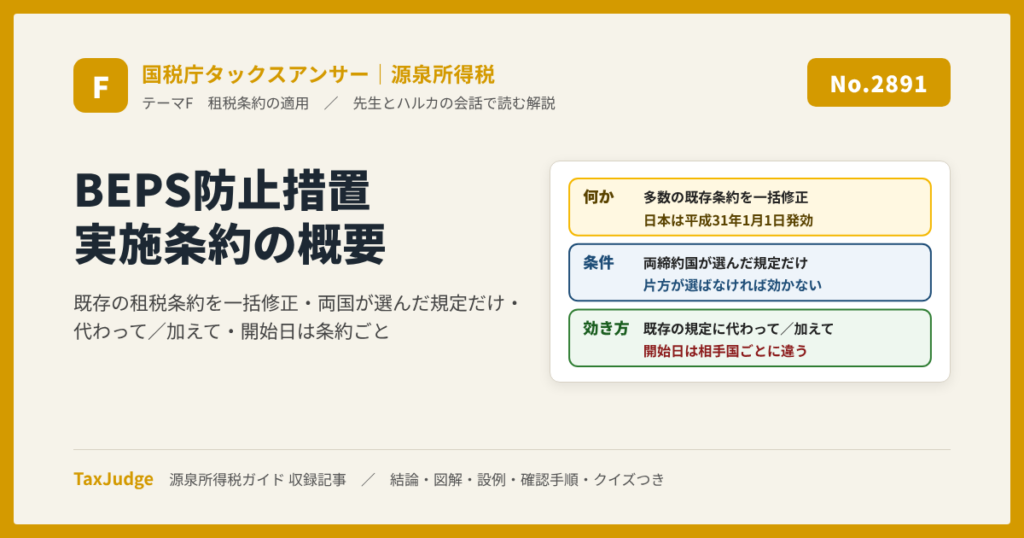
【国税庁タックスアンサー|源泉所得税】No.2891 BEPS防止措置実施条約の概要
国税庁タックスアンサーの「No.2891 BEPS防止措置実施条約の概要」について解説します。 解説動画 https://youtu.be/cW8aEHUI87g 海外の取引先に使用料を払うとき、租税条約の限度税率を調べたら「BEPS防止措置実施条約により修正」という注記があった。何... -
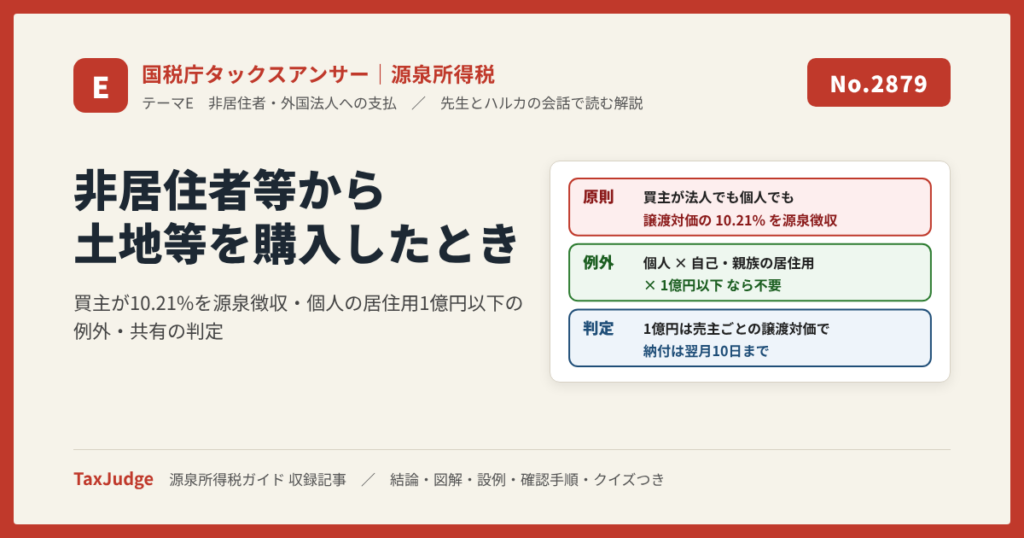
【国税庁タックスアンサー|源泉所得税】No.2879 非居住者等から土地等を購入したとき
国税庁タックスアンサーの「No.2879 非居住者等から土地等を購入したとき」について解説します。 解説動画 https://youtu.be/ofG2KBxdseY 海外に住む人や外国の会社から日本の土地・建物を買うと、代金を払う買主が源泉徴収をしなければならないことがあり... -
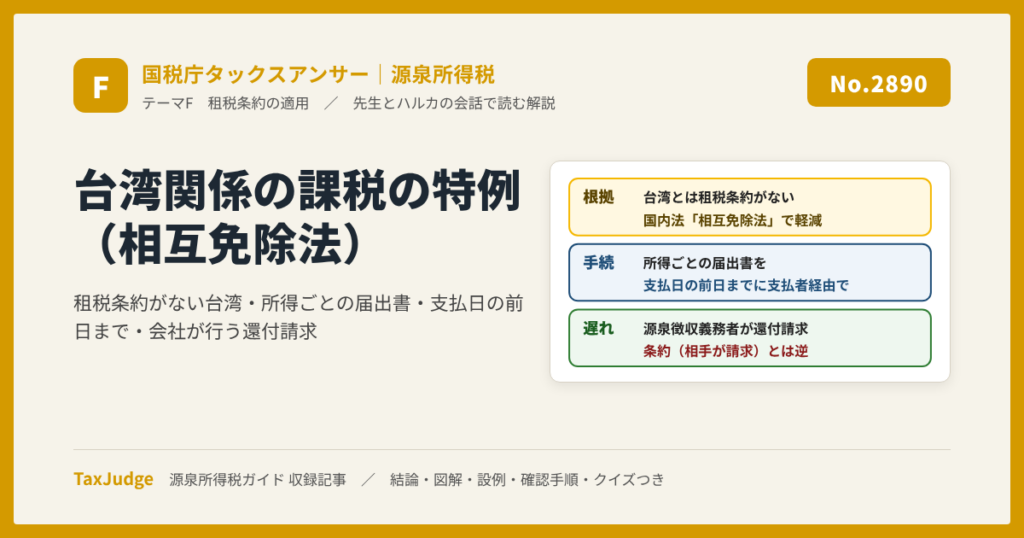
【国税庁タックスアンサー|源泉所得税】No.2890 外国居住者等所得相互免除法による課税の特例の概要(台湾関係)
国税庁タックスアンサーの「No.2890 外国居住者等所得相互免除法による課税の特例の概要(台湾関係)」について解説します。 解説動画 https://youtu.be/7spZU5JbiUs 台湾の会社にソフトウェアの使用料を払う、台湾在住の株主に配当を払う。相手が英国や中... -
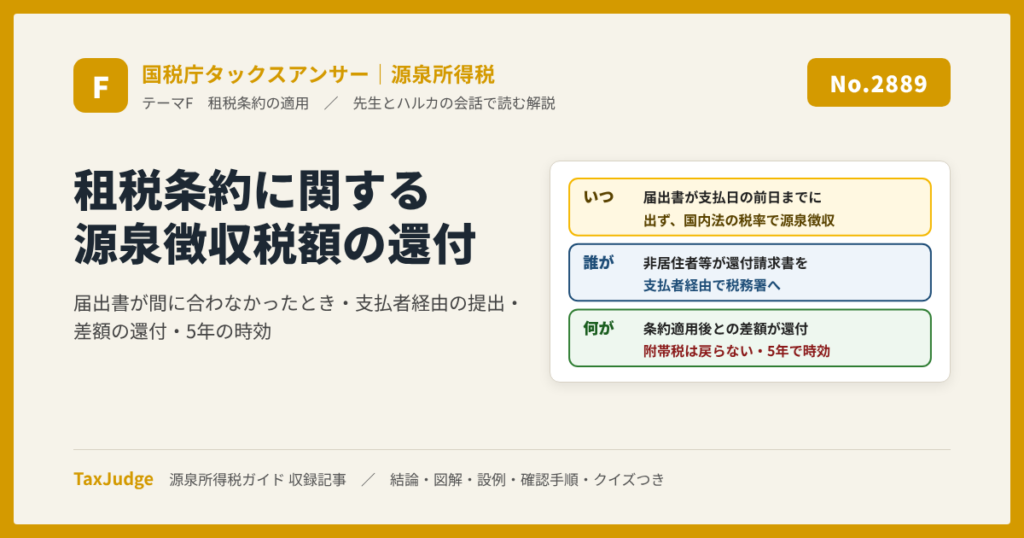
【国税庁タックスアンサー|源泉所得税】No.2889 租税条約に関する源泉徴収税額の還付請求
国税庁タックスアンサーの「No.2889 租税条約に関する源泉徴収税額の還付請求」について解説します。 解説動画 https://youtu.be/MymUjAvqMAQ 海外の取引先への使用料の支払で、「租税条約に関する届出書」が支払日に間に合わなかった。条約なら免除や軽減... -
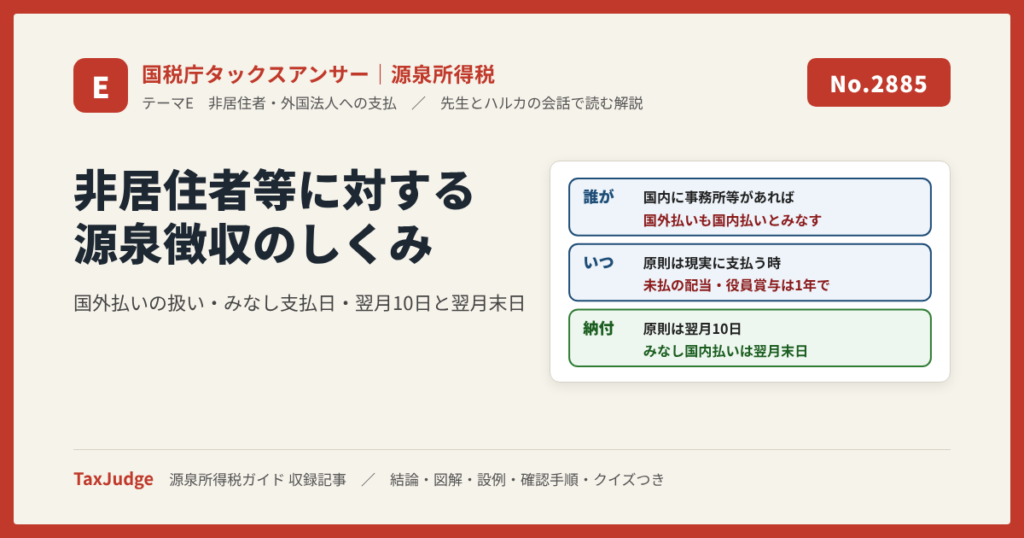
【国税庁タックスアンサー|源泉所得税】No.2885 非居住者等に対する源泉徴収のしくみ
国税庁タックスアンサーの「No.2885 非居住者等に対する源泉徴収のしくみ」について解説します。 解説動画 https://youtu.be/saF79tjhlz4 海外の会社に使用料を送金する、外国に住む株主に配当を払う、海外にいる役員に賞与を出す。こうした支払では、支払... -
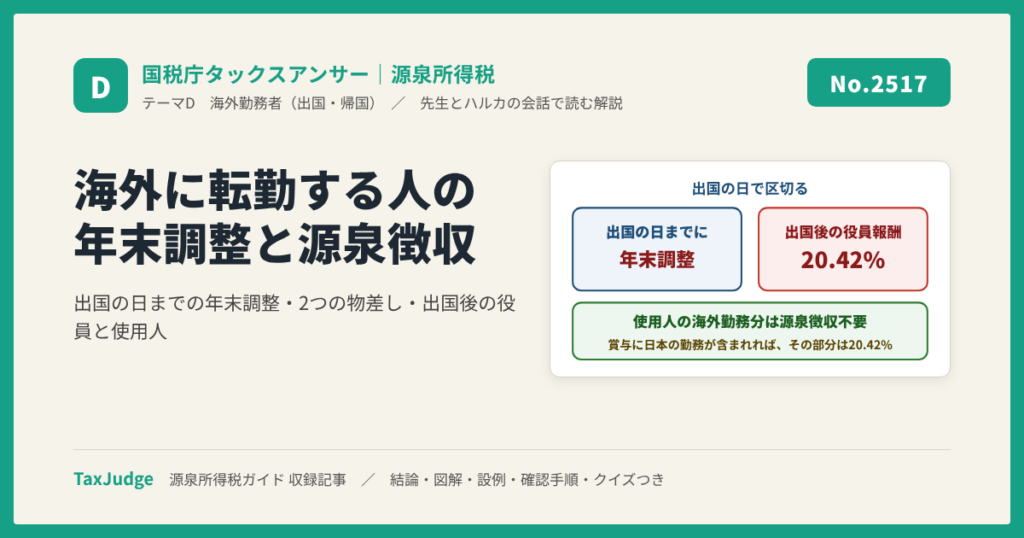
【国税庁タックスアンサー|源泉所得税】No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収
国税庁タックスアンサーの「No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収」について解説します。 解説動画 https://youtu.be/qy7gJQZDkDk 従業員や役員が1年以上の予定で海外に転勤すると、一般的に非居住者になります。国税庁タックスアンサー ... -
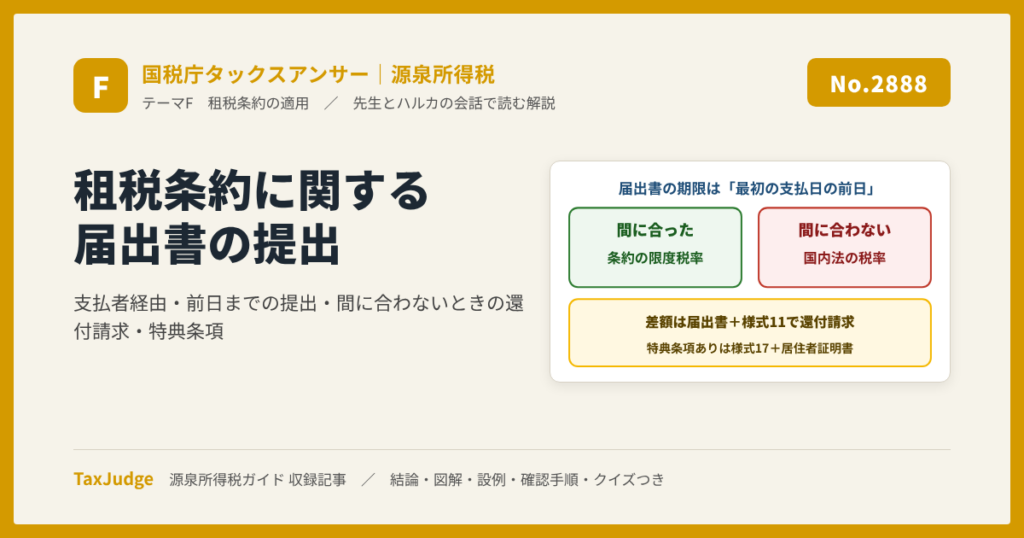
【国税庁タックスアンサー|源泉所得税】No.2888 租税条約に関する届出書の提出(源泉徴収関係)
国税庁タックスアンサーの「No.2888 租税条約に関する届出書の提出(源泉徴収関係)」について解説します。 解説動画 https://youtu.be/3cXalaSz4PA 海外の会社に使用料を払う、外国の株主に配当を払う。租税条約の軽減や免除を使うには、相手の「租税条約... -
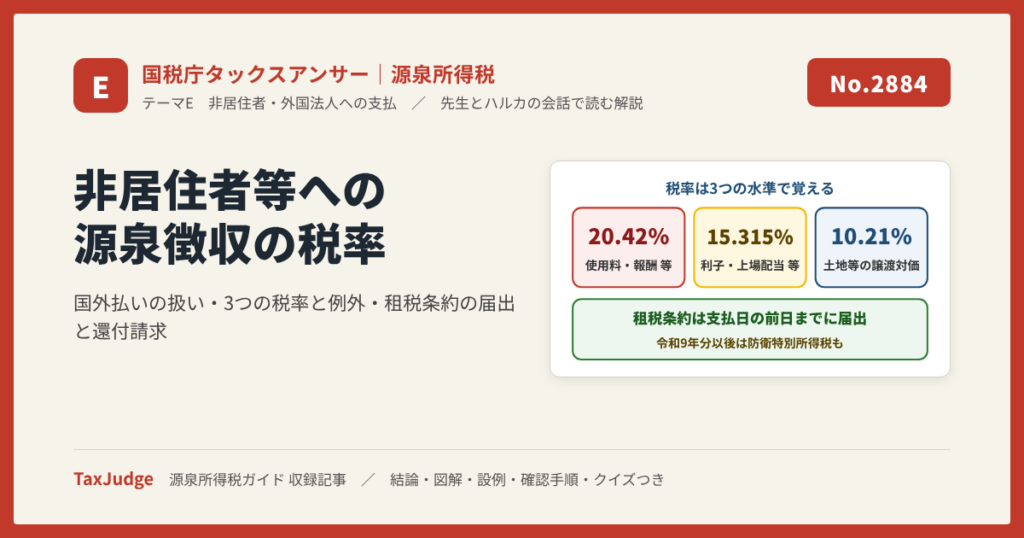
【国税庁タックスアンサー|源泉所得税】No.2884 非居住者等に対する源泉徴収・源泉徴収の税率
国税庁タックスアンサーの「No.2884 非居住者等に対する源泉徴収・源泉徴収の税率」について解説します。 解説動画 https://youtu.be/KvFcr_EjnsM 海外のフリーランスへの報酬、外国法人へのライセンス料、海外に住む人への家賃。非居住者や外国法人に支払... -
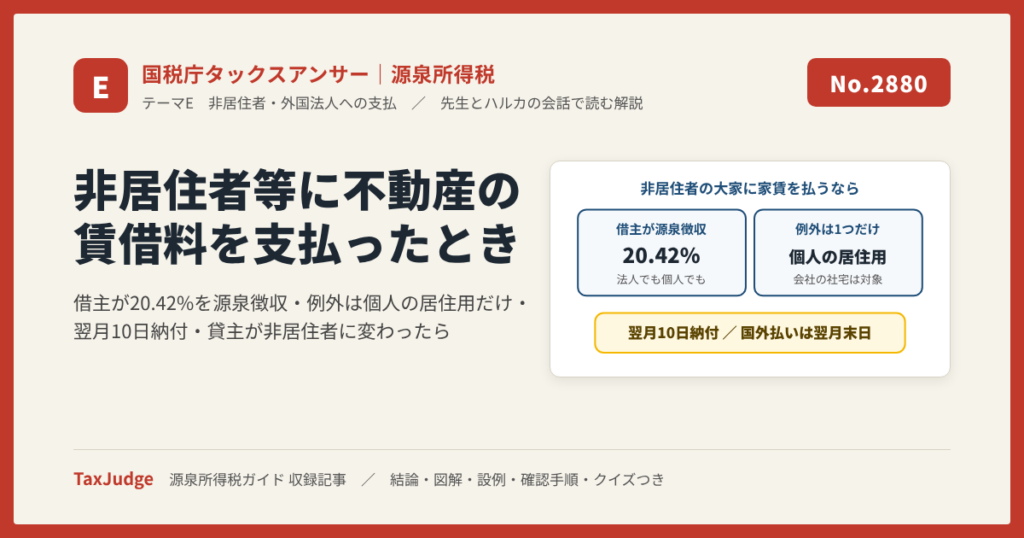
【国税庁タックスアンサー|源泉所得税】No.2880 非居住者等に不動産の賃借料を支払ったとき
国税庁タックスアンサーの「No.2880 非居住者等に不動産の賃借料を支払ったとき」について解説します。 解説動画 https://youtu.be/VOpw0LD_pho 海外在住の個人や外国法人から日本の事務所や店舗を借りている会社は、家賃を払うたびに源泉徴収の義務を負い... -
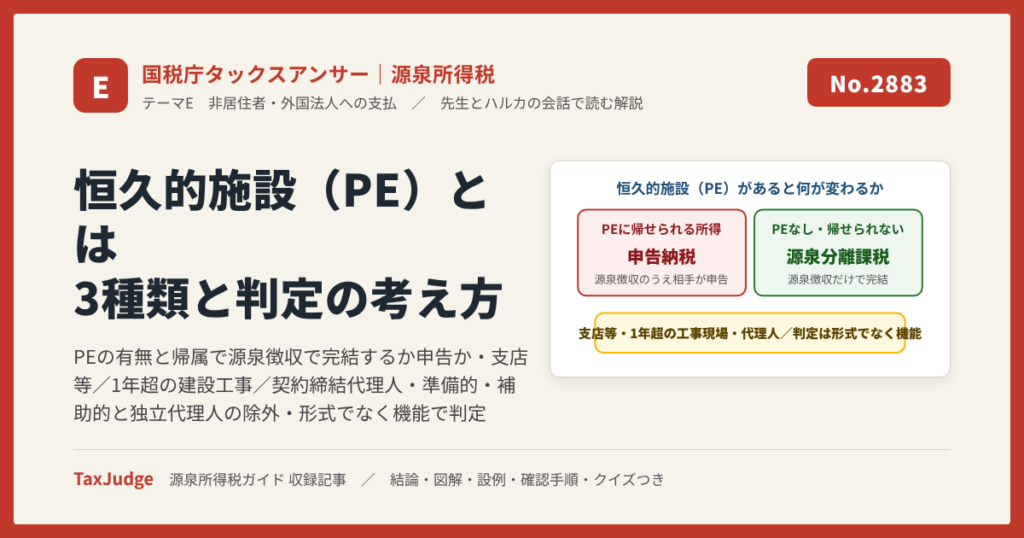
【国税庁タックスアンサー|源泉所得税】No.2883 恒久的施設(PE)
国税庁タックスアンサーの「No.2883 恒久的施設(PE)(令和元年分以後)」について解説します。 解説動画 https://youtu.be/K3LNzqzVfBY 外国法人や非居住者に使用料や報酬を支払うとき、「相手に日本の拠点(恒久的施設=PE)があるか」で課税のしかたが... -
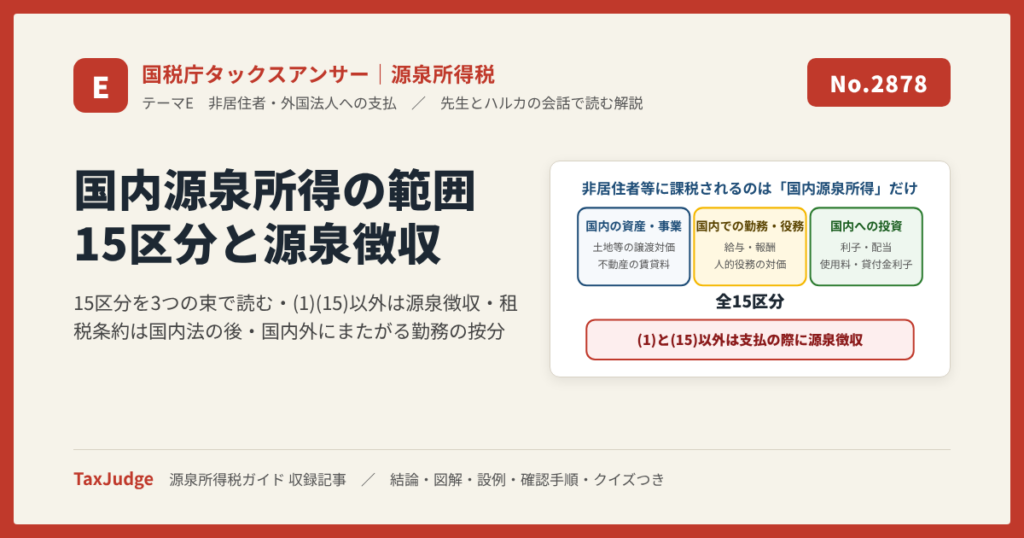
【国税庁タックスアンサー|源泉所得税】No.2878 国内源泉所得の範囲
国税庁タックスアンサーの「No.2878 国内源泉所得の範囲」について解説します。 解説動画 https://youtu.be/CTRxpyn8SoM 非居住者や外国法人への支払で最初に決めるのは、その支払が「国内源泉所得」に当たるかどうかです。当たらなければ日本の課税はなく... -
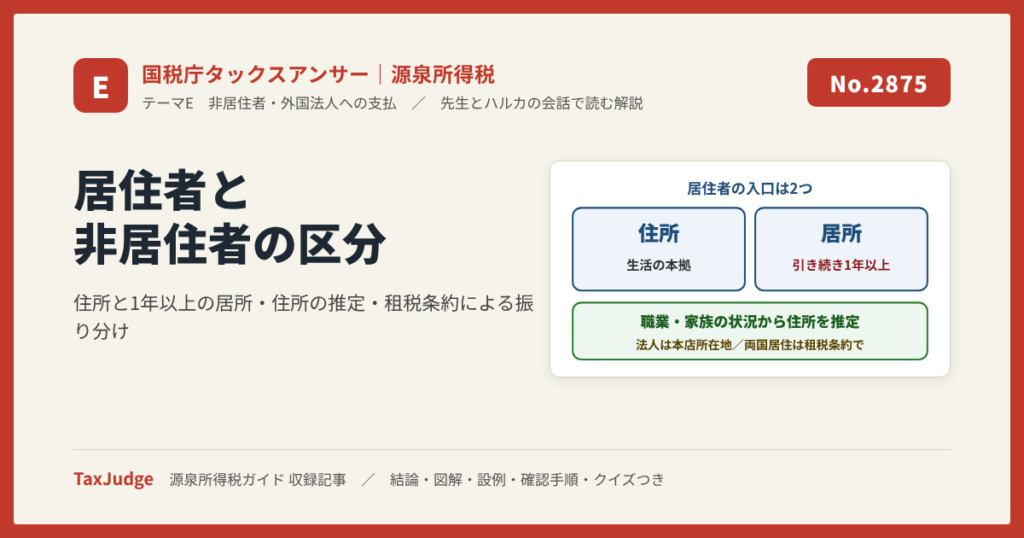
【国税庁タックスアンサー|源泉所得税】No.2875 居住者と非居住者の区分
国税庁タックスアンサーの「No.2875 居住者と非居住者の区分」について解説します。 解説動画 https://youtu.be/nMQmHzgA37A 外国人を採用したとき、社員が海外に赴任するとき、海外の取引先に支払うとき。源泉徴収の税率や年末調整の可否は、まず相手が「... -
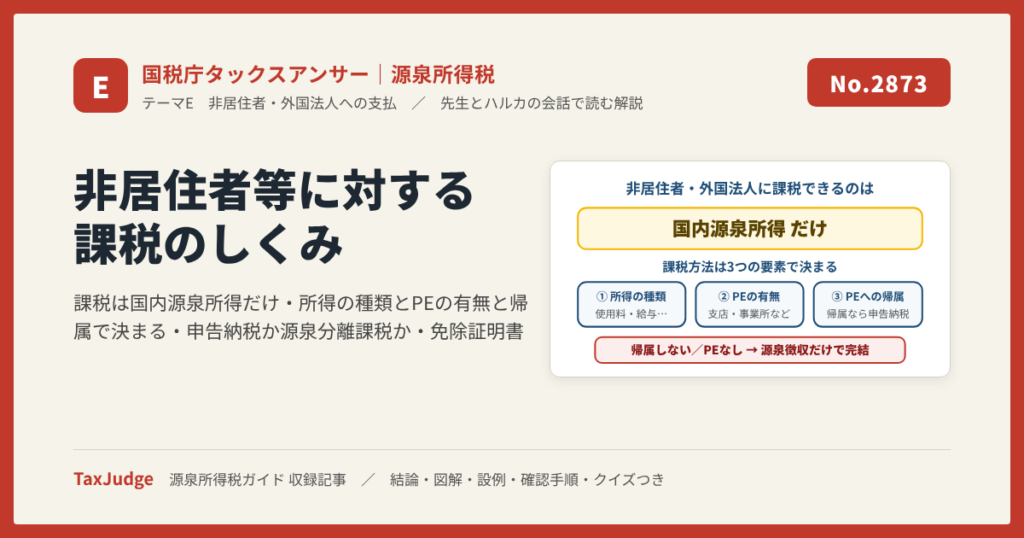
【国税庁タックスアンサー|源泉所得税】No.2873 非居住者等に対する課税のしくみ
国税庁タックスアンサーの「No.2873 非居住者等に対する課税のしくみ」について解説します。 解説動画 https://youtu.be/pzgBl5IlPwg 海外の会社にソフトウェアの使用料を払う、海外在住の個人に報酬を払う。こうした支払で「日本の税金はどうなるのか」を... -
【国税庁タックスアンサー|所得税】No.1934 国際機関に勤務している人が受給する給与等に関する課税関係
国税庁タックスアンサーの「No.1934 国際機関に勤務している人が受給する給与等に関する課税関係)」について解説します。 解説動画 https://youtu.be/BWaDeMFAJiA 詳細 日本の居住者が国際機関から受け取る給与は、原則として「給与所得」として課税され、...
1