📓 学習ノート
 📘 部長ノート
この記事で判断できること:非居住者等から土地等を買ったときの源泉徴収(買主の義務)
国税庁タックスアンサーの「No.2879 非居住者等から土地等を購入したとき」について解説します。
解説動画
海外に住む人や外国の会社から日本の土地・建物を買うと、代金を払う買主が源泉徴収をしなければならないことがあります。自宅を買う個人も例外ではありません。国税庁タックスアンサー No.2879 の内容を、「誰が・何に・何%を源泉徴収するか」「源泉徴収が要らない個人の居住用の例外」「いつまでにどう納めるか」の3点に絞って整理します。売主が非居住者かどうかの判定は No.2875、賃借料を払う場合は No.2880 で扱います。
この記事の結論
海外に住む人や外国の会社から日本の土地・建物を買うと、代金を払う買主が源泉徴収をしなければならないことがあります。自宅を買う個人も例外ではありません。国税庁タックスアンサー No.2879 の内容を、「誰が・何に・何%を源泉徴収するか」「源泉徴収が要らない個人の居住用の例外」「いつまでにどう納めるか」の3点に絞って整理します。売主が非居住者かどうかの判定は No.2875、賃借料を払う場合は No.2880 で扱います。
この記事の結論
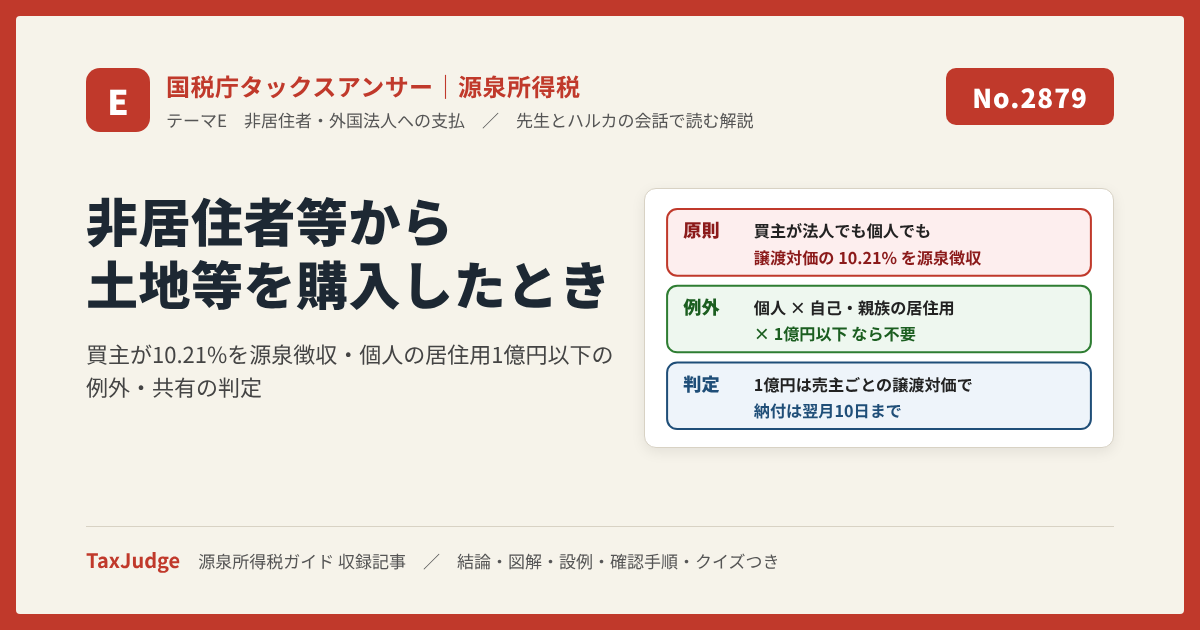
非居住者や外国法人から日本国内にある土地等を購入してその譲渡対価を支払う者は、法人はもちろん個人であっても、支払の際に10.21%の税率で源泉徴収しなければなりません。ただし、個人が自己またはその親族の居住の用に供するために購入し、譲渡対価が1億円以下である場合は源泉徴収は不要です。
買主が個人だから源泉徴収は関係ない
個人も原則源泉徴収が必要
個人が自宅用に1億円以下で購入
このときだけ源泉徴収は不要
- 1「土地等」は、土地または土地の上に存する権利、建物およびその附属設備もしくは構築物です。
- 2例外は個人×自己・親族の居住用×1億円以下の3つがそろうときだけ。法人や賃貸用は金額に関係なく源泉徴収します。
- 3納付は原則翌月10日まで。国外で支払っても買主が国内に住所等を有すれば源泉徴収し、納付期限は翌月末日です。
要点1 国内の土地等を非居住者等から買うと、買主が10.21%を源泉徴収する
非居住者や外国法人(非居住者等)から日本国内にある土地等を購入してその譲渡対価を国内で支払う者は、非居住者等に対して対価を支払う際、10.21%の税率により計算した額の所得税および復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)を源泉徴収しなければなりません。源泉徴収の対象となる「土地等」とは、土地または土地の上に存する権利、建物およびその附属設備もしくは構築物です。
源泉徴収義務者には「土地等の譲渡対価の支払をする者」のすべてが含まれます。したがって、法人はもちろん個人(事業者かどうかは問いません)であっても、非居住者等に土地等の譲渡対価を支払った場合には、原則として源泉徴収をする必要があります。給与を払っていない個人でも、この取引では源泉徴収義務者になります。
要点2 例外は「個人」が「自己・親族の居住用」に「1億円以下」で買うときだけ
個人が自己またはその親族の居住の用に供するために土地等を購入した場合であって、その土地等の譲渡対価が1億円以下である場合には、その個人は源泉徴収をする必要はありません。3つの要件のうち1つでも欠ければ原則に戻ります。
したがって、法人が社宅用に購入する場合や、個人が賃貸用・事業用に購入する場合は、金額が小さくても源泉徴収が必要です。また、多くの租税条約は不動産の譲渡対価について不動産の所在する国でも課税できると定めているため、非居住者等が国内の不動産を譲渡した場合は、租税条約があっても日本で課税でき、国内法の規定により課税することになります。
要点3 納付は翌月10日まで。国外払いでも国内に住所等があれば翌月末日まで
国内で支払った譲渡対価から源泉徴収した税額は、原則として支払った月の翌月10日までに納付します。譲渡対価を国外で支払う場合でも、支払者が国内に住所もしくは居所または事務所等を有するときは、国内で支払うものとみなして源泉徴収し、納付期限は支払った月の翌月末日です。支払地の判定は No.2885 で整理しています。
| 国内で支払った場合 | 支払った月の翌月10日まで |
| 国外で支払い、支払者が国内に住所・居所・事務所等を有する場合 | 国内払いとみなして源泉徴収。翌月末日まで |
| 納付の方法 | e-Taxで所得税徴収高計算書データを送信して納付、または非居住者・外国法人用の計算書(納付書)を添えて金融機関・税務署で納付 |
要点4 「1億円以下」は買主ではなく、売主ごとの譲渡対価で判定する
原文にはありませんが、夫婦の共有で買う、売主が兄弟の共有だった、という場面で迷うのが1億円の線です。国税庁の質疑応答事例は、総額1億5,000万円の土地等について、非居住者A単独の物件を居住者の甲・乙が2分の1ずつ居住用に購入する場合は甲・乙それぞれに源泉徴収が必要、非居住者A・Bが2分の1ずつ共有する物件を居住者甲が単独で居住用に購入する場合は不要としています。
理由は、所得税法施行令281条の3が取得者側の支払金額ではなく、土地等を譲渡した側の譲渡対価の額で判定する規定ぶりになっているためです。甲・乙の支払はそれぞれ7,500万円でも、売主Aの譲渡対価は1億5,000万円で1億円を超えます。
設例で確かめる
| A:法人が非居住者個人から事業用地を8,000万円で購入 | 法人は例外なし。8,000万円×10.21%=8,168,000円を源泉徴収 |
| B:会社員(個人)が非居住者から自宅用マンションを6,000万円で購入 | 個人・居住用・1億円以下 → 源泉徴収は不要 |
| C:個人が非居住者から自宅用の家を1億2,000万円で購入 | 1億円超 → 1億2,000万円×10.21%=12,252,000円 |
| D:個人が外国法人から賃貸用アパートを5,000万円で購入 | 居住用ではない → 5,000万円×10.21%=5,105,000円 |
| E:居住者の夫婦が2分の1ずつ共有で、非居住者単独所有の自宅用物件を1億5,000万円で購入 | 売主の譲渡対価が1億円超 → 夫・妻それぞれ7,500万円×10.21%=7,657,500円 |
| F:個人が、非居住者2人が2分の1ずつ共有する自宅用物件を1億5,000万円で単独購入 | 各売主の譲渡対価は7,500万円 → 源泉徴収は不要 |
CとFは総額が1億円を超えますが結論は逆です。Cは売主1人の譲渡対価が1億2,000万円、Fは売主ごとに7,500万円だからです。AとDは1億円以下でも、法人の購入、賃貸用の購入なので例外に当たりません。
例外と注意点
- 店舗併用住宅は主たる用途で判定する質疑応答事例は、居住用部分が主たる部分で対価が1億円以下なら全体を源泉徴収不要とし、家屋の床面積の2分の1以上を居住の用に供する場合に居住用と扱うとしています。
- 売主が居住者か非居住者かは、通常は引渡しの日で判定する質疑応答事例は、通常は引渡しの日が支払をすべき日となるため、その日に売主が非居住者なら、支払時に帰国していても源泉徴収が必要としています。
- 交換・収用なども「譲渡」に含まれる質疑応答事例は、譲渡には交換、競売、代物弁済、財産分与、収用、現物出資なども含まれ、交換は時価を譲渡対価として源泉徴収するとしています。
- 令和9年分以後は防衛特別所得税も源泉徴収する原文の括弧書きのとおりです。合計税率は10.21%のまま変わりません。
よくある間違い
- 買主が個人なので源泉徴収は関係ないと考えている個人も事業者かどうかを問わず源泉徴収義務者です。例外は自己・親族の居住用で1億円以下の場合だけです。
- 法人の社宅用なら居住用として例外になると考えている例外は個人が購入する場合に限られます。法人は金額・用途に関係なく源泉徴収します。
- 共有で買えば1人あたり1億円以下で判定できると考えている1億円以下かどうかは、売主ごとの譲渡対価の額で判定します。
- 租税条約があるから日本では課税されないと考えている多くの租税条約は不動産の所在地国でも課税できるとしています。
- 海外の口座に送金したので翌月末日でよいとしている国内で支払事務を取り扱えば国内払いで翌月10日。翌月末日は国外払いを国内払いとみなす場合です。
実務の確認手順
- 売主が非居住者・外国法人かを確認する住所・居所(No.2875)、法人なら本店所在地。通常は土地等の引渡しの日の区分で判定し、支払時に帰国して居住者になっていても、引渡しの日に非居住者なら源泉徴収する。
- 物件が国内の土地等かを確認する土地・借地権・建物・附属設備・構築物。交換・収用なども含む。
- 例外に当たるかを確認する買主が個人か、自己・親族の居住用か(併用住宅は床面積2分の1以上)、売主ごとの譲渡対価が1億円以下か。
- 源泉徴収額を差し引いて支払う譲渡対価×10.21%。売主に事前に説明し、契約書に差し引く旨を定めておく。
- 翌月10日までに納付する非居住者・外国法人用の納付書またはe-Tax。みなし国内払いは翌月末日(No.2885)。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2879 非居住者等から土地等を購入したとき(令和8年4月1日現在法令等。所得税法161、164、212、213、所得税法施行令281の3、復興財源確保法、防衛財源確保法)、国税庁 質疑応答事例 土地等が共有されている場合の取扱い・非居住者から1億円以下の店舗併用住宅を取得する場合・源泉徴収の対象とされる支払が居住者に対するものか非居住者に対するものかの判定・非居住者が土地等を交換した場合(いずれも令和7年8月1日現在の法令・通達等に基づくもの。2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令・租税条約で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1非居住者等から土地等を購入し、国内で譲渡対価を支払う場合の源泉徴収税率は何パーセントですか。答えを見る ▼閉じる ▲
源泉徴収の税率は10.21パーセントです。この税率には、所得税および復興特別所得税が含まれています。
Q2本制度において源泉徴収の対象となる「土地等」には、具体的にどのようなものが含まれますか。答えを見る ▼閉じる ▲
土地または土地の上に存する権利、建物、およびその附属設備もしくは構築物が対象となります。これらを総称して「土地等」と定義しています。
Q3譲渡対価の支払者が個人である場合、源泉徴収義務は発生しますか。答えを見る ▼閉じる ▲
はい、発生します。源泉徴収義務者には法人のみならず、事業者であるかどうかを問わず、対価を支払うすべての個人が含まれます。
Q4個人が土地等を購入した際、源泉徴収義務が免除されるための2つの条件を説明してください。答えを見る ▼閉じる ▲
第一に、個人が自己またはその親族の居住の用に供するために購入すること、第二に、譲渡対価が1億円以下であることの両方を満たす必要があります。この場合に限り、源泉徴収は不要となります。
Q5租税条約が締結されている場合、日本国内にある不動産の譲渡所得に対する課税権はどのように扱われますか。答えを見る ▼閉じる ▲
我が国が締結している多くの租税条約では、不動産の所在する国(日本)において課税できると規定されています。したがって、国内法の規定に基づき日本で課税されます。
Q6非居住者等から土地等を購入し、対価を日本国内で支払った場合の所得税等の納付期限はいつですか。答えを見る ▼閉じる ▲
原則として、対価を支払った月の翌月10日までに納付します。「所得税徴収高計算書データ」をe-Taxにより送信して納付するか、「非居住者・外国法人の所得についての所得税徴収高計算書(納付書)」を添えて金融機関または所轄の税務署の窓口で納付します。
Q7非居住者等に対する対価を国外で支払う場合でも、源泉徴収が必要となるのはどのようなケースですか。答えを見る ▼閉じる ▲
支払者が国内に住所、居所、または事務所等を有している場合に必要となります。この場合、国内源泉所得を国内で支払うものとみなして源泉徴収を行う義務が生じます。
Q8国外で譲渡対価を支払う場合の、源泉徴収した税金の納付期限を答えてください。答えを見る ▼閉じる ▲
国外支払いで源泉徴収義務が生じる場合の納付期限は、対価を支払った月の翌月末日です。国内支払の場合(翌月10日)と期限が異なる点に注意が必要です。
Q9「非居住者等」という言葉が指す対象を具体的に述べてください。答えを見る ▼閉じる ▲
「非居住者」および「外国法人」を指します。これらに該当する者から日本国内の土地等を購入した際、本制度の対象となります。
Q10源泉徴収の対象となる税目には、所得税のほかに何が含まれますか。答えを見る ▼閉じる ▲
所得税および復興特別所得税が含まれます。これらは合算された10.21パーセントの税率により計算されます。令和9年分以後は、これらに防衛特別所得税が加わりますが、合計の税率は10.21パーセントのままです。