 📓 学習ノート
 📘 部長ノート
新リース会計基準(会計・税務)– category –
-

リース会計ラボ【税務調整編】|先生と一緒に図で学ぶ賃貸借の損金・別表四と別表五(一)・税効果
リース会計ラボの「税務調整」タブを、先生と生徒の会話で解説。賃貸借のリース料の損金、別表四と別表五(一)の書き方、税効果までを、架空の設例の数値で順に確かめます。 -
リース会計ラボ【部長編①】|80件のリース期間を、担当ごとにばらつかせない ── 自部門・全社・経営層、三つの視点で経理財務部長が決めること
新リース会計基準の対応で、時間がかかるのは計算ではなく判断です。店舗等の賃貸借契約80件のリース期間・簡便法・割引率の判断を、担当ごとにも部長一人の頭の中にもばらつかせないために、自部門の管理者として(判断基準書に何を書き、誰が当てはめ、部長はどこを見るか)、全社の調整役として(判断の材料と見直しのきっかけを誰がいつ経理に渡すか)、経営層に説明する側として(影響額を一つの数字にする前に何を判断してもらうか)の三つの視点で検討し、決定事項を残します。判断基準書の骨子・情報の入口と見直しのきっかけ・経営層向け一枚(Excel)付き。 -
リース会計ラボ【基礎編】|先生と一緒に図で学ぶ使用権資産・リース負債・リース期間
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。🎧 動画で聞く新リ... -
リース会計ラボ【応用編】|先生と一緒に図で学ぶリース期間・契約変更・貸手・経過措置
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は基礎編で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラボで3... -
リース会計ラボ【設例・識別編】|先生と一緒に図で学ぶ設例1〜7 特定された資産・指図権・対価の配分
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、リースの識別と対価の配分の設例(設例1〜7)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動か... -
リース会計ラボ【設例・リース期間編】|先生と一緒に図で学ぶ設例8 普通借家・普通借地・合理的に確実
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、借手のリース期間の設例(設例8-1〜8-5)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小... -
リース会計ラボ【設例・基本の計算編】|先生と一緒に図で学ぶ設例9・10 現在価値・利息法・貸手の分類
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、基本の計算の設例(設例9-1〜9-3・設例10)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす... -
リース会計ラボ【設例・特殊なリース料編】|先生と一緒に図で学ぶ設例11〜14 残価保証・販売型・変動リース料・建設協力金
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、リース料の中身と貸手の販売型の設例(設例11〜14)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手... -
リース会計ラボ【設例・契約変更・見直し編】|先生と一緒に図で学ぶ設例15〜17 縮小・延長・見直し・重要性
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、契約条件の変更と見直しの設例(設例15-1〜15-5・16・17)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒... -
リース会計ラボ【設例・サブリース・経過措置編】|先生と一緒に図で学ぶ設例18〜20 サブリース・転リース・適用初年度
無料の学習ツール「リース会計ラボ」の読み方ガイドです。ラボの設例タブから、サブリース・転リースと経過措置の設例(設例18〜20)を1つずつ、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ... -
【ASBJ】新リース基準[設例 8-5]普通借家契約(経済的インセンティブとして考慮すべきものが特にない場合)
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 8-5]普通借家契約(経済的インセンティブとして考慮すべきものが特にない場合)」について解説をします。 解説動画 https://youtu.be... -
【ASBJ】新リース基準[設例 8-4]普通借地契約(解約オプションを行使しないことが合理的に確実である場合)
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 8-4]普通借地契約(解約オプションを行使しないことが合理的に確実である場合)」について解説をします。 解説動画 https://youtu.be... -
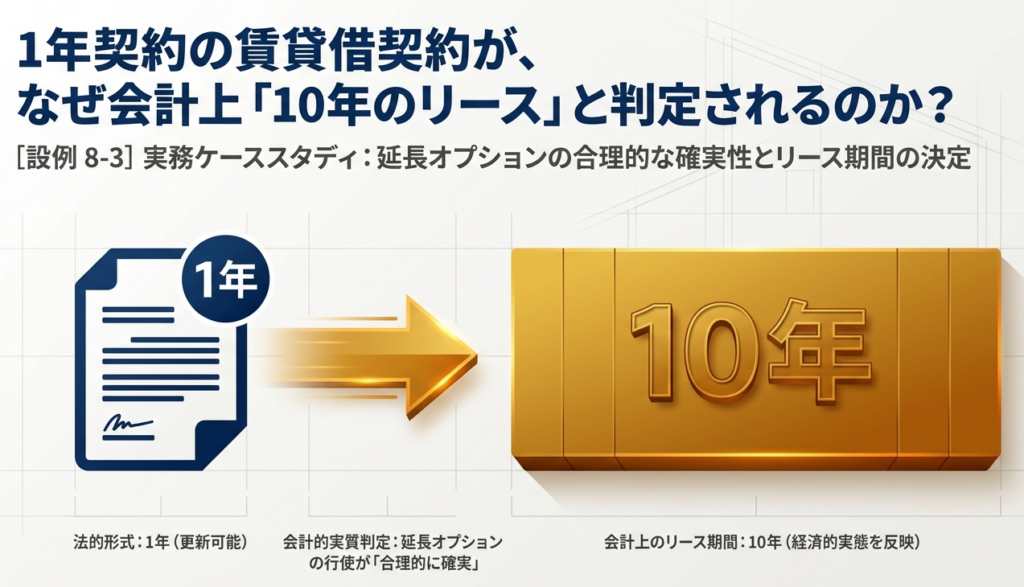
【ASBJ】新リース基準[設例 8-3]普通借家契約(延長オプションを行使することが合理的に確実である場合(2))
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 6-3]使用方法が設計によって事前に決定されており、顧客が資産の使用を指図する権利を有している場合」について解説をします。 解説... -
【ASBJ】新リース基準[設例 8-2]普通借家契約(延長オプションを行使することが合理的に確実である場合(1))
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 8-2]普通借家契約(延長オプションを行使することが合理的に確実である場合(1))」について解説をします。 解説動画 https://youtu.b... -
【ASBJ】新リース基準[設例 8-1]普通借家契約(延長オプションを含むか否かの判断)
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 8-1]普通借家契約(延長オプションを含むか否かの判断) 」について解説をします。 解説動画 詳細 設例8-1は、1年契約の普通借家契約... -
新リース会計基準における「リースの識別」実務ガイド |設例1~7に基づく判断プロセスの徹底解説
2024 年9 月13 日に企業会計基準委員会から公表された「「リースに関する会計基準の適用指針」 」の設例1~7に例示されいている「リースの識別」についてまとめ解説をします。 解説動画 https://youtu.be/PYMdVlT0Jlk 詳細 新リース会計基準における「リ... -
【ASBJ】新リース基準[設例 7]リースを構成する部分とリースを構成しない部分への対価の配分
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 7]リースを構成する部分とリースを構成しない部分への対価の配分」について解説をします。 解説動画 https://youtu.be/PMAaQIWlHU0 ... -
【ASBJ】新リース基準[設例 6-3]使用方法が設計によって事前に決定されており、顧客が資産の使用を指図する権利を有している場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 6-3]使用方法が設計によって事前に決定されており、顧客が資産の使用を指図する権利を有している場合」について解説をします。 解説... -
【ASBJ】新リース基準[設例 6-2]使用方法が契約で定められており、顧客が資産の使用を指図する権利を有している場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 6-2]使用方法が契約で定められており、顧客が資産の使用を指図する権利を有している場合 」について解説をします。 解説動画 https:/... -
【ASBJ】新リース基準[設例 6-1]使用方法が契約で定められており、顧客が資産の使用を指図する権利を有していない場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 6-1]使用方法が契約で定められており、顧客が資産の使用を指図する権利を有していない場合」について解説をします。 解説動画 https:... -
【ASBJ】新リース基準[設例 5-2] 顧客が資産の使用を指図する権利を有している場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 5-2] 顧客が資産の使用を指図する権利を有している場合」について解説をします。 解説動画 https://youtu.be/8BSzG9-71wo 詳細 設例5... -
【ASBJ】新リース基準[設例 5-1] 顧客が資産の使用を指図する権利を有していない場合
2024 年9 月13 日に企業会計基準委員会から公表された「「リースに関する会計基準の適用指針」(設例) 」をもとに「[設例 5-1] 顧客が資産の使用を指図する権利を有していない場合」について解説をします。 解説動画 https://youtu.be/bfO2rKpxO_g 詳細... -
【ASBJ】新リース基準[設例 4-2]稼働能力部分が特定された資産に該当する場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 4-2]稼働能力部分が特定された資産に該当する場合」について解説をします。 解説動画 https://youtu.be/8DV-z6mroEw 詳細 設例4-2は... -
【ASBJ】新リース基準[設例 4-1]稼働能力部分が特定された資産に該当しない場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 4-1]稼働能力部分が特定された資産に該当しない場合」について解説をします。 解説動画 https://youtu.be/q-N3077vT7g 詳細 設例4-1... -
【ASBJ】新リース基準[設例 3-2]資産を他の資産に代替する権利が実質的でない場合(小売区画)
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 3-2]資産を他の資産に代替する権利が実質的でない場合(小売区画)」について解説をします。 解説動画 https://youtu.be/0LMt2pmIvGc... -
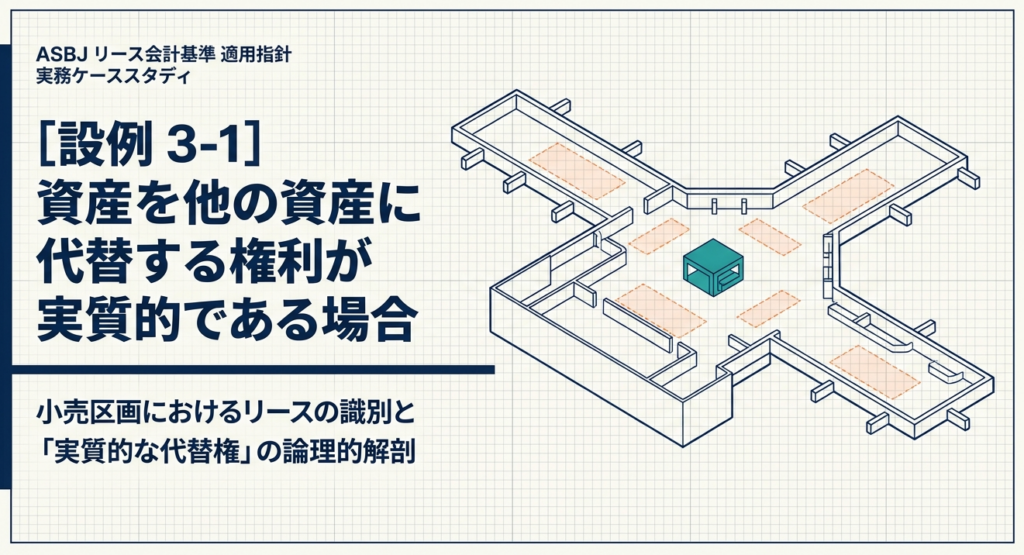
【ASBJ】新リース基準[設例 3-1]資産を他の資産に代替する権利が実質的である場合(小売区画)
2024 年9 月13 日に企業会計基準委員会から公表された「「リースに関する会計基準の適用指針」(設例) 」をもとに「[設例 3-1]資産を他の資産に代替する権利が実質的である場合(小売区画)」について解説をします。 解説動画 https://youtu.be/txmlZAu... -
【ASBJ】新リース基準[設例 2-2]資産を他の資産に代替する権利が実質的でない場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 2-2]資産を他の資産に代替する権利が実質的でない場合」について解説をします。 解説動画 https://youtu.be/1MoDOt8Cs0M 詳細 設例2-... -
【ASBJ】新リース基準[設例 2-1]資産を他の資産に代替する権利が実質的である場合
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 2-1]資産を他の資産に代替する権利が実質的である場合」について解説をします。 解説動画 https://youtu.be/by9Wyve-P8k 詳細 設例2-... -
【ASBJ】新リース基準[設例 1]リースの識別に関するフローチャート
2024 年9 月13 日に企業会計基準委員会から公表された「リースに関する会計基準の適用指針(設例) 」をもとに「[設例 1]リースの識別に関するフローチャート」について解説をします。 解説動画 https://youtu.be/lfTrsY0achE 詳細 設例1のフローチャー... -
【ASBJ|会計基準】企業会計基準第34号「リースに関する会計基準」等の公表
2024 年9 月13 日に企業会計基準委員会から公表された「企業会計基準第 34 号「リースに関する会計基準」等の公表 」について解説をします。 解説動画 https://youtu.be/H5BKBvxoQWE 詳細 2024年9月に公表された新リース会計基準(企業会計基準第34号)の... -
【消費税|質疑応答事例】所有権移転外ファイナンス・リース取引に係るリース料支払明細書等の取扱い
国税庁から公表されている質疑応答事例「所有権移転外ファイナンス・リース取引に係るリース料支払明細書等の取扱い」について解説します。 解説動画 https://youtu.be/ZW-eStrNKWQ 詳細 所有権移転外ファイナンス・リース取引において、支払いの都度請求... -
【消費税|質疑応答事例】所有権移転外ファイナンス・リース取引における帳簿要件について
国税庁から公表されている質疑応答事例「所有権移転外ファイナンス・リース取引における帳簿要件について」について解説します。 解説動画 https://youtu.be/M6Rd8FglycM 詳細 新リース会計基準の適用により、所有権移転外ファイナンス・リース取引におい... -
【国税庁タックスアンサー|消費税】No.6163 リース取引についての消費税の取扱いの概要
国税庁タックスアンサーの「No.6163 リース取引についての消費税の取扱いの概要」について解説します。 解説動画 https://youtu.be/TIOXcVAu_KM 概要 所得税法または法人税法の規定により売買があったものとされるリース取引について、賃貸人(リース譲渡...
1