📓 学習ノート
 📘 部長ノート
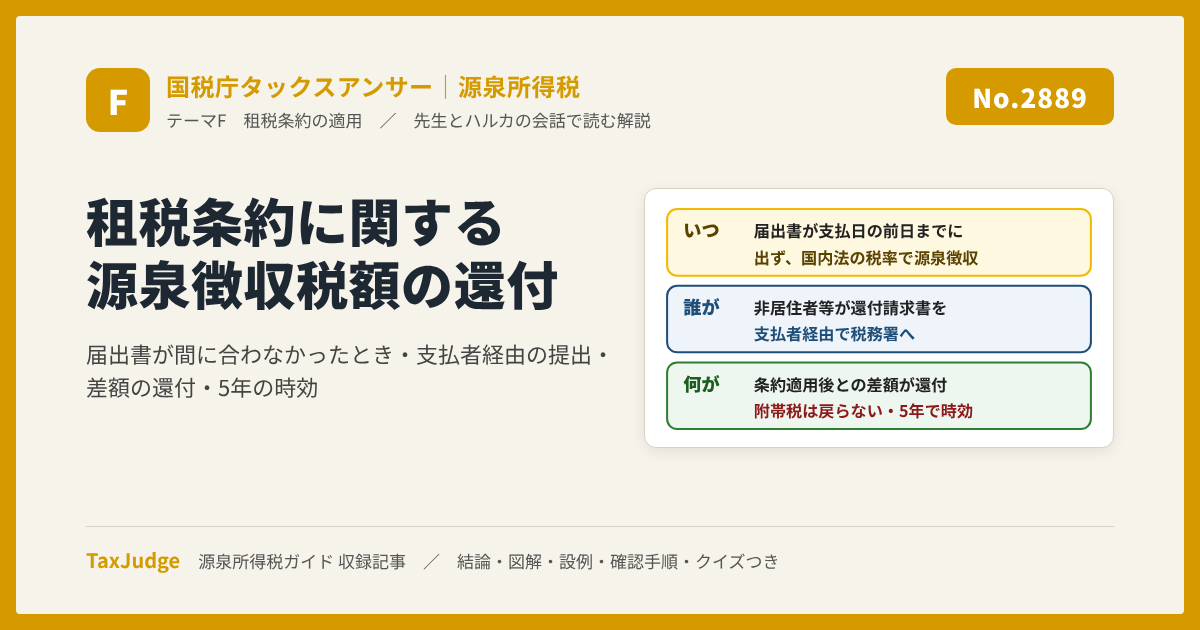
この記事で判断できること:届出が間に合わず多く徴収した税額の還付請求
国税庁タックスアンサーの「No.2889 租税条約に関する源泉徴収税額の還付請求」について解説します。
解説動画
海外の取引先への使用料の支払で、「租税条約に関する届出書」が支払日に間に合わなかった。条約なら免除や軽減になるはずの税金を、国内法の税率で源泉徴収してしまった。そうしたときに差額を取り戻すのが、租税条約に関する源泉徴収税額の還付請求です。国税庁タックスアンサー No.2889 の内容を、「なぜ還付請求が必要になるか」「誰が・何を・どこに出すか」「何が還付され、何が還付されないか」の3点に絞って整理します。届出書そのものは No.2888 で扱います。
この記事の結論
海外の取引先への使用料の支払で、「租税条約に関する届出書」が支払日に間に合わなかった。条約なら免除や軽減になるはずの税金を、国内法の税率で源泉徴収してしまった。そうしたときに差額を取り戻すのが、租税条約に関する源泉徴収税額の還付請求です。国税庁タックスアンサー No.2889 の内容を、「なぜ還付請求が必要になるか」「誰が・何を・どこに出すか」「何が還付され、何が還付されないか」の3点に絞って整理します。届出書そのものは No.2888 で扱います。
この記事の結論
非居住者等が支払日の前日までに「租税条約に関する届出書」を提出していないと、支払者は国内法の税率で源泉徴収します。その後、非居住者等が届出書と還付請求書(様式11)を支払者を通じて支払者の所轄税務署長に提出すれば、条約を適用した場合の税額との差額の還付を請求できます。
届出書を出し忘れたら条約の軽減はもう受けられない
後日の還付請求で差額を取り戻せる
届出書と還付請求書を支払者経由で提出
条約適用後の税額との差額が還付
- 1請求するのは非居住者等。書類は支払者を経由して、支払者の納税地の所轄税務署長に提出します。
- 2届出書と支払内容が確認できる書類の写し等を添付します。還付金は原則として本人に支払われ、代理人受領は委任状と翻訳文が必要です。
- 3当初の納付が期限後でも本税は還付されますが、加算税等の附帯税は還付されません。
要点1 届出書が支払日の前日までに出ていないと、国内法の税率で源泉徴収する
源泉徴収の対象となる国内源泉所得の支払を受ける非居住者および外国法人(非居住者等)が、「租税条約に関する届出書」を支払者を経由してその支払日の前日までに支払者の納税地の所轄税務署長に提出していない場合には、支払者は、各租税条約に規定する限度税率を適用するのではなく、支払の際に国内法に規定する税率によって源泉徴収を行います。
ただし、後日「届出書」とともに「租税条約に関する源泉徴収税額の還付請求書(様式11)」を支払者を通じて支払者の所轄税務署長へ提出する(またはこれらの書類に記載すべき事項を電磁的方法により提供する)ことで、軽減または免除の適用を受けた場合の源泉徴収税額と、国内法の税率により源泉徴収された所得税額および復興特別所得税の額(令和9年分以後は防衛特別所得税の額を含む)との差額について、還付を請求することができます。
要点2 非居住者等が作成し、支払者を通じて支払者の所轄税務署長へ出す
非居住者等が支払を受ける所得について租税条約の規定の適用を受けられるのに、届出書を提出しなかったことに基因して源泉徴収された税額のうち、軽減または免除を受けるべき金額について還付を請求する場合には、非居住者等は、「届出書」と支払内容が確認できる書類の写し等を「還付請求書」に添付して、支払者を通じて、支払者の納税地の所轄税務署長へ提出します。
還付金は原則として申請者である非居住者等に還付されます。ただし、代理人によって還付金を受領することを希望する場合には、非居住者等からの委任状とその翻訳文の添付が必要です。電磁的方法による提供は、届出書の場合と同様です(No.2888)。
要点3 還付されるのは差額。附帯税は還付されず、別の手続になるものもある
還付を請求できるのは、軽減または免除の適用を受けた場合の源泉徴収税額と、国内法の税率により源泉徴収された税額との差額です。条約で免除される所得なら、源泉徴収された税額の全額が差額になります。
当初の納付が期限後だった場合、本税部分はこの請求で還付を受けることができますが、加算税等の附帯税は還付されません。また、発行時に源泉徴収される割引債の償還差益や免税芸能法人等の役務提供事業の対価に係る源泉徴収税額の還付請求、利子所得に相手国の租税が賦課されている場合の外国税額の還付は、書式や手続方法が異なります。
要点4 支払者ごとに作り、支払者が証明する。納付から5年で時効
原文にはありませんが、実際の書類の作り方は国税庁の手続案内(A3-14)に書かれています。還付請求書と届出書は、源泉徴収をされた所得の支払者ごとに作成してその支払者に提出し、支払者は還付請求書の「4」の欄の記載事項について証明をした後、還付請求書と届出書を所轄税務署に提出します。書面で作成する場合はそれぞれ正副2部を支払者に提出し、支払者はその正本を所轄税務署に持参または送付します。
提出時期は特に定められていませんが、納付があった日から5年の間に請求しないと、時効により請求権が消滅します。また、支払者が e-Tax ソフトで提出する場合は、申請書様式に必要事項を記載してPDFファイルに変換し、e-Tax ソフトで提出します。
設例で確かめる
| 届出書が支払日の前日までに提出されていた | 条約の限度税率(軽減・免除)で源泉徴収。還付請求は不要 |
| 届出書が間に合わず、国内法の20.42%で源泉徴収・納付した(204,200円) | 後日、届出書+還付請求書をA社経由で提出して差額を請求 |
| 上の使用料が、相手国との条約で免除される所得だった | 差額は源泉徴収した204,200円の全額 |
| 納付が期限後で、不納付加算税も納めていた | 本税の差額は還付。不納付加算税は還付されない |
| A社が税額の計算を誤って多く納めた(条約とは無関係) | この記事の手続ではなく、A社が誤納額還付請求(No.2506) |
| 期限どおりに源泉徴収・納付した後、納付から6年たって還付請求を思い立った | 起算点は支払日ではなく納付があった日。納付から5年を過ぎると時効で請求できない |
同じ「納め過ぎ」でも、届出書を出さなかったことで条約の軽減・免除が受けられなかった場合はこの記事の還付請求で、請求するのは非居住者等です。支払者自身の計算誤りなどによる納め過ぎは No.2506 の誤納額還付請求で、請求するのは源泉徴収義務者です。
例外と注意点
- 割引債・免税芸能法人等・外国税額の還付は別の手続発行時に源泉徴収される割引債の償還差益、免税芸能法人等の役務提供事業の対価、利子所得に相手国の租税が賦課されている場合の外国税額の還付は、書式や手続方法が異なります。
- 支払者の計算誤りによる納め過ぎは No.2506源泉徴収義務者の計算誤り等による過誤納金は、源泉徴収義務者が「誤納額還付請求書」で請求します(No.2506)。
- 令和9年分以後は防衛特別所得税も差額の計算に含まれる原文の括弧書きのとおり、令和9年分以後は所得税額、防衛特別所得税の額および復興特別所得税の額との差額が対象です。
よくある間違い
- 届出書を出し忘れたら、条約の軽減は受けられないと考えている届出書と還付請求書を提出すれば、差額の還付を請求できます。
- 支払者が自分で還付請求すると考えている請求するのは非居住者等です。支払者は書類を受け取り、証明して税務署に提出します。
- 還付請求書だけを提出している届出書と、支払内容が確認できる書類の写し等を添付します。
- 附帯税も一緒に戻ってくると考えている還付されるのは本税の差額だけです。加算税等の附帯税は還付されません。
- いつでも請求できると考えている納付があった日から5年の間に請求しないと、時効により請求権が消滅します。
実務の確認手順
- 届出書の提出状況を確認する支払日の前日までに提出されていたか。間に合っていれば条約の税率で源泉徴収し、還付請求は不要。
- 相手に還付請求の手続を案内する届出書と還付請求書(様式11)の作成を依頼する。所得の種類によって様式が異なる点も伝える。
- 支払の記録と照らして証明する支払者ごとに作成された還付請求書の「4」欄を、支払日・金額・源泉徴収税額の記録と照らして証明する。
- 所轄税務署に提出する書面なら正副2部の正本を持参・送付、またはe-Tax。代理人受領なら委任状と翻訳文を添付。
- 期限と附帯税を記録する納付から5年の時効と、期限後納付の附帯税は還付されないことを記録し、次回は前日までの届出書を徹底する。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2889 租税条約に関する源泉徴収税額の還付請求(令和8年4月1日現在法令等。租税条約等実施特例省令1の2、2、2の2、3の4、4、5、6、7、8、9の5、9の6、13の2、14、14の2、オンライン化省令5)、国税庁 手続案内 A3-14 租税条約に関する源泉徴収税額の還付請求、No.2506 源泉所得税及び復興特別所得税を納め過ぎたとき(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令・租税条約で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1還付請求の対象となる「非居住者等」とはどのような主体を指しますか?答えを見る ▼閉じる ▲
還付請求の対象となる「非居住者等」とは、源泉徴収の対象となる国内源泉所得の支払を受ける、日本の所得税法上の「非居住者」および「外国法人」のことを指します。
Q2租税条約に規定されている限度税率が適用されず、国内法に基づいた源泉徴収が行われるのはどのような場合ですか?答えを見る ▼閉じる ▲
支払を受ける日の前日までに、支払者を通じて所轄税務署長へ「租税条約に関する届出書」を提出していない場合に、租税条約の限度税率ではなく国内法の規定による税率で源泉徴収が行われます。
Q3還付を請求する場合、具体的にどの様式の書類を提出する必要がありますか?答えを見る ▼閉じる ▲
「租税条約に関する源泉徴収税額の還付請求書(様式11)」を使用します。これに加えて、当初提出していなかった「租税条約に関する届出書」も併せて提出する必要があります。
Q4還付請求の手続きにおいて、書類はどこに提出する必要がありますか?答えを見る ▼閉じる ▲
所轄税務署長へ提出しますが、直接提出するのではなく、必ず所得の支払者を経由して、その支払者の納税地の税務署に提出する必要があります。
Q5還付請求を行う際、「還付請求書」以外に添付しなければならない主な書類は何ですか?答えを見る ▼閉じる ▲
租税条約の適用を受けるための「租税条約に関する届出書」に加え、実際の支払内容が確認できる書類の写しなどを添付する必要があります。
Q6還付金は、原則として誰に対して支払われますか?答えを見る ▼閉じる ▲
原則として、還付請求の申請者である非居住者または外国法人本人に対して直接還付されます。
Q7非居住者等が代理人を通じて還付金を受領したい場合、どのような書類が必要になりますか?答えを見る ▼閉じる ▲
非居住者等からの委任状とその翻訳文の添付が必要となります。
Q8当初の源泉徴収税額の納付が期限後であった場合、還付の対象となる範囲について説明してください。答えを見る ▼閉じる ▲
本税部分については還付請求を行うことで取り戻すことができますが、期限後納付に伴って発生した加算税などの附帯税については還付の対象外となります。
Q9割引債の償還差益や免税芸能法人の役務提供対価に関する還付手続きにおいて、注意すべき点は何ですか?答えを見る ▼閉じる ▲
発行時に源泉徴収される割引債の償還差益や免税芸能法人等の役務提供事業の対価に係る源泉徴収税額の還付請求、利子所得に相手国の租税が賦課されている場合の外国税額の還付は、通常の手続きと書式や方法が異なるため注意が必要です。
Q10届出書や還付請求書の提出は、書面以外にどのような方法で行うことができますか?答えを見る ▼閉じる ▲
これらの書類に記載すべき事項を、電磁的方法(オンライン等)により提供することが認められています。