📓 学習ノート
 📘 部長ノート
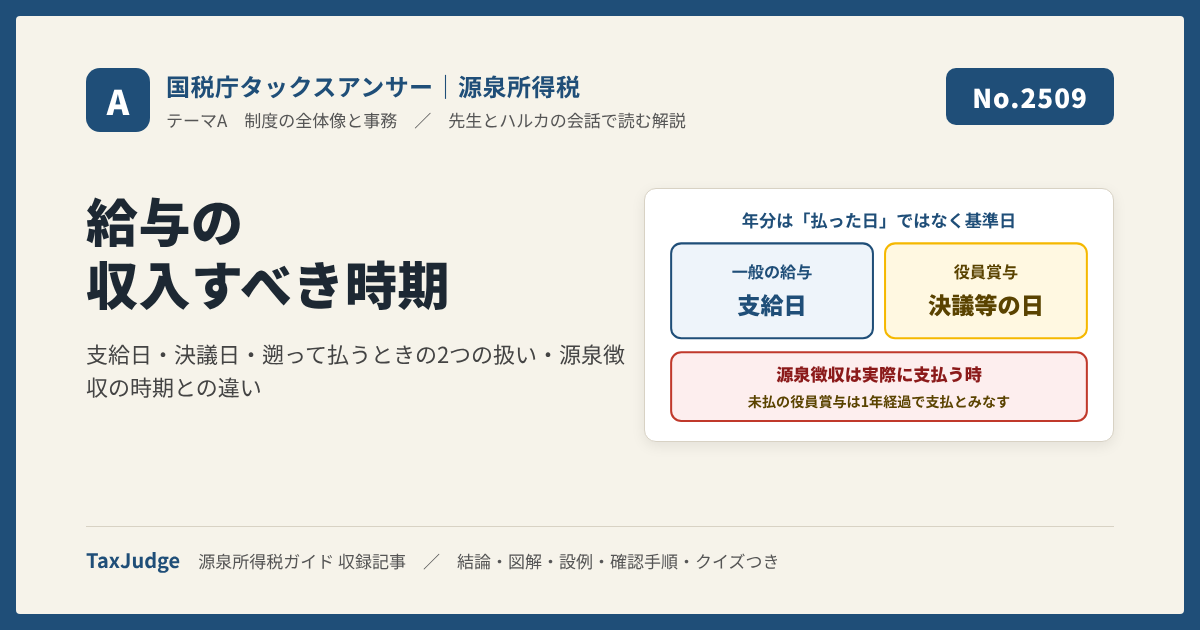
この記事で判断できること:給与をいつの時点の収入として扱うか(支給日・未払・遡及改定)
国税庁タックスアンサーの「No.2509 給与所得の収入金額の収入すべき時期」について解説します。
解説動画
12月分の給与を翌年1月に支給したら、どちらの年の収入か。役員賞与は、決議した日と支払った日のどちらで判断するのか。国税庁タックスアンサー No.2509 の内容を、「一般の給与は支給日」「役員賞与は決議等の日」「遡って払うものは2つに分かれる」の3点に絞って整理し、未払のときの源泉徴収の時期(No.2526)との違いも確認します。
この記事の結論
給与所得の収入すべき時期は、一般の給与なら契約や慣習などで定められた支給日(定めがなければ支給を受けた日)、役員に対する賞与なら株主総会の決議等があった日です。ベースアップの差額、いわゆる認定賞与、経済的利益にも、それぞれの基準日があります。
「実際に払った日」だけで年分を決める
基準日を誤る
給与の種類ごとの基準日(支給日・決議日など)で年分を決める
収入すべき時期
- 1一般の給与は支給日で年分が決まります。支給日が定められていれば、実際の受取日がずれても、その支給日の年分です。
- 2利益を基礎に支給金額が定まる役員賞与は決議等があった日。総額だけ決議したときは、各人ごとの金額が具体的に定められた日です。
- 3過去の分をまとめて払うときは、本来の支給日に払うべきだったもの(残業手当の差額など)は本来の各支給日の年分、給与規程の遡及改訂による差額はその差額の支給日(定めがなければ改訂の効力が生じた日)です。
要点1 一般の給与は「定められた支給日」の年分
一般の給与の収入すべき時期は、契約または慣習その他株主総会の決議等により支給日が定められているものはその支給日、支給日が定められていないものはその支給を受けた日です。就業規則や給与規程で「毎月25日支給」などと決めていれば、その支給日がどの年に属するかで年分が決まります。
たとえば12月の労働に対する給与を、規程どおり翌年1月10日に支給するなら、その給与は翌年分の収入です。働いた月ではなく、定められた支給日で判断します。逆に、規程で12月25日支給と定めている給与は、その年の12月25日の属する年分です。支給日の定めがない臨時の手当などは、実際に支給を受けた日で判断します。
要点2 役員賞与は「決議等の日」。総額だけなら各人の金額が決まった日
役員に対する賞与のうち、株主総会の決議等によりその算定の基礎となる利益に関する指標の数値が確定し支給金額が定められるもの、その他利益を基礎として支給金額が定められるものは、その決議等があった日が収入すべき時期です。実際に支払った日ではありません。
決議等が支給する金額の総額だけを定めるにとどまり、各人ごとの具体的な支給金額を定めていない場合は、各人ごとの支給金額が具体的に定められた日です。株主総会で総額を決め、その後の取締役会で各人への配分を決めるなら、配分を決めた日になります。議事録の日付と内容が、そのまま年分の判断材料になるので、各人の金額が決まった日が分かるように残しておきます。
要点3 過去の分をまとめて払うときは、2つに分かれる
過去の分を本年にまとめて支払うとき、年分の考え方は2つに分かれます。1つは、本来の支給日に支払うべきだった給与を後からまとめて払う場合です。国税庁の質疑応答事例では、過去3年間の実労働時間に基づく残業手当と実際に支払った残業手当との差額を本年一括して支払う場合、本来の各支給日の属するそれぞれの年分の給与所得になるとされています。
もう1つは、給与規程の改訂(ベースアップ)が過去に遡って実施され、その差額を支払う場合です。この差額は、支給日が定められていればその支給日、定められていなければ改訂の効力が生じた日の年分です。同じ「まとめて払う残業手当」でも、規程の遡及改訂による差額であれば、こちらの扱いになります。また、払い過ぎた給与の返還を翌年に受けた場合は、本来の支給日の年分(前年分)の収入金額を減額します。
要点4 「いつの年分か」と「いつ源泉徴収するか」は別の物差し
No.2509 が決めているのは、どの年分の給与所得になるかです。一方、源泉徴収をする時期は別のルールで決まります。国税庁タックスアンサー No.2526 によると、給与等が定められた支給日に支払われずに未払となる場合、源泉徴収は給与等を実際に支払う際に行うので、原則として支払われるまでは源泉徴収は行われません。支給日が来たから源泉所得税を納める、というわけではありません。
ただし、役員に対する賞与は、支払の確定した日から1年を経過した日までに支払がされない場合には、その1年を経過した日に支払があったものとみなして源泉徴収を行います。また、年末調整を行う際に未払の給与等が残っている場合は、その未払の給与等の金額も年間の支払金額の総額に含め、対応する税額も年間の税額の総額に含めて年末調整を行います。年分は収入すべき時期、源泉徴収は支払の時と、物差しを分けて考えます。
設例で確かめる
| A:12月分の給与を、規程どおり令和9年1月10日に支給 | 支給日が令和9年 → 令和9年分 |
| B:規程で令和8年12月25日支給の給与が、資金繰りで令和9年1月に支払われた | 年分は支給日の令和8年分。源泉徴収は実際に支払う令和9年1月 |
| C:令和8年12月の株主総会で役員賞与の総額を決議、令和9年1月の取締役会で各人の金額を決定 | 各人の金額が具体的に定められた令和9年1月の日の年分 |
| D:過去3年分の残業手当の未払差額(実労働時間との差)を本年一括で支払う | 本来の各支給日の属する年分 |
| E:令和8年4月に遡って給与規程を改訂し、差額を令和8年10月の支給日に支払う | 差額の支給日の令和8年分 |
Aは働いた月ではなく支給日で判断します。Bは、年分と源泉徴収の時期が分かれる典型で、令和8年分の年末調整では未払分も年間の支払金額に含めます。Cは総額だけを決議した場合なので、各人の金額が決まった日が基準です。DとEはどちらも過去の分をまとめて払いますが、本来払うべきだった未払か、規程の遡及改訂かで年分が分かれます。
例外と注意点
- いわゆる認定賞与支給日があらかじめ定められていればその支給日、定められていなければ現実に支給を受けた日です。支給を受けた日が明らかでない場合には、その支給が行われたと認められる事業年度終了の日です。
- 経済的利益原則は経済的利益を受けた時です。土地・家屋などの資産の貸与はその利益を受けた各月の末日、金銭の無利息・低利貸付けや用役の提供は、各月の末日または1年を超えない一定期間ごとの末日です。
- 未払の役員賞与支払の確定した日から1年を経過した日までに支払がなければ、その日に支払があったものとみなして源泉徴収します(No.2526)。
よくある間違い
- 実際に払った日だけで年分を決めている支給日が定められていれば、その支給日で年分が決まります。
- 役員賞与を支払日や株主総会の日で一律に判断している利益を基礎に金額が定まるものは決議等の日、総額だけの決議なら各人の金額が具体的に定められた日です。
- 過去の分の一括払いを、すべて支払った年の給与にしている本来払うべきだった未払の差額は、本来の各支給日の年分です。
- 支給日が来たら、未払でも源泉徴収して納めている源泉徴収は実際に支払う際に行います。役員賞与は1年経過で支払ったものとみなします。
- 払い過ぎの返還を、返還を受けた年の給与から差し引いている本来の支給日の年分の収入金額を減額します。
実務の確認手順
- 給与の種類を確認したか一般の給与、役員賞与、ベースアップの差額、認定賞与、経済的利益のどれに当たるかを確認する。
- 支給日の定めを確認したか就業規則・給与規程・契約・議事録で、支給日がどう定められているかを確認する。
- 役員賞与は決議の内容を確認したか各人ごとの金額まで決めたか、総額だけかを議事録で確認し、基準日を決める。
- まとめて払う理由を確認したか本来払うべきだった未払か、規程の遡及改訂かを、支払の理由を示す書類で確認する。
- 源泉徴収の時期と年末調整を確認したか源泉徴収は実際に支払う際に行い、年末調整では未払の給与も年間の支払金額に含める(No.2526)。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2509 給与所得の収入金額の収入すべき時期(令和8年4月1日現在法令等。所得税法36、所得税基本通達36-9、36-15、36-16)とその Q&A(残業代の追加支給・払い過ぎた給与の返還)、国税庁 質疑応答事例「過去に遡及して残業手当を支払った場合」(令和7年8月1日現在)、国税庁タックスアンサー No.2526 給与が一部未払の場合の源泉徴収(令和8年4月1日現在法令等。所得税法183、190)(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1契約や慣習によって支給日が定められている一般の給与について、収入すべき時期はいつになりますか。答えを見る ▼閉じる ▲
契約、慣習、または株主総会の決議等によって定められた支給日が収入時期となります。定められた日付が基準となるため、現実に受け取った日とは異なる場合があります。
Q2支給日が具体的に定められていない給与の場合、どのタイミングを収入時期として扱いますか。答えを見る ▼閉じる ▲
支給日が定められていない場合には、現実にその給与の支給を受けた日が収入時期となります。
Q3利益に関する指標に基づいて支給額が決定される役員賞与の収入時期は、原則としていつになりますか。答えを見る ▼閉じる ▲
原則として、株主総会の決議等により支給金額が定められた日が収入時期となります。これは利益を基礎として支給金額が確定したタイミングを重視するためです。
Q4役員賞与において、株主総会等で総額のみが決定され、各人別の支給額が決まっていない場合の取り扱いを説明してください。答えを見る ▼閉じる ▲
総額のみが決定されている場合は、その後、各人ごとの具体的な支給金額が正式に定められた日を収入時期として扱います。
Q5給与規程の改訂(ベースアップ)に伴う新旧給与の差額について、支給日が定められていない場合の収入時期はいつですか。答えを見る ▼閉じる ▲
その改訂の効力が生じた日が収入時期となります。支給日の定めがある場合はその支給日となりますが、定めがない場合は効力発生日が基準です。
Q6いわゆる「認定賞与」とされる給与等で、あらかじめ支給日が定められていない場合、いつを収入時期としますか。答えを見る ▼閉じる ▲
原則として、現実にその支給を受けた日が収入時期となります。あらかじめ支給日が定められている場合には、その支給日が優先されます。
Q7認定賞与の現実に支給を受けた日が明らかでない場合、どのような基準で収入時期を判定しますか。答えを見る ▼閉じる ▲
現実に支給を受けた日が明らかでない場合には、その支給が行われたと認められる事業年度終了の日を収入時期とみなします。
Q8土地や家屋を無償または低額で借りることで受ける経済的利益の収入時期は、どのように定められていますか。答えを見る ▼閉じる ▲
原則としてその利益を受けた各月ごとに、その月の末日が収入時期となります。これは資産の貸与という継続的な便益を月単位で評価するためです。
Q9金銭の無利息貸付け等による経済的利益の収入時期について、その判定基準を説明してください。答えを見る ▼閉じる ▲
その利益を受けた各月ごとの末日、または1年を超えない一定期間ごとにその期間の末日が収入時期となります。
Q10役務の提供(サービスの提供)を無償または低額で受けた場合の経済的利益は、いつの収入として計上すべきですか。答えを見る ▼閉じる ▲
資産の貸与や金銭の貸付けと同様に、その利益を受けた各月ごとの末日、または1年を超えない一定期間の末日が収入時期となります。