📓 学習ノート
 📘 部長ノート
この記事で判断できること:賞与の源泉徴収(前月給与がある場合・ない場合の計算)
国税庁タックスアンサーの「No.2523 賞与に対する源泉徴収」について解説します。
解説動画
夏と冬の賞与は、毎月の給与と同じ税額表では計算しません。国税庁タックスアンサー No.2523 の内容を、「算出率の表の使い方」「月額表に切り替わる2つの例外」「社会保険料等を差し引いてから比べる」の3点に絞って整理し、社会保険との違いも確認します。税額表そのものの種類は No.2511 をご覧ください。
この記事の結論
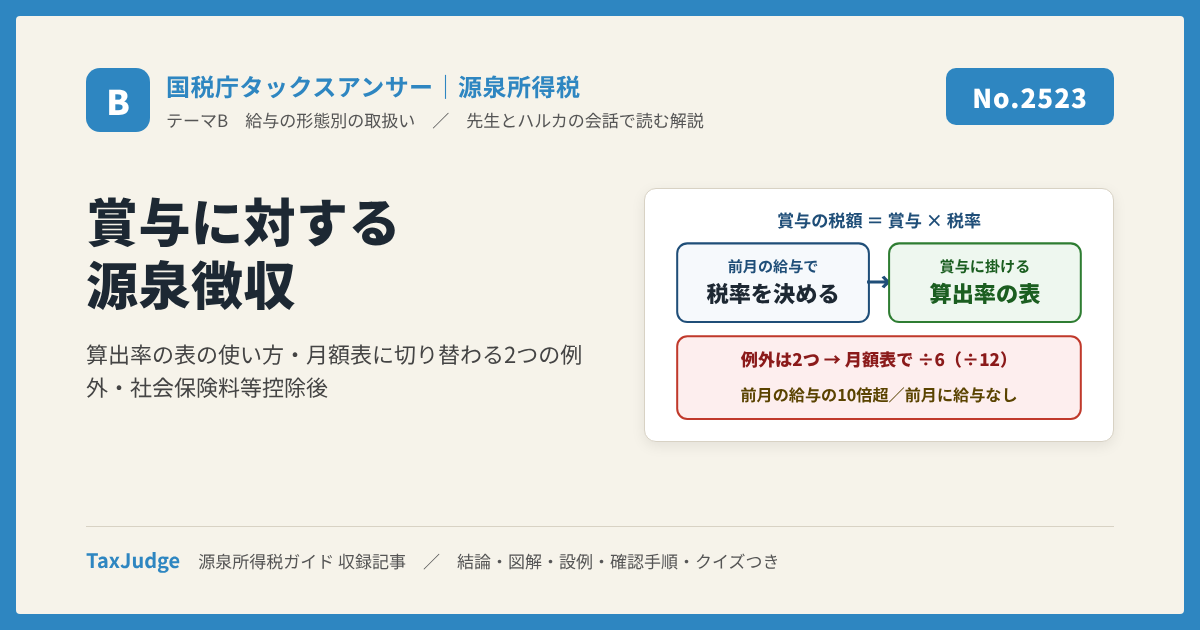
賞与の源泉徴収税額は、原則として「賞与に対する源泉徴収税額の算出率の表」で計算します。前月の給与(社会保険料等控除後)と扶養親族等の数で税率を決め、賞与(社会保険料等控除後)にその税率を掛けた金額が税額です。
前月の給与の10倍超の賞与/前月に給与がない
月額表で特別な計算(÷6 または ÷12)
通常の賞与(前月に給与があり、10倍以下)
算出率の表の税率 × 賞与
- 1「給与所得者の扶養控除等申告書」の提出があれば甲欄、なければ乙欄。前月の給与は税率を決めるためだけに使い、税額を掛ける相手は賞与です。
- 2賞与が前月の給与の10倍を超えるとき、または前月に給与の支払がないときは、算出率の表を使わず、賞与を6(計算期間が6か月超なら12)で割って月額表に当てはめる特別な計算をします。
- 3金額の比較も計算も、すべて社会保険料等を差し引いた後の金額で行います。社会保険では賞与は「標準賞与額」という別の物差しで扱います。
要点1 税率は「前月の給与」で決め、掛ける相手は「賞与」
「給与所得者の扶養控除等申告書」を提出している人(甲欄)の通常の計算は、3つの手順です。まず、前月の給与から社会保険料等を差し引いた金額を求めます。次に、算出率の表の甲欄で、扶養親族等の数に応じた欄のうち、その金額が当てはまる行を探し、「賞与の金額に乗ずべき率」欄と交わるところの税率を読みます。最後に、賞与から社会保険料等を差し引いた金額にその税率を掛けます。これが賞与から源泉徴収する税額です。
取り違えやすいのは「前月の給与」の役割です。前月の給与は算出率の表の行を決めるためだけに使い、税額は「賞与(控除後)× 税率」で、1円未満の端数は切り捨てます。申告書の提出がない人は、同じ表の乙欄で計算します。
要点2 算出率の表を使わない2つの例外は、月額表で「月に直して」計算する
前月の給与を手がかりにできないケースが2つあります。1つは、賞与(社会保険料等控除後)が前月の給与(社会保険料等控除後)の10倍を超える場合です。もう1つは、前月に給与の支払がない場合です。どちらも算出率の表ではなく「月額表」を使い、賞与を月の金額に直してから計算します。
10倍を超える場合は、賞与を6で割った金額に前月の給与を足し、その合計を月額表に当てはめて税額を求めます。そこから前月の給与に対する源泉徴収税額を引き、残りを6倍した金額が賞与の税額です。前月に給与の支払がない場合は、賞与を6で割った金額を月額表に当てはめ、その税額を6倍します。どちらも、賞与の計算期間が6か月を超えるときは「6」の代わりに「12」を使います。
要点3 比べるのも計算するのも「社会保険料等を差し引いた後」
前月の給与も賞与も、社会保険料等を差し引いた後の金額で扱います。表の行を探す前月の給与、税率を掛ける賞与、10倍の比較、月額表に当てはめる金額、すべて控除後です。額面で表を引くと行がずれて税率が変わります。
| 賞与の意義 | 定期の給与とは別に支払われる給与等(賞与・ボーナス・夏期手当・年末手当・期末手当等の名目のものや、これらに類するもの) |
| 性質が明らかでないときに賞与とされるもの | (1)純益を基準として支給されるもの(2)支給額または支給基準の定めのないもの(3)支給期の定めのないもの(雇用契約そのものが臨時である場合を除く) |
| 役員給与で賞与とされるもの | (4)法人税法34条1項2号の事前確定届出給与(他に定期の給与を受けていない者に継続して毎年所定の時期に定額を支給するものを除く)(5)同項3号の業績連動給与 |
何が「賞与」かは、名目ではなく性質で見ます。役員の事前確定届出給与や業績連動給与も、原則として賞与として計算します。
要点4 社会保険では「標準賞与額」── 所得税とは別の物差し
ここまでは所得税の話です。厚生年金保険では、賞与の保険料は「標準賞与額」に保険料率を掛けて計算します。標準賞与額は、税引き前の賞与の額から1,000円未満の端数を切り捨てた金額で、1か月当たり150万円が上限です(同じ月に2回以上支給されたときは合算して判定します)。対象となる賞与は、名称を問わず労働の対償として受けるもののうち、年3回以下の回数で支給されるものです。年4回以上支給される賞与は、標準賞与額ではなく標準報酬月額の対象となる報酬として扱われます。
所得税は「前月の給与で率を決めて賞与に掛ける」、社会保険は「賞与そのものを1,000円単位に丸めて上限内で率を掛ける」と、手がかりも上限も異なります。賞与計算では両方を別々に処理します。健康保険の上限は加入している保険者の案内で確認してください。
設例で確かめる
国税庁の3つの具体例(令和8年分の税額表によるもの)で確かめます。令和9年分以後は表が改正されているので、実際の計算は支給年分の表で行います。
| A 通常:前月の給与285,454円・賞与389,558円・扶養3人(いずれも控除後) | 算出率の表(甲欄・扶養3人)で285,454円が入る「181千円以上300千円未満」の行の税率 2.042% |
| 税額 | 389,558円 × 2.042% = 7,954円(1円未満切捨て) |
| B 10倍超:前月の給与166,531円・賞与1,668,062円(期間6か月)・扶養1人 | 1,668,062 ÷ 6 = 278,010円 → +166,531 = 444,541円 → 月額表の税額 16,100円。前月の給与の税額 1,510円 |
| 税額 | (16,100円 − 1,510円)× 6 = 87,540円 |
| C 前月給与なし:賞与769,300円(期間6か月)・扶養0人 | 769,300 ÷ 6 = 128,216円 → 月額表(甲欄・扶養0人)の税額 1,300円 |
| 税額 | 1,300円 × 6 = 7,800円 |
Bは賞与が前月の給与の10倍(1,665,310円)を超えているので、月に直して月額表を使い、前月の給与の分の税額を引いてから6倍します。Cは前月に給与がないので、月額表の税額をそのまま6倍します。
例外と注意点
- 計算期間が6か月を超える賞与10倍超・前月給与なしの計算で使う「6」は、賞与の計算期間が6か月を超える場合には「12」になります。年1回の決算賞与などで計算期間を確認します。
- 乙欄の人「給与所得者の扶養控除等申告書」の提出がない人は、算出率の表の乙欄で計算します。「従たる給与についての扶養控除等申告書」がある場合の控除は No.2520 を参照してください。
- 令和9年分以後賞与から源泉徴収するのは、令和9年分以後は所得税、防衛特別所得税および復興特別所得税です。算出率の表と月額表も改正されているので、支給年分の表を使います。
よくある間違い
- 賞与も月額表で計算している原則は算出率の表です。月額表を使うのは、前月の給与の10倍を超える賞与と、前月に給与の支払がない場合だけです。
- 額面の金額で算出率の表を引いている前月の給与も賞与も、社会保険料等を差し引いた後の金額で扱います。額面で引くと行がずれて税率が変わります。
- 10倍超の計算で、前月の給与の税額を引き忘れる月額表で求めた税額から、前月の給与に対する源泉徴収税額を引いてから6(または12)倍します。引き忘れると税額が大きくなりすぎます。
- 計算期間を確認せずに常に6で割っている計算期間が6か月を超える賞与は12で割り、12倍します。
実務の確認手順
- 甲欄か乙欄かを確認したか「給与所得者の扶養控除等申告書」の提出の有無。賞与の直前の扶養親族等の異動も反映する。
- 前月に給与の支払があるかなければ月額表のルート(÷6 または ÷12 → 税額 × 6 または 12)。
- 控除後の賞与が前月の給与(控除後)の10倍を超えないか超えれば月額表のルート。前月の給与の税額を引くのを忘れない。
- 計算期間は6か月以下か6か月を超える賞与は「12」で計算する。年1回の賞与は計算期間を確認する。
- 社会保険の標準賞与額を別に処理したか1,000円未満切捨て、厚生年金は1か月当たり150万円が上限。年4回以上の賞与は報酬扱い。所得税の計算とは別に集計する。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2523 賞与に対する源泉徴収(令和8年4月1日現在法令等。具体例は令和8年分の税額表による)、所得税法186条、所得税基本通達183-1の2・186-4、日本年金機構「厚生年金保険の保険料」(標準賞与額。いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1税務上の「賞与」とはどのようなものを指しますか?答えを見る ▼閉じる ▲
賞与の定義 賞与とは、定期の給与とは別に支払われる給与等のことで、ボーナス、夏期手当、年末手当、期末手当といった名目で支給されるものを指します。これらに類する名称で支給されるものも、原則として賞与に含まれます。
Q2賞与の性質を有するかどうかが明らかでない場合、どのような基準で賞与と判定されますか?答えを見る ▼閉じる ▲
賞与とみなされる判定基準 純益を基準に支給されるものや、あらかじめ支給額・支給基準・支給期が定められていないものは、賞与とみなされます。ただし、臨時雇いの雇用契約に基づき、あらかじめ支給期が定められていない場合は除外されます。
Q3源泉徴収税額の計算において「甲欄」と「乙欄」はどのように使い分けられますか?答えを見る ▼閉じる ▲
甲欄と乙欄の使い分け 「給与所得者の扶養控除等申告書」を提出している受給者に対しては「甲欄」を適用し、提出していない受給者に対しては「乙欄」を適用して計算します。これにより、適用される算出率や税額が変わります。
Q4通常の賞与の源泉徴収税額を算出する際の、標準的な計算手順を説明してください。答えを見る ▼閉じる ▲
標準的な計算手順 まず前月の給与から社会保険料等を差し引き、「算出率の表」を用いて該当する税率を求めます。次に、その税率を「社会保険料等控除後の賞与額」に乗じることで、源泉徴収税額を算出します。
Q5「賞与に対する源泉徴収税額の算出率の表」を使用する際、どのような情報を基に税率を求めますか?答えを見る ▼閉じる ▲
税率を求めるための要素 「算出率の表」の甲欄を参照する場合、扶養親族等の数と、前月の社会保険料等控除後の給与金額が交わる行を確認します。そこにある「賞与の金額に乗ずべき率」が、その賞与に適用される税率となります。
Q6前月の給与の10倍を超える賞与を支払う場合、どのような計算上の特徴がありますか?答えを見る ▼閉じる ▲
給与の10倍を超える賞与の計算 この場合、通常の算出率の表ではなく「月額表」を使用し、賞与を月割り(6または12)して前月の給与と合算した額を基に計算します。合算した額の税額から前月の給与の税額を差し引き、それを再び期間倍(6または12)して最終的な税額を求めます。
Q7賞与の計算期間が6か月を超える場合、計算式においてどのような調整を行いますか?答えを見る ▼閉じる ▲
計算期間が6か月を超える場合の調整 賞与の計算期間が6か月を超える場合には、月割り計算を行う際の分母および最終的な税額を算出する際の乗数を「6」ではなく「12」として計算します。これは前月給与の10倍超の場合や、前月給与がない場合の計算に適用されます。
Q8前月に給与の支払がない従業員に賞与を支払う場合、税額はどのように算出しますか?答えを見る ▼閉じる ▲
前月の給与がない場合の計算 賞与から社会保険料等を差し引いた金額を、計算期間に応じて6または12で除して月割額を求めます。その月割額を「月額表」に当てはめて求めた税額を、再び6または12倍することで、源泉徴収すべき税額を算出します。
Q9賞与から源泉徴収される税目には何が含まれますか?答えを見る ▼閉じる ▲
対象となる税目 賞与から源泉徴収されるのは、所得税および復興特別所得税です。これらは「賞与に対する源泉徴収税額の算出率の表」等を用いて原則として一括で計算されます。(令和8年分の取扱いです。令和9年分以後は、所得税、防衛特別所得税および復興特別所得税を源泉徴収します。)
Q10税額計算の過程で「社会保険料等」はどのように扱われますか?答えを見る ▼閉じる ▲
社会保険料等の扱い 税率を決定するための「前月の給与」および税率を乗じる対象となる「賞与の金額」の両方において、あらかじめ社会保険料等を差し引いた後の金額を使用します。これにより、実質的な所得に基づいた課税が行われます。