📓 学習ノート
 📘 部長ノート
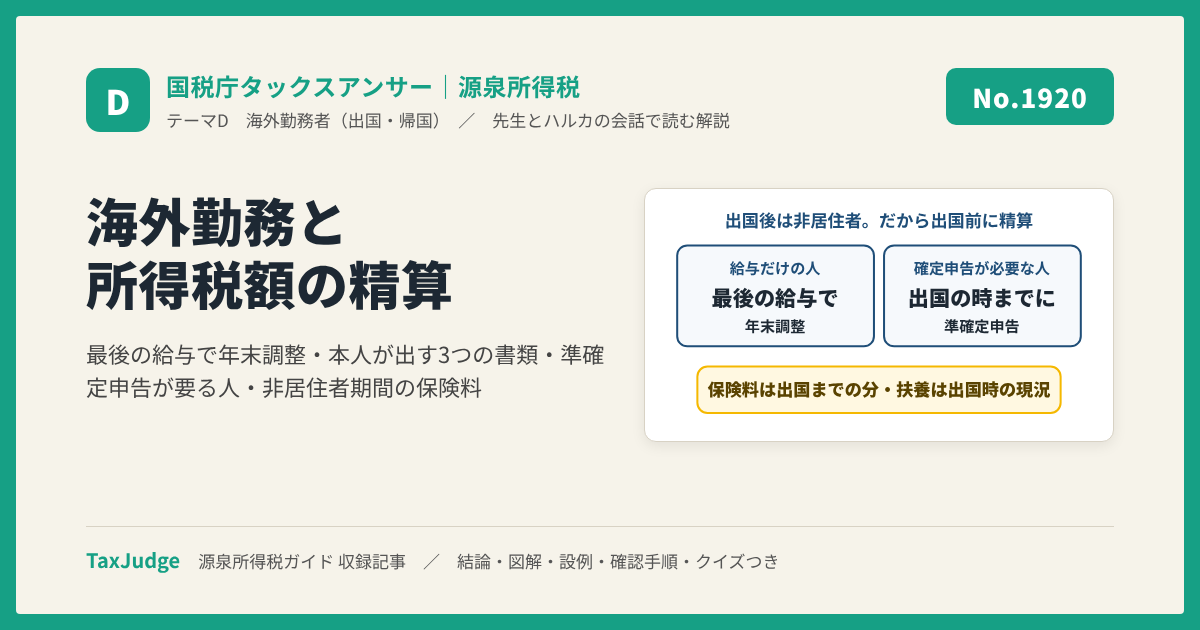
この記事で判断できること:海外勤務で非居住者になる人の所得税の精算方法
国税庁タックスアンサーの「No.1920 海外勤務と所得税額の精算」について解説します。
解説動画
1年以上の予定で海外に転勤・出向する人は非居住者と推定され、国外勤務の給与には原則として日本の所得税がかかりません。国税庁タックスアンサー No.1920 を、「精算が要る理由」「出国時の年末調整の中身」「準確定申告が要る人」の3点に絞って整理します。出国後の源泉徴収は No.2517、納税管理人は No.1923 で扱っています。
この記事の結論
海外に転勤・出向する人は、居住者としての最後の給与支給の際に年末調整をして、源泉徴収された税額を精算します。給与収入2,000万円超など確定申告が必要な人が納税管理人の届出をしないで出るときは、「出国」の時までに準確定申告が必要です。
海外転勤者も12月にまとめて年末調整すればよい
出国後は非居住者。最後の給与で精算
給与だけの人は出国時の年末調整で精算
確定申告が必要な人は出国の時までに準確定申告
- 11年以上の予定で海外に転勤・出向する人は、在留期間があらかじめ1年未満と明らかな場合を除き、非居住者と推定されます。非居住者が国外勤務で得た給与には、原則として日本の所得税は課税されません。
- 2本人は保険料控除申告書(非居住者となる日までに支払った分)、扶養控除等の異動申告書(変更があれば)、基礎控除申告書兼配偶者控除等申告書などを会社に出します。
- 3扶養親族などになるかは出国の時の現況で判断し、配偶者等に所得があるときはその年1年分の所得金額を出国の時の現況で見積もります。令和9年分以後は防衛特別所得税も精算の対象です。
要点1 なぜ精算が要るのか:出国後は非居住者で、国外勤務の給与に日本の所得税はかからない
国内の会社に勤める給与所得者が、1年以上の予定で海外の支店などに転勤したり海外の子会社に出向したりすると、国外の在留期間があらかじめ1年未満と明らかな場合を除いて、原則として所得税法上の非居住者と推定されます。給与だけでほかの所得がない人を前提にすると、非居住者が国外勤務で得た給与には原則として日本の所得税は課税されません。
出国後は居住者ではなくなるので、12月に精算する機会がありません。そこで、居住者としての最後の給与支給の際に年末調整によって、源泉徴収された所得税および復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)を精算する、というのが原文の結論です。
要点2 出国時の年末調整:本人が出す3つの書類と、判定の2つの物差し
方法は毎年12月の年末調整と基本的に同じです。「給与所得者の扶養控除等申告書」を提出している人が年の中途で海外に転勤・出向するときは、本人が次の手続をします。(1)「給与所得者の保険料控除申告書」を会社に提出する。控除する保険料は、非居住者となる日までに支払った金額です。(2)「給与所得者の扶養控除等申告書」の記載内容に変更があれば異動申告書を提出する。(3)「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」も併せて提出する。
判定の物差しは2つです。控除対象扶養親族などになるかは出国の時の現況で判断し、配偶者や扶養親族に所得があるときは、その年1年分の所得金額を出国の時の現況で見積もって、配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除の可否を判断します。
要点3 確定申告が必要な人は、「出国」の時までに準確定申告
給与収入が2,000万円超の人や、主たる給与以外に一定の収入があるなど確定申告が必要な人が「出国」するときは、その「出国」の時までに確定申告(準確定申告)をしなければなりません。「出国」とは、納税管理人の届出をしないで国内に住所および居所を有しないことになることです。ただし、確定申告で控除しきれない外国税額控除の額、源泉徴収税額または予定納税の額がある場合は、出国の時までの申告の義務から除かれます。「申告すれば還付になる人」と同じではないので、要否は個別に確認します。
裏を返せば、出国前に納税管理人の届出書を出しておけば「出国」には当たらず、確定申告は通常の期限に納税管理人を通じて行えます(No.1923)。年末調整で終わる人と準確定申告が要る人を、出国前に仕分けておきます。
要点4 非居住者になった後に支払った保険料は、帰国後の年末調整でも控除できない
原文にはありませんが、国税庁の質疑応答事例(源泉所得税)に海外勤務者の保険料の扱いがあります。留守宅渡しの給与から控除している社会保険料がある人が帰国して年末調整時に居住者となった場合でも、非居住者であった期間内の給与から控除した社会保険料は控除の対象になりません(所法74①、所令258③三・四)。生命保険料も同様で、居住者がその年に支払ったものだけが対象です(所法76①)。
居住者期間の支払いかどうかは支払の時点で判定し、年払の生命保険料は支払の時点で居住者なら全額が控除の対象です。前納保険料は按分し、非居住者期間内に支払期日が到来する部分は控除できません。出国時は「非居住者となる日までに支払った分」、帰国後は「帰国日以後に支払った分」が対象で、その間の保険料はどちらにも入りません。
| 出国の日までに支払った保険料 | 出国時の年末調整で控除 |
| 非居住者期間の給与から控除した社会保険料・その期間に支払った生命保険料 | 控除の対象にならない(帰国後の年末調整でも不可) |
| 年払の生命保険料 | 支払の時点で居住者なら全額控除 |
| 前納保険料 | 按分し、非居住者期間に支払期日が来る部分は控除不可 |
| 帰国日以後に支払った保険料 | 帰国後の年末調整で控除(No.2518) |
設例で確かめる
| A:年収600万円の使用人。他に所得なし。3年の予定で海外子会社に出向 | 7月の最後の給与で年末調整。保険料は7月末までに支払った分。準確定申告は不要 |
| B:年収2,400万円の人。納税管理人の届出をしないで出国 | 年末調整の対象外。「出国」の時までに準確定申告 |
| C:Bと同じだが、出国前に納税管理人の届出をした | 「出国」に当たらず、翌年の通常の期限に納税管理人が確定申告 |
| D:Aの配偶者はパートで、1〜7月の収入が60万円 | 8〜12月の収入見込みを加えた1年分を出国の時の現況で見積もり、配偶者控除等を判定 |
| E:Aの予定が出国前から10か月と決まっていた | あらかじめ1年未満と明らかなら非居住者の推定は働かない |
Aが基本形。BとCの違いは納税管理人の届出の有無だけです。Dは要点2の「1年分の見積り」、Eは要点1の推定の入口です。
例外と注意点
- 1年未満と明らかな予定国外の在留期間があらかじめ1年未満と明らかな場合は、非居住者の推定は働きません。居住者のままなら通常の源泉徴収と12月の年末調整です。
- 法人の役員海外で勤務する法人の役員等の給与は No.1929 の扱いで、使用人と異なります(原文の(注)、No.2517)。
- 予定が変わって年内に帰国した場合出国時に年末調整をしていても、その年の12月31日に居住者なら、居住者期間の給与を合計して年末調整します(No.2517 要点4、No.2518)。
よくある間違い
- 海外転勤者を12月の年末調整まで待たせている出国後は居住者として精算する機会がなくなります。居住者としての最後の給与支給の際に年末調整します。
- 保険料控除に年間の払込予定額を使っている控除する保険料は、非居住者となる日までに支払った金額です。
- 配偶者の所得を出国の日までの実績だけで判定しているその年1年分の所得金額を出国の時の現況で見積もります。
- 給与収入2,000万円超の人も年末調整で済ませている確定申告が必要な人は、届出をしないで出るなら出国の時までに準確定申告、納税管理人の届出をすれば通常の期限に管理人が申告です。
- 帰国後の年末調整に非居住者期間の社会保険料を入れている非居住者期間の分は控除できません(質疑応答事例)。
実務の確認手順
- 赴任の予定期間が1年以上かを確認する辞令・出向契約で確認。1年未満と明らかなら非居住者の推定は働かない。
- 年末調整の対象かを確認する給与収入2,000万円以下か。超える人や他の収入がある人は準確定申告か納税管理人の届出(No.1923)。
- 本人から3つの書類を回収する保険料控除申告書(非居住者となる日までの支払分)、扶養控除等の異動申告書(変更があれば)、基礎控除申告書兼配偶者控除等申告書など。
- 人的控除を出国の時の現況で判定し、配偶者等の所得は1年分を見積もる出国後の収入見込みを本人に確認する。
- 居住者としての最後の給与で年末調整し、源泉徴収票を交付する出国後の給与は No.2517、同じ年に帰国したときは No.2518 で再確認する。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.1920 海外勤務と所得税額の精算(令和8年4月1日現在法令等)、所得税法2条・7条・102条・127条・190条、所得税法施行令15条、所得税基本通達3-3、国税庁 質疑応答事例(源泉所得税)「非居住者であった期間内の社会保険料、生命保険料」「年の中途で出国し非居住者となった者が後発的事由により帰国し居住者となった場合の年末調整」(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1所得税法上、どのような場合に「非居住者」と推定されますか?答えを見る ▼閉じる ▲
日本国内の会社に勤務する人が、1年以上の予定で海外の支店に転勤したり子会社に出向したりする場合に非居住者と推定されます。ただし、あらかじめ国外での在留期間が1年未満であることが明らかな場合を除きます。
Q2非居住者が国外勤務で得た給与に対する日本の所得税の課税関係はどうなりますか?答えを見る ▼閉じる ▲
原則として、非居住者が国外勤務によって得た給与には日本の所得税は課税されません。そのため、海外勤務が始まる前の居住者としての期間の所得について、適切な精算を行う必要があります。
Q3海外転勤が決まった際、いつのタイミングで所得税の精算を行う必要がありますか?答えを見る ▼閉じる ▲
居住者としての最後の給与支払が行われる際に、年末調整によって源泉徴収された所得税および復興特別所得税の精算を行う必要があります。
Q4納税管理人の届出をしないまま出国する場合、どのような人が確定申告(準確定申告)を行う義務がありますか?答えを見る ▼閉じる ▲
給与収入が2,000万円を超える人や、主たる給与以外に一定の収入があるなど確定申告が必要な人は、出国時までに申告を済ませなければなりません。ただし、特定の外国税額控除や源泉徴収税額がある場合などは除外されることがあります。
Q5非居住者となる際の年末調整において、保険料控除の対象となる金額はどのように算出しますか?答えを見る ▼閉じる ▲
「給与所得者の保険料控除申告書」を提出し、非居住者となる日(出国日)までに実際に支払った保険料の金額を対象として計算します。
Q6海外転勤の際の年末調整で、扶養控除等の内容に変更がある場合はどうすればよいですか?答えを見る ▼閉じる ▲
年の初めに提出した「給与所得者の扶養控除等申告書」の内容をチェックし、変更がある場合には「異動申告書」を勤務先の会社に提出する必要があります。
Q7控除対象扶養親族に該当するかどうかの判定は、いつの時点の現況で行いますか?答えを見る ▼閉じる ▲
控除対象扶養親族やその他の親族に関する判定は、すべて出国時の現況に基づいて判断されます。
Q8配偶者控除や扶養控除を受けられるかどうかの所得基準は、どのように見積もりますか?答えを見る ▼閉じる ▲
海外勤務となる年の1年分の所得金額を、出国の時の現況で見積もって判断します。これにより、配偶者控除や配偶者特別控除、扶養控除等の適用可否が決まります。
Q9非居住者となる際の年末調整において提出が必要な主な書類は何ですか?答えを見る ▼閉じる ▲
「給与所得者の保険料控除申告書」、「給与所得者の扶養控除等申告書」(変更があれば異動申告書)、および「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」などの提出が必要です。
Q10令和7年分の所得税から新たに適用される控除は何ですか?答えを見る ▼閉じる ▲
令和7年12月1日に施行された「特定親族特別控除」が、令和7年分の所得税から適用されることになっています。