「日本基準は数理計算上の差異を遅延認識、IFRSは即時認識」という説明を読んだあとで、こう思った方は多いのではないでしょうか。連結ではすでに未認識分をその他の包括利益に計上しているのに、IFRSへ移行すると結局いくら動くのか、という疑問です。
結論を先に言えば、
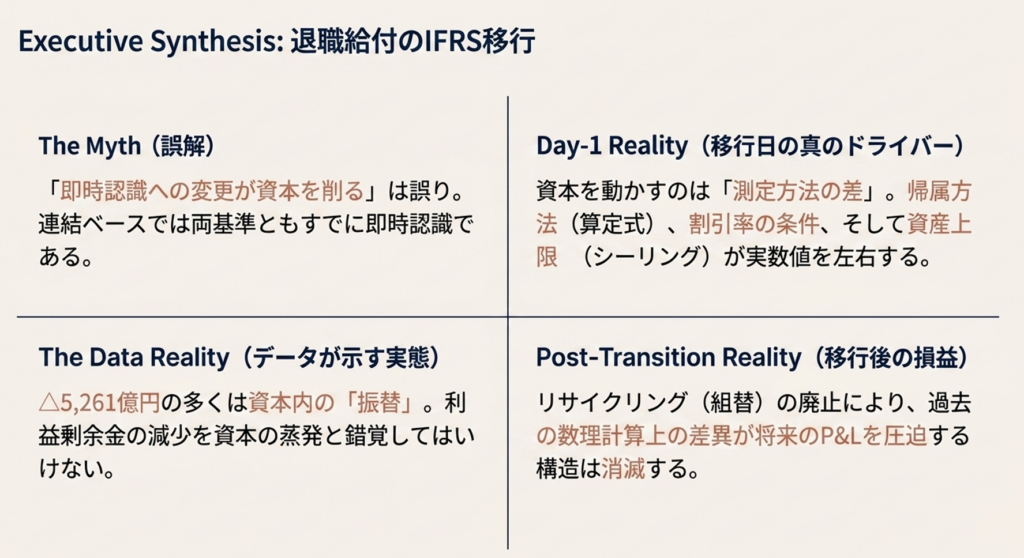
連結で見る限り「遅延認識か即時認識か」は移行時の資本を動かす主役ではありません。実際に移行日の測定を動かすのは、期間帰属方法、割引率などの測定条件、資産上限の3点です。退職給付関連の調整を開示したのは26社で、うち円建てで開示した25社の調整額を単純合計すると△5,261億円になりますが、この金額は資本合計の減少額ではありません。
この記事では、有価証券報告書のIFRS第1号「初度適用」注記から、退職給付の調整を開示した26社の金額を全社分並べます。
手元に残るのは、
- 日本基準(連結)とIFRSの対比
- 移行日に効く論点と移行後に効く論点の切り分け
- 26社の金額と純資産比で効く会社
- 開示を横断で読む手順
の4点です。
解説動画
スライド解説
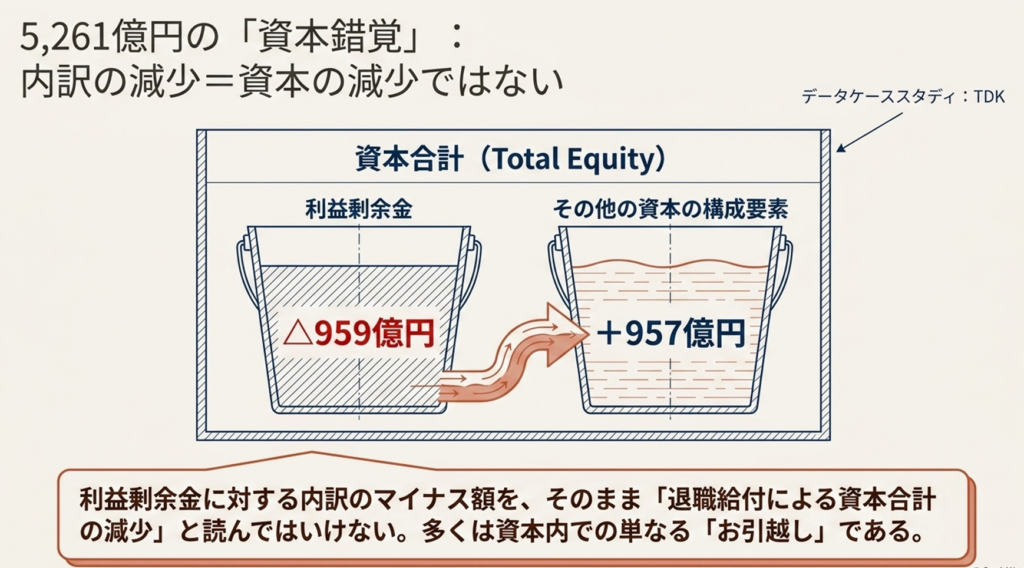
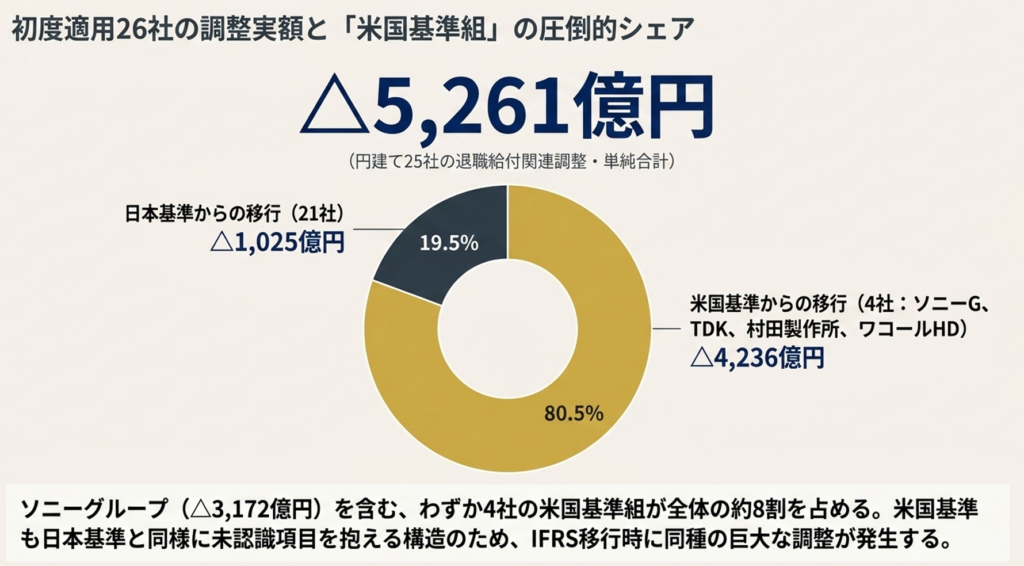
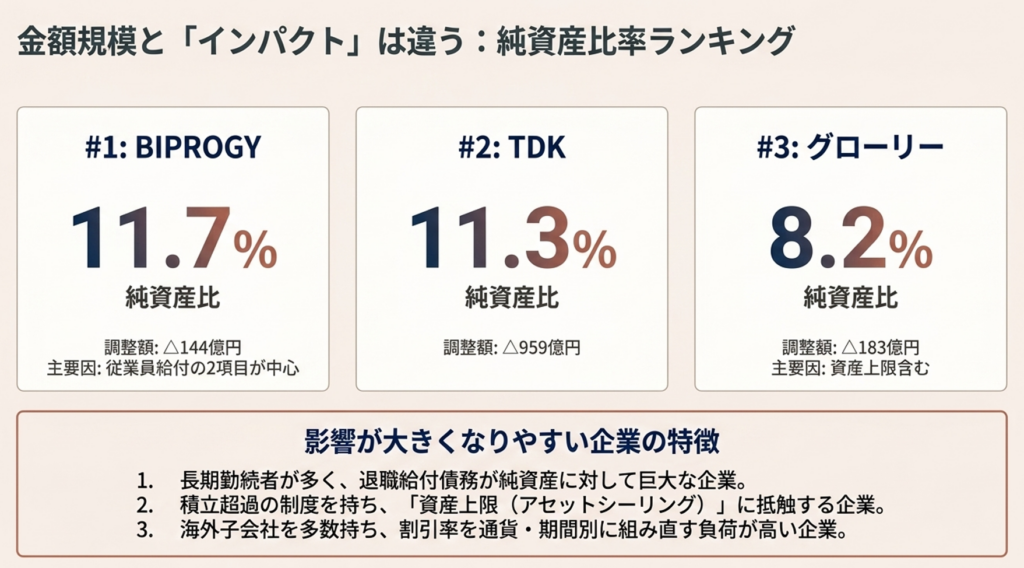
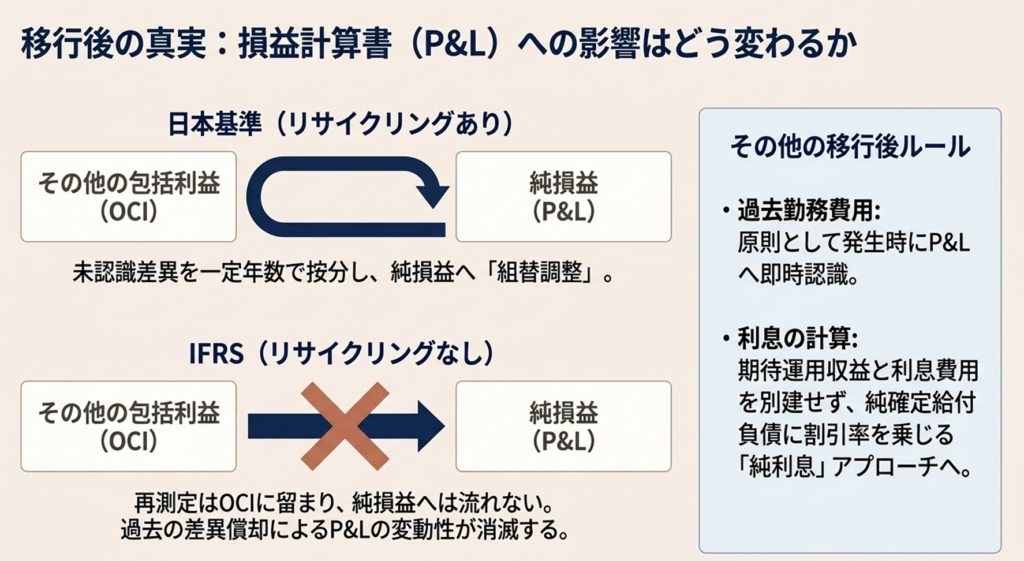
結論:円建て25社の退職給付関連調整は単純合計△5,261億円。ただし資本内の振替を含む
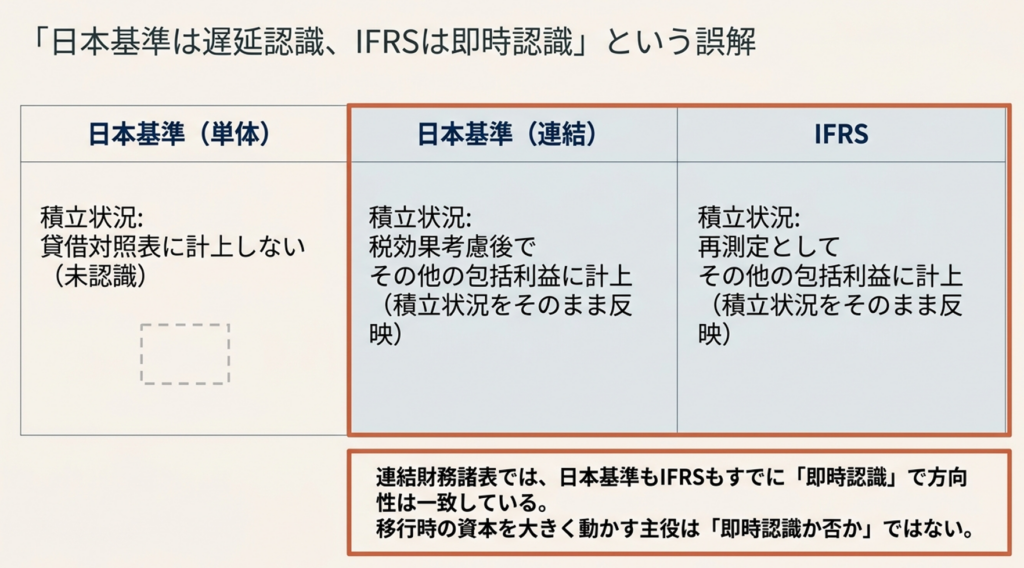
- 貸借対照表上の即時認識は日本基準の連結でもすでに行われています
連結財務諸表では未認識の数理計算上の差異と未認識過去勤務費用を税効果考慮後でその他の包括利益に計上し、積立状況を反映させます。ここはIFRSと同じ方向です。 - 移行日の測定を動かすのは3点です
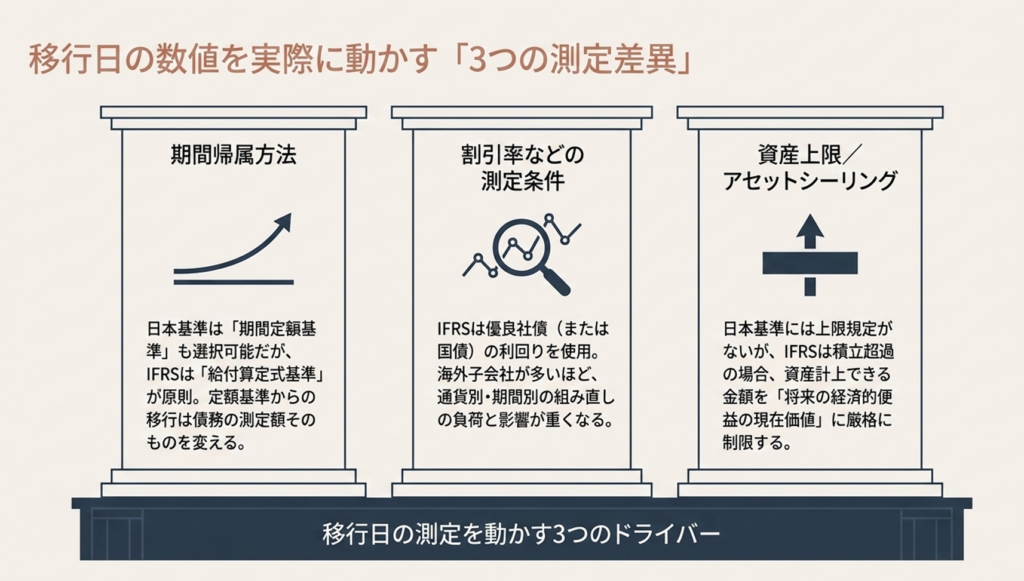
期間帰属方法、割引率などの測定条件、制度資産の資産上限です。これに対して、再測定を純損益へ組み替えない・過去勤務費用を即時に純損益へ認識する・純利息で計算するという3点は、移行後の純損益とその他の包括利益の姿を変えます。 - 開示は26社(マイナス21社・プラス5社)、うち円建て25社の調整額を単純合計すると△5,261億円です
円建て25社の中央値△22億円、単純平均△210億円で、上位に極端な会社が集中します。ただし前述のとおり資本内の振替を含むため、この金額を資本合計への影響として読むことはできません。 - 米国基準から移行した4社で△4,236億円となり、円建て25社の単純合計の約80.5%を占めます
日本基準から移行した22社のうち、円建て21社の単純合計は△1,025億円(マイナス16社・プラス5社)です。これとは別に、三井海洋開発が△13百万米ドルを開示しています。
先に前提:△5,261億円が何を表しているか、そして何を含まないか
本記事の金額は、各社の初度適用注記において退職給付関連の項目として個別表示された、移行日の利益剰余金に対する調整額です。26社すべてがこの形式で、資本合計そのものの内訳ではありません。したがって単純合計の△5,261億円を「退職給付によって資本が△5,261億円減った」と読むことはできません。次の点に注意が必要です。
- 利益剰余金とその他の資本の構成要素との振替が含まれます。
移行前に累積その他の包括利益(その他の資本の構成要素)に置かれていた未認識分が利益剰余金側へ移る動きは、資本合計を動かしません。実際にTDKでは退職後給付△95,893百万円に対してその他の資本の構成要素が+95,709百万円で、ほぼ相殺されています。 - 従前基準が異なります。
26社のうち4社(ソニーグループ、TDK、村田製作所、ワコールホールディングス)は米国基準からの移行で、この4社だけで△4,236億円となり、円建て25社の単純合計の約80.5%を占めます。 - 税効果の表示方法が統一されていません。
項目別を税効果控除前で示して税効果を一行にまとめる会社と、項目別が税効果控除後の会社が混在します。 - 他の従業員給付と合算された項目があります。
荏原製作所は未消化有給休暇と、日鉄ソリューションズはその他の長期従業員給付と1行にまとめており、退職給付単独の金額は取り出せません。 - 通貨が揃わないため、金額の集計は円建て25社で行っています。
三井海洋開発は機能通貨が米ドルで、注記の調整表も百万米ドル表示です(同社の調整額は△13百万米ドル)。異なる通貨をそのまま足すことはできないため、本記事の金額集計は円建てで開示した25社を対象とし、三井海洋開発は社数にのみ含めています。なお同社の注記には移行日の資産合計が383,189百万円=3,496百万米ドルと併記されており、この対応から得られる1米ドル約109.6円で換算すると同社の調整額は約△14億円、26社を円換算ベースでそろえた単純合計は約△5,276億円になります。
数理計算上の差異:日本基準(連結)とIFRSの取扱い
混乱の原因は、日本基準が「個別」と「連結」で違う扱いをする二段構えになっている点です。
単体では未認識項目を貸借対照表に載せませんが、連結ではその他の包括利益を通じて載せます。この前提なしに「日本基準は遅延認識」と読むと話が合いません。
| 論点 | 日本基準(個別) | 日本基準(連結) | IFRS(IAS第19号) |
|---|---|---|---|
| 数理計算上の差異の発生時 | 貸借対照表に計上しない(未認識) | 税効果考慮後でその他の包括利益に計上 | 再測定としてその他の包括利益に計上 |
| 積立状況の反映 | 未認識分を除いた金額で計上 | 積立状況をそのまま反映 | 積立状況をそのまま反映 |
| その後の費用処理 | 平均残存勤務期間以内の一定年数で按分し純損益へ | 同じ年数で按分し純損益へ組替調整 | 純損益への組替は行わない |
| 過去勤務費用 | 発生年度に一括費用処理、または平均残存勤務期間以内の一定の年数等で費用処理 | 同左 | 原則として発生時に純損益へ認識 |
| 退職給付費用に含まれる利息 | 利息費用と期待運用収益を別建てで計算 | 同左 | 純確定給付負債(資産)に割引率を適用した純利息として計算 |
| 期間帰属方法 | 期間定額基準と給付算定式基準の選択適用 | 同左 | 給付算定式に沿った帰属(後期の勤務に著しく高い給付が帰属する場合は定額帰属) |
| 制度資産の積立超過 | 上限規定なし | 上限規定なし | 資産上限(アセットシーリング)あり |
連結の「組替調整」がIFRSには存在しない
日本基準の連結では、その他の包括利益に計上した数理計算上の差異を費用処理年数にわたって純損益へ振り替えます。これを組替調整、あるいはリサイクリングと呼びます。「先に資本へ、あとから損益へ」の二段構えです。
IFRSは再測定をその他の包括利益に認識したあと、純損益へ組み替えません。将来の損益に流れる予定だった金額が、そこで止まります。
ただしこの振替自体は利益剰余金とその他の資本の構成要素の間の移動であり、資本合計を動かしません。IAS第19号も、その他の包括利益に認識した再測定を資本の中で振り替えることは認めています。
なお日本基準の「数理計算上の差異」に対応するIFRSの用語は「再測定」です。
移行日に効く論点と、移行後に効く論点を分ける
連結ですでに積立状況を反映しているなら、移行時の調整額はどこから生まれるのでしょうか。開示を横断すると、論点は二段に分かれます。
A. 移行日の資産・負債を動かし得る論点
A-1. 期間帰属方法(期間定額基準か給付算定式か)
日本基準では、退職給付見込額を各期に割り振る方法として期間定額基準と給付算定式基準の選択適用が認められています。
IFRSは給付算定式に沿った帰属が原則で、選択の余地がありません。期間定額基準を採用していた会社が移行すると債務の測定額そのものが変わります。ただしIAS第19号は、後期の年度の勤務に著しく高い水準の給付が帰属する場合には定額法による帰属を求めており、給付算定式一辺倒というわけでもありません。
A-2. 割引率などの測定条件
割引率は債務の現在価値を左右する大きな変数です。
IAS第19号は優良社債の市場利回りを基礎とし、優良社債の厚みのある市場がない通貨では国債の利回りを用いるとしています。
日本基準も、割引率は退職給付の支払見込期間および支払見込期間ごとの金額を反映するものとされ、支払時期と金額を反映した単一の加重平均割引率や、支払見込期間ごとの複数の割引率を用いる方法が認められています。
基本的な考え方は近接しています。
違いが出やすいのは基礎とする債券と見直しの頻度です。
日本基準は安全性の高い債券として国債、政府機関債、優良社債を基礎にでき(企業会計基準適用指針第25号第24項)、割引率の変動が退職給付債務に重要な影響を及ぼさない場合には見直さないことができます(同第30項。退職給付債務が10%以上変動すると推定される場合は重要な影響があるものとして再計算)。
海外子会社が多いほど、通貨別・期間別の組み直しの負荷は重くなります。
A-3. 資産上限(アセットシーリング)
IFRSは、制度資産が債務を上回る積立超過の場合に、資産計上できる金額を「将来の掛金の減額または返還として得られる経済的便益の現在価値」に制限します。
日本基準にこの上限規定はありません。グローリーの項目名が「確定給付制度の再測定(資産上限含む)」、デクセリアルズが「退職給付(資産上限額の適用等)」であることが、この論点が金額として現れている裏付けです。
B. 移行後の純損益・その他の包括利益を変える論点
B-1. 再測定を純損益へ組み替えない
日本基準の連結では、いま計上されている「退職給付に係る調整累計額」が今後の純損益に流れてきますが、IFRSでは流れません。
移行日の資本の増減だけを見ると、この構造変化を見落とします。
B-2. 過去勤務費用の即時認識
日本基準は、過去勤務費用について発生年度に一括して費用処理する方法と、平均残存勤務期間以内の一定の年数で按分する方法等を認めています(数理計算上の差異の費用処理方法に準じます)。
これに対しIFRSは原則として発生時に純損益へ認識します。一定年数で按分している会社では、制度改定を行った期の損益の出方が変わります。
B-3. 期待運用収益ではなく純利息
日本基準は利息費用と期待運用収益を別建てで計算しますが、IFRSは純確定給付負債(資産)に割引率を適用した純利息を計算します。
期待運用収益率という見積要素が損益計算から外れる一方、実際の運用成果と純利息の差は再測定としてその他の包括利益に回ります。
なお、これらの取扱いは制度設計や適用免除の選択によって結論が変わります。個別の判断は必ず監査人や年金数理人に確認してください。会社別の調整表は当サイトのIFRS移行影響ナビで確認できます。
【実額】退職給付の調整を開示した26社
資本の調整表で退職給付の調整を開示した26社をすべて掲載します。
方向はマイナス21社・プラス5社。
金額の集計は円建て25社が対象で、単純合計△5,261億円、中央値△22億円、単純平均△210億円です。中央値と平均の開きが示すとおり、多くの会社は数十億円規模にとどまり、一部で桁が変わります。金額は億円換算(億円で0となる会社は百万円表示)、いずれも移行日の利益剰余金に対する調整の内訳から取っています。
なお合計・平均・中央値は百万円単位の原数値で計算しているため、表中の億円表示を足し上げた金額とは端数処理により一致しません(原数値の合計は△526,134百万円で、表の億円表示を単純に足すと△5,260億円になります)。
| 会社(証券コード・業種) | 従前基準 | 適用初年度 | 調整額 | 開示項目・内容 | 税効果 | 対象範囲 |
|---|---|---|---|---|---|---|
| ソニーグループ(6758・電気機器) | 米国基準 | 2022年3月期 | △3,172億円 | 退職後給付 | 控除前(税効果は別行) | 退職給付関連 |
| TDK(6762・電気機器) | 米国基準 | 2022年3月期 | △959億円 | 退職後給付の調整 | 控除後 | 退職給付関連 |
| スズキ(7269・輸送用機器) | 日本基準 | 2025年3月期 | △247億円 | 退職給付会計に関する調整 | 控除後 | 退職給付関連 |
| 資生堂(4911・化学) | 日本基準 | 2022年12月期 | △185億円 | 退職後給付の調整 | 控除前(税効果は別行) | 退職給付関連 |
| グローリー(6457・機械) | 日本基準 | 2026年3月期 | △183億円 | 確定給付制度の再測定(資産上限含む) | 控除後 | 退職給付関連 |
| 荏原製作所(6361・機械) | 日本基準 | 2021年12月期 | △159億円 | 従業員給付(退職給付・未消化有給休暇) | 注記に明示なし | 他の従業員給付と合算 |
| BIPROGY(8056・情報・通信業) | 日本基準 | 2022年3月期 | △144億円 | 退職給付に係る調整 | 控除後 | 退職給付関連 |
| 村田製作所(6981・電気機器) | 米国基準 | 2024年3月期 | △96億円 | 退職後給付 | 注記に明示なし | 退職給付関連 |
| インフロニア・ホールディングス(5076・サービス業) | 日本基準 | 2024年3月期 | △70億円 | 退職後給付に係る調整 | 注記に明示なし | 退職給付関連 |
| 不二製油(2607・食料品) | 日本基準 | 2026年3月期 | △42億円 | 従業員給付(確定給付制度) | 別行に税効果あり(明示なし) | 退職給付関連 |
| 日本新薬(4516・医薬品) | 日本基準 | 2022年3月期 | △36億円 | 退職後給付 | 注記に明示なし | 退職給付関連 |
| 帝人(3401・繊維製品) | 日本基準 | 2025年3月期 | △23億円 | 従業員給付に関する調整(退職後給付) | 控除後 | 退職給付関連 |
| 川崎重工業(7012・輸送用機器) | 日本基準 | 2023年3月期 | △22億円 | 従業員給付に係る調整 | 別行に税効果あり(明示なし) | 範囲の明示なし |
| デクセリアルズ(4980・化学) | 日本基準 | 2025年3月期 | △17億円 | 退職給付(資産上限額の適用等) | 控除後 | 退職給付関連 |
| ワコールホールディングス(3591・繊維製品) | 米国基準 | 2023年3月期 | △9億円 | 退職給付会計に関する調整 | 別行に税効果あり(明示なし) | 退職給付関連 |
| 日鉄ソリューションズ(2327・情報・通信業) | 日本基準 | 2023年3月期 | △8億円 | 従業員給付(数理計算上の差異・その他の長期従業員給付) | 注記に明示なし | 他の従業員給付と合算 |
| イーレックス(9517・電気・ガス業) | 日本基準 | 2025年3月期 | △6億円 | 退職給付会計に関する調整 | 控除後 | 退職給付関連 |
| ニトリホールディングス(9843・小売業) | 日本基準 | 2025年3月期 | △6億円 | 退職後給付に対する調整 | 別行に税効果あり(明示なし) | 退職給付関連 |
| オプティマスグループ(9268・卸売業) | 日本基準 | 2026年3月期 | △1億円 | 退職後給付の調整 | 控除前(税効果は別行) | 退職給付関連 |
| CLホールディングス(4286・サービス業) | 日本基準 | 2022年12月期 | △40百万円 | 確定給付制度に係る退職給付債務に対する調整 | 別行に税効果あり(明示なし) | 退職給付関連 |
| 三井海洋開発(6269・機械) | 日本基準 | 2021年12月期 | △13百万米ドル | 確定給付負債に係る調整 | 控除後 | 退職給付関連(米ドル建て) |
| エレマテック(2715・卸売業) | 日本基準 | 2024年3月期 | +3億円 | 退職給付に関する調整 | 注記に明示なし | 退職給付関連 |
| いすゞ自動車(7202・輸送用機器) | 日本基準 | 2025年3月期 | +14億円 | 退職給付 | 控除後 | 退職給付関連 |
| 愛知製鋼(5482・鉄鋼) | 日本基準 | 2022年3月期 | +18億円 | 確定給付制度債務及び制度資産に係る調整 | 控除後 | 退職給付関連 |
| レゾナック・ホールディングス(4004・化学) | 日本基準 | 2024年12月期 | +40億円 | 確定給付制度における数理計算上の差異の振替 | 控除後 | 退職給付関連 |
| ヤマハ発動機(7272・輸送用機器) | 日本基準 | 2024年12月期 | +50億円 | 退職給付に係る調整 | 別行に税効果あり(明示なし) | 退職給付関連 |
※出典はいずれも各社の適用初年度の有価証券報告書、注記「初度適用」の資本に対する調整表です。EDINETで原文を確認する場合の書類は次のとおりです(括弧内は書類管理番号)。
- ソニーグループ(S100OJ0K)
- TDK(S100ODQV)
- スズキ(S100W4MT)
- 資生堂(S100QFTK)
- グローリー(S100YG4D)
- 荏原製作所(S100NRWW)
- BIPROGY(S100OKI4)
- 村田製作所(S100TSIJ)
- インフロニア・ホールディングス(S100TQDB)
- 不二製油(S100YEWN)
- 日本新薬(S100OM32)
- 帝人(S100W4FO)
- 川崎重工業(S100R4RQ)
- デクセリアルズ(S100W2SD)
- ワコールホールディングス(S100R5MS)
- 日鉄ソリューションズ(S100R04V)
- イーレックス(S100W4K8)
- ニトリホールディングス(S100W5DK)
- オプティマスグループ(S100YJVB)
- CLホールディングス(S100QITL)
- 三井海洋開発(S100NRKL)
- エレマテック(S100TUNG)
- いすゞ自動車(S100W4GF)
- 愛知製鋼(S100OJDI)
- レゾナック・ホールディングス(S100VHA9)
- ヤマハ発動機(S100VFYU)
従前基準で分けると、金額の見え方が変わります
| 従前基準 | 社数 | マイナス/プラス | 単純合計 | 構成比 |
|---|---|---|---|---|
| 日本基準 → IFRS(円建て) | 21社 | 16社/5社 | 約△1,025億円 | 19.5% |
| 米国基準 → IFRS(円建て) | 4社 | 4社/0社 | 約△4,236億円 | 80.5% |
| 円建て25社の合計 | 25社 | 20社/5社 | △5,261億円 | 100% |
| 日本基準 → IFRS(米ドル建て・集計対象外) | 1社 | 1社/0社 | △13百万米ドル | ― |
社数では4社にすぎない米国基準組が、円建て25社の単純合計の8割を占めています。
米国基準も未認識項目をその他の包括利益累計額で認識し、その後純損益へ組み替える構造なので、日本基準と同じ論点が現れます。
ソニーグループの注記も、米国基準では過去勤務費用および数理計算上の差異を累積その他の包括利益として認識して将来の一定期間にわたり純損益として認識していたのに対し、IFRSでは過去勤務費用を発生時に純損益、再測定を発生時にその他の包括利益として認識する、と説明しています。
プラスに振れた会社の読み方
目を引くのはレゾナック・ホールディングスの+40億円で、開示項目名がそのまま「確定給付制度における数理計算上の差異の振替」です。組替待ちだった未認識分の行き先が変わったことによる調整で、資本内の振替の性格がそのまま項目名に出ている例です。同社の資本は5,747億円から5,666億円へ△81億円の変動で、退職給付関連は押し上げる側に働いています。
ヤマハ発動機は「退職給付に係る調整」で+50億円、「従業員給付(退職給付を除く)に対する調整」で△133億円を開示しています。前者だけを見て「従業員給付でプラスが出た」と読むと方向を取り違えます。
他の調整項目と並べるときの注意
他の調整項目と並べると次のようになります。ただし項目ごとに性格が違うため、金額の大小をそのまま経済的影響の大小として比較することはできません。
| 調整項目 | 開示社数 | 単純合計 | 中央値 |
|---|---|---|---|
| 金融商品 | 33社 | +8,124億円 | 1億円 |
| 有形固定資産 | 33社 | +1,596億円 | 0億円 |
| 退職給付 | 26社(金額集計は円建て25社) | △5,261億円 | △22億円 |
| のれん等の非償却・移行日減損 | 17社 | △2,351億円 | △6億円 |
| 未消化有給休暇等(有給休暇を明示した調整項目) | 47社 | △1,308億円 | △4億円 |
| 賦課金 | 11社 | △175億円 | △10億円 |
開示項目の単純合計では退職給付が△5,261億円と大きくなっています。
ただし退職給付には利益剰余金とその他の資本の構成要素との振替が多く含まれるため、未消化有給休暇やのれんの調整額と、資本合計への影響として単純比較することはできません。未消化有給休暇は新たな負債認識による実質的な資本の減少が中心で、性格が異なります。
有給休暇の金額は未消化有給休暇47社の実額の記事で個社別に整理しています。
内訳の金額をそのまま「資本への影響」と読まない
ここは有報を開いた人が最初につまずくところです。各社が開示する項目別の内訳は利益剰余金に対する調整の内訳で、資本合計への正味の影響と一致しません。
TDKの注記が分かりやすい例です。同社の退職後給付の調整△95,893百万円は、その他の資本の構成要素への+95,709百万円とほぼ相殺しており、資本合計への正味影響は限定的でした。同社の資本は8,486億円から8,047億円へ△439億円の変動で、退職給付の△959億円より小さい減少です。
荏原製作所では、従業員給付が利益剰余金を△15,926百万円押し下げる一方、調整表全体ではその他の資本の構成要素が+11,337百万円、資本合計の認識・測定差異は△9,050百万円でした。ただし後の2つには従業員給付以外の調整も含まれるため、TDKのように項目単位で相殺関係を確認できるわけではありません。
ソニーグループも項目別金額は利益剰余金調整表ベースで、資本合計との残差が15,156億円残ります。
つまり△3,172億円や△959億円は「利益剰余金がその分減り、同額程度がその他の資本の構成要素から振り替わっている」と読むのが正確です。
この構造は調整表全体に共通するため、移行日の資本に対する調整表の読み方でも同じ論点を扱っています。
金額規模で大きい会社と、純資産比で効く会社は違う
実務で知りたいのは「自社の規模だとどれくらい効くのか」でしょう。移行前基準の純資産に対する比率で並べ替えると、顔ぶれが変わります。なお比率の分子は上記と同じ利益剰余金に対する調整額なので、資本合計への影響の比率ではありません。
| 会社 | 従前基準 | 調整額 | 従前基準の純資産に対する比率 |
|---|---|---|---|
| BIPROGY | 日本基準 | △144億円 | 11.7% |
| TDK | 米国基準 | △959億円 | 11.3% |
| グローリー | 日本基準 | △183億円 | 8.2% |
| ソニーグループ | 米国基準 | △3,172億円 | 6.6% |
| 荏原製作所 | 日本基準 | △159億円 | 5.5% |
| 資生堂 | 日本基準 | △185億円 | 3.7% |
金額最大のソニーグループは純資産比では4位です。
首位はBIPROGYで、調整額△144億円ながら純資産1,226億円に対して11.7%の重さになります。同社の資本は1,226億円から1,042億円へ△184億円、率では△15.0%の減少です。利益剰余金調整の主要項目は退職給付△144億円と未払有給休暇△57億円で、従業員給付の2項目が中心です。ただしその他の資本の構成要素などへの調整もあるため、この2項目をそのまま資本減少額の内訳とみなすことはできません。
グローリーも似た形で、資本は2,231億円から1,887億円へ△344億円、率では△15.4%で、退職給付△183億円が利益剰余金調整の単独最大項目です。
大きく効きやすいのは、長期勤続の従業員を多く抱え退職給付債務の残高が純資産に対して大きい会社です。国内の企業年金制度の全体像は厚生労働省の年金関連統計で確認できます。
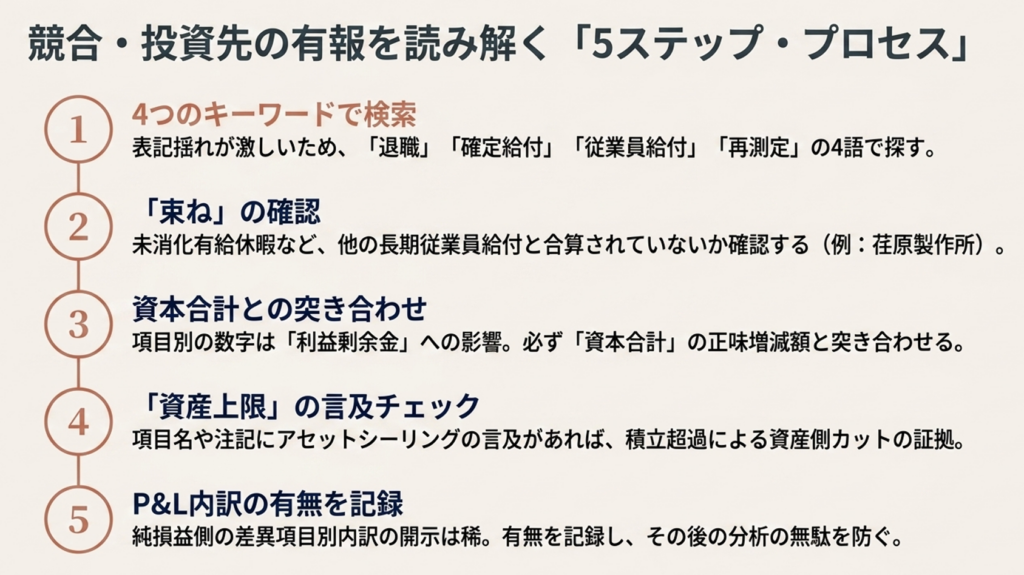
開示を横断で読むときの5ステップ
自社や取引先の開示を読む手順です。開示項目名がばらつくため、単純なキーワード検索では取りこぼします。
ステップ1:項目名を4パターンで探す
26社の開示項目名は統一されていません。
「退職後給付」(ソニーグループ)、「退職給付会計に関する調整」(スズキ)、「確定給付制度の再測定(資産上限含む)」(グローリー)と表現が分かれます。「退職」「確定給付」「従業員給付」「再測定」の4語で検索するのが実務的です。
ステップ2:他の従業員給付と束ねられていないか確認する
荏原製作所の「従業員給付(退職給付・未消化有給休暇)」△159億円、日鉄ソリューションズの「従業員給付(数理計算上の差異・その他の長期従業員給付)」△8億円のように、退職給付と他の給付が1行に束ねられている例があります。
逆に帝人は「従業員給付に関する調整(退職後給付)」△23億円として分けています。束ねられていれば退職給付単独の金額は取り出せません。
ステップ3:資本合計と内訳の差額を突き合わせる
内訳の合計は資本合計の増減額と一致しないのが普通です。
スズキとグローリーは残差△25億円で収まっていますが、ソニーグループは15,156億円、TDKは994億円の残差があります。残差が大きい会社では、内訳を単独で引用しないほうが安全です。
ステップ4:「資産上限」の言及があるかを見る
項目名や注記本文に「資産上限」「アセットシーリング」の言及があれば、積立超過の制度を持つ可能性が高く、調整が債務側でなく資産側だと推測できます。
グローリーとデクセリアルズがこのパターンです。
ステップ5:純損益側の内訳の有無を記録する
純損益についても調整表が求められますが、差異項目別の内訳まで開示する会社は多くありません。
スズキ、グローリー、ソニーグループはいずれも純損益の項目別内訳を開示していないか、限定的な開示にとどまります。開示の有無を記録しておくと、後の分析で無駄な探索を避けられます。26社分の原文注記はIFRS移行影響ナビからそのまま参照できます。
よくある質問(FAQ)
Q1. 日本基準の連結でも即時認識しているなら、移行で資本は動かないのですか
動きます。
ただし動く理由は「即時認識か遅延認識か」ではありません。期間帰属方法、割引率などの測定条件、資産上限という測定そのものの違いが債務や資産の金額を変えます。
一方、組替待ちだった未認識分の振替は利益剰余金とその他の資本の構成要素の間の移動なので、資本合計を動かしません。円建て25社の単純合計△5,261億円には、この振替と測定差の両方が混在しています。
Q2. 数理計算上の差異と再測定は同じものですか
おおむね対応しますが、範囲は完全には一致しません。
IFRSの再測定には、確定給付制度債務に係る数理計算上の差異のほか、制度資産に係る収益のうち純利息に含まれる部分を除いた金額、資産上限の影響の変動が含まれます。
日本基準では期待運用収益と実際の運用成果の差も数理計算上の差異に含めますが、IFRSでは純利息を割引率で計算し、その差を再測定に回します。近い概念として読み替えつつ、構成要素の切り方が違うと理解しておくと安全です。
Q3. 組替をしないと、移行後の退職給付費用はどう変わりますか
これから純損益に流れる予定だった未認識分が流れてこなくなるため、過去の差異の償却による損益変動は生じなくなります。
過去に大きな数理計算上の差異のマイナスを抱えていた会社では、移行後の退職給付費用が構造的に軽くなる方向に働きます。一方、再測定はその他の包括利益を通じて資本に直ちに反映されます。ただし日本基準の連結も未認識差異をその他の包括利益で認識するため、IFRS移行によって必ず資本の変動性が高まるとは限りません。
変わるのは、その後に純損益へ流れるかどうかです。
Q4. 退職給付の調整が大きくなりやすいのはどんな会社ですか
26社の金額から見える傾向は3つです。
- 退職給付債務の残高が純資産に対して大きい会社で、純資産比11.7%のBIPROGYや11.3%のTDKが該当します。
- 積立超過の制度を持ち資産上限の影響を受ける会社で、グローリーとデクセリアルズがその例です。
- 海外子会社を多数持ち割引率を通貨別・期間別に組み直す会社です。いずれも一般的な傾向であり、個別の結果は制度設計と免除規定の選択に左右されます。
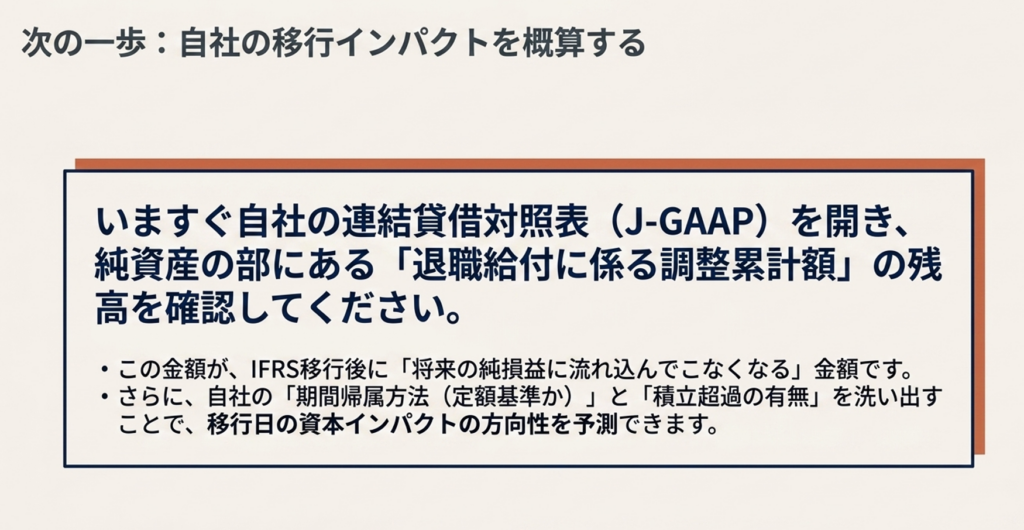
Q5. 自社の影響額を事前に概算する方法はありますか
正確な試算には年金数理人による再計算が必要ですが、当たりを付ける手順はあります。
- まず連結の退職給付に係る調整累計額の残高を確認し、移行後は純損益に流れないことを押さえます。
- 次に期間帰属方法が期間定額基準なら、給付算定式への変更による差が生じます。
- 最後に制度資産が債務を上回っていれば資産上限の検討対象です。確定額は必ず監査人と年金数理人に確認してください。
まとめ:問いを「即時認識か」から「測定がどう違うか」へ置き換える
退職給付のIFRSと日本基準の差異を調べると、多くの解説が「日本基準は遅延認識、IFRSは即時認識」で止まります。しかし連結財務諸表を作っている会社にとって、その対比は入口にすぎません。
- 日本基準の連結でも、未認識の数理計算上の差異は税効果考慮後でその他の包括利益に計上されています。決定的な差は、その後に純損益へ組み替えるかどうかです。
- 移行日の測定を動かすのは、期間帰属方法、割引率などの測定条件、資産上限の3点です。
移行後の損益とその他の包括利益の姿を変えるのは、再測定を組み替えないこと、過去勤務費用の即時認識、純利息による計算の3点です。 - 開示は26社(マイナス21社・プラス5社)で、円建て25社の調整額の単純合計は△5,261億円、中央値△22億円でした。ただしこれは利益剰余金に対する調整額の合計であり、資本合計の減少額ではありません。利益剰余金とその他の資本の構成要素との振替が相当量含まれます。
- 円建て25社の単純合計の約80.5%(△4,236億円)は米国基準から移行した4社です。日本基準から移行した22社のうち円建て21社は△1,025億円でした。
- 金額最大はソニーグループの△3,172億円ですが、純資産比ではBIPROGY11.7%、TDK11.3%、グローリー8.2%が上位に来ます。
次の一歩として、自社の連結貸借対照表で「退職給付に係る調整累計額」の残高を確認し、期間帰属方法と積立状況の2点を洗い出してみてください。
26社の調整表を横断して比べたい場合は、IFRS移行影響ナビから会社別・項目別に絞り込めます。
参考一次情報
- EDINET(金融庁)|有価証券報告書の原典。本記事の数値はIFRSを初度適用した各社の有価証券報告書「初度適用」注記(資本の調整表)に基づく
- IFRS Foundation|IAS 19 Employee Benefits(期間帰属は第70項、割引率は第83項、再測定とその資本内振替は第120項・第122項)
- 企業会計基準委員会|退職給付に関する会計基準の適用指針(割引率の基礎とする債券は第24項、見直しの要否は第30項、数理計算上の差異・過去勤務費用の費用処理方法は第35項・第42項)
- 厚生労働省|企業年金制度(確定給付企業年金・確定拠出年金)に関する統計・資料
関連記事
- IFRS移行影響ナビβ|初度適用64社の資本・純損益の調整表を横断検索
- IFRS初度適用64社の資本影響|資本増減率の中央値△1.7%の中身
- 未消化有給休暇の債務計上|IFRS移行47社/△1,308億円の実額