IFRS第1号「国際財務報告基準の初度適用」の免除規定は、どれを選べば移行作業が楽になるのでしょうか。
免除規定は遡及適用の負担を軽減する仕組みですが、その選択に伴う測定や資本内の振替が、移行日の調整表に金額として現れる場合があります。企業結合の遡及適用を免除される代わりに移行日にのれんの減損テストが必要になり、そこで一括の減損が出た会社があります。みなし原価と明記された調整は、プラスにもマイナスにも振れています。一方で累積換算差額の振替は、9,316億円という規模でも資本合計を動かしません。
今回はIFRS第1号「国際財務報告基準の初度適用」の免除規定の適用状況について実際のIFRS移行事例をもとに確認をしていきたいと思います。
解説動画
スライド解説
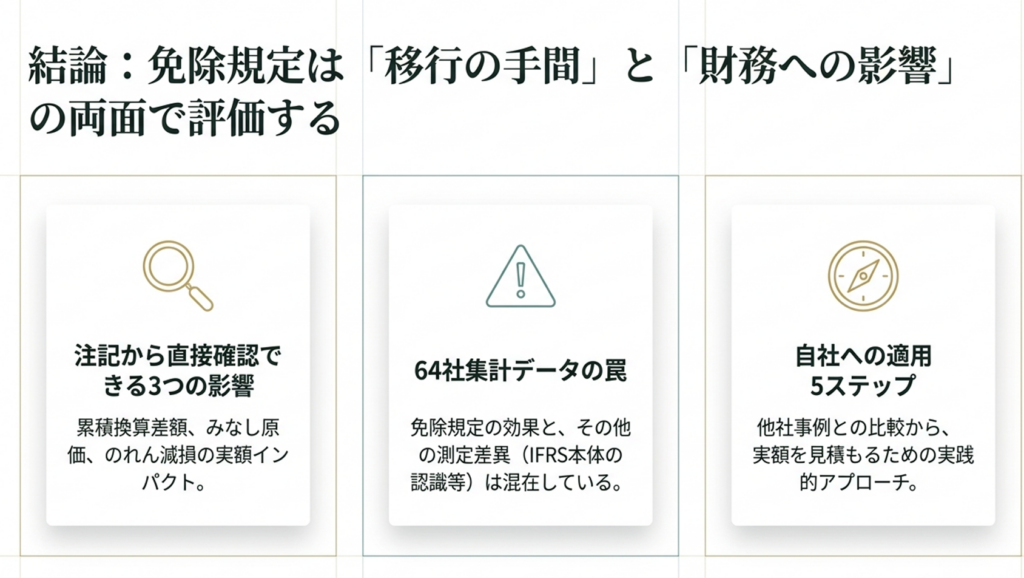
結論:免除規定は「楽になるか」だけでなく「数字にどう出るか」もあわせて評価します
先に全体像を示します。
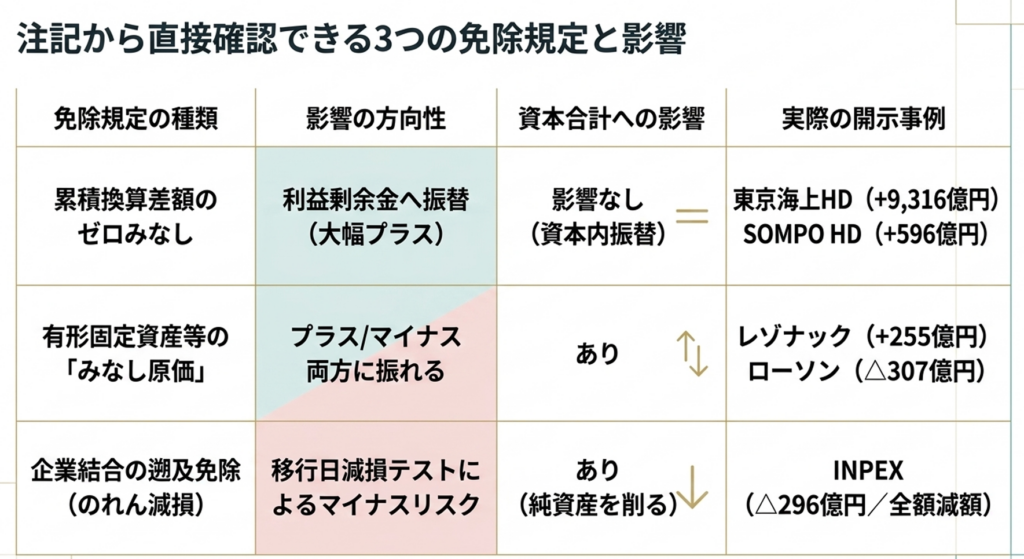
- 免除規定の効果を注記から直接確認できる事例が3種類あります
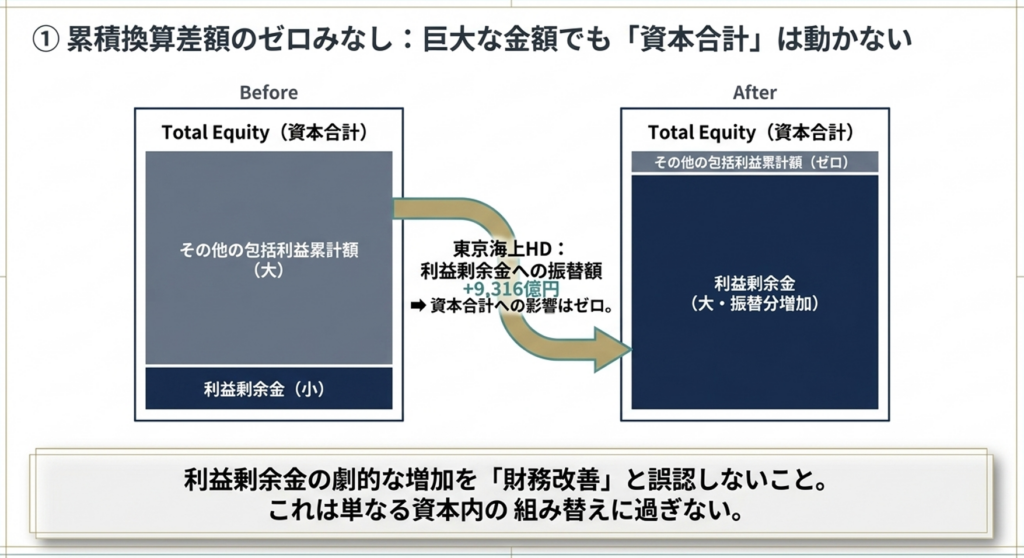
①累積換算差額のゼロみなしによる利益剰余金への振替(東京海上ホールディングス+9,316億円など。資本合計への影響なし)
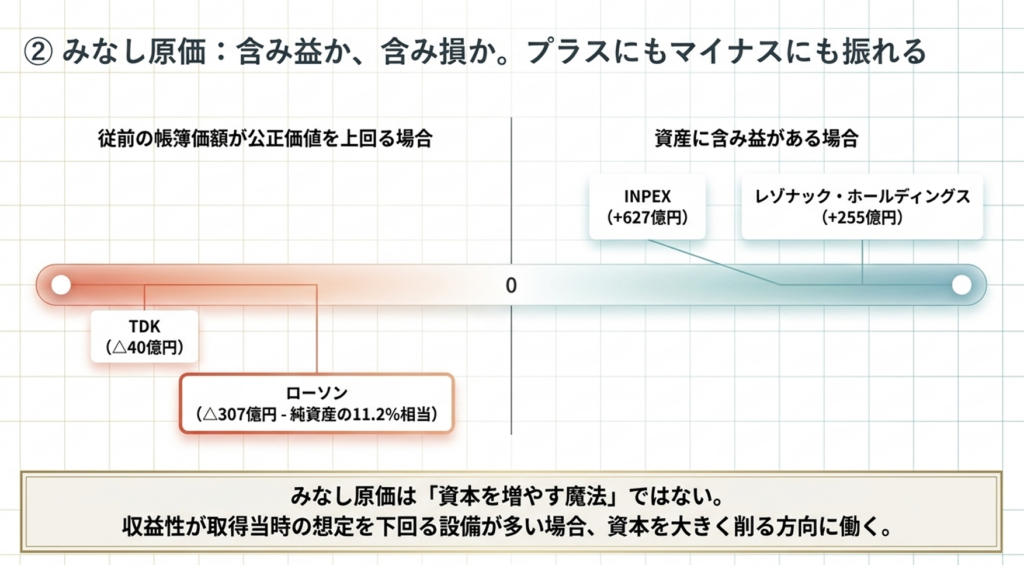
②「みなし原価」と明記された調整(レゾナック・ホールディングス+255億円、ローソン△307億円など)
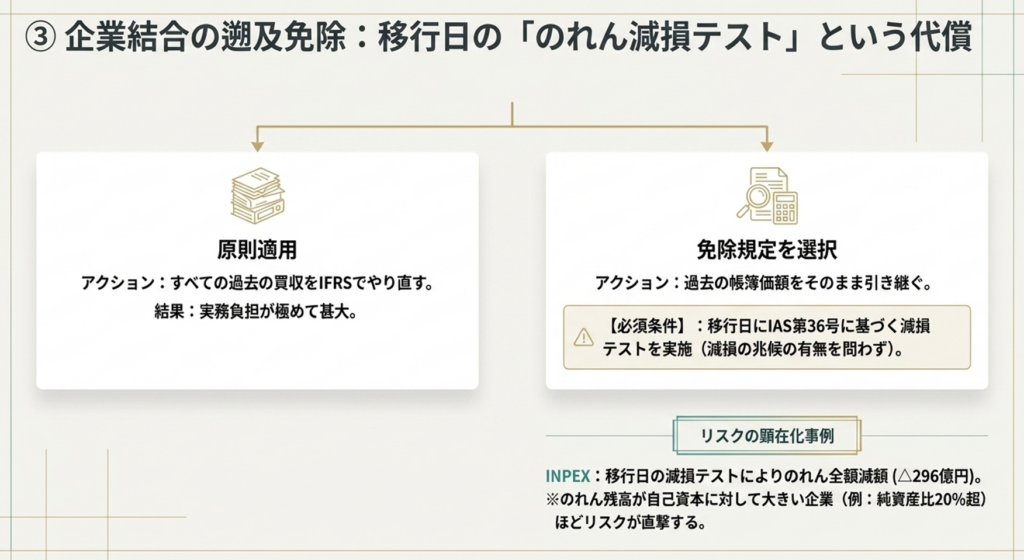
③「移行日の減損テスト」と明記されたのれんの減損(INPEX△296億円、MS&ADインシュアランスグループHD△272億円など)
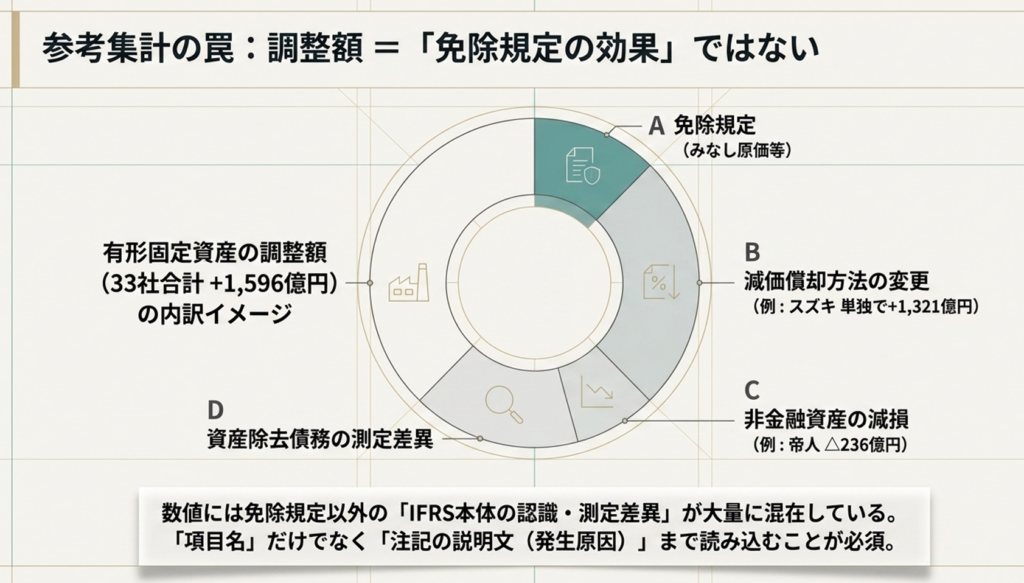
です。 - 関連する調整項目の参考集計では、有形固定資産33社が合計+1,596億円(マイナス15社・プラス18社)、のれん・無形資産17社が合計△2,351億円でした
ただしいずれも免除規定以外の認識・測定差異を含むため、免除規定の効果の集計ではありません。 - 調整の方向と金額は、免除規定の種類、対象資産の状態、採用する測定基礎および税効果によって決まります
みなし原価と明記された調整だけを見ても、プラスとマイナスの両方があります。
免除規定は、移行工数と財務数値への影響の両面から評価する必要があります。
先に調査方針:この記事の数字の読み方
- 本記事では、免除規定の適用と調整額の対応を注記から直接確認できる事例を中心に示します。
- あわせて64社の調整項目別の集計も参考として掲載しますが、これらの集計にはIFRS本体の認識・測定差異(減価償却方法の変更、減損、資産除去債務など)が含まれており、免除規定単独の効果ではありません。
- 調整表の項目名と免除規定は一対一に対応しないため、「有形固定資産33社の合計」のような数字を免除規定の効果として読むと誤ります。
IFRS第1号の免除規定とは何か
IFRS第1号は、初めてIFRSを適用する企業に対し、原則としてすべてのIFRSを遡及適用することを求めます。移行日の開始IFRS財政状態計算書を、過去からIFRSを適用してきたかのように作り直す、という考え方です。
ただし文字どおり実行するのは実務的に困難です。そこでIFRS第1号は付録に、遡及適用を禁じる強制的な例外と、任意で選べる免除規定を置いています(IFRS Foundation|IFRS 1)。
代表的な任意の免除規定
日本企業の初度適用注記によく登場するのは、次の5グループです。
- 企業結合
移行日前の企業結合にIFRS第3号を遡及適用しないことを選択できます(付録C)。 - みなし原価
有形固定資産などについて、移行日の公正価値等をその日以後の原価として扱えます(D5項〜D8項)。 - 在外営業活動体の累積換算差額
移行日の残高をゼロとみなし、利益剰余金へ振り替えられます(D13項)。 - 株式に基づく報酬
一定の過去の取引(権利確定済みのもの等)にIFRS第2号を適用しないことを選択できます(D2項・D3項)。 - 借入コスト・リースの便法
借入コストは移行日等以後に発生した分にのみ資産化を適用でき、リースには移行日時点の事実に基づく判定・測定の便法があります。
なお、従業員給付に関する免除規定(旧D10項・D11項)は、2011年改訂のIAS第19号により削除されており、現行のIFRS第1号にはありません。
退職給付は多くの会社で重要な移行調整になりますが、それは免除規定の効果ではなくIAS第19号の測定差異等によるものです(退職給付の記事で別途扱っています)。個別の適用可否は監査人および公認会計士にご確認ください。
【第1部】免除規定の効果を注記から直接確認できる事例
ここからが本記事の中核です。
まず、免除規定の適用と調整額の対応が注記の記載から直接確認できる事例を3種類示します。
① 累積換算差額のゼロみなし:金額が巨大でも資本合計は動きません
最も分かりやすく、かつ最も誤読されやすい免除規定です。
累積換算差額をゼロとみなす選択をすると、それまでに積み上がった残高が利益剰余金へ振り替わります。大企業では兆円に近い規模になります。
| 会社(証券コード) | 利益剰余金への振替額 | 資本合計への影響 |
|---|---|---|
| 東京海上ホールディングス(8766) | +9,316億円 | なし(資本内の振替) |
| MS&ADインシュアランスグループHD(8725) | +2,228億円 | なし(資本内の振替) |
| SOMPOホールディングス(8630) | +596億円 | なし(資本内の振替) |
利益剰余金が9,316億円増えるのに、資本合計は1円も動きません。振替の相手勘定はその他の包括利益累計額であり、同額が減るためです。資本の内訳を組み替えているだけです。この振替は免除規定の選択そのものによって生じるため、注記の記載と金額の対応を直接確認できます。
この性質は実務上2つの意味を持ちます。
第一に、注記の項目別内訳は多くの会社で利益剰余金に対する調整の内訳のため、この振替が内訳合計と資本合計の差の主因になります。第二に、この振替による利益剰余金の増加を財務改善と読んではいけません。残差の分解はIFRS移行影響ナビで会社別に確認できます。
② 「みなし原価」と明記された調整:プラスにもマイナスにも振れます
みなし原価は、取得原価をさかのぼって組み直す代わりに移行日の公正価値などを起点にする免除規定です(IFRS第1号D5項〜D8項)。
調整表の項目名または注記の説明で「みなし原価」と明記されている調整には、次のような例があります。
| 会社(証券コード) | 適用初年度 | 調整額 | 利益剰余金調整項目・注記上の対応 | 範囲 |
|---|---|---|---|---|
| INPEX(1605) | 2023年12月期 | +627億円 | 石油・ガス資産(みなし原価等) | 「等」を含む合算 |
| レゾナック・ホールディングス(4004) | 2024年12月期 | +255億円 | 有形固定資産のみなし原価の適用 | みなし原価と明記 |
| ローソン(2651) | 2023年2月期 | △307億円 | 有形固定資産に対する調整(みなし原価) | みなし原価と明記 |
| TDK(6762) | 2022年3月期 | △40億円 | みなし原価の調整 | みなし原価と明記 |
| リログループ(8876) | 2022年3月期 | △26億円 | 有形固定資産の計上額の調整(みなし原価) | みなし原価と明記 |
| 不二製油(2607) | 2026年3月期 | △19億円 | みなし原価(有形固定資産の公正価値評価) | みなし原価と明記 |
移行日の公正価値をみなし原価として使用したケースでは、プラスは資産に含み益があったこと、マイナスは従前の帳簿価額が公正価値を上回っていたことを示します(みなし原価には従前基準による再評価額を用いる便法などもあり、すべてが公正価値との差額とは限りません)。
ローソンの△307億円は純資産の11.2%に相当します。収益性が取得当時の想定を下回る店舗や設備を多数抱えていると、みなし原価は資本を削る方向に働きます。みなし原価は資本を増やす免除規定ではありません。自社の資産が含み益側か含み損側かを先に確かめてください。
注意すべきは、みなし原価を選択した会社の有形固定資産の調整が、みなし原価の効果とは限らない点です。
スズキは注記で「一部の有形固定資産について、移行日現在の公正価値をみなし原価として使用しています」と免除規定の選択を明記していますが、「有形固定資産の計上額の調整」+1,321億円の説明として記載されているのは、減価償却方法を定率法から定額法へ変更したこと等です。免除規定を選んだという事実と、調整額の発生原因は別に読む必要があります。
③ 「移行日の減損テスト」と明記されたのれんの減損
企業結合の遡及適用免除(付録C)を選ぶと、のれんを従前基準の帳簿価額で引き継ぐ代わりに、移行日現在にのれんを計上している場合、移行日にIAS第36号に基づく減損テストが必要になります。減損の兆候の有無を問いません。
このテストによる減損と明記された調整には、次の例があります。
| 会社(証券コード) | 従前基準 | 適用初年度 | 金額 | 開示項目・内容 |
|---|---|---|---|---|
| INPEX(1605) | 日本基準 | 2023年12月期 | △296億円 | のれん(移行日の減損テストによる全額減額) |
| MS&ADインシュアランスグループHD(8725) | 日本基準 | 2026年3月期 | △272億円 | のれん(移行日の減損テストによる減損損失) |
| 村田製作所(6981) | 米国基準 | 2024年3月期 | △33億円 | のれん(移行日の減損テストによる減損) |
| TDK(6762) | 米国基準 | 2022年3月期 | △388億円 | のれんの減損(減損テスト単位の差異による) |
INPEXは移行日の減損テストの結果、のれんの帳簿価額がまるごと消えた例です。TDKと村田製作所は米国基準からの移行で、米国基準でものれんは非償却のため「償却が止まる代わりの減損」ではなく、減損テストの単位や測定方法の違いが要因です。
なお、この免除を選択してものれんが残ることも消えることもあり、遡及適用した場合にもIFRS第3号に基づくのれんが残る可能性があります。免除規定の選択とのれんの帰趨は、分けて検討する論点です。
絶対額が小さくても影響が重い会社があります。ソフィアホールディングスののれん調整△5億円は純資産の23.7%、レカムの△8億円は同18.2%に相当します。のれんが自己資本に対して相対的に大きい会社ほど、移行日の減損テストの帰結は重くなります。詳細はのれんの記事で従前基準別に整理しています。
【第2部】関連する調整項目の参考集計:免除規定の効果とは分離できません
次に、免除規定と関連の深い調整項目の64社集計を示します。繰り返しになりますが、これらは調整項目の集計であって、免除規定の効果の集計ではありません。各項目には免除規定と無関係な認識・測定差異が多く含まれます。
集計方法:
対象は当サイトがEDINETから収集したIFRS初度適用64社(適用初年度2021年6月期〜2026年3月期)の有価証券報告書「初度適用」注記です。金額は移行日時点の、原則として利益剰余金に対する調整の内訳から取っており、資本合計に対する調整額ではありません。
合計・中央値は百万円単位の原数値で計算したうえで億円へ四捨五入しているため、表示値の足し上げとは端数処理により一致しない場合があります。
また、個別項目の金額を税効果控除前で示す会社と控除後で示す会社が混在しているため、単純合計の横比較可能性には限界があります。各社の利益剰余金調整額の合計には最終的に税効果等が反映されますが、本記事の個別項目の金額が資産・負債の帳簿価額の増減幅と一致するとは限りません。
| 調整項目 | 開示社数 | マイナス/プラス/ゼロ | 合計 | 中央値 | 含まれる主な内容 |
|---|---|---|---|---|---|
| 有形固定資産 | 33社 | 15社/18社/0社 | +1,596億円 | 0億円 | ・みなし原価 ・減価償却方法/耐用年数の変更 ・減損 ・資産除去債務 ・土地再評価差額金の調整など |
| のれん・無形資産 | 17社 | 14社/3社/0社 | △2,351億円 | △6億円 | ・移行日ののれん減損 ・非償却 ・無形資産の認識 ・IFRS適用子会社の帳簿価額の引継ぎなど |
| リース | 23社 | 14社/8社/1社 | △49億円 | △0億円 | ・主にIFRS第16号に基づく使用権資産/リース負債の認識による調整 |
| 株式に基づく報酬 | 10社 | 10社/0社/0社 | △105億円 | △2億円 | ・主に免除対象外の取引等にIFRS第2号を適用した結果 |
有形固定資産33社は「みなし原価33社」ではありません
33社・合計+1,596億円という集計には、みなし原価以外の調整が広く含まれます。
最大のプラスであるスズキの+1,321億円は前述のとおり減価償却方法の変更等によるもので、帝人の△236億円は項目名自体が「非金融資産の減損に関する調整」です。みなし原価と明記された調整だけを取り出すと、第1部②の表のとおりプラスとマイナスの両方向に分かれます。
純資産比で見ると、ラウンドワンの△98億円(有形固定資産及びリース取引の調整)が16.0%、日本工営の+88億円(有形固定資産の計上額の調整)が14.7%です。
いずれも項目名からは発生原因を特定できないため、参考値として扱ってください。
のれん・無形資産17社も企業結合免除の金額ではありません
のれん・無形資産関連の調整を開示した17社の合計は△2,351億円でした。
この中には移行日ののれん減損が含まれますが、非償却の効果、商標権など無形資産の認識、先にIFRSを適用していた子会社の帳簿価額の引継ぎなども含むため、企業結合の遡及適用免除だけの効果ではありません。
また17社のうち3社(ソニーグループ、TDK、村田製作所)は米国基準からの移行で、この3社だけで合計の約59%を占めます。内訳はのれんの記事をご覧ください。
リース・株式報酬の関連調整項目:合計・中央値は相対的に小さいが個社差あり
リース23社の合計は△49億円、中央値△0億円です。
この調整は主にIFRS第16号に基づく使用権資産とリース負債の認識によるもので、IFRS第1号の便法はその移行時の測定方法を簡略化する位置づけです。△49億円は便法そのものの効果ではありません。
両建て計上は資産・負債の総額を大きく変え得ますが、今回集計した利益剰余金調整額は合計△49億円、中央値は概ねゼロでした。これは資本合計への正味影響を示すものではありません。その他の資本の構成要素や非支配持分、税効果への影響は、この集計からは判定できないためです。
株式に基づく報酬は10社すべてがマイナスで、合計△105億円でした。IFRS第1号の免除は一定の過去の権利確定済み取引等にIFRS第2号を適用しない扱いなので、この金額はむしろ免除対象外の取引等にIFRS第2号を適用した結果が中心と考えられます。
純資産比ではペプチドリームが△59億円で28.0%と跳ねており、新株予約権や信託型の報酬制度を多用してきた会社では比率が大きくなります。
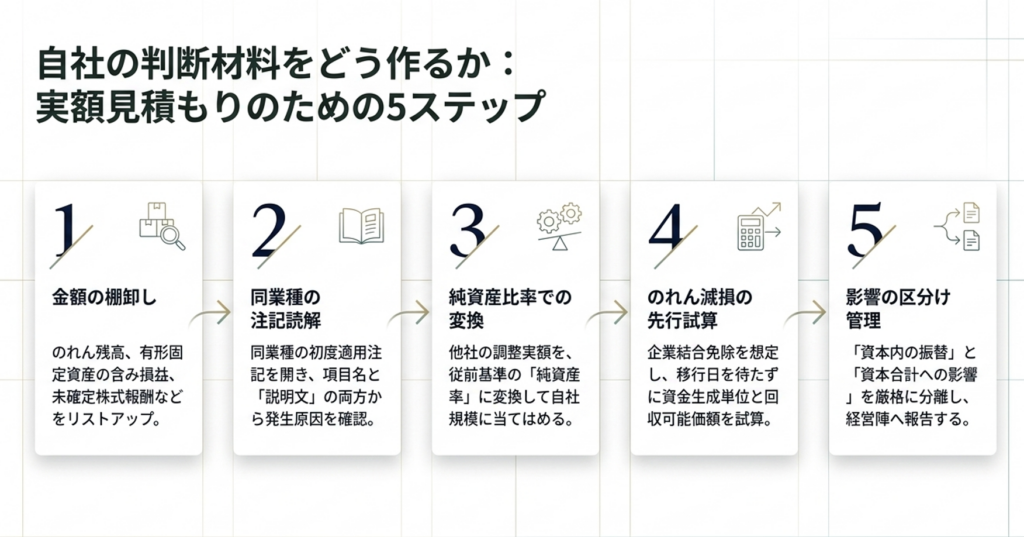
自社の判断材料をどう作るか:5つのステップ
免除規定の選択を検討する段階で、実額の見積りに近づくための手順です。
ステップ1:免除規定の適用対象を金額で棚卸しします
以下の5つを金額で書き出します。
①のれんの帳簿価額
②有形固定資産の含み損益
③在外子会社の累積換算差額の残高
④リース契約の残存期間
⑤未確定の株式報酬の残高
ステップ2:同業種の初度適用注記を先に読みます
EDINETで同業種の適用初年度の有報を開き、連結財務諸表注記の末尾付近にある「初度適用」の注記を探します。
免除規定の選択に関する記載と、資本の調整表の項目別内訳は別の場所にあります。両方を読み、項目名だけでなく説明文で発生原因を確認してください。スズキの例のように、免除規定を選択していても調整額の主因が別にあることがあります。
ステップ3:従前基準の純資産に対する比率で並べ替えます
他社の実額をそのまま自社に当てはめても意味がありません。各社の調整額を従前基準の純資産で割った比率に変換し、自社の純資産に掛け戻します。
本記事で比率を併記しているのは、この作業のためです。
ステップ4:のれんの減損テストを先行して試算します
企業結合の遡及適用免除を選ぶ場合、移行日の減損テストは避けられません。移行日を待たず、資金生成単位の括りと回収可能価額の試算を先行させます。
IFRSでは減損テストの単位が従前基準と異なることがあり、TDKの減損テスト単位の差異はその例です。
ステップ5:資本内の振替と資本合計への影響を分けて集計します
資本合計を動かさない調整を混ぜると、経営への報告資料が実態とかけ離れます。表示の組替、資本内の振替、認識および測定の差異の3区分を最初から分けて管理してください。
調整表の読み方は調整表の読み方の記事で、64社分の調整表はIFRS移行影響ナビから会社別・項目別に確認できます。
よくある質問(FAQ)
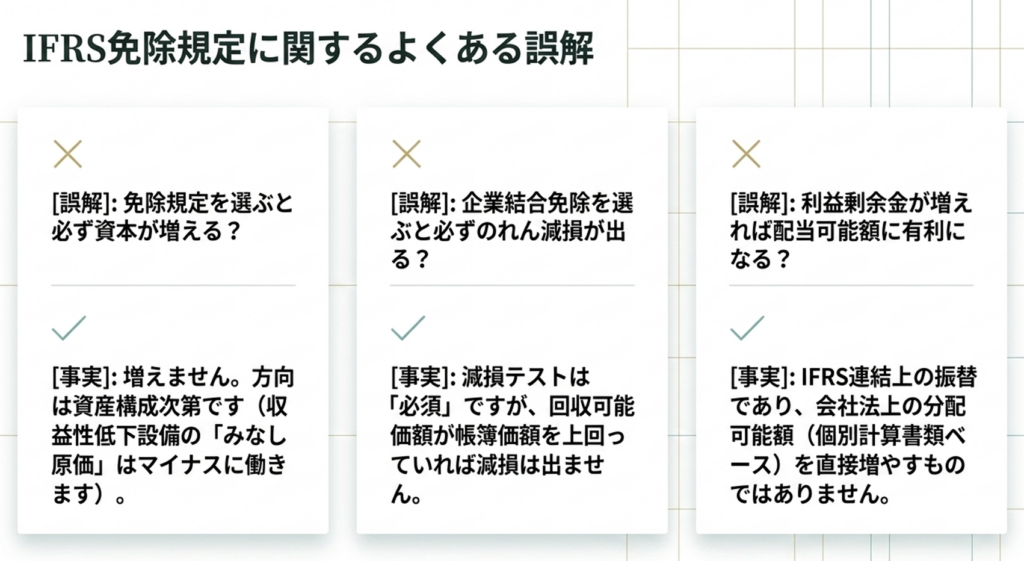
Q1. 免除規定を選ぶと必ず資本が増えますか
増えません。
方向は免除規定の種類と自社の資産構成で決まります。みなし原価と明記された調整だけを見ても、レゾナック・ホールディングスの+255億円とローソンの△307億円が両側に並びます。免除規定は遡及適用の負担を軽減する仕組みであって、資本を増やす仕組みではありません。
Q2. 企業結合の遡及適用免除を選ぶと、必ず減損が出ますか
必ずではありません。
ただし移行日現在にのれんを計上している場合、IAS第36号に基づく減損テストが、減損の兆候の有無を問わず必要になります。のれんの帳簿価額が回収可能価額を下回っていれば減損が認識され、INPEXは「移行日の減損テストによる全額減額」として△296億円を計上しました。
一方で減損が生じない会社も多くあります。
Q3. 累積換算差額をゼロとみなすと利益剰余金が増えて有利になりませんか
資本合計は変わりません。
振替の相手勘定はその他の包括利益累計額であり、利益剰余金の増加分と同額が減ります。東京海上HDの+9,316億円も資本内の振替です。また、日本のIFRS任意適用企業では通常、IFRSは連結財務諸表に適用され、会社法上の分配可能額は個別の計算書類を基礎に算定されます。
したがってIFRS連結上の利益剰余金への振替が、分配可能額を直接増加させるものではありません。
Q4. どの免除規定がよく選ばれているのか知りたいのですが
本記事では扱っていません。
当サイトでは選択状況を確定させる集計を完了していないため、社数や比率を示すことを避けています。選択率は監査法人系の開示分析シリーズをご参照ください。本記事は同じ論点を「注記から直接確認できる金額」の側から補完します。
Q5. 初度適用注記は、あとから見返せますか
後から見返せます。
ただしIFRS第1号が要求する従前基準との調整表は、原則として最初のIFRS財務諸表、つまり適用初年度の有価証券報告書に掲載され、翌年度以降の有報には通常再掲されません。
調べたい会社があれば、適用初年度を特定してその年度の有報をEDINETで確認してください。連結財務諸表注記の末尾付近にある「初度適用」の注記が該当箇所です。
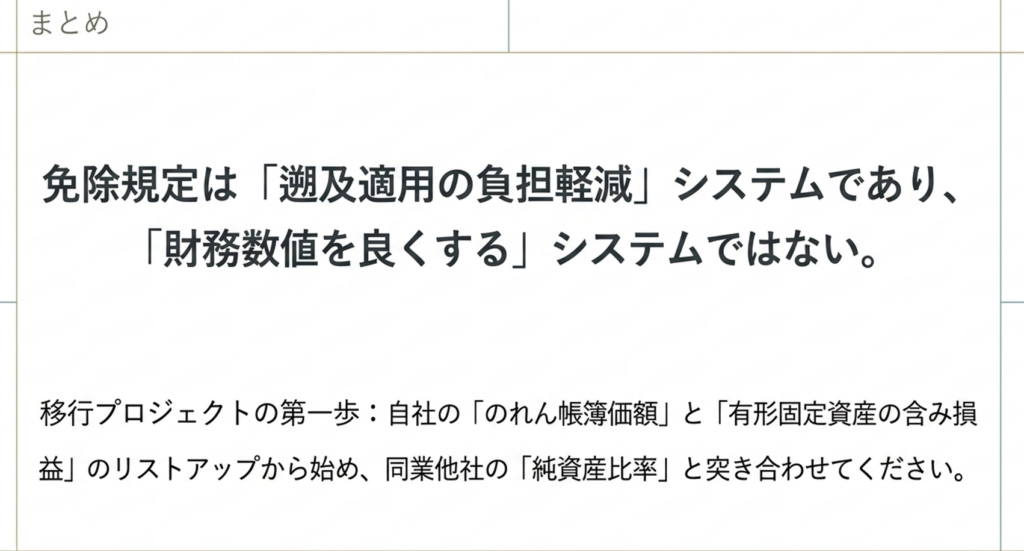
まとめ:直接確認できる効果と、参考集計を分けて読む
移行プロジェクトの判断材料として必要なのは、免除規定が数字にどう現れるかという情報です。ただしその読み方には区別が要ります。
- 免除規定の効果を注記から直接確認できるのは、累積換算差額の振替(東京海上HD+9,316億円など。資本合計への影響なし)、「みなし原価」と明記された調整(+255億円から△307億円まで両方向)、「移行日の減損テスト」と明記されたのれん減損(INPEX△296億円など)です。
- 有形固定資産33社・+1,596億円、のれん・無形資産17社・△2,351億円などの項目別集計は、免除規定以外の認識・測定差異を含む参考値であり、免除規定の効果の集計ではありません。
- 免除規定を選択した会社でも、調整額の主因が別にあることがあります(スズキの+1,321億円は減価償却方法の変更等)。項目名と注記の説明文の両方を読む必要があります。
- 従業員給付の免除規定は現行IFRS第1号にはありません。退職給付の大きな調整額は、免除規定ではなくIAS第19号の測定差異等によるものです。
- リース23社・△49億円、株式に基づく報酬10社・△105億円は、いずれも関連する調整項目の参考集計で、利益剰余金への調整額は比較的小さい傾向です(資本合計への正味影響を示すものではありません)。
次の一歩として、自社のれんの帳簿価額と有形固定資産の含み損益を金額で書き出し、同業種の初度適用注記と純資産比で突き合わせてみてください。64社分の調整表はIFRS移行影響ナビから会社別・項目別に絞り込めます。
参考一次情報
- EDINET(金融庁)|本記事の金額は初度適用64社の有価証券報告書「初度適用」注記(資本の調整表)に基づく
- IFRS Foundation|IFRS 1 First-time Adoption(企業結合は付録C、みなし原価はD5項〜D8項、累積換算差額はD13項)
- 金融庁|IFRS関連情報(IFRS任意適用は連結財務諸表が対象)
関連記事
- IFRS移行影響ナビβ|初度適用64社の資本・純損益の調整表を横断検索
- IFRS移行の純資産への影響は?64社の実額と中央値△1.7%の内訳
- 移行日の資本に対する調整表の読み方|表示組替と認識及び測定の差異