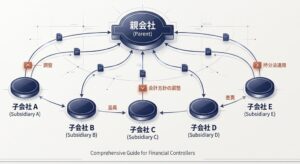
無料の学習ツール「連結範囲ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は「基礎編」で扱っています。左の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。
📙 応用 判定の早見表
はじめに
応用タブの見取り図 ── 要件を満たしても「子会社にならない」場合
📍 ラボの場所:応用タブ(判定の早見表)
ハルカ
先生、基礎編で「3つのルートのどれかを満たせば子会社」と覚えました。これで判定は終わりですよね?
先生
実務はその先があるんだ。左の早見表の真ん中を見て。要件を満たしても子会社にならない場合と、子会社だけど連結しない場合が並んでいるよね。
ハルカ
他に過半数株主がいる、合弁会社、ベンチャーキャピタル、更生会社、特別目的会社…。けっこうありますね。
先生
今日は応用タブから、実務でよく迷う論点を順に読んでいこう。「原則」と「例外」をセットで押さえるのがコツだよ。
📙 応用 ラボの図
応用 ①
他に過半数を持つ株主がいる
📍 ラボの場所:応用タブ
先生
左は事例F。P社は45%で、取締役会の過半数も占めている。第7項(2)の要件は満たしているね。
迷いポイント 40%以上+取締役会の過半数なら、必ず子会社?
ハルカ
要件を満たしているなら、P社の子会社ですよね?
先生
ところが、R社が51%を自己の計算で持っている。株主総会はR社が支配しているから、1つの会社を2社が支配することはないという考え方で、P社の子会社にはならないんだ。
ハルカ
じゃあP社は何もしなくていいんですか?
先生
子会社ではなくても、45%持っているから関連会社として持分法を適用するよ。
ハルカ
要件を満たしているのに子会社ではない。ここだけ読むと、少し理不尽な気もします。
先生
1つの会社を2社が支配することはない、という整理だよ。
💡 そうだったのか!
他に議決権の過半数を自己の計算で持つ株主がいれば、要件を満たしても子会社にならない。ただし20%以上なら関連会社になりうる。⏱ 30秒だけラボで試す
- 「シミュレーション」タブを開き、右の「事例から始める」で「事例F 45%+役員でも、他に過半数株主」を選ぶ
- 「他の株主のうち最大」を510から400に変える
👀 他に過半数株主がいなくなり、判定が関連会社 → 連結子会社(第7項(2))に変わる。
ラボを開く ▶📙 応用 ラボの要点
応用 ②
合弁会社(共同支配企業)
📍 ラボの場所:応用タブ
ハルカ
2社で50%ずつ出資した合弁会社は、どちらの子会社になるんですか?
迷いポイント 合弁会社は、出資比率が大きいほうの子会社?
先生
共同で支配している実態があれば、どの出資者の子会社にもならない。各出資者が関連会社として持分法を適用するんだ。
先生
ポイントは比率より実態。50:50でなくても、重要事項に全員の同意が必要なら共同支配になりうる。逆に50:50でも、一方が実質的に支配していれば子会社だよ。
💡 そうだったのか!
共同支配の合弁会社は、どの出資者の子会社でもなく、各出資者の関連会社(持分法)。比率ではなく共同支配の実態で判断する。⏱ 30秒だけラボで試す
- 「シミュレーション」タブを開き、右の「事例から始める」で「事例G 50:50の合弁会社」を選ぶ
- 「②取締役会の過半数」にチェックを入れ、次に「共同支配の合弁会社」のチェックを外す
👀 ②を入れても関連会社のまま。共同支配を外すと連結子会社(第7項(2))に変わる。
ラボを開く ▶📙 応用 ラボの図
応用 ③
ベンチャーキャピタル・金融機関の投資
📍 ラボの場所:応用タブ
先生
VCが投資育成のために株式を持つ場合、左の①〜④をすべて満たせば、過半数を持っていても子会社にも関連会社にも当たらないよ。
迷いポイント VCの投資先なら、どんな場合でも子会社にならない?
ハルカ
VCだったら、投資先は全部対象外なんですね。
先生
条件はきびしいよ。売却の合理的な計画があること、投資・融資以外の取引がほとんどないこと、シナジーも見込まないこと…。そして支配する意図が明確なら、この例外は使えないんだ。
💡 そうだったのか!
VC・金融機関の投資は、①〜④をすべて満たし、支配する意図もない場合に限って子会社・関連会社の例外になる。⏱ 30秒だけラボで試す
- 「シミュレーション」タブを開き、右の「事例から始める」で「事例H ベンチャーキャピタルの投資先」を選ぶ
- 「└ ただし支配する意図が明確」にチェックを入れる
👀 議決権60%のまま、判定が子会社・関連会社に該当しない → 連結子会社に変わる。
ラボを開く ▶📙 応用 ラボの図
応用 ④
契約・融資・経営支援・株主総会の実態
📍 ラボの場所:応用タブ
ハルカ
第7項(2)の③〜⑤は、どう判断するんですか?
先生
③は経営の委任や強く拘束する一手販売・FC契約、④は資金調達額(負債)の概ね過半の融資、⑤は承認権や重要な経営支援などだよ。
迷いポイント 議決権が過半数に届かなければ、株主総会は支配していない?
先生
左の図を見て。P社は42%だけど、欠席が30%あるから、出席した議決権70%のうちP社は60%。株主総会の決議を実質的に左右しているね。
先生
この状態が過去相当期間続き、今後も同じと見込まれるなら、⑤の「支配が推測される事実」に当たりうるよ。
💡 そうだったのか!
③〜⑤は契約・資金・支援・株主総会の出席状況などの実態で判断する。出席ベースで過半数が続いていれば、⑤に当たりうる。📙 応用 ラボの要点
応用 ⑤
特別目的会社(SPC)── 2026年改正
📍 ラボの場所:応用タブ
ハルカ
資産の流動化で使う特別目的会社は、資産を譲渡した会社の子会社になるんですか?
先生
要件を満たせば、資産を譲渡した企業の子会社に当たらないと推定する。適正な価額で譲り受け、収益を証券の所有者に享受させる目的で設立された会社などが対象だよ。
迷いポイント SPCに出資していれば、単なる出資者でも子会社に当たらないと推定される?
先生
推定の対象は資産を譲渡した企業に限られる。単なる出資者には適用されないんだ。
先生
それと2026年6月の改正で、「証券の所有者」に特定借入れの債権者を含むことが明記された。2027年4月1日以後開始年度から適用で、早期適用もできるよ。
💡 そうだったのか!
要件を満たすSPCは、資産を譲渡した企業の子会社に当たらないと推定する。2026年改正で、融資者(特定借入れの債権者)も証券の所有者と同じ扱いになった。📙 応用 ラボの図
応用 ⑥
支配が一時的な子会社
📍 ラボの場所:応用タブ
先生
ここからは「子会社だけど連結しない」話。左の事例Iは、前期末40%、当期末55%、翌期に売って25%になる会社だよ。
迷いポイント 来期に売るつもりなら、「一時的」として連結しなくていい?
ハルカ
売る予定があれば、一時的ということですよね?
先生
条件は3つ。①直前期は支配していない、②当期は支配している、③翌期以降も相当の期間支配しないことが確実に予定されている。単なる売却の意思だけでは弱くて、売却契約など客観的な裏付けで確かめるのが実務だよ。
先生
そして連結しなくても「非連結子会社」だから、原則として持分法を適用するよ。
ハルカ
「一時的」と言えば外せる、という抜け道ではないんですね。
先生
売る気持ちではなく、契約で確かめるところだよ。
💡 そうだったのか!
「支配が一時的」は直前期は非支配・当期は支配・翌期以降は支配しないことが確実の3つがそろう場合だけ。連結しなくても原則は持分法。⏱ 30秒だけラボで試す
- 「シミュレーション」タブを開き、右の「事例から始める」で「事例I 支配が一時的」を選ぶ
- 「支配が一時的」のチェックを外す
👀 議決権55%のまま、判定が非連結子会社(持分法を適用) → 連結子会社に変わる。
ラボを開く ▶📙 応用 ラボの図
応用 ⑦
重要性が乏しい子会社(4つの基準)
📍 ラボの場所:応用タブ
先生
重要性は、左の資産・売上高・利益・利益剰余金の4つの比率で量的な影響を確かめる。分母は親会社と連結子会社の合計だよ。
迷いポイント 4つの比率が「3%以下」なら、連結から外していい?
ハルカ
何%以下なら重要性が乏しい、という基準があるんですよね?
先生
一律の数値基準は示されていない。しかも比率が小さくても、製造・販売の中核を担う会社や、多額の含み損がある会社など、質的に重要な会社は原則として連結するんだ。
先生
連結から外した子会社も、原則は持分法。持分法の影響も乏しいかは、利益基準・利益剰余金基準で確かめるよ。
💡 そうだったのか!
重要性は4つの比率(量)+質的な重要性で判断する。数値基準はなく、質的に重要な子会社は比率が小さくても原則として連結する。⏱ 30秒だけラボで試す
- 「シミュレーション」タブ上部の「📏 重要性の判定」に切り替える
- 「事例JA」と「事例JB 小さいが製造の中核を担う」を順に選ぶ
👀 4つの比率は同じでも、JAは除くことを検討できる、JBはX社は比率にかかわらず原則として除けないと表示される。
ラボを開く ▶基礎から読む:基礎編 ── ラボの基礎タブを上から順に解説しています。基礎編を読む ▶
今日のまとめ ── 迷いポイント早見表
| 迷いポイント | 答え | ラボ |
|---|---|---|
| 40%以上+取締役会の過半数なら必ず子会社? | 他に過半数株主がいれば子会社にならない(関連会社になりうる) | 応用① |
| 合弁会社は比率の大きいほうの子会社? | 共同支配なら各出資者の関連会社。比率より実態 | 応用② |
| VCの投資先は必ず対象外? | ①〜④をすべて満たし、支配する意図がない場合だけ | 応用③ |
| 過半数未満なら株主総会は支配していない? | 出席ベースで過半数が続けば⑤に当たりうる | 応用④ |
| SPCの出資者は全員、子会社推定の対象外? | 推定は資産を譲渡した企業に限る。2026年改正に注意 | 応用⑤ |
| 売るつもりなら「一時的」? | 3条件がそろい、確実に予定されている場合だけ | 応用⑥ |
| 3%以下なら連結から外していい? | 数値基準はない。質的に重要なら原則連結 | 応用⑦ |
参考資料
企業会計基準第22号「連結財務諸表に関する会計基準」第7項・第7-2項・第14項・注3/企業会計基準適用指針第22号「連結財務諸表における子会社及び関連会社の範囲の決定に関する適用指針」第12項〜第29項ほか/企業会計基準第16号「持分法に関する会計基準」第6項/日本公認会計士協会 実務指針第52号(2026年9月22日確認。ラボの根拠表示に準拠)