 📓 学習ノート
 📘 部長ノート
法人税|交際費等(別表十五)– category –
-

別表十五ラボ【応用編】|先生と一緒に図で学ぶ処理早見表・隣接する費用との境界・1万円判定・判定フロー
無料の学習ツール「別表十五ラボ」の応用タブを、先生とハルカの会話で読む解説。処理早見表、広告宣伝費・福利厚生費・会議費などとの境界、1人1万円の判定の細目、行為の時期、法人の区分の判定フロー、よくある誤り、判例・裁決まで。 -
別表十五ラボ【基礎編】|先生と一緒に図で学ぶ交際費等の仕分け・接待飲食費・2つの限度額
無料の学習ツール「別表十五ラボ」の基礎タブを、先生とハルカの会話で順に読む解説。交際費等の範囲、1人当たり1万円以下の飲食費、接待飲食費の50%、定額控除限度額、別表十五の構造と別表四への転記、消費税の経理方式まで。 -
【国税庁タックスアンサー|法人税】No.5262 交際費等と寄附金との区分
国税庁タックスアンサーの「No.5262 交際費等と寄附金との区分」について解説します。 解説動画 https://youtu.be/7-GPPuieZW4 詳細 「交際費等と寄附金の区分」は、法人の支出の税務上の扱いを判断する基準です。 原則として 「交際費等」とは、得意先や... -
【国税庁タックスアンサー|法人税】No.5260 交際費等と広告宣伝費との区分
国税庁タックスアンサーの「No.5260 交際費等と広告宣伝費との区分」について解説します。 解説動画 https://youtu.be/D2TyaHWI2kI 詳細 「交際費等と広告宣伝費の区分」は、法人の支出の税務上の扱いを判断する基準です。 原則として、 得意先や仕入先な... -
【国税庁タックスアンサー|法人税】No.5261 交際費等と福利厚生費との区分
国税庁タックスアンサーの「No.5261 交際費等と福利厚生費との区分」について解説します。 解説動画 https://youtu.be/yWFI2ehvMhg 詳細 「交際費等と福利厚生費の区分」は、法人の支出が税務上どちらに該当するかを判断するための基準です。 原則として「... -
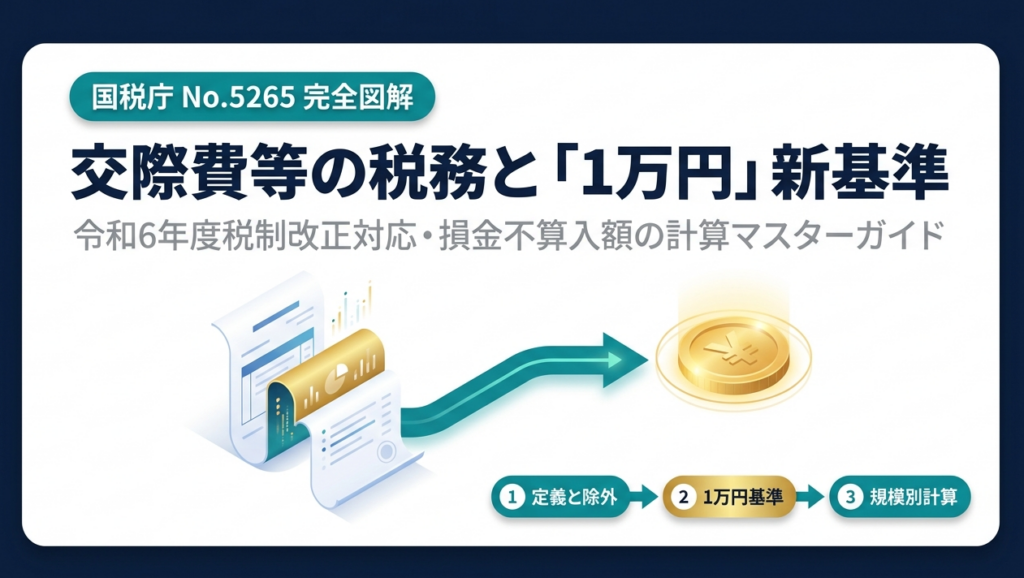
【国税庁タックスアンサー|法人税】No.5265 交際費等の範囲と損金不算入額の計算
国税庁タックスアンサーの「No.5265 交際費等の範囲と損金不算入額の計算」について解説します。 解説動画 https://youtu.be/yQ7hbAZZEzc 詳細 「交際費等の損金不算入制度」は、法人が得意先や仕入先などに対する接待や贈答のために支出する費用(交際費... -
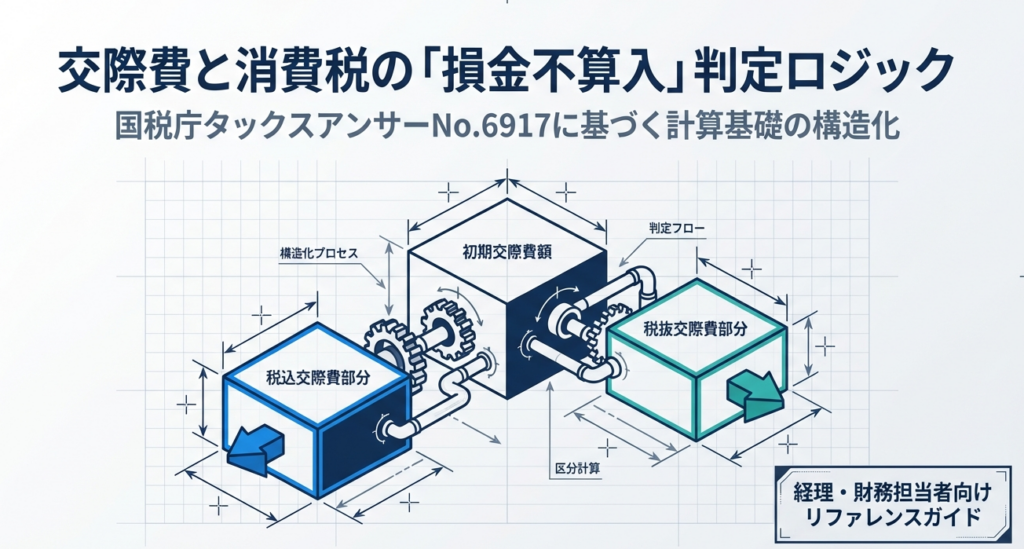
【国税庁タックスアンサー|消費税】No.6917 交際費等の損金不算入額を算出する場合における消費税等の取扱い
国税庁タックスアンサーの「No.6917 交際費等の損金不算入額を算出する場合における消費税等の取扱い」について解説します。 解説動画 https://youtu.be/36hjIw6EOGM 詳細 法人が交際費等を支出した際、一定額を超える部分は損金不算入となりますが、この...
1