法人税|税率・申告手続・中小法人特例– category –
-

同族会社の判定と別表二の書き方|5ステップと誤りやすい7つの論点
「うちは親族で経営していないから、同族会社ではないはず」。決算のたびに別表二を前年どおりに写している会社ほど、こう思い込んでいることがあります。 同族会社の判定は、親族かどうかではなく「上位3つの株主グループで50%を超えるか」で決まります。... -
【地方税|法人設立届出書】会社設立時の地方事務所への届出
法人が設立・設置・移転・合併等を行う際、税務署や都税事務所などに提出する届出書(法人設立・設置届出書/異動届出書)の提出期限、添付書類、および具体的な記載方法を解説します。 『法人設立・設置届出書』『異動届出書』届出方法・添付書類 法人設立... -
【国税庁タックスアンサー|法人税】No.5100 新設法人の届出書類
国税庁タックスアンサーの「No.5100 新設法人の届出書類」について解説します。 解説動画 https://youtu.be/PsD5rViuSAM 詳細 新たに法人を設立した際、税務署へ提出すべき届出書類について解説します。 必ず提出する書類 法人設立後2か月以内に、「法人設... -
【国税庁タックスアンサー|法人税】No.5932 租特透明化法の制定に伴う適用額明細書について
国税庁タックスアンサーの「No.5932 租特透明化法の制定に伴う適用額明細書について」について解説します。 解説動画 https://youtu.be/g9pzhDF8ZjI 詳細 租特透明化法の制定に伴い、法人税の申告で必要となる「適用額明細書」の提出ルールについて解説し... -
【国税庁タックスアンサー|法人税】No.5930 帳簿書類等の保存期間
国税庁タックスアンサーの「No.5930 帳簿書類等の保存期間」について解説します。 解説動画 https://youtu.be/4-uXhZusayk 詳細 法人の帳簿および書類の保存期間に関する規定について解説します。 法人は、取引を記録した「帳簿」(総勘定元帳や仕訳帳、現... -
【国税庁タックスアンサー|法人税】No.5759 法人税の税率
国税庁タックスアンサーの「No.5759 法人税の税率」について解説します。 解説動画 https://youtu.be/rZcsXohlSI4 詳細 一般的な「普通法人」の法人税率は、資本金の額と所得の金額によって以下の2つのパターンに分かれます。 1. 資本金が1億円を超える法... -
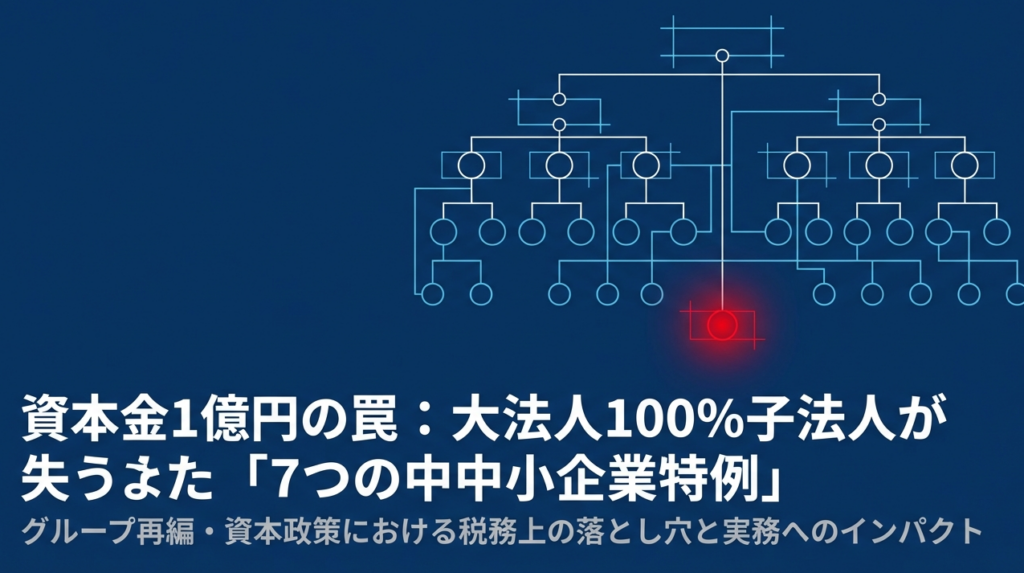
【国税庁タックスアンサー|法人税】No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用について
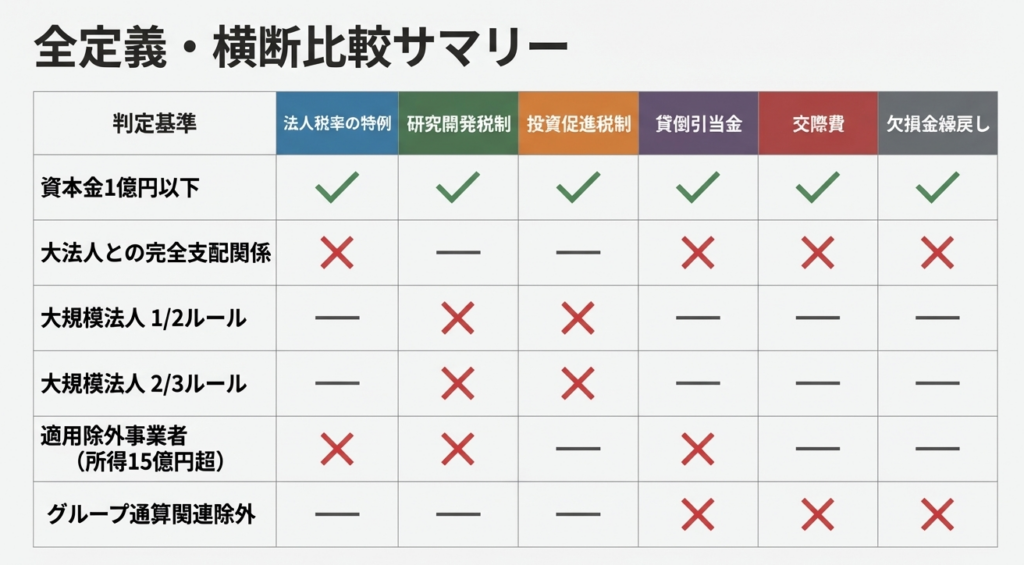
国税庁タックスアンサーの「No.5800 一定の大法人等の100%子法人等における中小企業向け特例措置の不適用」について解説します。 解説動画 https://youtu.be/lPkao9wDEFU 詳細 資本金1億円以下の中小法人であっても、資本金5億円以上の大法人等と完全支配... -
【国税庁タックスアンサー|法人税】No.5432 措置法上の中小法人及び中小企業者
国税庁タックスアンサーの「No.5432 措置法上の中小法人及び中小企業者」について解説します。 解説動画 https://youtu.be/Xwab84WFGNI 概要 令和7年4月1日以降、措置法上の中小法人や中小企業者は、主に資本金1億円以下の普通法人を指します。出資を持た...
1