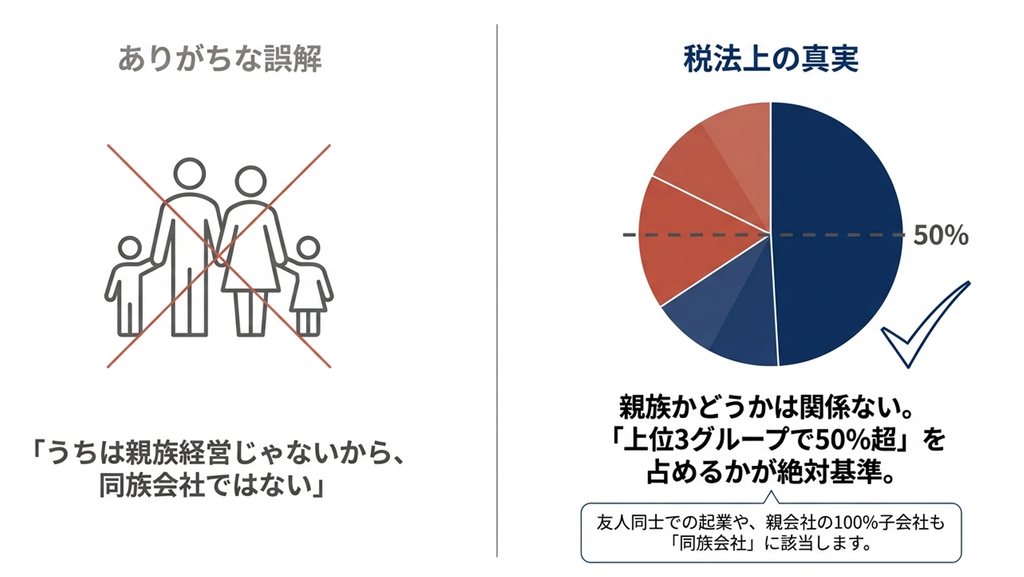
「うちは親族で経営していないから、同族会社ではないはず」。決算のたびに別表二を前年どおりに写している会社ほど、こう思い込んでいることがあります。
同族会社の判定は、親族かどうかではなく「上位3つの株主グループで50%を超えるか」で決まります。友人3人で作った会社も、親会社が1社で株を持つ子会社も、同族会社です。
この記事では、同族会社の判定を5つのステップに分け、別表二のどの欄に何を書くかまで対応させて説明します。
あわせて、あまり触れられることがない誤りやすい7つの論点(自己株式、議決権、同順位、被支配会社でない法人、役員の5%など)と、株主名簿を動かして確かめられる無料ツール「別表二ラボ」を紹介します。
無料ツール
別表二ラボ|同族会社の判定を、図と数字で確かめる
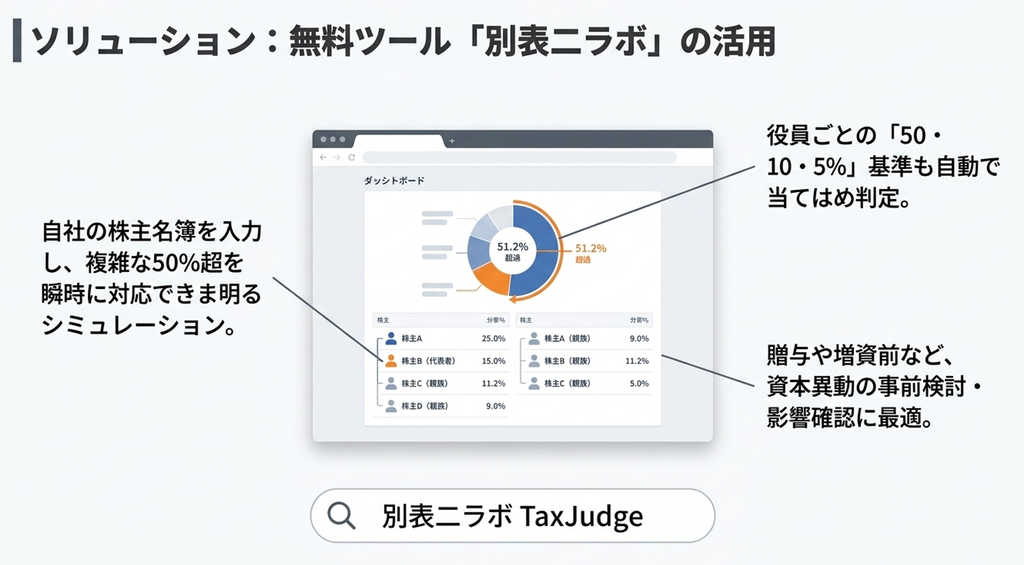
株主名簿を入力すると、上位3グループの割合と別表二の記載イメージがその場で表示されます。
- 自己株式・議決権・同順位にも対応
- 特定同族会社(留保金課税)と、役員の50%・10%・5%も同時に判定
- 登録不要。設例を1ステップずつ追う学習モードつき
※学習用のツールです。実際の申告は税理士等の専門家にご確認ください。
解説動画
スライド解説
結論
同族会社の判定は「上位3グループで50%超」。ただし束ね方・分母・基準で結論が変わります
先に要点をまとめます。
- 判定の単位は「株主グループ」
株主1人と、その親族など(同族関係者)を1つに束ねてから、上位3グループを合計します。 - 基準は50%「超」
ちょうど50%は同族会社になりません。分母からは自己株式を除きます。 - 株式数のほか、議決権でも判定する場合がある
種類株式などで議決権の内容が株式数と異なる会社は、一定の議決権による判定も行い、いずれかが50%を超えれば同族会社です(合名・合資・合同会社は社員の数でも判定します)。 - 特定同族会社は別の判定
上位1グループで50%超で、原則として資本金1億円超などの会社が、留保金課税の対象になります。
判定そのものは足し算と割り算ですが、「誰を束ねるか」「何を分母にするか」を誤ると結論が変わります。以下、順に見ていきます。
同族会社とは?判定が必要になる理由
同族会社とは、会社の株主等の3人以下と、これらの同族関係者が持つ株式の合計が、発行済株式(自己株式を除く)の50%を超える会社をいいます(出典:法人税法 2条10号)。
議決権の50%超を持つ場合や、持分会社で社員の過半数を占める場合も同じです。
日本の会社の大半は同族会社にあたります(国税庁の会社標本調査でも、同族会社が法人の大部分を占めています)。少数の株主が会社を支配していると、株主の都合で取引や役員給与を決めやすいため、法人税法は同族会社にいくつかの特別なルールを置いています。
別表二は、そのルールが自社に当てはまるかどうかを確かめる明細書です。
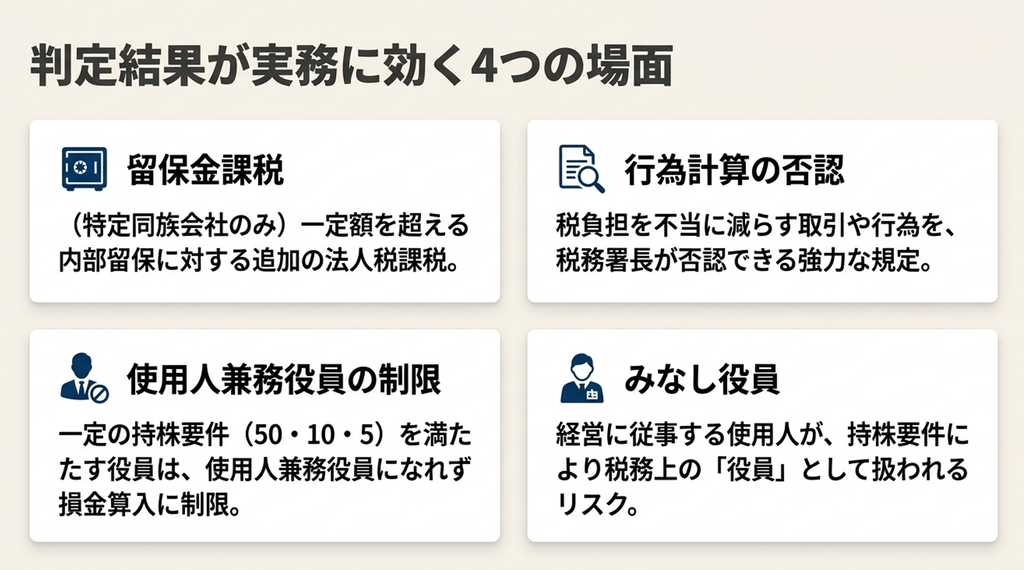
判定結果が効く4つの制度
| 制度 | 対象 | 根拠 | 実務への影響 |
|---|---|---|---|
| 留保金課税 | 特定同族会社だけ | 法人税法67条 | 一定額を超えて利益を社内に留保すると、追加の法人税がかかる(別表三(一)) |
| 行為計算の否認 | 同族会社 | 法人税法132条 | 税負担を不当に減らす行為・計算は、税務署長が否認できる |
| 使用人兼務役員の制限 | 同族会社の役員 | 法人税法施行令71条 | 所有割合の要件に当てはまる役員は使用人兼務役員になれない。使用人分の賞与としての取扱いができず、役員給与の規定で損金算入の可否を判断する |
| みなし役員 | 同族会社の使用人 | 法人税法施行令7条 | 所有割合の要件に当てはまり、経営に従事している使用人は、税務上の役員になる |
同族会社というだけで、通常の法人税率が変わるわけではありません。
ただし、特定同族会社には留保金課税があり、同族会社には行為計算の否認や役員の範囲などに関する特別な取扱いがあります。
同族会社の判定 5ステップと、別表二の書き方
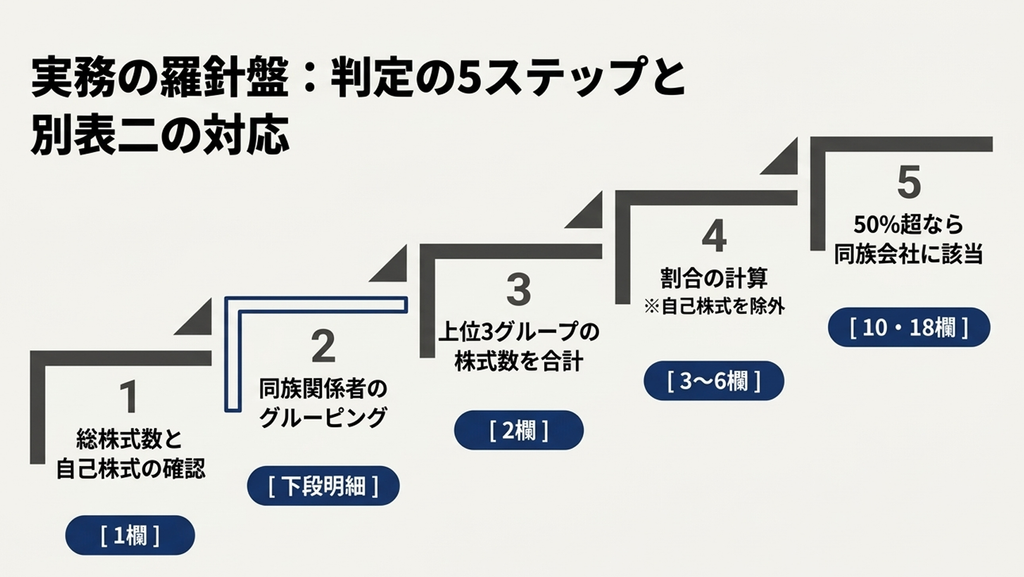
判定は、期末の株主名簿から次の順に進めます。別表二の欄番号と対応させると、次のとおりです。
| ステップ | やること | 別表二の欄 |
|---|---|---|
| 1 | 期末の株主名簿を用意し、発行済株式の総数と自己株式を確認する | 1欄(自己株式は内書き) |
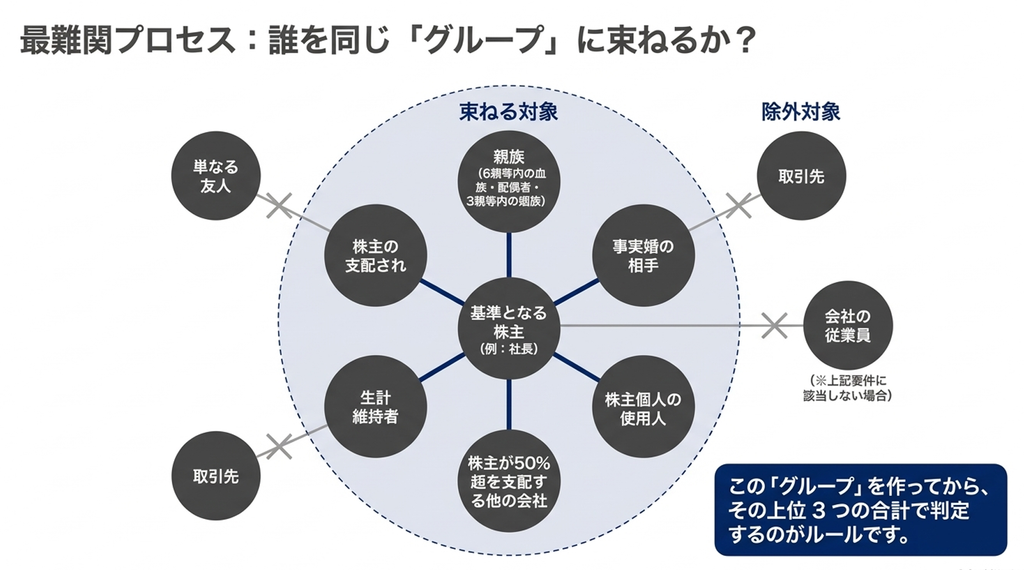
| 2 | 株主1人ごとに、同族関係者(親族、支配する会社など)を束ねて株主グループを作る | 下段の明細(順位・氏名・続柄) |
| 3 | グループを持株の多い順に並べ、上位3グループの株式数を合計する | 2欄 |
| 4 | 自己株式を除いた総数で割る。種類株式などで議決権の内容が異なる会社は、議決権でも同じ計算をする(通常の株式だけの会社は4〜6欄の記載不要) | 3欄(株式数)、4〜6欄(議決権) |
| 5 | 最も高い割合が50%を超えれば同族会社。さらに上位1グループで特定同族会社の判定をする | 10欄、11〜17欄、18欄(判定結果) |
ステップ2が最大の山場:同族関係者の範囲
同じグループに束ねるのは、おおむね次の人と会社です(法人税法施行令4条)。
- 親族:6親等内の血族、配偶者、3親等内の姻族
- 事実上の婚姻関係にある人
- 株主個人の使用人(株主である個人に雇われている人。判定する会社の従業員という意味ではありません)
- 株主から受ける金銭などで生計を維持している人
- グループが50%超を持つ他の会社(その会社が50%超を持つ会社も含みます)
友人、取引先、判定する会社の従業員であるというだけでは、同族関係者にはなりません。
ただし、その人が基準にする株主の親族であるなど、上の要件のどれかに当てはまる場合は、同じ株主グループに含めます。どれにも当てはまらない株主は、それぞれが単独の株主グループになります。
設例:株主名簿から別表二の10欄まで
発行済株式10,000株(自己株式なし)、資本金3,000万円の会社で計算してみます。
数値は独自の設例です。
| 株主 | 関係 | 株式数 | 株主グループ |
|---|---|---|---|
| 甲(社長) | 本人 | 4,200 | 甲グループ 6,400株(第1順位) |
| 乙 | 甲の妻 | 1,300 | |
| 丙 | 甲の長男 | 900 | |
| 丁 | 甲の友人 | 1,500 | 丁 1,500株(第2順位) |
| 戊社 | 取引先 | 1,100 | 戊社 1,100株(第3順位) |
| その他の少数株主 | 互いに関係なし | 1,000 | - |
上位3グループの合計は 6,400+1,500+1,100=9,000株。9,000÷10,000=90.0%で50%を超えるので、同族会社です。友人の丁は甲グループに入りませんが、第2順位のグループとして上位3グループの合計には入ります。ここが「束ねる」と「合計する」の違いです。
この会社は甲グループだけで64.0%を持つので、1つのグループに支配された会社(被支配会社)にあたります。
ただし資本金が1億円以下なので、特定同族会社にはなりません。別表二では11〜17欄を記載せず、18欄は「同族会社」を○で囲みます。
同じ名簿を別表二ラボの「設例・基礎」で1ステップずつ追うことができます。
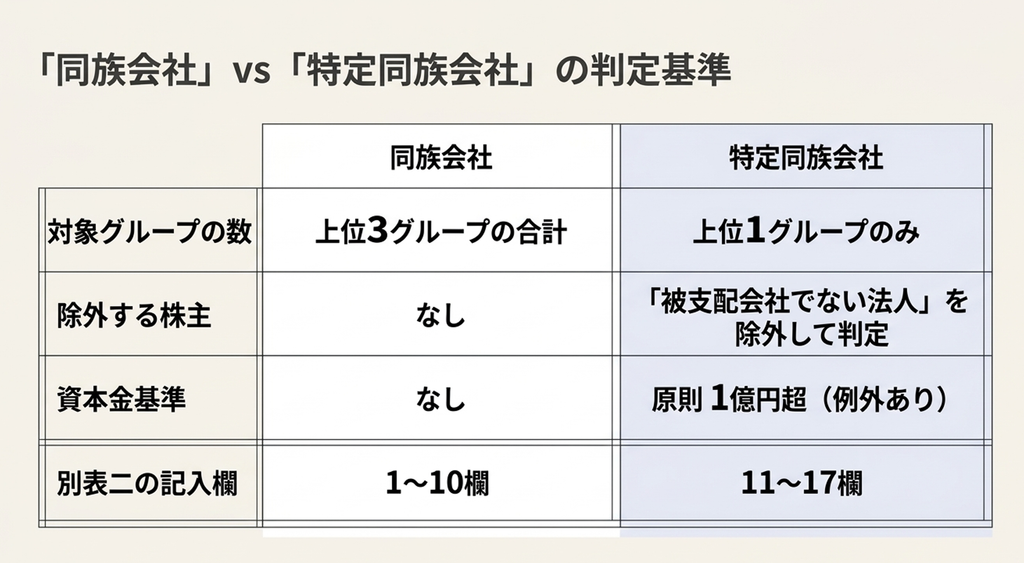
特定同族会社の判定:同族会社との3つの違い
特定同族会社は、同族会社のうち留保金課税の対象になる会社です。
判定のしかたが3点で異なります。
| 項目 | 同族会社 | 特定同族会社 |
|---|---|---|
| 見るグループの数 | 上位3グループの合計 | 上位1グループだけ |
| 除外する株主 | なし | 「被支配会社でない法人」を除いて判定する |
| 資本金による除外 | なし | 期末の資本金が1億円以下なら原則対象外(大法人の100%子法人等や大通算法人などは対象に残る) |
| 別表二の欄 | 1〜10欄 | 11〜17欄 |
分かりにくいのが「被支配会社でない法人」です。
これは、株主である法人のうち、株式数や一定の議決権などによる判定で、1つの株主グループに50%超を支配されていない法人を指します。株主が広く分散した上場会社が典型例ですが、上場会社であっても、特定の1株主グループに50%超を持たれていれば被支配会社にあたる点に注意してください。
上場しているかどうかではなく、その法人の株主構成で決まります。
たとえば、株主が分散した上場会社の子会社は、親会社1社に50%超を持たれているので同族会社です。しかし、親会社は「被支配会社でない法人」なので、これを除いて判定すると上位1グループが50%以下になり、特定同族会社にはなりません。
もう一つ注意したいのは、被支配会社でない法人の子会社・孫会社など、直接・間接の被支配会社もこの取扱いに含まれる点です(出典:法人税基本通達 16-1-1)。
別表二では、こうした法人株主の持株を19・20欄に、それ以外を21・22欄に分けて書きます。法人株主がいる会社は、その法人の株主構成までさかのぼって確認することになります。
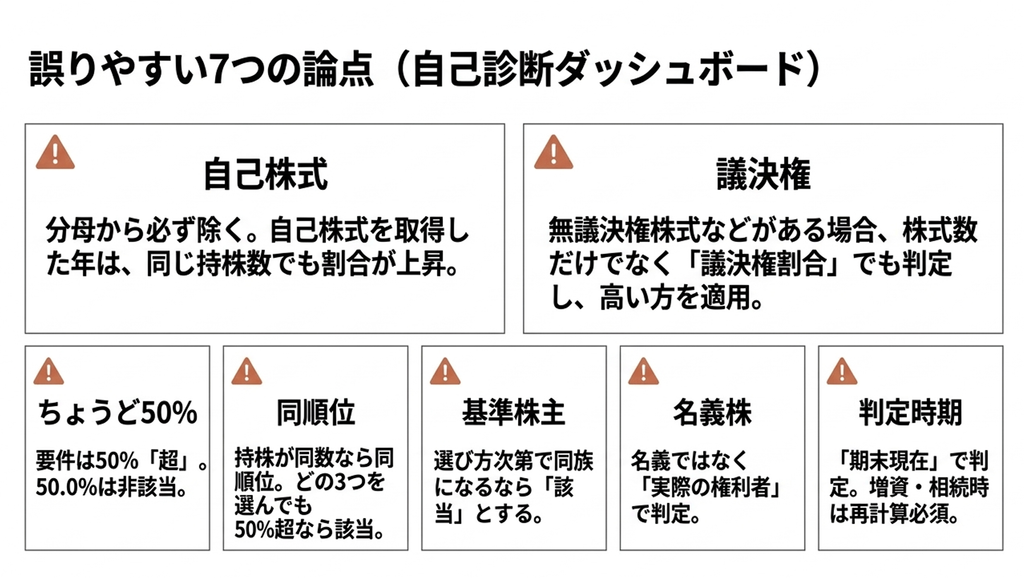
同族会社の判定で誤りやすい7つの論点
判定において、実務でつまずくのは次のような場面です。
| 論点 | 誤りやすい処理 | 正しい考え方 |
|---|---|---|
| 1. 自己株式 | 発行済株式の総数でそのまま割る | 分母から自己株式を除く。自己株式を取得した年は、同じ持株でも割合が上がる |
| 2. 議決権 | 株式数だけで判定して終える | 無議決権株式などがある会社は、議決権でも判定する。法令上は、事業譲渡等・役員の選解任・役員報酬・剰余金の配当などに関する議決権の種類ごとに判定し、最も高い割合を使う。株式数で50%以下でも、議決権で50%超なら同族会社 |
| 3. 50%ちょうど | 50%なので同族会社とする | 要件は50%「超」。ちょうど50%は該当しない |
| 4. 同順位のグループ | 同数のグループの扱いに迷い、前年どおりに書く | 持株が同数なら同順位。4グループが25%ずつなら、どの3つを選んでも75%で同族会社 |
| 5. グループの選び方 | 持株の多い株主から機械的に基準にする | 基準にする株主の選び方しだいで同族会社になるなら、同族会社に該当する(法人税基本通達1-3-5) |
| 6. 名義株 | 株主名簿の名義のまま判定する | 名義人と実際の権利者が違うときは、実際の権利者で判定する(法人税基本通達1-3-2) |
| 7. 判定の時期 | 期首や期中の名簿で判定する | 別表二の記載と特定同族会社(留保金課税)の判定は、期末現在・事業年度終了の時の現況で行う。増資・贈与・相続があった年は期末の名簿を取り直す |
通達の原文は、国税庁の法人税基本通達 第1章第3節(同族会社)で確認できます。
とくに影響が大きいのは「自己株式」と「議決権」
事業承継の準備で自己株式を取得したり、無議決権の優先株式を発行したりすると、株主の顔ぶれが変わらなくても判定が動きます。
たとえば発行済10,000株のうち1,500株が自己株式で、上位3グループが4,400株を持つ会社は、10,000株で割れば44.0%ですが、正しくは8,500株で割って51.8%となり、同族会社です。
同順位と「その他の少数株主」
別表二の明細には、第3順位までの株主グループを個別に書きます。少数株主をまとめて「その他」として扱っていると、本当は第3順位に入る株主を見落とすことがあります。
上位3グループの合計が50%前後の会社ほど、名簿を1人ずつ確認することが大切です。
役員の「50%・10%・5%」:同族判定のもう一つの出口
同族会社と判定されたら、役員と使用人の所有割合も確認します。
所有割合とは、その会社が株式数による判定で同族会社になる場合は株式数の割合、議決権による判定でなる場合は議決権の割合、社員の数による判定でなる場合は社員数の割合をいいます。
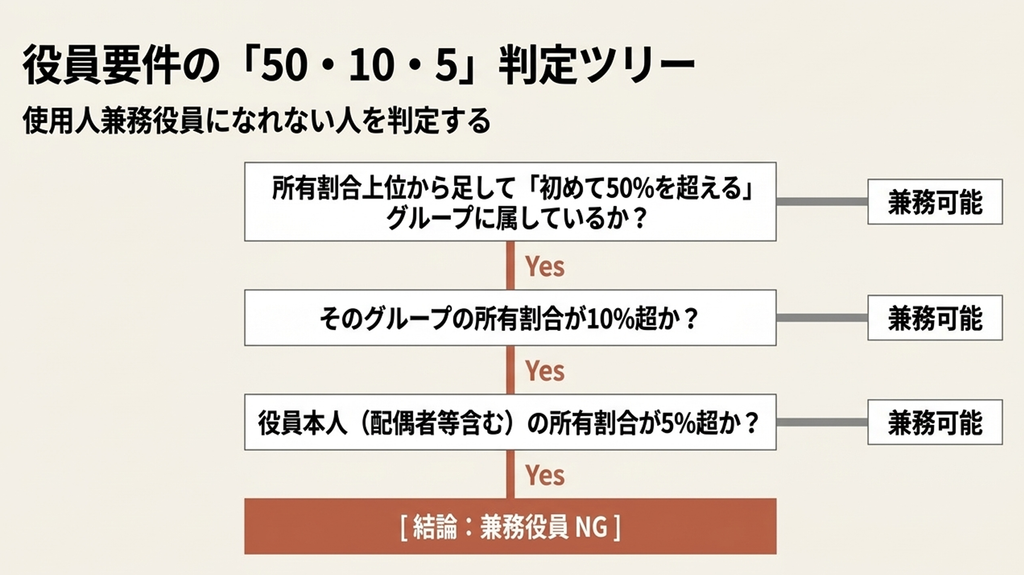
次の3つにすべて当てはまる役員は、使用人兼務役員になれません(出典:国税庁 タックスアンサー No.5205)。
- 所有割合を上位から足して、初めて50%を超えるまでの株主グループに属している
- その役員の属する株主グループの所有割合が10%を超える
- その役員(配偶者、およびこれらの人の所有割合が50%を超える他の会社を含む)の所有割合が5%を超える
3つ目は、株主グループ全体ではなく、その役員本人、配偶者、およびこれらの人が50%超を持つ他の会社を合計して判定する点に注意してください。
社長の弟が4.5%しか持っておらず、配偶者や支配する会社の所有分もなければ、社長グループに属していても3つ目から外れます。逆に、自分の持株が3%でも、配偶者や、夫婦で50%超を持つ資産管理会社の分を合わせて5%を超えれば当てはまります。この「配偶者」は社長の配偶者に限りません。社長の長男とその妻がどちらも株主なら、長男の判定は長男と妻の合計で見ます。
なお、所有割合の要件から外れても、それだけで使用人兼務役員と認められるわけではありません。
部長・課長などの使用人としての職制上の地位を持ち、常時使用人としての職務に従事していることが別に必要です。代表取締役、専務、常務などの役員は、持株にかかわらず使用人兼務役員になれません。
関連記事:No.5205 役員のうち使用人兼務役員になれない人
別表二ラボで、自社の株主構成を試す3つの使い方
ここまでの内容は、無料の学習ツール「別表二ラボ」で、図と数字を動かしながら確かめられます。登録は不要です。
- はじめての方:
冒頭の「まず事例Aを試す」から、株主名簿が別表二になるまでを1ステップずつ追えます。 - 決算担当の方:
シミュレーションに自社の株主名簿を入力すると、上位3グループの割合、別表二の記載イメージ、役員ごとの50%・10%・5%の当てはめが表示されます。自己株式や議決権の数も入力できます。 - 株式の異動を検討中の方:
贈与、増資、自己株式の取得の前後で名簿を入れ替えると、判定が変わるかどうか、あと何株で50%を超えるかが分かります。
法人株主が「被支配会社でない法人」にあたるか未確認の場合は、その旨を選べます。
結論が分かれるときは、特定同族会社の判定を「未確定」と表示し、確認すべき法人を示します。なお、株主グループの組み方は自動では判定しません。入力した続柄・関係をそのまま使って計算するので、実際の申告にあたっては税理士等の専門家に確認してください。
別表二の前後の別表や関連ツールは、法人税申告書(別表)から探す 目次ナビからたどれます。
よくある質問(FAQ)
Q1. 親族が1人も株主にいない会社でも、同族会社になりますか?
なります。
同族会社の判定は、上位3つの株主グループで50%を超えるかどうかで決まり、株主どうしが親族である必要はありません。友人3人が30%ずつ出資して作った会社は、3人の合計が90%なので同族会社です。
株主が分散していて、上位3グループを合計しても50%以下になる会社だけが、非同族会社になります。
Q2. 別表二の判定は、いつの時点の株主で行いますか?
別表二には、期末現在の発行済株式の総数と株主の状況を記載します。
特定同族会社として留保金課税の対象になるかどうかも、事業年度終了の時の現況で判定します。期中に贈与、相続、増資、自己株式の取得があった年は、前年の別表二を写さず、期末の株主名簿から作り直してください。
Q3. 資本金1億円以下の会社は、別表二の11〜17欄を書かなくてよいのですか?
期末の資本金が1億円以下の会社は、原則として特定同族会社にあたらないため、特定同族会社の判定欄(11〜17欄)の記載は要りません。
ただし、大法人(資本金5億円以上の法人など)の100%子法人等や大通算法人など、資本金1億円以下でも対象に残る法人があります。様式と記載要領は、国税庁の法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)で最新版を確認してください。
Q4. 合同会社も別表二を書きますか?
書きます。
合名会社・合資会社・合同会社は、出資の金額による判定に加えて、社員の数による判定(7〜9欄)も行います。社員の3人以下とその同族関係者で、社員の過半数を占める場合も同族会社です。
別表二ラボは株式会社向けで、社員の数による判定には対応していません。
Q5. 相続税の株式評価でいう「同族株主」と同じものですか?
別のものです。
法人税の同族会社は上位3グループの合計で50%超かどうかを見ますが、相続税の株式評価(財産評価基本通達188)の同族株主は、議決権の30%以上(50%超のグループがあればそのグループだけ)を持つグループの株主をいいます。
束ねる親族の範囲は共通でも、見ている数字と基準が違います。同じ株主名簿でも、制度ごとに結論が変わる点に注意が必要です。
まとめ:同族会社の判定は、期末の株主名簿から毎年やり直す
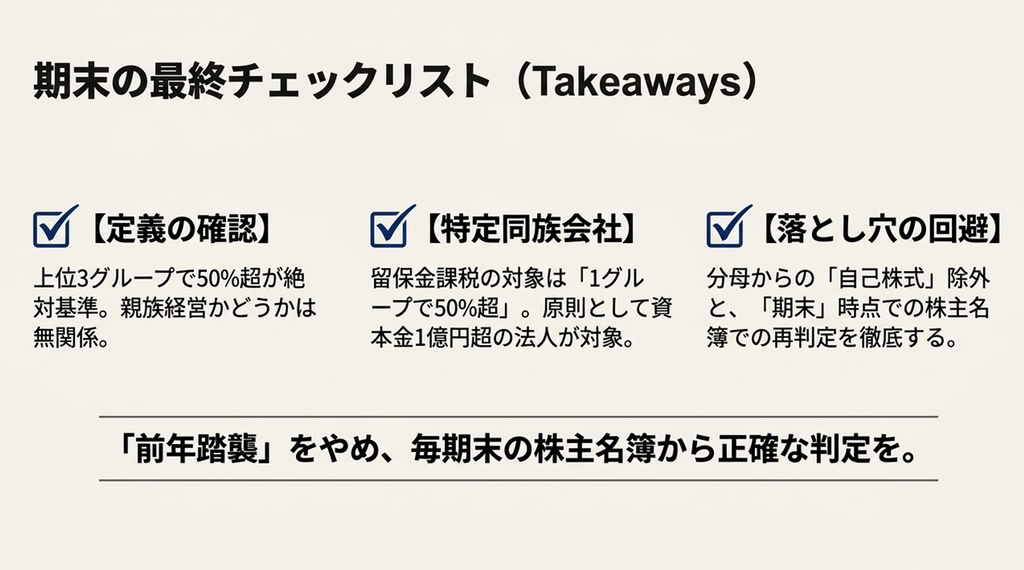
- 同族会社の判定は、株主を同族関係者ごとに束ね、上位3グループで50%を超えるかどうかで行います。親族経営かどうかは関係ありません。
- 分母からは自己株式を除き、種類株式などで議決権の内容が異なる会社は議決権でも判定します。ちょうど50%は該当しません。
- 特定同族会社は、上位1グループで50%超、被支配会社でない法人を除く、原則として資本金1億円超など、という別の判定です。
- 同族会社になったら、役員の50%・10%・5%も確認します。5%は、本人・配偶者・これらの人が50%超を持つ会社の合計で見ます。
- 同順位、名義株、判定の時期、グループの選び方は、前年の別表二を写しているだけでは気づけません。
まずは期末の株主名簿を手元に置き、別表二ラボのシミュレーションに入力して、上位3グループの割合と役員の当てはめを確かめてみてください。
前年と結論が変わっていないかを確認するだけでも、申告書の精度が上がります。
無料ツール
別表二ラボ|同族会社の判定を、図と数字で確かめる
株主名簿を入力すると、上位3グループの割合と別表二の記載イメージがその場で表示されます。
- 自己株式・議決権・同順位にも対応
- 特定同族会社(留保金課税)と、役員の50%・10%・5%も同時に判定
- 登録不要。設例を1ステップずつ追う学習モードつき
※学習用のツールです。実際の申告は税理士等の専門家にご確認ください。
参考一次情報
- 法人税法(e-Gov法令検索):2条10号(同族会社の定義)、67条(特定同族会社の特別税率)、132条(行為計算の否認)
- 法人税法施行令(e-Gov法令検索):4条(同族関係者の範囲)、7条(みなし役員)、71条(使用人兼務役員とされない役員)
- 国税庁 法人税基本通達 第1章第3節 同族会社(1-3-1〜1-3-8)
- 国税庁 法人税基本通達 16-1-1(被支配会社でない法人の範囲)
- 国税庁 タックスアンサー No.5205 役員のうち使用人兼務役員になれない人
- 国税庁 法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)(別表二の様式・記載要領)
- 国税庁 会社標本調査(同族会社・特定同族会社・非同族会社の法人数)
関連記事・ツール
- 別表二ラボ|同族会社の判定を図解・設例・シミュレーションで学ぶ
- 法人税申告書(別表)から探す|ツール・記事 目次ナビ
- No.5205 役員のうち使用人兼務役員になれない人
- オーナー社長の最適配分|役員報酬 vs 配当
最終更新日:2026年9月21日
※本記事は一般的な情報提供を目的としています。個別の税務判断については、税理士等の専門家にご相談ください。設例の数値はすべて独自のものです。