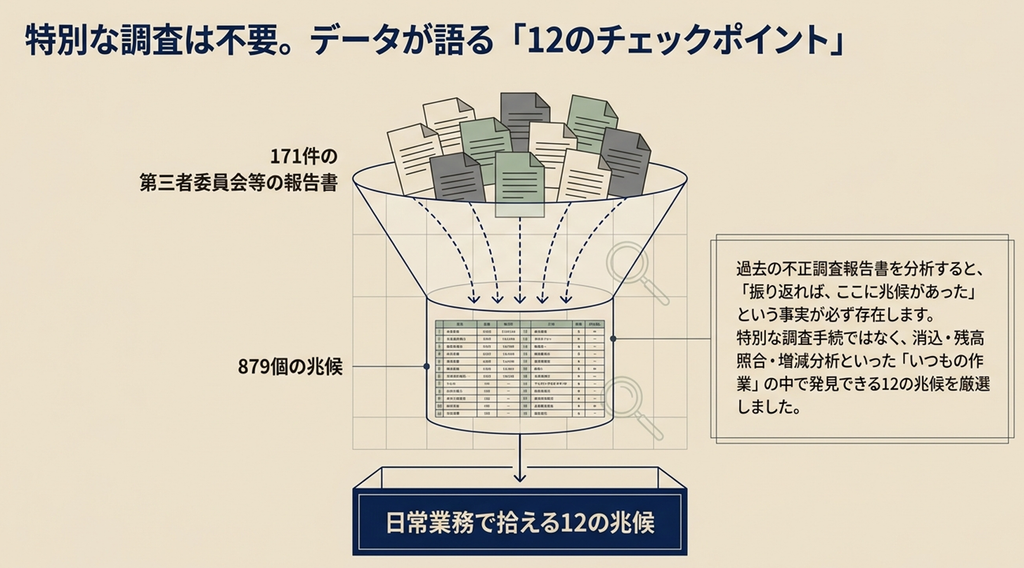
会計不正の調査報告書を読むと、「振り返れば、ここに兆候があった」と分かる事実が数多く書かれています。当サイトでは171件の報告書それぞれから3〜6個の兆候を抽出し、計879個を根拠頁つきで整理しました。
本記事では、その兆候を1つずつ読み、経理部が月次・四半期の通常業務の中で確認できるものを12に絞りました。どれも特別な調査手続ではなく、消込・残高照合・増減分析・予実分析といった、すでに行っている作業の「見方」を少し変えるだけで拾えるものです。
12項目には、それぞれ実際の調査報告書の記述と根拠頁を付けています。171件の全体像は会計不正の調査報告書171件を分解するをご覧ください。
解説動画
スライド解説
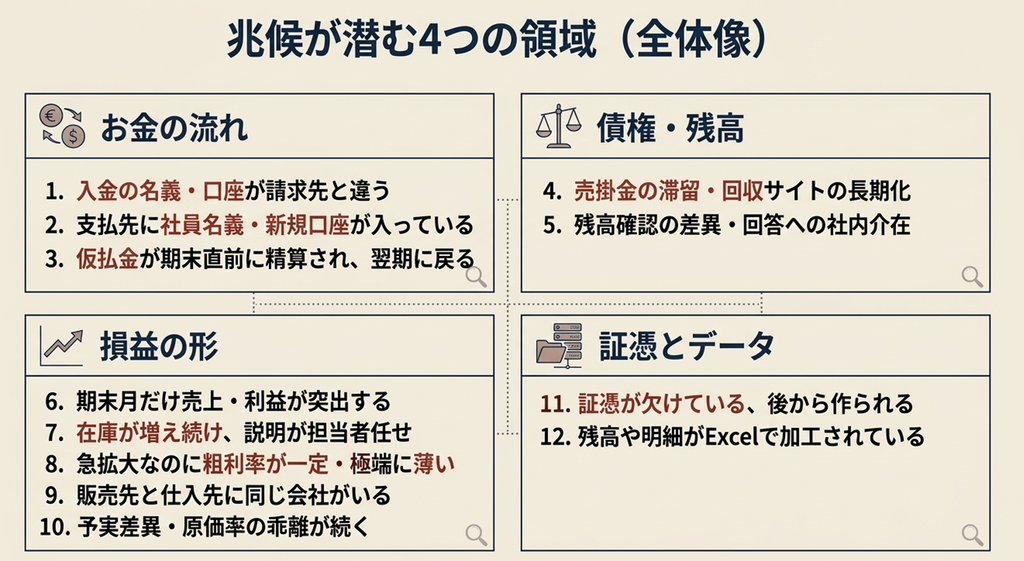
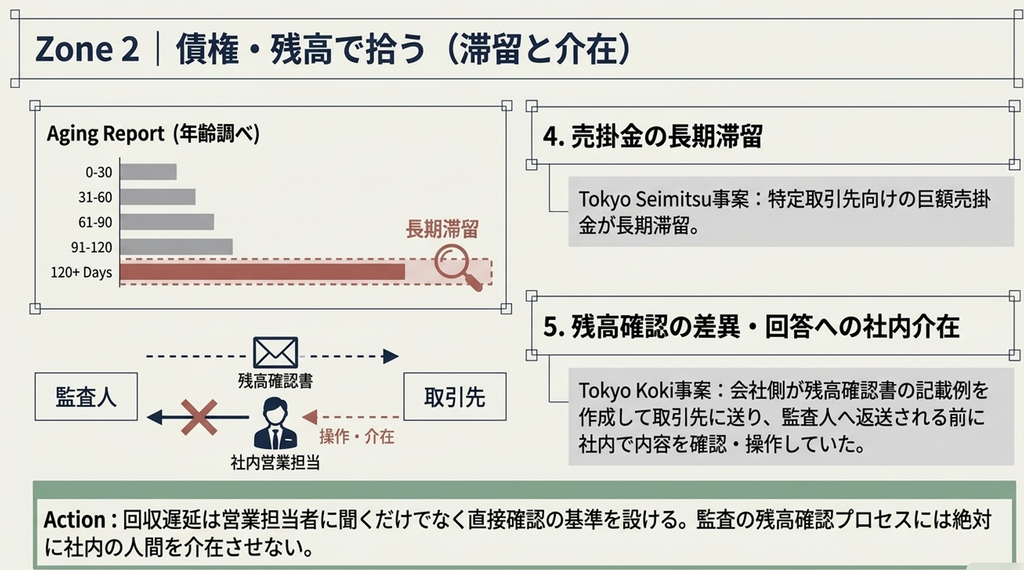
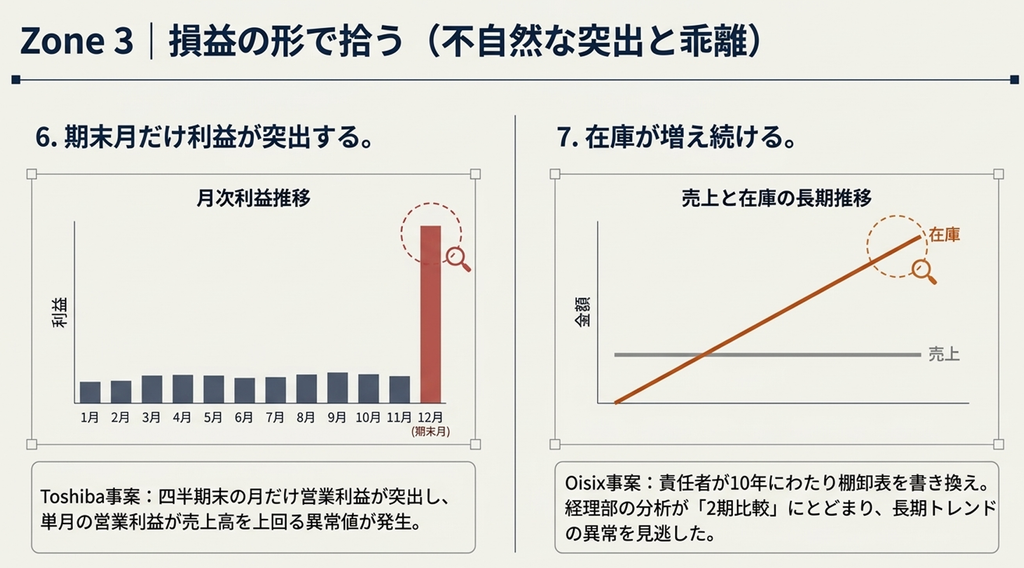
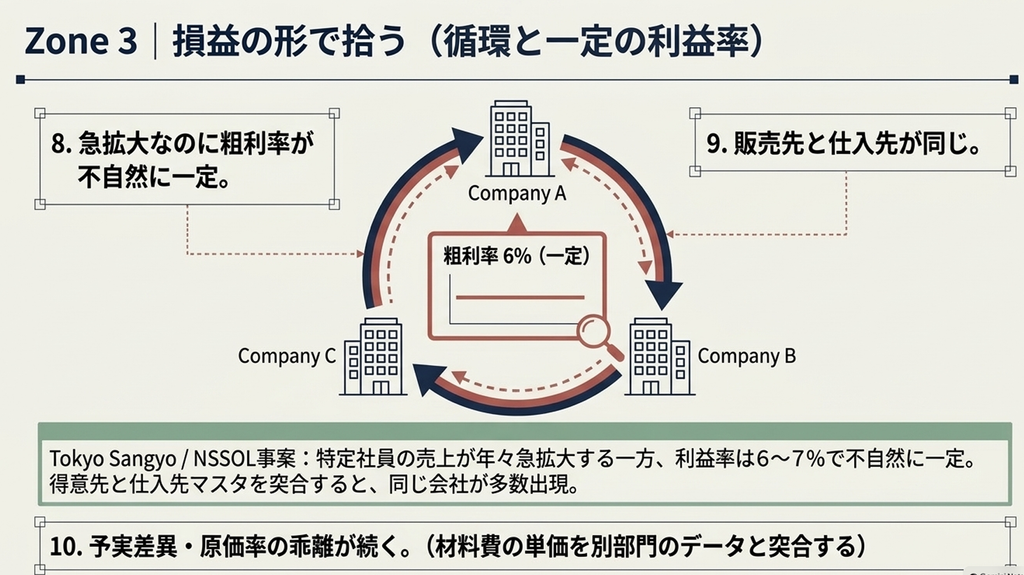
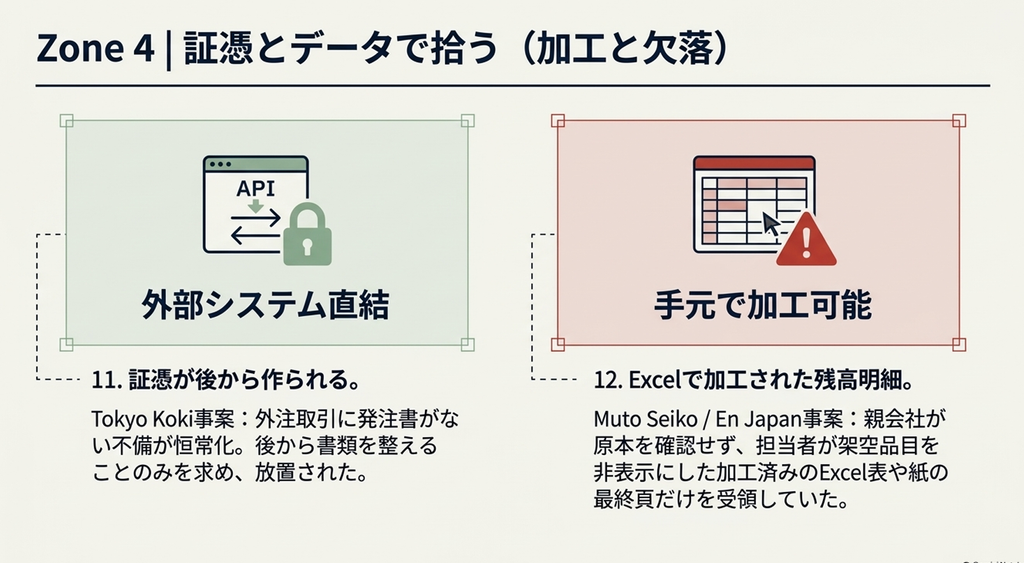
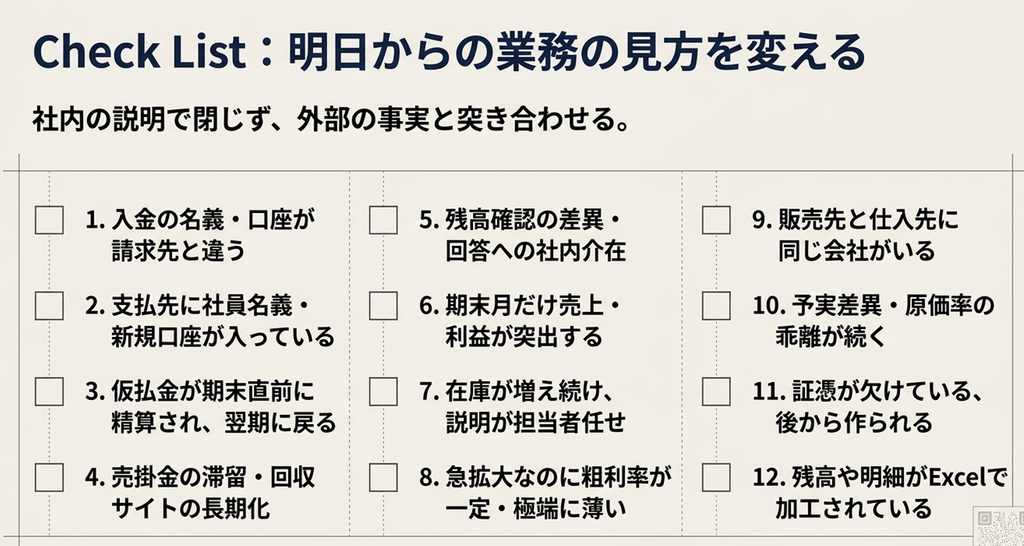
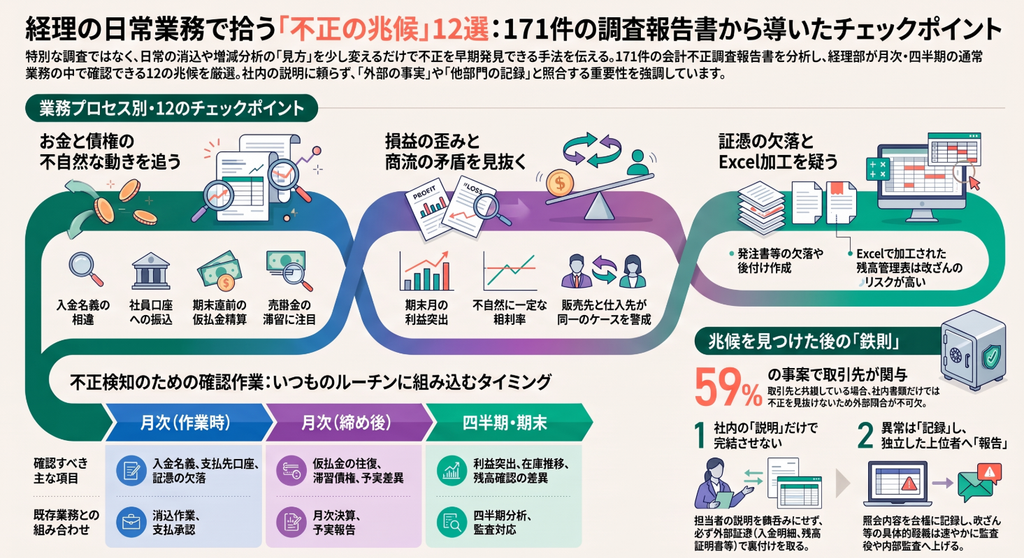
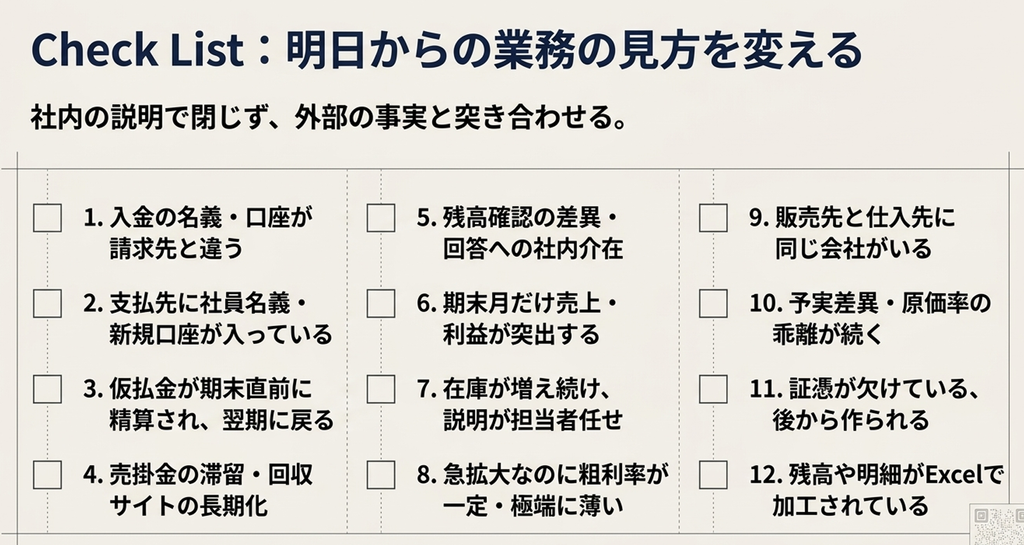
結論:兆候12の一覧
| # | 兆候 | 見るもの | 頻度 |
|---|---|---|---|
| 1 | 入金の名義・口座が請求先と違う | 入金明細、消込記録 | 月次 |
| 2 | 支払先に社員名義や新しい口座が入っている | 振込データ、支払先マスタ | 月次 |
| 3 | 仮払金・立替金が期末直前に精算され、翌期に戻る | 仮払金の相手先別推移 | 月次 |
| 4 | 売掛金の滞留・回収サイトの長期化 | 年齢調べ、相手先別の回収日数 | 月次 |
| 5 | 残高確認の差異・回答の出どころが不自然 | 残高確認の回答(差異の内容)、確認手続への会社の関与 | 四半期・期末 |
| 6 | 期末月だけ売上・利益が突出する | 事業別・月別の売上と営業利益 | 四半期 |
| 7 | 在庫が増え続け、説明が担当者任せ | 棚卸資産の長期推移、受払記録 | 四半期 |
| 8 | 急拡大しているのに粗利率が不自然に一定、または極端に薄い | 売上と仕入の紐づけ、取引別粗利 | 四半期 |
| 9 | 販売先と仕入先に同じ会社がいる | 得意先・仕入先マスタの突合 | 四半期 |
| 10 | 予実差異・原価率の乖離が続く | 予実表、原価計算書の単価 | 月次 |
| 11 | 発注書・検収書などの証憑が欠けている、後から作られる | 証憑の日付、欠落リスト | 月次 |
| 12 | 残高や明細がExcelで加工されている | 銀行残高証明書、原票データ | 月次 |
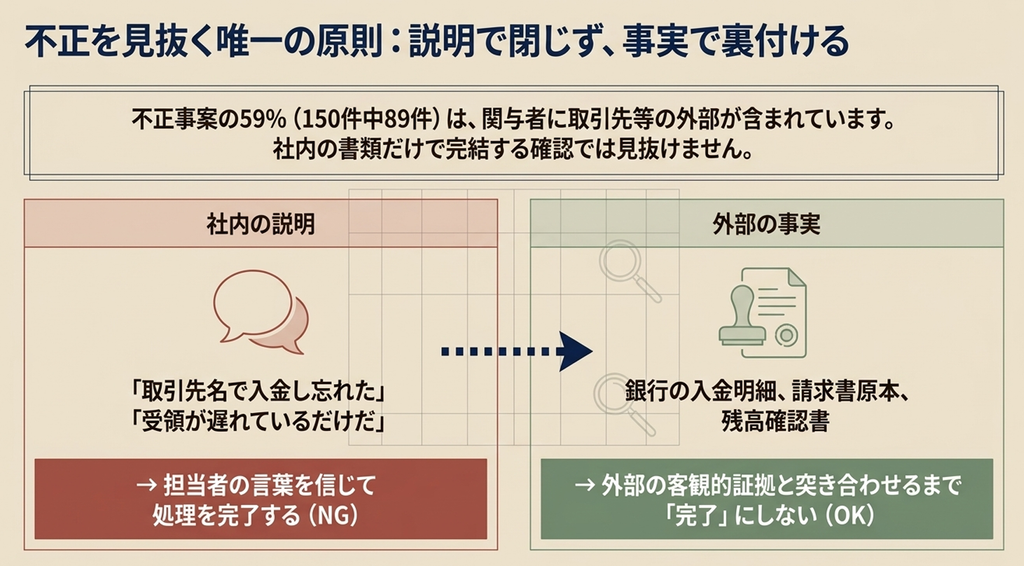
12項目に共通するのは、
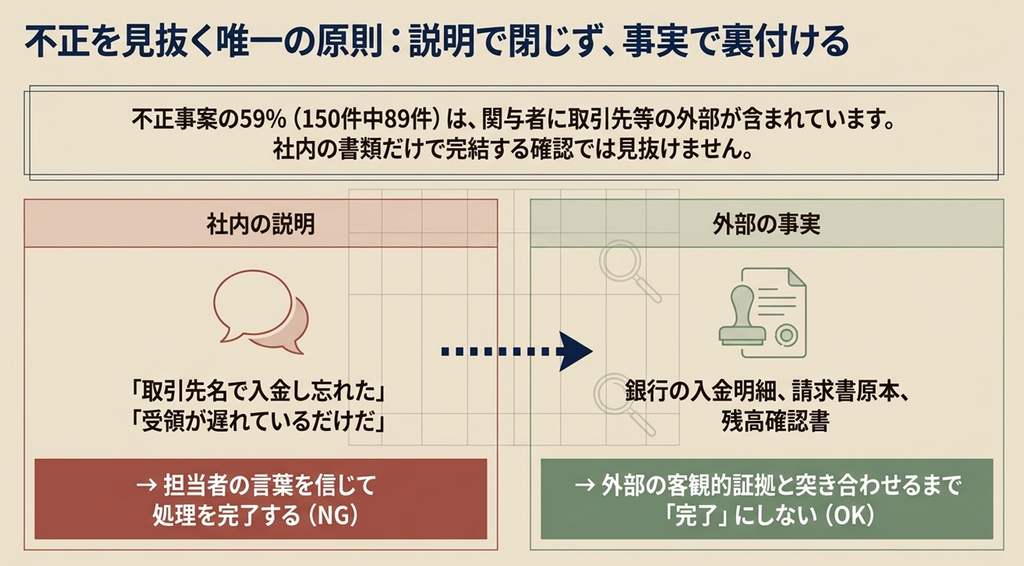
社内の説明ではなく、外部の事実や別部門の記録と突き合わせる
ことです。
171件のうち、関与者に取引先を含む事案は、関与者の範囲が分かる150件中89件(59%)ありました(報告書が取引先との共謀を認定したとは限りません)。
取引先と通じている場合、社内の書類だけで完結する確認では見抜けない可能性があります。
12項目の選び方
171件の報告書から拾い出した兆候879個のうち、次の条件を満たすものを選び、似たものをまとめました。
- 経理部が日常業務で手元に持っているデータで確認できる
- 特定の業種に限られない
- 報告書に、日付・金額・書類名など具体的な事実として書かれている
各項目の「関連する手口・統制タグ(171件中)」は、その兆候が関わる手口や、機能しなかった・迂回された統制のタグが付いた事案の数です。
兆候そのものの出現件数でも、その確認で発見できた事案の数でもありません。
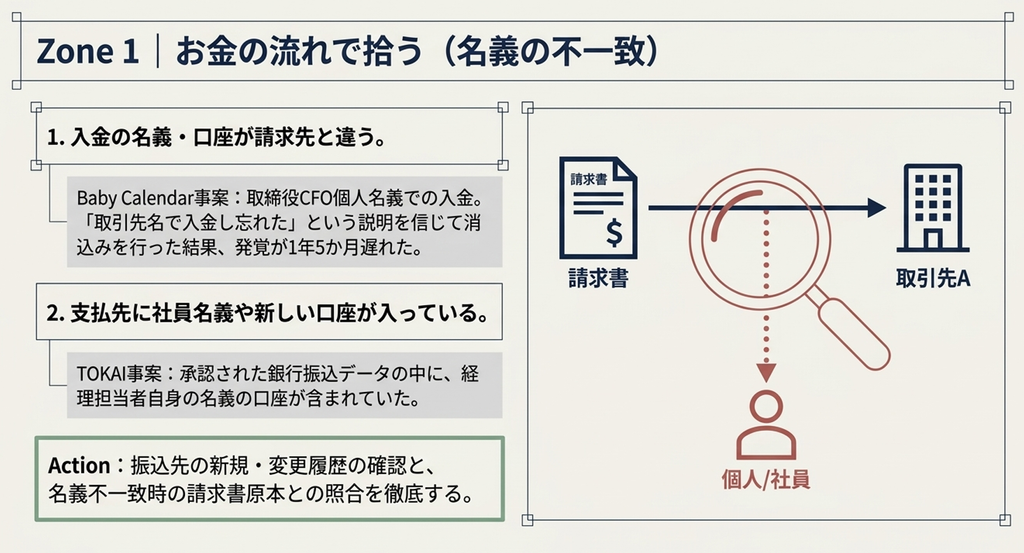
お金の流れで拾う兆候(1〜3)
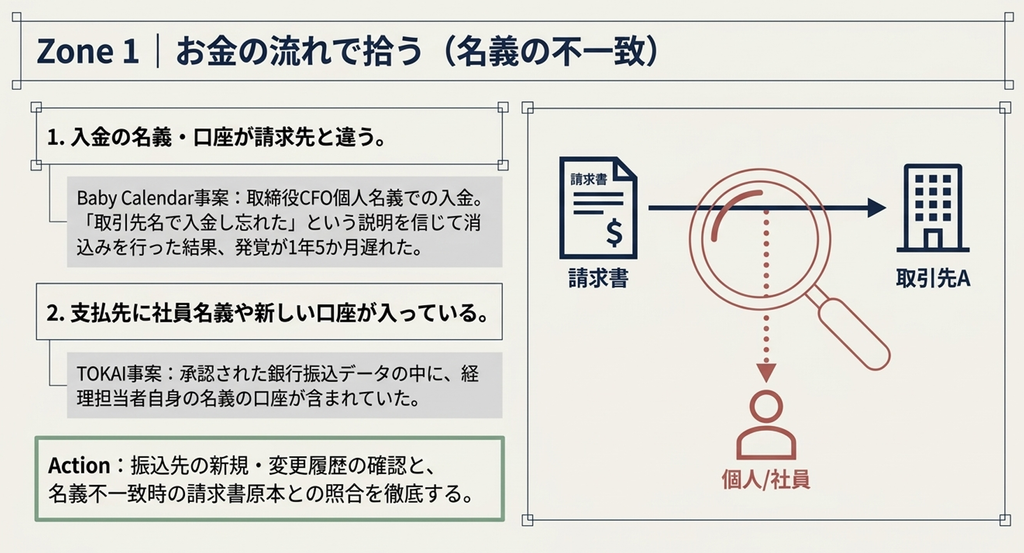
1. 入金の名義・口座が請求先と違う
実例(ナビで見る):
ベビーカレンダーでは、取締役CFO個人の名義で約996万円の入金があり、経理担当者が照会しました。CFOは「取引先名で入金し忘れた」と説明し、経理担当者はその指示どおり売掛金の回収として消し込んでいます(PDF p.47)。
着服が表面化したのは約1年5か月後、決算作業で売掛金の残高差異に気づいたときでした(PDF p.11、p.27-29)。
確認のしかた:
消込の際、入金名義と請求先が一致しないものを一覧にします。一致しないものは、説明の内容にかかわらず請求書と個別に突き合わせてから消し込みます。
説明をした人が、その入金の承認者を兼ねていないかも見ます。
関連する手口・統制タグ(171件中):
経費・横領 63件。
2. 支払先に社員名義や新しい口座が入っている
実例(ナビで見る):
TOKAIホールディングスの子会社では、上長が承認した銀行振込データの支払先に、経理担当者自身の名義の口座と支払金額が含まれていました(PDF p.4)。
確認のしかた:
振込データの支払先口座を支払先マスタと照合し、社員名義の口座、当月に新規登録・変更された口座を抽出します。
承認者は金額の合計だけでなく、口座の変更履歴を見ます。
関連する手口・統制タグ(171件中):
経費・横領 63件。うち従業員が主導した事案は12件で、残りは管理職以上でした。
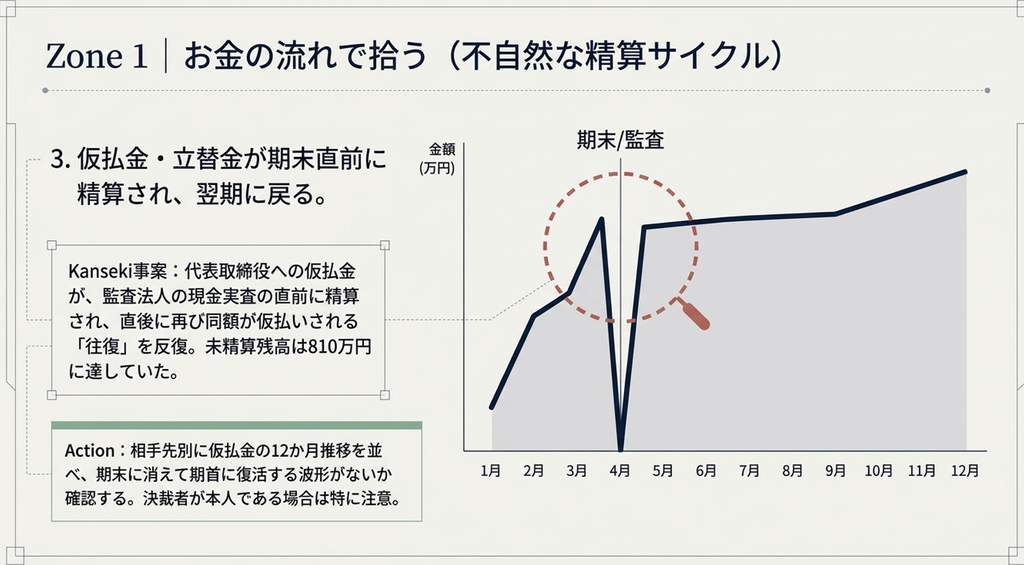
3. 仮払金・立替金が期末直前に精算され、翌期に戻る
実例(ナビで見る):
カンセキでは、代表取締役への仮払金が、監査法人の中間・期末の現金実査の直前に精算され、翌期に再び同額が仮払いされる往復を繰り返していました。
未精算残高は2015年度末に810万円に達しています(PDF p.20-21、p.23)。しかも、500万円を超える仮払いは社長・会長の決裁で、仮払いを受ける本人が決裁できる仕組みでした(PDF p.18)。
確認のしかた:
仮払金・立替金・前渡金を相手先別に12か月並べ、期末前に減って期首に戻る波形がないかを見ます。あわせて、仮払いを受ける人が決裁者を兼ねていないかを確認します。
関連する手口・統制タグ(171件中):
経費・横領 63件、承認権限の機能不全・迂回 133件。
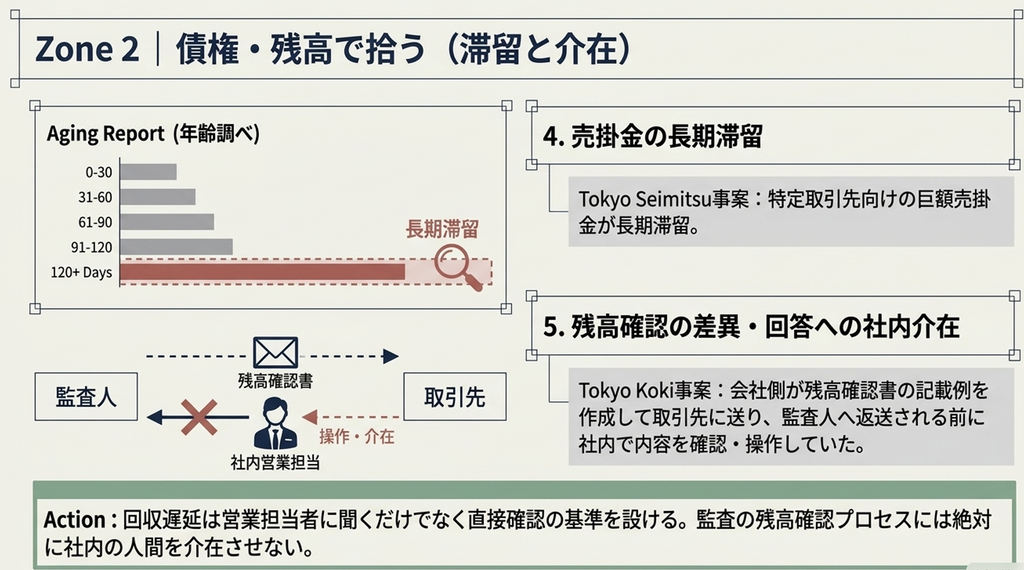
債権・残高で拾う兆候(4〜5)
4. 売掛金の滞留・回収サイトの長期化
実例(ナビで見る):
東京精密では、2018年9月に会計監査人が台湾子会社に往査し、ある取引先向けの売掛金4億6,000万円の長期滞留を指摘していました。この件は親会社の取締役会にも付議されています(PDF p.20、p.35)。
確認のしかた:
売掛金の年齢調べを相手先別に作り、回収予定日を過ぎたもの、回収日数が前年より延びた相手先を抽出します。滞留の理由を営業担当者に聞くだけでなく、相手先に直接確認する基準(金額・期間)を決めておきます。
関連する手口・統制タグ(171件中):
架空売上 58件、与信管理の機能不全・迂回 24件。
5. 残高確認の差異・回答の出どころが不自然
実例(ナビで見る):
アドバンスクリエイトでは、2024年9月期決算の残高確認で7社から合計約2億円の「差異あり」の回答がありました。これを契機に経理課が追加の証憑を求めるようになり、売上の前倒し計上は減少していました(PDF p.185)。
逆の例もあります。東京衡機(2023年の報告書)では、会社側が残高確認書の記載例を作って取引先に送り、取引先から監査人へ返送される前に内容を確認していました(PDF p.125 脚注70)。
確認のしかた:
監査人が行う残高確認について、会社側(営業担当者を含む)が回答内容や返送経路に介在しない運用になっているかを確認します。取引先への記載例の送付や、返送前の内容確認は行いません。
差異があった場合、経理部は監査人からの照会に応じて、金額が小さくても原因を分析し、記録します。
関連する手口・統制タグ(171件中):
残高確認の機能不全・迂回 21件、関与者に取引先を含む事案 89件(n=150)。
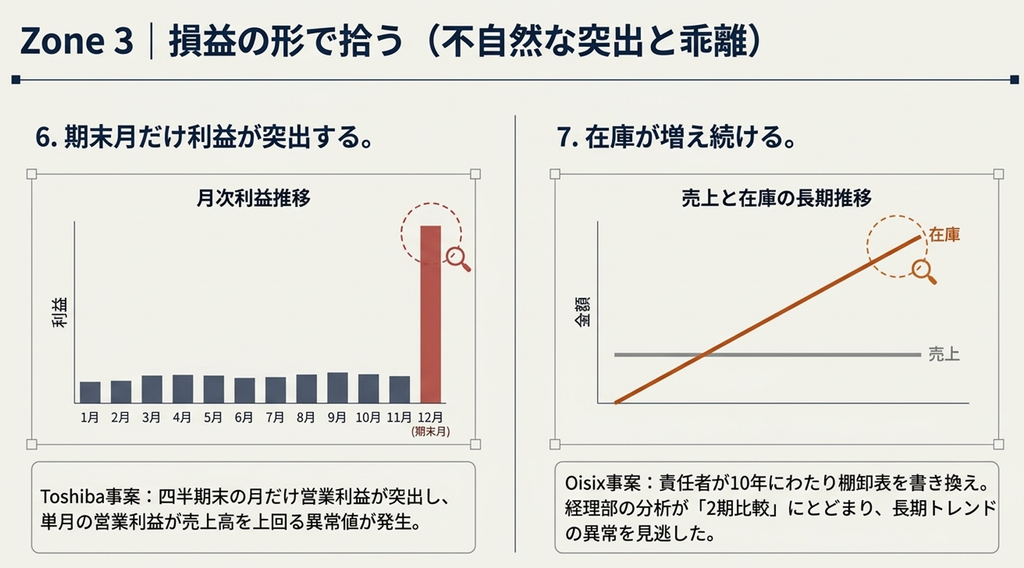
損益の形で拾う兆候(6〜10)
6. 期末月だけ売上・利益が突出する
実例(ナビで見る):
東芝のPC事業では、四半期末の月だけ営業利益が突出し、2012年12月には単月の営業利益806億円が同月の売上高637億円を上回っていました(PDF p.242、p.244)。
確認のしかた:
直近8四半期の月次売上と営業利益を事業別に並べ、期末月の利益率が他の月と大きく違う事業、期末月の売上が翌月に取り消される(マイナスが立つ)事業を抽出します。
関連する手口・統制タグ(171件中):
売上の前倒し 40件。
7. 在庫が増え続け、説明が担当者任せ
実例(ナビで見る):
オイシックス・ラ・大地の連結子会社の傘下の事業部では、責任者が約10年にわたり棚卸表の数値を書き換えていました。報告書は、経理部の増減分析が2期比較にとどまり、長期のトレンド分析をしていなかったこと、異常値に気づいた後も責任者の虚偽の説明を合理的と考えてしまったことを原因に挙げています(PDF p.4)。
確認のしかた:
棚卸資産の残高と回転日数を5期程度並べます。
増加の説明を受けたら、受払記録や現物(実地棚卸の立会い)で裏付けを取ります。
関連する手口・統制タグ(171件中):
在庫操作 32件、実地棚卸の機能不全・迂回 31件。
8. 急拡大しているのに粗利率が不自然に一定、または極端に薄い
実例(ナビで見る):
日鉄ソリューションズでは、ある取引の売上が2014年度の6億円から2017年度には133億円へと急拡大する一方、取引の利益率は6〜7%でほぼ一定でした(PDF p.2)。
プロトコーポレーションでは、経理担当者が売上と仕入を紐づけて見る過程で、売上規模の割に利幅が薄いことに問題意識を持っていました(PDF p.40)。
確認のしかた:
売上と対応する仕入を紐づけ、取引先別・取引別の粗利率を一覧にします。急拡大しているのに粗利率が一定の取引、業界水準より極端に薄い取引は、商流(誰から買って誰に売っているか)と物の動きを確認します。
関連する手口・統制タグ(171件中):
循環取引 28件、架空売上 58件。
9. 販売先と仕入先に同じ会社がいる
実例(ナビで見る):
東京産業では、ある社員の売約高が年々増える一方で利益率は年々下がり、販売先と仕入先の双方に同じ取引先が多数現れていました(PDF p.43-44)。
確認のしかた:
得意先マスタと仕入先マスタを、社名・住所・代表者・振込口座で突き合わせます。一致した取引先について、同じ商品を売って買い戻していないかを確認します。
関連する手口・統制タグ(171件中):
循環取引 28件。
10. 予実差異・原価率の乖離が続く
実例(ナビで見る):
フコクの中国子会社では、新たに着任した副総経理が月次の予実差異分析を始め、3か月連続で材料費率が予算から大きく乖離していることに気づきました。
原価計算書の原材料単価を購買部門の把握する単価と比べたところ食い違いがあり、そこから会計チーム長による約4.4億円の着服が判明しています(PDF p.24)。
確認のしかた:
予実差異が2〜3か月続いた項目は、説明を聞くだけでなく、単価と数量に分解し、別部門のデータ(購買単価、生産数量)と突き合わせます。
関連する手口・統制タグ(171件中):
予算実績分析の機能不全・迂回 23件。
証憑とデータで拾う兆候(11〜12)
11. 発注書・検収書などの証憑が欠けている、後から作られる
実例(ナビで見る):
東京衡機(2017年の報告書)では、2016年11月の内部統制評価で、外注取引に恒常的に発注書・注文書がない不備が検出されていました。しかし書類を遡って整えるよう求めただけで、社長への報告も調査も行われませんでした(PDF p.36、p.43)。
東京精密でも、請求書兼納品書の欠落が「受領遅れ」の説明で済まされています(PDF p.15-16)。
確認のしかた:
支払処理の時点で証憑が欠けている取引を毎月リスト化し、同じ担当者・同じ取引先が繰り返し出てこないかを見ます。
証憑の日付が取引日より後、発注書と検収書が同じ日に作られている、といったものも記録します。
関連する手口・統制タグ(171件中):
証憑照合の機能不全・迂回 118件。
12. 残高や明細がExcelで加工されている
実例(ナビで見る):
エン・ジャパンでは、親会社は子会社から月次の預金残高をExcelデータで受け取るだけで、2012年8月以降、残高証明書などの証憑との照合が行われた形跡がありませんでした(PDF p.48)。
東洋機械金属では、親会社経理部が残高証明書の提出を求めたのに対し、担当者は自ら加工したExcelの残高管理表を提出し、経理部はこれを怪しみませんでした(PDF p.58-59)。
ムトー精工では、在庫明細は架空品目の行を非表示にしたExcelで、紙の最終頁だけが提出されていました(PDF p.20、p.22、p.30)。
確認のしかた:
預金は、銀行発行の残高証明書や、ネットバンキングから直接確認した残高・取引明細など、会社の外で作られた記録と照合します(画面のキャプチャや転記したExcelは加工できるため、裏付けにしません)。明細を受け取るときは、紙や集計値ではなく原票のデータで受け取り、行数・合計を元データと突き合わせます。
1人で作成し、誰も査閲していない表がないかも確認します(サカイホールディングスでは、約10万件の売掛金元帳を経理責任者が1人で表計算ソフトで作成し、上司の査閲がありませんでした。PDF p.63-64)。
関連する手口・統制タグ(171件中):
IT全般統制の機能不全・迂回 26件、職務分掌の機能不全・迂回 99件。
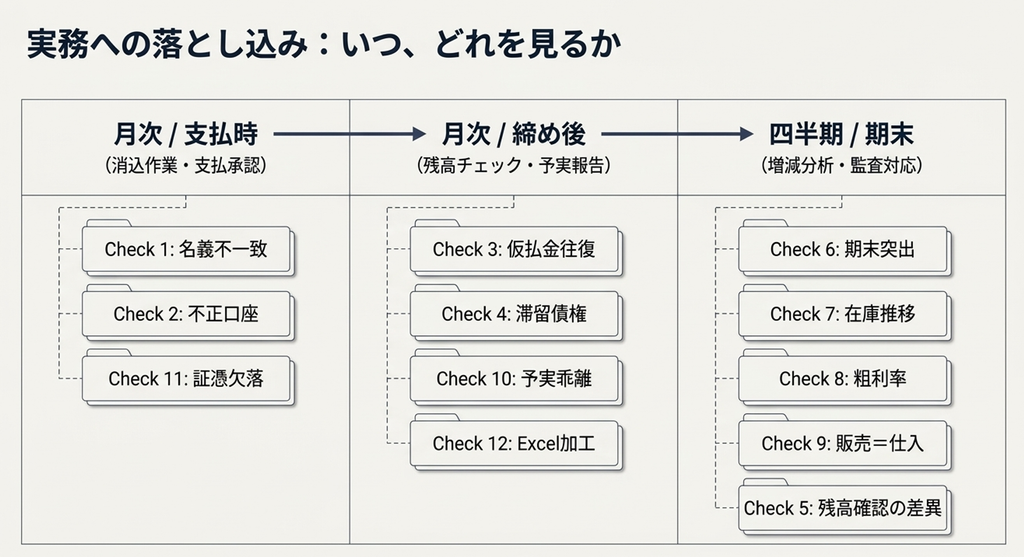
いつ、どれを見るか
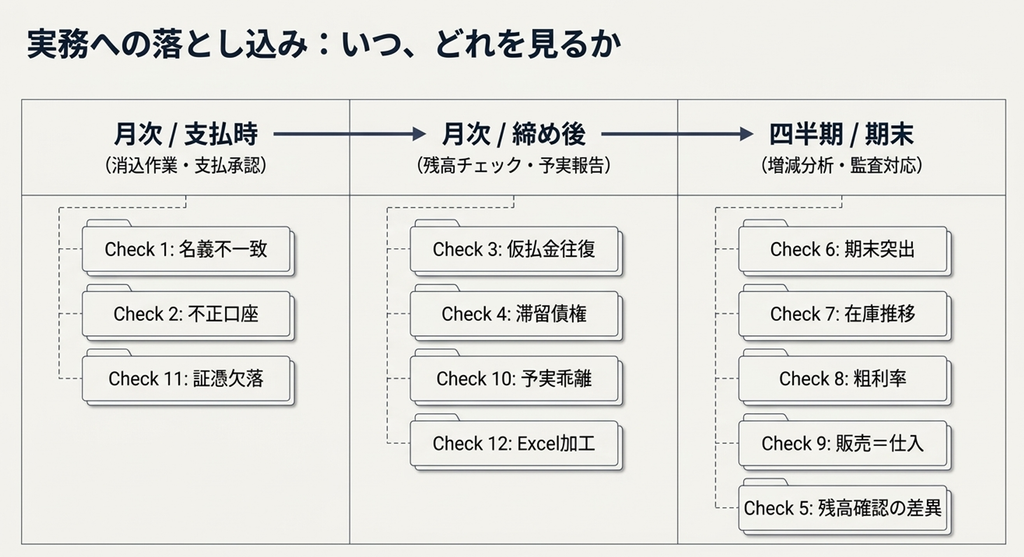
12項目を業務のタイミングに割り当てると、次のようになります。すべてを毎月行う必要はありません。
| タイミング | 見る項目 | 既存業務との組み合わせ |
|---|---|---|
| 月次(消込・支払時) | 1 入金名義、2 支払先口座、11 証憑の欠落 | 消込作業、支払承認 |
| 月次(締め後) | 3 仮払金の往復、4 滞留債権、10 予実差異、12 Excel加工 | 月次決算の残高チェック、予実報告 |
| 四半期 | 6 期末月の突出、7 在庫推移、8 粗利率、9 販売先=仕入先 | 四半期決算の増減分析 |
| 期末 | 5 残高確認の差異・会社側の介在 | 監査対応 |
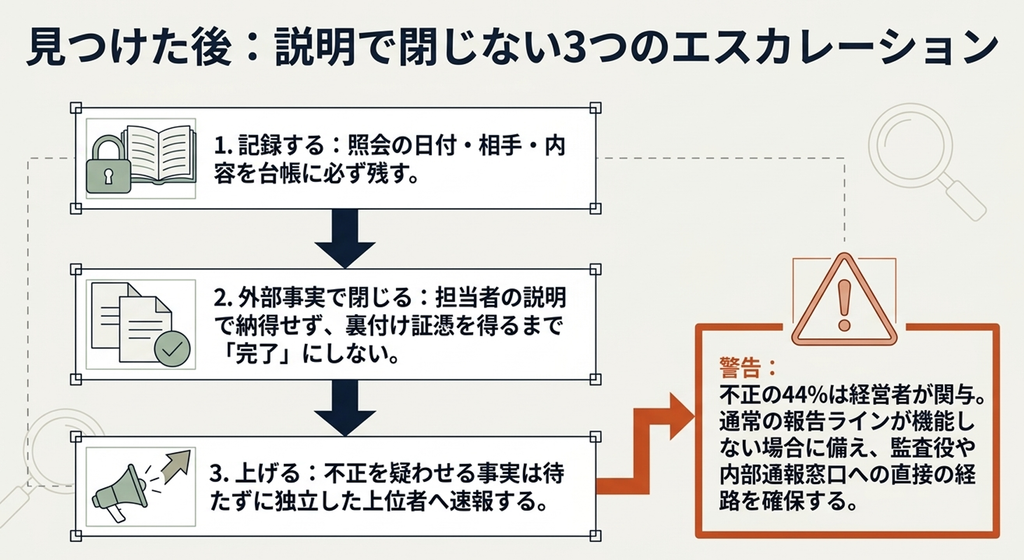
見つけた後:説明で閉じない
兆候を見つけることより難しいのは、見つけた後です。
171件のうち、経理・決算作業が最初の兆候を掴んでいた17件では、11件で兆候が握りつぶされるか放置されていました。止まった場面の多くは、取引の担当者(多くは行為者本人)の説明を受け入れて確認を終えた場面です。
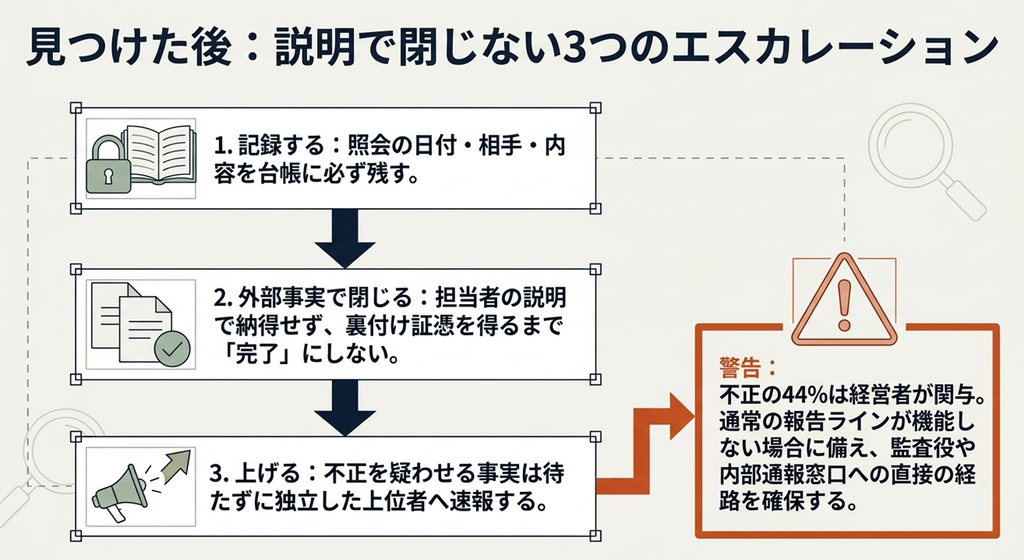
見つけた兆候は、次の3段階で扱うことをおすすめします。
- 記録する:
照会の日付・相手・内容を台帳に残す - 外部の事実で閉じる:
説明を受けたら、裏付けの証憑(入金明細、残高確認、請求書原本、購買単価など)で確認するまで「完了」にしない - 上げる:
不正を具体的に疑わせる事実(社員本人名義の口座への振込、残高証明書やExcelの改ざんの疑い、証憑を意図的に作った疑い、経営者本人が説明者・承認者になっている取引など)は、待たずに、当事者から独立した上位者(上長の上、内部監査、監査役など)へ速やかに報告する。
それ以外の差異は台帳で継続管理し、運用例として、説明だけで3か月残っている照会や、同じ論点が2回続いた指摘を上長や監査役に報告する
兆候が「気づいた後」に止まる型については、会計不正はなぜ5年も見つからないのかで詳しく扱っています。
ダッシュボードで確かめる
会計不正 調査報告書ナビβでは、各事案の兆候を根拠頁つきで読めます。
手口で絞り込むと(経費・横領/架空売上/循環取引/在庫操作)、自社の業務に近い事案の兆候をまとめて確認できます。
このチェックリストの限界
- 12項目は編集判断で選んだものです。兆候の拾い出しと選定はいずれも当サイトによるもので、報告書の兆候を網羅したものではなく、経理部の通常業務で確認できるものに絞っています。
- 兆候があっても不正とは限りません。多くは正当な理由で説明がつきます。大切なのは、その説明を外部の事実で裏付けたかどうかです。
- 実際に取引先と通じている場合は、残高確認の回答や証憑そのものが操作されることがあります。1つの確認で安心せず、複数の確認を組み合わせてください。
- 母集団は公表された調査報告書171件です。詳細は全体像の記事をご覧ください。誤りを見つけた場合はお問い合わせからお知らせください。
よくある質問(FAQ)
Q1. 12項目すべてを毎月確認する必要がありますか?
いいえ。
消込や支払承認の時点で見るもの、月次決算の後に見るもの、四半期ごとに見るものに分けられます。「いつ、どれを見るか」の表を参考に、既存の業務に組み込んでください。
Q2. 小規模な経理部でもできますか?
多くは既存のデータの並べ方を変えるだけで確認できます。
特に1(入金名義)、3(仮払金の往復)、12(Excel加工)は、担当者が少ない会社でも比較的取り組みやすい確認です。
Q3. 兆候を見つけたら、すぐに上に報告すべきですか?
内容によります。
社員本人名義の口座への振込、書類の改ざんの疑い、経営者本人が関わる取引など、不正を具体的に疑わせる事実は、当事者から独立した上位者(内部監査や監査役など)へ速やかに報告してください。それ以外の差異は、まず記録して外部の証憑で確認し、運用例として、説明だけで3か月以上閉じられない照会や、同じ論点が繰り返される指摘を上長や監査役に報告します。
Q4. 経営者が関与している場合はどうすればよいですか?
171件では経営者の関与が163件中72件(44%)ありました。
社内の報告経路が機能しない場合に備え、監査役(監査等委員)への直接の報告経路や、内部通報制度の外部窓口を確認しておくことが大切です。
まとめ:いつもの作業の「見方」を変える
- 12の兆候は、消込・支払承認・残高照合・増減分析・予実分析といった、経理部がすでに行っている作業の中で拾えます。
- 共通するのは、社内の説明ではなく、外部の事実や別部門の記録と突き合わせることです。
- 兆候を見つけた後は、説明で閉じず、証憑で閉じるまで「完了」にしないことが重要です。
明日やる1つのことは、今月の入金のうち、入金名義と請求先が一致しないものを一覧にすることです。
参考一次情報
- 株式会社ベビーカレンダー「調査報告書」特別調査委員会、2026-03-31
- 株式会社TOKAIホールディングス 社内調査委員会の調査結果(要約版)、2021-12-24
- 株式会社カンセキ「調査報告書」第三者委員会、2021-11-09
- 株式会社東京精密「調査報告書」特別調査委員会、2021-03-12
- 株式会社アドバンスクリエイト「調査報告書」第三者委員会、2026-07-31
- 株式会社東京衡機「調査報告書」第三者委員会、2023-03-03
- 株式会社東芝「調査報告書」第三者委員会、2015-07-20(開示版)
- オイシックス・ラ・大地株式会社「調査報告書(開示版)」2025-03-26
- 日鉄ソリューションズ株式会社 特別調査委員会の調査結果(要約版)、2020-02-06
- 株式会社プロトコーポレーション「調査報告書」特別調査委員会、2024-12-10
- 東京産業株式会社「調査報告書」特別調査委員会、2022-07-28
- 株式会社フコク「調査報告書」特別調査委員会、2025-02-14
- 株式会社東京衡機「調査報告書」社内調査委員会、2017-12-26
- エン・ジャパン株式会社「調査報告書」特別調査委員会、2023-07-24
- 東洋機械金属株式会社(現 TOYOイノベックス株式会社)「特別調査委員会の調査報告書受領に関するお知らせ」(調査報告書を添付)、2023-07-25
- ムトー精工株式会社「調査報告書」特別調査委員会、2022-09-13
- 株式会社サカイホールディングス「調査報告書」第三者委員会、2022-03-25
最終更新日:2026年9月18日(データ基準日:2026年9月18日/171件)
※本記事は公表された調査報告書に基づく一般的な情報提供を目的としており、報告書に記載のない事項について推測を加えていません。12項目の選定は当サイトの編集判断です。
更新履歴
- 2026-09-18 初版公開(171件)
関連記事・ツール
- 会計不正の調査報告書171件を分解する|手口・発覚経路・統制の穴
- 会計不正はなぜ5年も見つからないのか
- 経費・横領は「小口の話」ではない
- 架空売上58件の入口はどこか
- 会計不正 調査報告書ナビβ
- 【他社事例から学ぶ】経理部門が注意すべき内部管理体制
- 開示すべき重要な不備の事例分析
- 関連当事者の開示(早見表)