海外子会社との取引価格を決める場面で、必ずこう聞かれます。
「その価格は、どの方法で独立企業間価格だと確認したのですか」
移転価格税制には算定方法が6つあり、しかも法律上の優先順位はありません。だから初担当者は、どれを使えばよいのかで最初に立ち止まります。
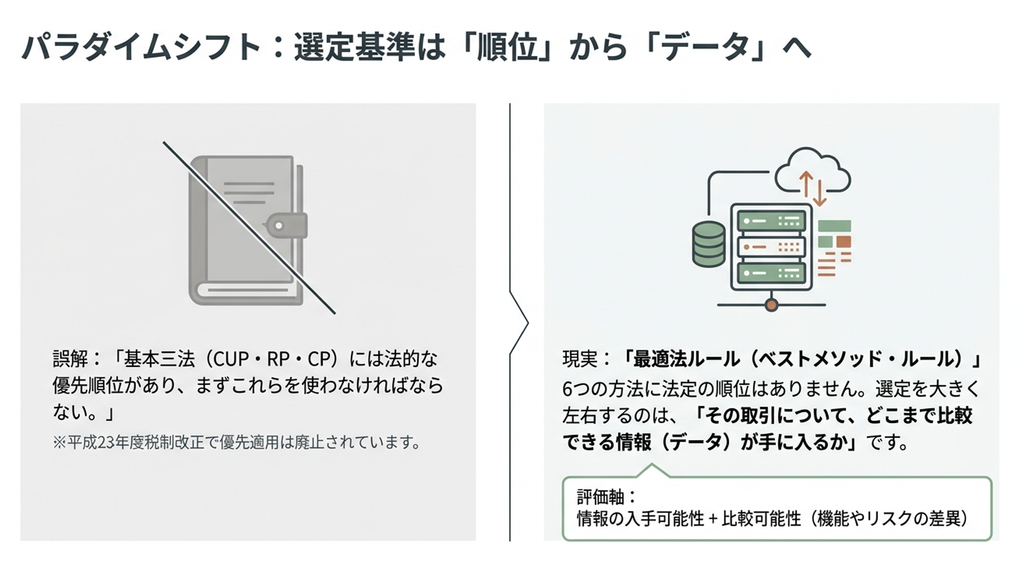
結論を先に言うと、方法の選定を大きく左右するのは、「その取引について、どこまで比較できる情報が手に入るか」です(法令上は、各方法の長所・短所、取引への適合性、情報の入手可能性、比較可能性の4点を勘案します。詳しくは後述)。
国税庁の参考事例集には、まったく同じ形の取引なのに結論がCUP法・再販売価格基準法・原価基準法の3通りに割れる事例が並んでいます。違いは「商品が同じか似ているか」「相手の粗利データが取れるか」だけです。
この記事では、経理部・会計事務所の国際税務初担当者に向けて、6つの方法の計算のしかたと、どういう条件でどの方法に落ちるかを、参考事例集の事例番号つきで解説します。
読み終えると、
- 6つの方法が「何と何をくらべているか」を言える
- 自社の取引で候補を2つ程度まで絞れる
- 選んだ理由をローカルファイルに書く出発点ができる
という状態になります。前回の記事で扱った四分位レンジや文書化の金額基準は繰り返さず、本記事は「方法そのもの」に集中します。
解説動画
スライド解説
結論:方法の選定を大きく左右するのは「手に入る情報」
先に要点を3つ示します。
- 6つの方法に法定の順位はない
租税特別措置法66条の4は、独立価格比準法・再販売価格基準法・原価基準法(基本三法)と、政令で定めるその他の方法(利益分割法・取引単位営業利益法・DCF法)のうち、「最も適切な方法」を選ぶと定めています。
かつてあった基本三法の優先適用は平成23年度税制改正で廃止されました。 - ただし、値段そのものを直接くらべられるならそれが最も確か
国税庁の事務運営指針は、比較対象取引の候補が複数あり、基本三法の適用における比較可能性が十分なときは、基本三法の長所を考慮して選定する、という考え方を示しています(事務運営指針4-2)。
「順位はないが、長所は考慮する」という二段構えです。 - 参考事例集の31事例は「この情報があるから、この方法」という分岐の練習問題
事例1・2・3は同じ商流で結論が3通りに割れます。
(国税庁「移転価格税制の適用に当たっての参考事例集」)
「理屈で正しい方法」を探すのではなく、「手に入る情報で組める方法のうち、その取引に適合し、最も比較可能性の高いもの」を選ぶ。
この発想に切り替えると、6つの方法の関係が一気に整理されます。
独立企業間価格とは、何を「くらべる」価格か
独立企業間価格は「もし相手が赤の他人だったら、いくらになっていたか」という価格です。
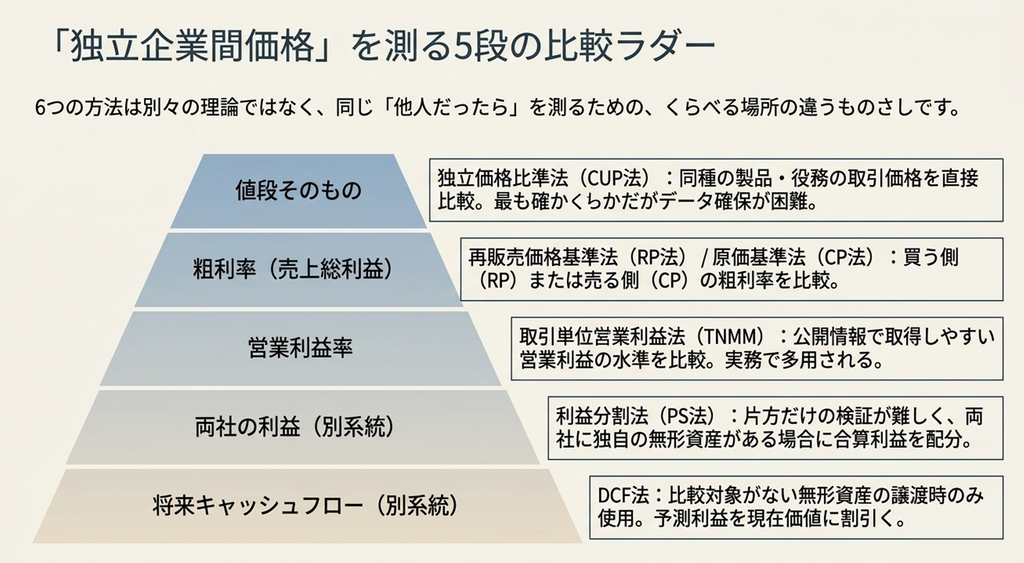
ただし、赤の他人との取引の値段そのものが見つかることは、実際には多くありません。そこで制度は、くらべる場所を段階的にずらしていきます。
| くらべる場所 | 方法 | 必要になるデータ |
|---|---|---|
| 値段そのもの | 独立価格比準法(CUP法) | 同種の製品・役務の取引価格 |
| 粗利率(売上総利益の水準) | 再販売価格基準法(RP法)・原価基準法(CP法) | 比較対象の売上総利益率、または原価に対する利益率 |
| 営業利益率 | 取引単位営業利益法(TNMM) | 比較対象企業の営業利益の水準(公開情報で取りやすい) |
| 両社の利益の分け方 | 利益分割法(PS法) | 両社の損益と、貢献を測る要因 |
| 将来キャッシュフローの現在価値 | DCF法 | 予測利益・割引率 |
上の3行(値段→粗利→営業利益)は、くらべる単位が「取引の価格」から「会社の利益」へ広がっていく系列です。
上の行ほど取引に近く、比較可能性が高ければ結論の信頼性も高い一方、比較対象のデータは見つけにくい。下の行ほど公開情報で組みやすい代わりに、比較対象と自社の差異の影響を受けやすくなります。
残る2行の利益分割法とDCF法は、この系列の延長ではなく、片方だけの検証や比較対象取引による算定が難しいときの別系統です。
6つの方法は別々の理論ではなく、同じ「他人だったら」を測るための、くらべる場所の違う5段のものさしだと捉えてください。
なお、国外関連者・国外関連取引の範囲や、対象が製品売買に限らないこと(役務・無形資産・金融も対象)は前回の記事で整理しています。
6つの方法を1枚の表で
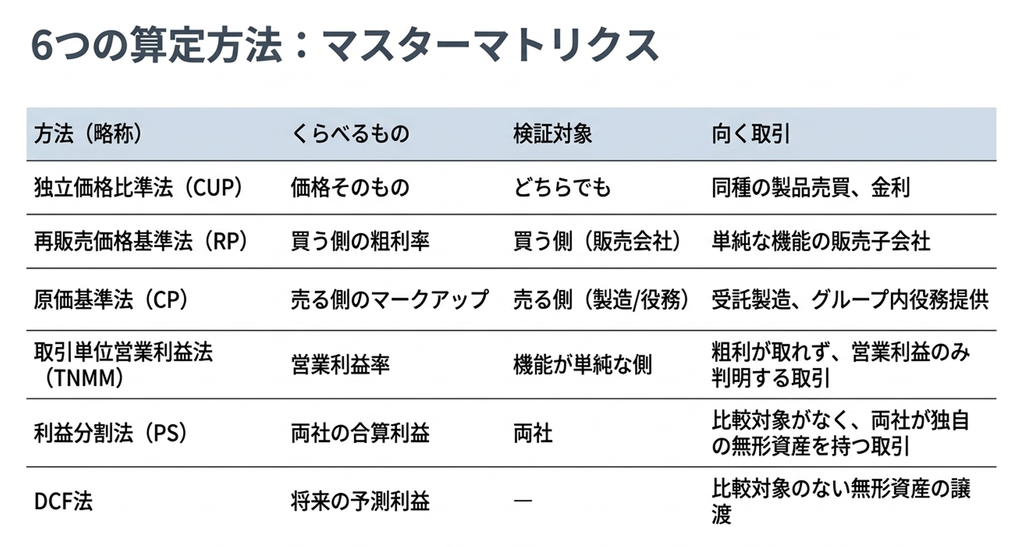
法律上の区分と、それぞれの計算のイメージをまとめます。「検証対象」とは、その方法で利益率を確認する側の会社のことです。
| 方法(略称) | 法律上の区分 | 計算のイメージ | 検証対象 | 向く取引 |
|---|---|---|---|---|
| 独立価格比準法(CUP) | 基本三法 | 国外関連取引の価格 = 比較対象取引の価格 | どちらでも | 同種の製品の売買、市場価格のある原材料、金利・保証料 |
| 再販売価格基準法(RP) | 基本三法 | 再販売価格 −(再販売価格 × 通常の売上総利益率) | 買う側(販売会社) | 単純な機能の販売子会社 |
| 原価基準法(CP) | 基本三法 | 原価 +(原価 × 通常の利益率) | 売る側(製造会社・役務提供者) | 受託製造、グループ内の役務提供 |
| 取引単位営業利益法(TNMM) | その他の方法 | 営業利益率などの利益水準指標を比較対象企業とくらべる | 機能が単純な側 | 粗利までは取れず営業利益しか分からないとき |
| 利益分割法(PS) | その他の方法 | 両社の合算利益を、貢献度(寄与度)や基本的利益+残余利益の二段階で配分 | 両社 | 比較対象がなく、両社が独自の無形資産を持つとき |
| DCF法 | その他の方法 | 無形資産が生む予測利益を割引率で現在価値にする | ― | 比較対象のない無形資産の譲渡 |
法律の建て付けを補足します。
措置法66条の4第2項は、棚卸資産の売買については基本三法と「その他政令で定める方法」を、棚卸資産の売買以外の取引(役務提供・金銭貸借・無形資産の使用許諾など)についてはそれらと「同等の方法」を使うと定めています。
政令(施行令39条の12)が定めるその他の方法が、比較利益分割法・寄与度利益分割法・残余利益分割法、取引単位営業利益法(売上高営業利益率・総費用営業利益率・営業費用売上総利益率の3系統)、DCF法です。
DCF法は令和元年度税制改正で追加されました。
実務資料でよく見る「準ずる方法」「同等の方法」は、第7・第8の方法ではありません。
「準ずる方法」は基本三法の考え方を保ちながら適用のしかたを工夫したもの(例:取引所の相場価格を比較対象に使う事例4-1)、「同等の方法」は棚卸資産の売買以外の取引に同じ考え方を当てはめたもの(例:金銭貸借の利率に独立価格比準法の考え方を使う事例4-2)です。
参考事例集は「準ずる方法」の例として、市場価格等に基づく方法、関連者を通じた再販売への適用、複数の比較対象取引の平均値を用いる方法などを挙げています。
基本三法①:独立価格比準法(CUP法)──値段を直接くらべる
計算式:
独立企業間価格 = 比較対象取引の価格(差異があれば調整)。
使える条件:
同種の製品・役務について、第三者との取引価格が見つかること。自社が第三者に売っている取引(内部比較対象)でも、公開情報にある第三者どうしの取引(外部比較対象)でも構いません。
参考事例:
事例1は、日本の親会社P社が海外子会社S社に製品Aを売り、同時期から第三者の代理店T社に製品Bを売っている例です。製品Bは製品Aと型番は違いますが「性状、構造、機能等の面で同様」、つまり同種。
両取引でP社の果たす機能に差がなく、取引段階・規模・契約条件もほぼ同じ。だからT社向けの値段そのものが比較対象になります。
使えない典型:
「似ているだけ」の製品。同種でなければ値段の直接比較はできず、次の粗利率の比較に下がります(事例3)。
もう一つが金利の見積りです。事例4-2では、銀行に照会して得た利率は「融資の審査・承認を経て実際の取引において適用されたものではなく見積り上の指標」であり、「現実の取引に依拠した客観的な指標ではない」ため比較対象にできない、とされています。
使われたのは公開データベースにある実際に行われた取引の利率でした(格付Bの法人が同様の条件で借り入れた利率の平均3%)。
差異の調整:
値段を直接くらべる方法だからこそ、決済条件などの差が結論に直接効きます。事例10は、決済期間(ユーザンス)の違いを金利で引き直して比較する例です。
差異を定量的に調整できるなら調整して使う、できない差異が大きければ他の方法へ、という順序で考えます。
基本三法②:再販売価格基準法(RP法)──買う側の粗利率をくらべる
計算式:独立企業間価格 = 買う側の再販売価格 −(再販売価格 × 比較対象の売上総利益率)。
買った製品をそのまま第三者に売る販売会社を思い浮かべてください。「その販売会社が、独立した販売会社なら得るはずの粗利」を再販売価格から差し引くと、仕入価格=独立企業間価格が逆算できます。
使える条件:検証対象が買う側で、比較対象の粗利率まで分かること。粗利率は営業利益率より入手しにくく、有価証券報告書や業界資料で取れる場合に限られます。
参考事例:事例2は、外国の親会社の製品を輸入する日本の総代理店S社の例です。同業の輸入総代理店のうち5社は有価証券報告書が閲覧でき、そのうちT社は取扱製品が類似し、売上規模・取引段階・販売機能もS社とほぼ同じ。検証対象は「製品の販売のみ行うS社の方がより単純な機能を果たしている」からS社。製品は同種ではないので値段は直接くらべられませんが、粗利率ならくらべられる。だからRP法です。
使えない典型:買う側が販売以外の機能(加工・製造・独自の販促・自社ブランド)を持っている場合。粗利率はそれらの機能の対価も含んでしまうため、比較対象との差異が大きくなります。事例4-1では、買う側のP社が製造機能を果たすためP社を検証対象とするRP法は適用できない、と整理されています。
基本三法③:原価基準法(CP法)──売る側のマークアップをくらべる
計算式:独立企業間価格 = 売る側の原価 +(原価 × 比較対象の原価に対する利益率)。
RP法の鏡像です。製造会社や役務提供者が「独立した会社なら原価に乗せるはずの利益率」を、自社の原価に上乗せして販売価格を出します。
使える条件:検証対象が売る側で、自社の原価と、比較対象の原価に対する利益率が分かること。自社の原価は手元にあるので、内部比較対象(自社の第三者向け取引)があれば組みやすい方法です。
参考事例:事例3は事例1とほぼ同じ商流ですが、製品Bは製品Aと「同種の製品ではないが、性状、構造、機能等の面で類似」しています。そして「当該取引に係るT社の損益データを入手することができず、再販売価格基準法を適用する上での内部比較対象取引の候補を見いだすことはできない」。買う側の粗利は分からない。しかし売る側P社の原価と、T社向け取引の利益率は自社のデータで分かる。だからCP法です。事例1と3の違いは、この2点だけです。
役務提供への応用:グループ内の役務提供では、CP法と「同等の方法」がよく登場します。事例5は、本来の業務に付随した役務提供について、総原価をそのまま独立企業間価格とする(利益を乗せない)例。事例26は企業グループ内役務提供(IGS)で、支援的な活動であること、中核事業に直接関連しないこと、無形資産を使用しないこと、重要なリスクを負わないことなど、事務運営指針3-11が列挙する要件をすべて満たす低付加価値の役務であれば、総原価に5%を上乗せした額を独立企業間価格とする簡便的な取扱いがあること(配賦方法や保存書類の要件も伴います)、逆に株主としての活動(株主活動)は役務提供に当たらないことを整理しています。経理・IT・人事のシェアードサービスを海外子会社に提供している会社は、まずこの2つの事例を読んでください。
取引単位営業利益法(TNMM)──営業利益率でくらべる
計算式:検証対象の利益水準指標(PLI)が、比較対象企業のPLIの水準に収まるように価格を決める。PLIは政令上、売上高営業利益率、総費用営業利益率、営業費用売上総利益率(いわゆるベリー比)の3系統です。
使える条件:比較対象の営業利益の水準が分かること。粗利率は取れなくても、営業利益率なら企業情報データベースや公開財務諸表から集めやすい。これが、TNMMが実務でよく用いられる理由です。
参考事例:事例6-1は売上高営業利益率、6-2は営業費用売上総利益率、6-3は無形資産の使用許諾(ロイヤルティ)を総費用営業利益率で検証する例です。事例27は、単年度の利益率が景気で振れる場合でも、独立企業間価格の算定は単年度ごとに行うのが原則であることを示しています。
使えない典型:検証対象が独自の無形資産を持っていて「単純な機能の側」と言えない場合。TNMMは機能の単純な側をくらべる方法なので、両社に独自の寄与があるなら利益分割法の検討に移ります。もう一つ、営業利益は販管費の構造(自社で販促を打つか、親会社に頼るか)に左右されるので、比較対象との差異を機能・リスク分析で押さえておく必要があります。
レンジとの関係:TNMMで比較対象企業が複数あると、営業利益率は一つの値ではなく幅になります。この幅(四分位レンジ)の使い方と、外れたときの調整点は前回の記事で数値例つきに解説しました。本記事では「TNMMを選んだあとの出口がレンジである」という位置関係だけ押さえてください。
利益分割法(PS法)──片方だけの検証では足りないとき
考え方:国外関連取引から両社に生じた営業利益を合算し、それを配分します。配分のしかたで3つに分かれます。
| 種類 | 配分のしかた | 参考事例 |
|---|---|---|
| 比較利益分割法 | 非関連者間の同様の取引における利益の配分割合を使う | (比較対象が見つかることは少ない) |
| 寄与度利益分割法 | 合算利益を、両社が利益の発生に寄与した程度(人件費・費用など)で一度に配分 | 事例7-1(寡占市場)、7-2(グローバルトレーディング)、7-3(規模の利益)、7-4(キャッシュ・プーリング) |
| 残余利益分割法 | ①独自の寄与を持たない会社なら得る「基本的利益」をまず両社に配分し、②残った「残余利益」を独自の無形資産への貢献度で配分する二段階 | 事例8、17〜23 |
使える条件:片方だけを検証する方法(RP・CP・TNMM)では適切に算定できないとき。典型は、比較対象が見つからない、両社の事業が一体で切り分けられない(グローバルトレーディング)、両社とも独自の技術やブランドを持っている、という3つです。
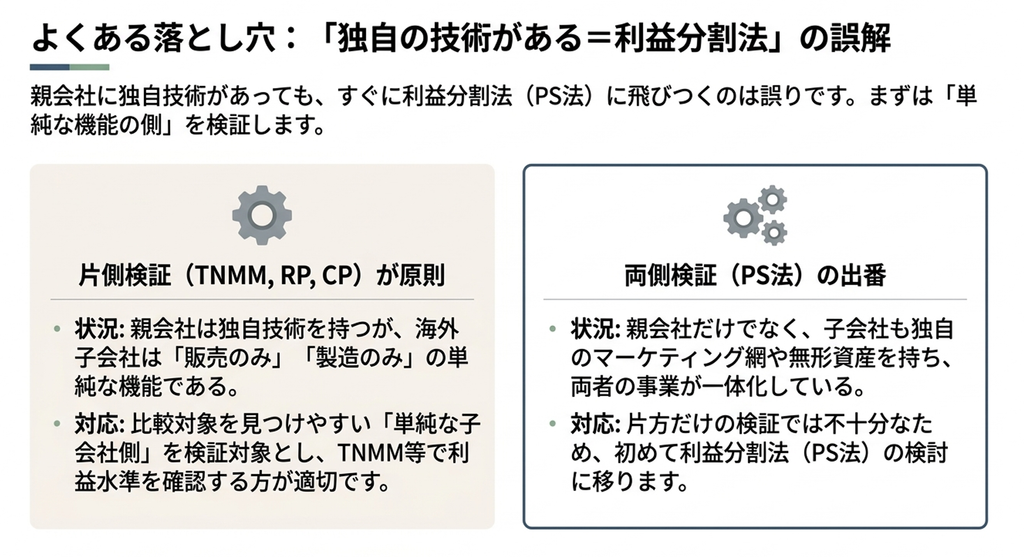
使えない典型、というより「急ぎすぎ」の典型:「独自の技術があるから利益分割法」と飛びつくことです。参考事例集は事例1の解説で、「国外関連取引の一方の当事者が単純な機能のみを果たしている場合には、通常は残余利益分割法よりも当該一方の当事者を検証対象とする算定方法の選定が適切となる」と述べています。親会社に独自技術があっても、子会社が単純な販売機能だけなら、子会社をTNMMで検証するほうが先です。
残余利益分割法の流れを、ごく簡単な数字で示します(説明のための仮定です)。両社の合算営業利益が100、独自の無形資産を持たない同業の利益率から求めた基本的利益がP社20・S社10だとすると、残余利益は70。この70を、両社の無形資産への貢献度(例:研究開発費とマーケティング費の比)で分けます。貢献度が6:4なら42と28で、P社の取り分は20+42=62、S社は10+28=38です。「基本的利益をどの比較対象で測るか」と「残余利益を何で分けるか(分割要因)」の2か所が、実務でも裁判でも争点になります(事例22・23、および後述の判決)。
DCF法──比較対象のない無形資産の譲渡
考え方:譲渡する無形資産が将来生むと見込まれる利益(キャッシュフロー)を、リスクに応じた割引率で現在価値に割り引き、その合計を対価とします。
使える条件:無形資産の譲渡など、比較対象取引が見つからず、かつ予測利益を合理的に見込めるとき。事例9は、その両方が満たされる場合に「DCF法に準ずる方法と同等の方法」を選ぶ例、事例24は予測売上・利益率・実効税率・割引率から現在価値を積み上げる計算の手順を示す例です。
選定上のルール:もう一つ、この記事の主題に直結する重要なルールがあります。事務運営指針4-3は、DCF法を含む複数の方法が候補になる場合には、DCF法以外の候補のうちから最も適切な方法を選ぶとしています。つまりDCF法は「他の方法が使えないとき」の方法であって、比較対象取引が見つかるならそちらが優先されます。
注意点:DCF法は入力値(予測期間・割引率・成長率)を少し変えるだけで結果が大きく動きます。だから制度は、DCF法で価格を決めた無形資産取引について、後から実際の利益が予測と大きくずれた場合に当局が価格を調整できる「特定無形資産国外関連取引に係る価格調整措置」を用意しています。事例25は、判定期間5年・予測と実績の乖離が20%(120%基準)といった要件の当てはめを扱っています。DCF法を選ぶ場合は「予測の根拠を文書で残す」ことが、方法そのものの選定と同じくらい重要です。
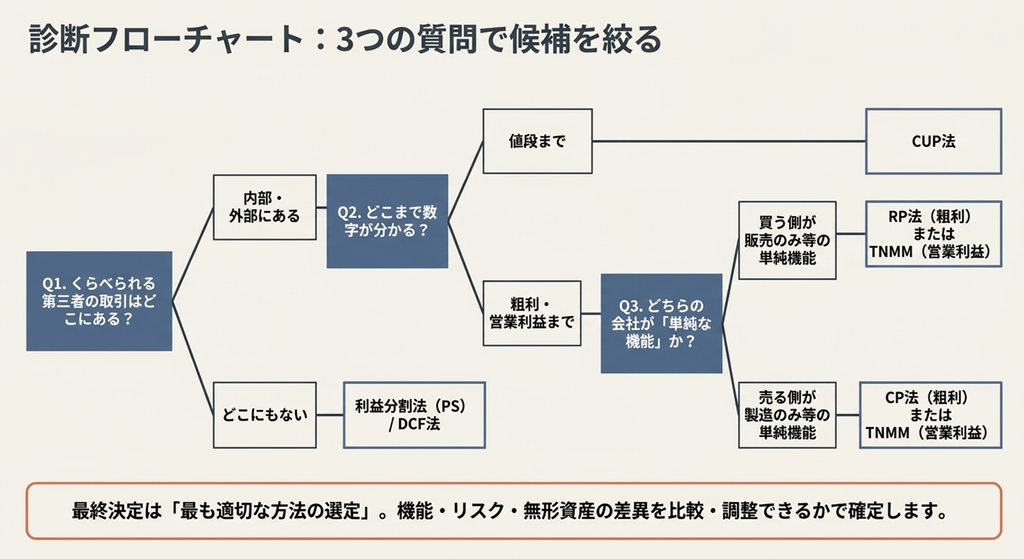
選び方:3つの質問で候補を絞る
ここまでの6方法を、実際に自社の取引に当てはめる手順にします。
国税庁の参考事例集が示す選定の流れは、
- 国外関連取引の内容の検討
- 内部・外部の比較対象取引の情報源の検討
- 比較対象取引候補の有無
- 各方法の適用可能性
- 最も適切な方法の選定
という順序です。初担当者向けに、これを3つの質問に圧縮します。
| 質問 | 答え | 向かう方法 |
|---|---|---|
| ① くらべられる第三者の取引は、どこにある? | 自社グループが第三者としている取引にある(内部) | CUP・RP・CP・TNMM のいずれか(②へ) |
| ① | 公開情報にある(外部) | RP・TNMM が中心(粗利まで取れればRP、営業利益ならTNMM) |
| ① | どこにもない | 利益分割法、無形資産の譲渡ならDCF法 |
| ② その取引について、どこまで数字が分かる? | 値段まで(同種の製品・役務) | CUP法 |
| ② | 粗利まで | RP法(買う側を検証)・CP法(売る側を検証) |
| ② | 営業利益まで | TNMM |
| ③ どちらの会社の利益率を見る? | 買う側が単純な機能(販売のみ) | RP法・TNMM(買う側を検証対象に) |
| ③ | 売る側が単純な機能(受託製造・役務) | CP法・TNMM(売る側を検証対象に) |
3つの質問で候補が2つ程度に絞れたら、最後に比較可能性で決めます。
参考事例集が「最も適切な方法」を選ぶときに勘案する事項として挙げるのは、
・各方法の長所と短所
・国外関連取引の内容への適合性
・必要な情報の入手可能性
・国外関連取引と比較対象取引との類似性の程度
の4つです。
比較対象との差異は、機能・リスク・無形資産・契約条件・市場の状況で確認し、調整できる差異なら調整し、調整できない大きな差異があれば別の方法へ戻ります。
この分岐を手で追うのは骨が折れるので、参考事例集ナビの「1 選ぶ」タブでは、取引の種類・統合度・独自の無形資産・データの粒度などをスイッチで切り替えると有力候補が変わり、対応する事例番号に飛べるようにしてあります。
事例1の条件を読み込んで「商品を似ているだけ」に変え、「相手の粗利が取れない」に変えると、候補がCUP法→RP法→CP法と動くのを目で確かめられます。
数値例:同じ取引を4つの方法で計算すると、価格はいくら違うか
・日本の製造親会社P社が海外販売子会社S社に製品を販売
・S社が現地の第三者に再販売する取引で考えます(数値はすべて説明のための仮定です)
| 項目 | 値(1個あたり) |
|---|---|
| S社の第三者への再販売価格 | 10,000円 |
| P社の製造原価 | 6,000円 |
| S社の販管費 | 1,500円 |
| P社が第三者代理店T社に売っている同種製品の価格(内部比較対象) | 8,200円 |
| 同業の独立販売会社の売上総利益率(有価証券報告書から) | 20% |
| P社がT社向け取引で原価に乗せている利益率 | 35% |
| 同業の独立販売会社の売上高営業利益率レンジ | 2.0%〜4.0%(中央値3.0%) |
| 現在のP社→S社の販売価格 | 7,500円 |
この条件で、方法ごとに独立企業間価格を計算します。
| 方法 | 計算 | 独立企業間価格 | くらべているもの |
|---|---|---|---|
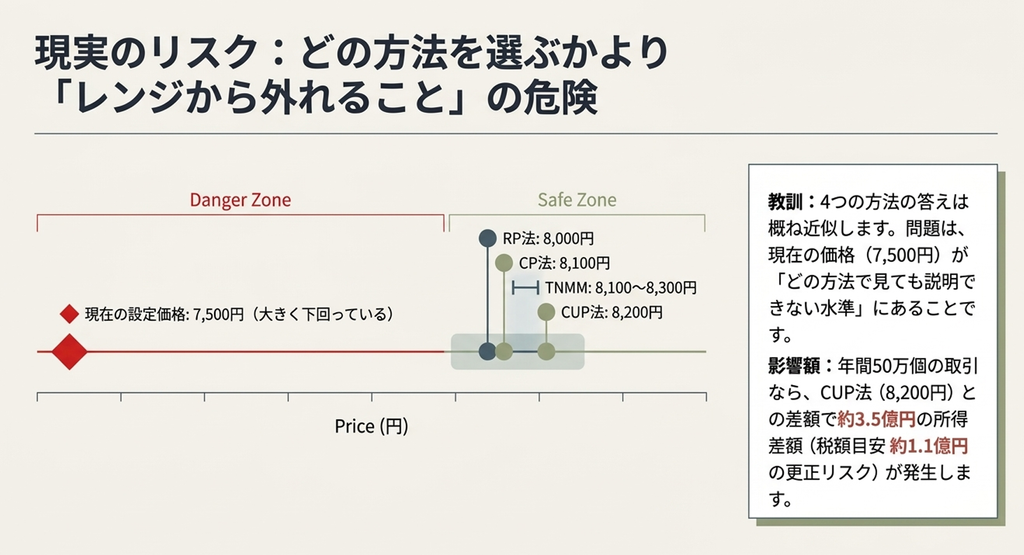
| CUP法 | T社向け価格をそのまま使う | 8,200円 | 値段 |
| RP法 | 10,000 −(10,000 × 20%) | 8,000円 | S社の粗利率 |
| CP法 | 6,000 +(6,000 × 35%) | 8,100円 | P社の原価に対する利益率 |
| TNMM(S社を検証) | 10,000 − 1,500 −(10,000 × 2.0〜4.0%) | 8,100〜8,300円(中央値で8,200円) | S社の営業利益率 |
| 利益分割法 | ― | 選ばれない | S社は単純な販売機能で、比較対象もあるため、片方を検証する方法が適切 |
| DCF法 | ― | 選ばれない | 無形資産の譲渡ではない |
読み取ってほしいのは2点です。
第一に、4つの方法の答えは8,000〜8,300円の範囲に収まり、大きくは食い違わないこと(この例では説明しやすいよう、比較指標を近い水準に設定しています。実際の案件では方法によって答えがもっと開くこともあります)。
ずれるのは方法が間違っているからではなく、「値段」「粗利率」「マークアップ」「営業利益率」というくらべているものが違うからです。
第二に、実務ではこのうち一つだけを選びます。この例では同種製品の内部比較対象(T社向け8,200円)があり、機能・契約条件に差異がなければ、事務運営指針4-2の考え方からCUP法が最有力です。
T社向けの製品が「似ているだけ」なら、候補はRP法・CP法・TNMMに下がります。
そして現在の価格7,500円は、どの方法の答えよりも低い。S社の営業利益は 10,000 − 7,500 − 1,500 = 1,000円、営業利益率は10.0%で、同業のレンジ(2.0〜4.0%)を大きく上回ります。
つまり本来P社に残るはずの利益がS社側に残っている=日本法人の所得が減少している状態で、更正のリスクが立つのは日本側です。
年間50万個の取引なら、CUP法の8,200円との差700円×50万個=3.5億円の所得差額、仮に実効税率を30.6%と置くと税額の目安は約1.1億円(加算税・延滞税は別)。
「方法をどれにするか」の前に「今の価格が、どの方法で見ても説明できない」ことのほうが問題だ、というのがこの例の教訓です。
実際の争いでは、「方法」がどこで崩れたか
参考事例集は「この条件ならこの方法」という設計図です。
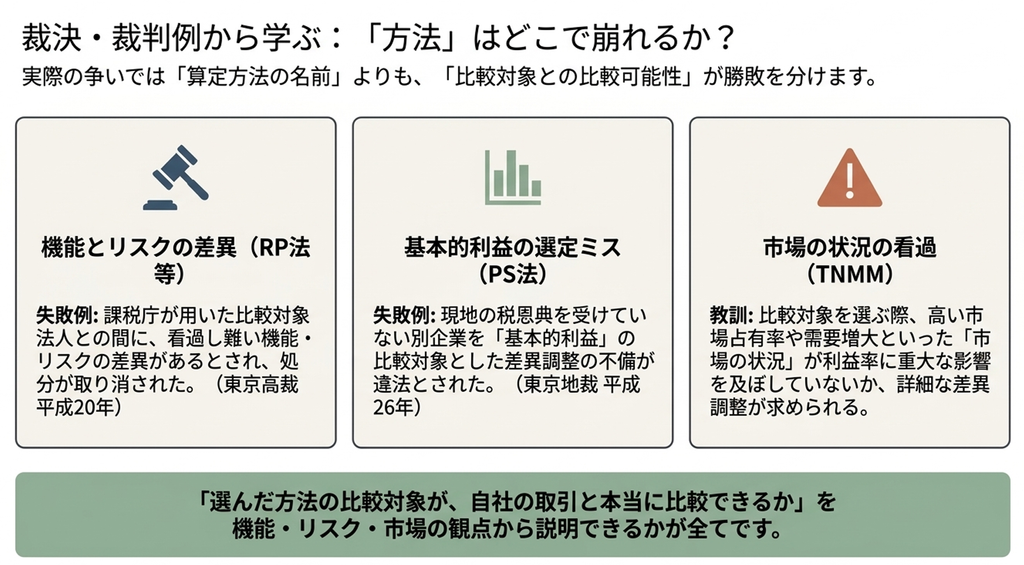
現実の裁決・判決を見ると、争点は「どの方法か」よりも「その方法の比較対象は本当に比較できるのか」に集中しています。
代表的な5件を、公表された判決から拾います(いずれも原典掲載時点の情報です)。
| 方法 | 事案(判決) | 崩れたポイント |
|---|---|---|
| RP法に準ずる方法 | ソフトウェアの販売会社から役務提供会社へ再編した日本法人への課税(東京高裁 平成20年10月30日) | 課税庁が用いた比較対象との間に機能・リスクの看過し難い差異があるとして処分取消し。方法の名前より、比較対象の機能が一致しているかが決め手 |
| RP法 | 幼児向け英語教材の輸入販売(東京地裁 平成29年4月11日) | 比較対象取引の選定と差異調整に誤りがあれば、RP法そのものは正しくても処分は取り消される |
| 残余利益分割法(基本的利益) | ブラジル子会社との自動二輪車部品取引(東京地裁 平成26年8月28日、東京高裁 平成27年5月13日) | 現地の税恩典(マナウス税恩典)を受けていない会社を基本的利益の比較対象にした差異調整の不備が違法とされた |
| 残余利益分割法(分割要因) | ポーランド子会社へのロイヤルティ(東京地裁 令和2年11月26日、東京高裁 令和4年3月10日) | 残余利益の分割要因は無形資産の形成費用に限らず、子会社の大規模な設備投資(超過減価償却費)も同等のウエイトで加えるべきとされ、処分の一部が取り消された |
| TNMMに準ずる方法 | タイ子会社とのターボチャージャ取引(東京地裁 令和5年12月7日) | 第三者からの部材仕入れまで包括して一つの取引単位とした算定は合理的でないとされた(原典掲載時点で国が控訴) |
共通しているのは、
方法の選定そのものより、比較対象の選び方と差異調整で勝敗が決まっている
ことです。
「TNMMなら安全」「CUP法なら確か」という方法の名前の話ではなく、選んだ方法の比較対象が自社の取引と本当に比較できるかを、機能・リスク・市場の観点から説明できるかが問われます。そして、争いになると長い。上の表の事案は、更正から判決等に至るまで数年から10年近くかかっています。
制度側の数字も添えておきます。
国税庁の令和6事務年度 法人税等の調査事績によれば、移転価格税制に係る実地調査の非違件数は107件、申告漏れ所得金額は399億円(1件あたり単純平均で約3.7億円)。同じ資料で、事前確認(APA)の申出は175件、処理136件、繰越674件です。相互協議の状況(令和6事務年度)では、発生280件のうち約7割が事前確認に係るもので、平均処理期間は39.6か月です。
争ってから直すより、方法と比較対象を先に固めて、必要なら事前確認で合意しておく。事前確認が利用される理由の一つがここにあります。
よくある誤解5つ
| よくある言い方 | 実際は |
|---|---|
| 「CUP法が一番正確だから、まずCUP法を使わなければならない」 | 法定の優先順位はない(最適法ルール)。ただし値段を直接くらべられるならCUP法が最も確か、という「長所の考慮」は事務運営指針に残っている。順位はないが、長所は考慮する |
| 「独自の技術があるなら利益分割法」 | 片方が単純な機能しかないなら、その片方を検証する方法(TNMMなど)のほうが通常は適切、と参考事例集は明記。利益分割法は「片方だけの検証では適切に算定できない」ときの方法 |
| 「銀行に『うちならこの金利』と見積もりをもらえば、それが独立企業間の利率」 | 審査・承認を経て実際に適用された利率ではない「見積り上の指標」は比較対象にできない(事例4-2)。使えるのは実際に行われた取引の利率 |
| 「子会社が研究開発費を負担していれば、無形資産に貢献したことになる」 | 費用を出しただけでは貢献は低い。意思決定・リスク管理・実際の活動を行っているかで見る(事例15)。残余利益の分割要因にも直結する |
| 「『準ずる方法』『同等の方法』は別の第7・第8の方法」 | どちらも6つの方法の適用のしかたの呼び分け。準ずる方法は基本三法の考え方を保った工夫、同等の方法は棚卸資産の売買以外の取引への当てはめ |
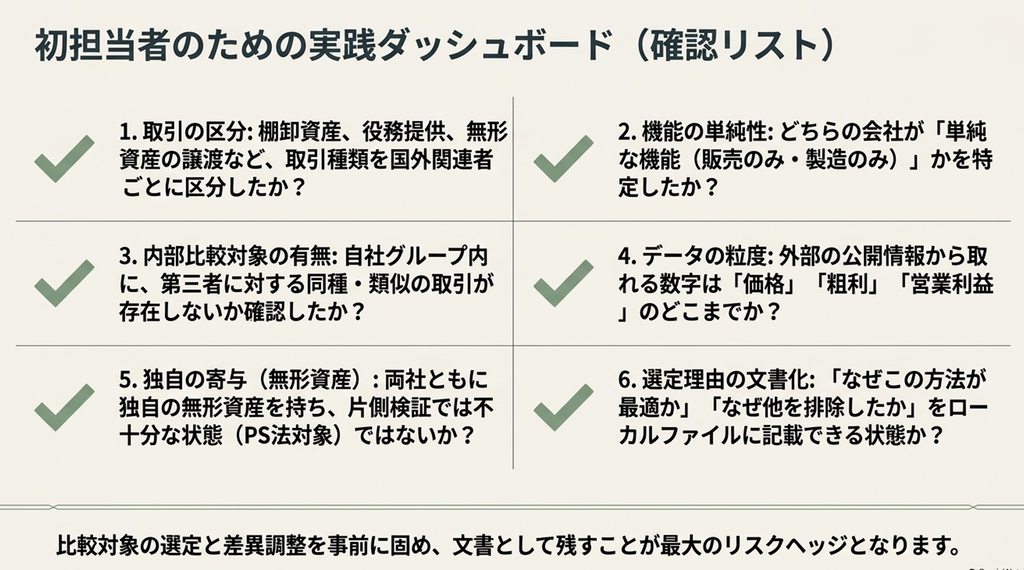
初担当者のチェックリスト──自社の取引で方法を絞る10項目
- 取引の種類
棚卸資産の売買、役務提供、金銭貸借、債務保証、無形資産の使用許諾、無形資産の譲渡のどれかを国外関連者ごとに区分した。 - 相手の機能
国外関連者が「販売のみ」「製造のみ」など単純な機能か、独自の無形資産や意思決定機能を持つかを整理した。 - 内部比較対象
自社グループが第三者と同種・類似の取引をしていないか確認した(あれば最も強い材料になる)。 - 外部比較対象の粒度
公開情報で取れるのは値段か、粗利か、営業利益かを確認した。 - 検証対象
機能が単純な側を検証対象にするという原則に沿って、買う側か売る側かを決めた。 - 両社の独自の寄与
両社とも独自の無形資産を持ち、片方だけの検証では足りないかを検討した(該当すれば利益分割法)。 - 役務提供の性質
本業に付随する役務か、低付加価値の役務か、株主活動かを区分した(事例5・26)。 - 金銭貸借・保証
比較対象は実際に行われた取引の利率かを確認し、見積りだけで決めていないかを見た(事例4-2・4-3)。 - 無形資産の譲渡
予測利益の根拠と割引率の設定を文書化し、価格調整措置(事例25)の要件を確認した。 - 選んだ理由の文書化
「なぜこの方法が最も適切か」「他の方法をなぜ外したか」を、勘案事項4つ(長所短所・適合性・情報の入手可能性・類似性)に沿ってローカルファイルに書けるようにした(文書化ナビ)。
よくある質問(FAQ)
Q1. 基本三法と「その他の方法」は、何が違うのですか?
法律上の区分です。
独立価格比準法・再販売価格基準法・原価基準法が基本三法で、利益分割法・取引単位営業利益法・DCF法が政令で定めるその他の方法です。
かつては基本三法を優先して適用する順位がありましたが、平成23年度税制改正で廃止され、いまは6つの中から最も適切な方法を選びます。
ただし事務運営指針は、基本三法の比較可能性が十分なときはその長所を考慮する、としており、実質的には「値段や粗利で直接くらべられるならそれを優先」という考え方が残っています。
Q2. TNMMが実務でよく使われるのはなぜですか?
営業利益の水準は、企業情報データベースや公開財務諸表から集めやすいからです。
値段(CUP法)や粗利率(RP法・CP法)は比較対象のデータが見つかりにくいのに対し、営業利益率なら同業の独立企業を複数集めてレンジを作れます。
ただし、営業利益は販管費の構造に左右されるため、比較対象と自社の機能・リスクの差異を分析したうえで使う必要があります。また、検証対象が独自の無形資産を持つ場合には向きません。
Q3. 海外子会社への貸付金の利率は、どう決めますか?
金銭貸借も、他の取引と同じく「最も適切な方法」で判断します。
事務運営指針3-8は金融取引について、実際の取引に基づく市場金利等や借手の信用格付を勘案すること、一定の場合にはリスクフリー利率やリスクフリー利率にスプレッドを加えた利率を用いることなどを示しており、銀行の単なる見積りは市場金利等には当たりません。
事例4-2では、公開データベースから借手と同じ信用格付・同時期・同じ通貨・同様の条件で実際に行われた借入の利率(平均3%)を独立企業間の利率とし、銀行に照会した見積りの利率は使えないとされました。比較対象が見つからない場合の考え方は事務運営指針の金融取引の項に整理されており、公表裁決でも、借手に借入実績がなく比較対象もない事案で貸手側の調達利率や国債等の運用利率が用いられた例があります(いずれも当時の指針に基づく判断です)。
無利息や「とりあえず1%」で貸している場合は、まず比較対象の有無を確認してください。
Q4. 親会社の経理・IT部門が海外子会社を支援しています。対価は必要ですか?
その活動が、子会社にとって第三者から有償で受けるか自ら行う必要があるものなら、役務提供として対価が必要です。
事例26は、事務運営指針3-11の要件(支援的活動・中核事業に直接関連しない・無形資産を使わない・重要なリスクを負わない等)をすべて満たす低付加価値の企業グループ内役務提供について、総原価に5%を上乗せした額を独立企業間価格とする簡便的な取扱いを整理しています。
要件を一つでも欠けば、通常の方法で対価を検討します。
一方、株主としての活動(株主総会の運営、親会社の連結決算のための作業など)は役務提供に当たらず、対価は不要です。「何の活動を、誰のために」を洗い出して区分するのが最初の作業です。
Q5. 選んだ方法が正しいか、事前に税務署に確認できますか?
できます。
独立企業間価格の算定方法等について個別の取引の確認を受けたい場合は、通常の文書回答手続ではなく(算定方法等の確認はその対象外とされています)、事前確認(APA)という専用の手続を利用します。
参考事例集は、方法を検討する際の一般的な考え方や事例を確認するための資料であり、個別取引について当局の確認を受ける制度ではありません。事前確認の対象は原則3〜5事業年度、確認対象初年度の開始の日までに申し出る必要があり、手数料はかかりません(国税庁「事前確認に関するFAQ」)。
相手国当局との合意を伴う二国間事前確認なら、二重課税のリスクも合わせて抑えられます。
まとめ
独立企業間価格の算定方法は6つあり、法定の優先順位はありません。
選ぶときは、各方法の長所・短所、取引への適合性、情報の入手可能性、比較可能性の4点を勘案しますが、初担当者が最初に押さえるべきは、その取引について「値段まで」「粗利まで」「営業利益まで」のどこまで比較対象の情報が手に入るか、そして比較可能性がどれだけ高いかです。
値段を直接くらべられるならCUP法、買う側の粗利率ならRP法、売る側のマークアップならCP法、営業利益しか分からなければTNMM。片方だけの検証では足りないときに利益分割法、比較対象のない無形資産の譲渡にDCF法。
参考事例集の事例1・2・3は、この分岐を同じ商流で示した教材です。
実際の争いを見ると、勝敗を分けているのは方法の名前ではなく、比較対象の選び方と差異調整です。選んだ方法の比較対象が自社の取引と本当に比較できるかを、機能・リスク・市場の観点から説明できるようにしておくこと。そして、その説明をローカルファイルに書き残すこと。それが「最も適切な方法」を選んだと言えるための条件です。
まずは自社の国外関連取引を種類ごとに並べ、「内部比較対象はあるか」「公開情報でどこまで取れるか」「どちらが単純な機能か」の3つの質問を当ててみてください。参考事例集ナビで条件を切り替えながら候補の動きを確かめると、6つの方法の関係が体でつかめます。
あわせて読みたい ── 関連する記事・ツール
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。
- 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ
… 国外関連者の範囲、四分位レンジの作り方と外れたときの調整点(原則は平均値)、ローカルファイルの50億円・3億円と1,000億円、推定課税、利益Bの取扱いまで - 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 移転価格を含む9制度を1枚の絵に収め、初担当者の1か月チェックリストまで - 移転価格 文書化ナビ(ローカルファイル・ビルダー)
… 選んだ算定方法とその理由を、ローカルファイルの記載項目に沿って組み立てる - 恒久的施設(PE)とは?わかりやすく|3類型と駐在員事務所の線引き … 「どこまで日本で課税されるか」を決めるもう一つの入口。PEの3類型と、準備的・補助的な活動の例外、駐在員事務所との線引きまで
- グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定 … 実効税率15%の下限を各国で揃える制度。企業のリスク開示では、移転価格と並べて記載されることが多い論点
最終更新日:2026年9月15日
本記事は一般的な情報提供と学習を目的としたもので、個別の取引に対する税務アドバイスではありません。数値・要件は執筆時点で公表されている法令および国税庁の資料に基づいていますが、最新の改正の網羅的な反映は保証していません。数値例は説明のための仮定であり、実際の比較対象企業の利益率や税額を示すものではありません。裁決・判決の記述は公表された原典の掲載時点の情報に基づく要約です。最も適切な方法の選定は個々の事案の事実関係に基づく総合判断であり、実際の適用には法令・通達・参考事例集の原典の確認と、税理士等の専門家への相談が必要です。