海外に子会社があるグループの経理に、ある日「グローバル・ミニマム課税の対象になるかもしれない」という話が降ってきます。
連結売上が7.5億ユーロを超えているらしい。GIRという情報申告が要るらしい。しかし何を、いつまでに、誰が計算するのかがわからない。これが、この制度に初めて触れる担当者の多くが最初に置かれる状況です。
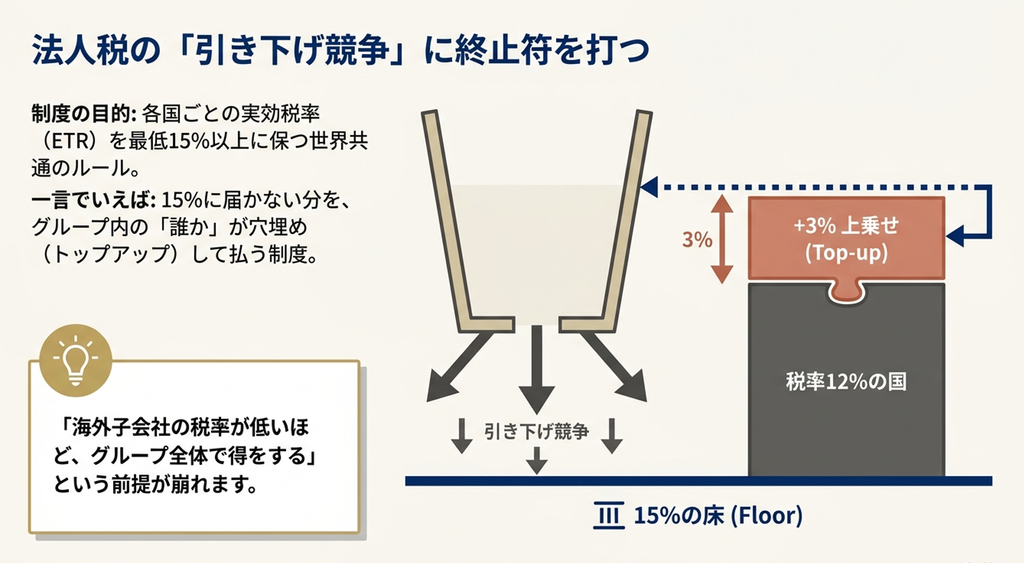
グローバル・ミニマム課税は、「国ごとの実効税率が15%に届かない分を、グループの誰かが上乗せで払う」という一文に要約できます。ただし、対象かどうかの判定、本計算を省略できるセーフハーバー、日本で3つに分かれた税目、そして税額がゼロでも残る情報申告と、初心者がつまずく分岐がいくつもあります。
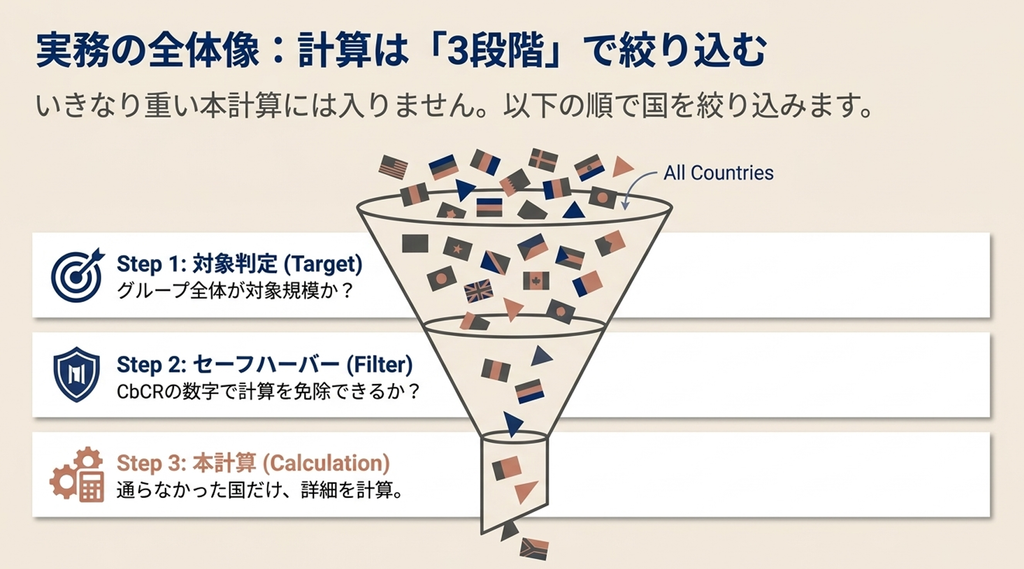
この記事では、国際税務をこれから担当する経理スタッフ・会計事務所スタッフに向けて、グローバル・ミニマム課税を「①対象か → ②セーフハーバーを通るか → ③通らない国はいくらか」という3段階の順番で解説します。
読み終えると、
- 自社グループが対象かを自分で確かめられる
- IIR・UTPR・QDMTTという3つのルールの違いと日本での適用開始時期を説明できる
- 税額がゼロでも何が残るかがわかる
という状態になります。
解説動画
スライド解説
結論:15%に足りない分を「穴埋め」する制度。判定は3段階で進める
先に要点を4つ示します。
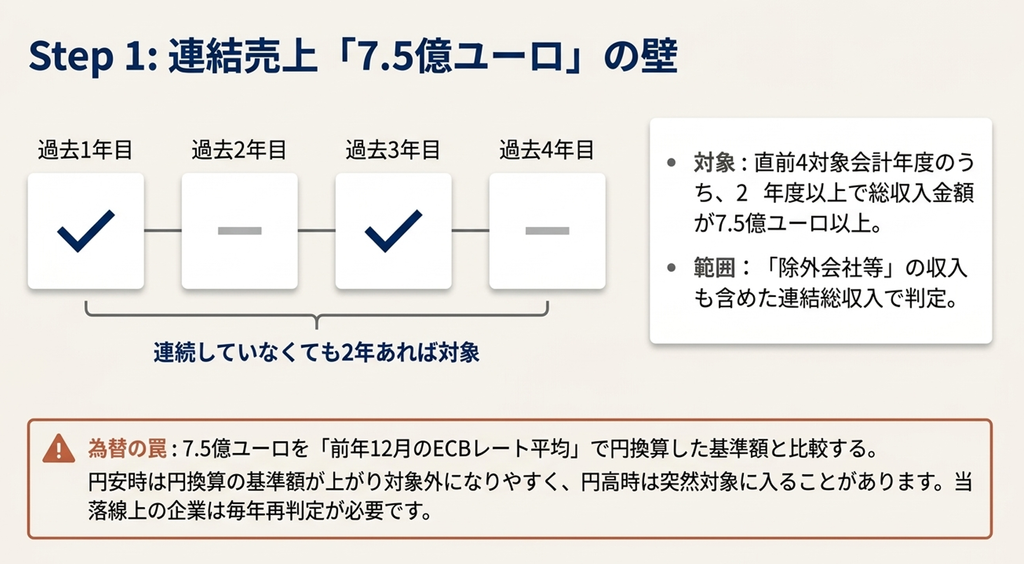
- 対象は、直前4対象会計年度のうち2年度以上で連結の総収入金額が7億5,000万ユーロ以上のグループです。仮に1ユーロ160円なら約1,200億円。「超大企業だけ」ではなく、東証プライム上場企業の中位規模でも該当し得る水準です。
- 国ごとに「実効税率」を計算し、15%に足りない分を上乗せ(トップアップ)課税します。この実効税率は法定税率でも会計上の税率でもなく、制度独自の計算式で出します。
- 上乗せ税を誰が払うかには順番があり、①その国自身(QDMTT)→ ②日本の親会社(IIR)→ ③他国の子会社(UTPR)の順で回収されます。日本ではIIRが2024年4月以後開始年度から、UTPR・QDMTTが2026年4月以後開始年度から適用されています。
- 税額がゼロでも情報申告(GIR等)は必要になる場合があります。一方、上乗せ税の申告書は課税標準があるときだけ提出します。ここを混同すると「税額が出ないから何もしなくてよい」という誤りにつながります。
実務では、いきなり本計算に入るのではなく、
①対象か → ②国別にセーフハーバーを通るか → ③通らない国だけ本計算
という3段階で絞り込みます。
まず②で国を絞り込み、セーフハーバーを満たさない国についてだけ③の本計算に進みます。
なぜこの制度があるのか──法人税の「引き下げ競争」に歯止めをかけるため
各国が法人税率を下げて企業を呼び込む競争が続くと、どの国も税収が細っていきます。低税率国に利益を集めるグループ設計も広がりました。
そこで2021年10月、OECD/G20の「BEPS包摂的枠組み」で、多国籍企業に対して各国ごとに最低税率15%以上の課税を確保する仕組みが合意されました。日本は令和5年度税制改正で第一弾を法制化しています(国税庁「グローバル・ミニマム課税関係」)。
仕組みを一言でいえば、「世界共通の床」を作ることです。
ある国の実効税率が12%なら、足りない3%分はどこかの国が課税する。9%なら6%分。こうなると、低税率国に利益を置くメリットが抑えられ、法人税率の引き下げ競争に歯止めがかかる、というのが狙いです。日本の経理担当者にとっては、「海外子会社の税率が低いほどグループ全体で得をする」という前提が成り立たなくなった、という意味を持ちます。
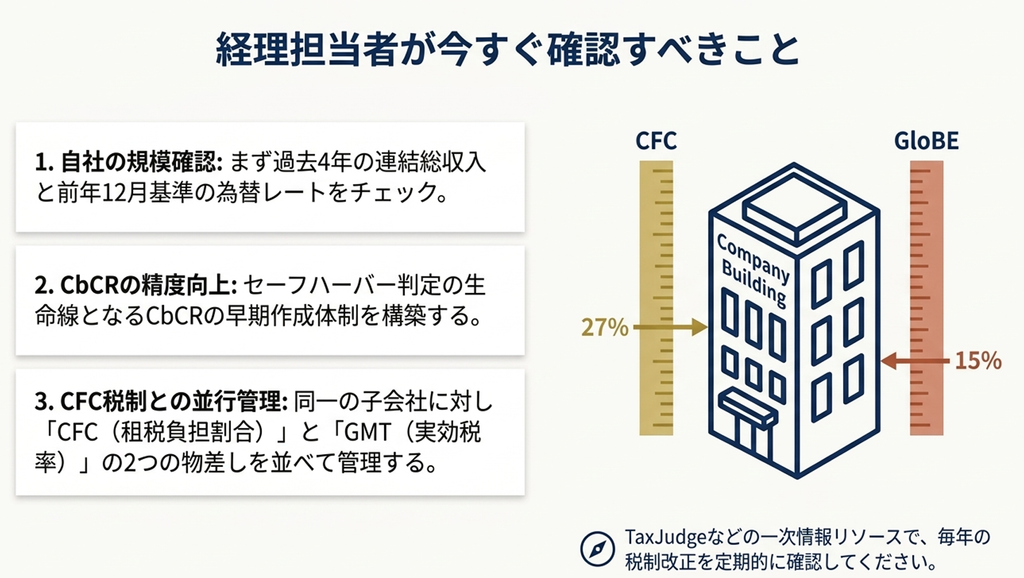
なお、この制度は外国子会社合算税制(CFC税制)と目的が似ていますが、別物です。
CFC税制は「日本の親会社の所得に海外子会社の所得を合算する」制度で租税負担割合20%・27%が基準、グローバル・ミニマム課税は「国ごとの実効税率15%との差額を課税する」制度です。
同じ子会社に両方の検討が必要になることがあり、その関係は後半で触れます。
まず対象か──7.5億ユーロは「直前4年のうち2年」で見る
国税庁のあらましは、対象となる「特定多国籍企業グループ等」を「各対象会計年度の直前の4対象会計年度のうち2以上の対象会計年度の総収入金額が7億5,000万ユーロ以上であるもの等」と説明しています(国税庁「グローバル・ミニマム課税への対応に関する改正のあらまし」(令和5年4月))。
| 確認項目 | 内容 | つまずきどころ |
|---|---|---|
| 多国籍か | 連結財務諸表に含まれる会社等の所在地国が2以上(海外支店などの恒久的施設も1か国と数える) | 海外子会社がなくても、海外支店があれば「多国籍」になる |
| 規模 | 直前4対象会計年度のうち2年度以上で総収入金額が7.5億ユーロ以上 | 「今期だけ超えた」では対象にならず、「一度下回った」だけでは外れない |
| 金額の範囲 | 連結の総収入金額。除外会社等(政府関係会社等、年金基金など)は課税計算からは外れるが、総収入金額の判定からは除かれない | 「除外会社等だから判定にも入れない」は誤り |
| 対象会計年度 | 最終親会社等の連結財務諸表の作成期間。日本の親会社なら通常は連結決算の事業年度 | 海外親会社グループの日本子会社は、親会社の決算期で数える |
実務で注意したいのは為替です。
連結財務諸表が円建ての場合、総収入金額をユーロに直すのではなく、7億5,000万ユーロのほうを円に換算した基準額と総収入金額を比較します。
換算には、その対象会計年度開始の日の属する年の前年12月における欧州中央銀行(ECB)公表レートの平均値を使うこととされており、国税庁Q&Aでもこの方法とECBサイトでの確認手順が示されています。
つまり基準額は年度ごとに動き、円安の年は円換算後の基準額が上がって対象から外れやすく、円高に振れると基準額が下がって突然対象に入る、ということが起こります。
当落線上のグループは、毎年この基準額を出し直す前提で動いてください。
3つのルールと日本での適用開始時期
グローバル・ミニマム課税には3つのルールがあり、日本ではそれぞれ別の税目として法制化されています。日本での正式名称は長いので、まず対応表で押さえてください。
| ルール | 日本の税目 | 誰が払うか | 適用開始 |
|---|---|---|---|
| IIR(所得合算ルール) | 各対象会計年度の国際最低課税額に対する法人税 | 日本にある親会社(最終親会社等など)が、海外の軽課税国に係る上乗せ税を払う | 令和6年(2024年)4月1日以後に開始する対象会計年度 |
| UTPR(軽課税所得ルール) | 各対象会計年度の国際最低課税残余額に対する法人税 | IIRで取り切れなかった残りを、日本にある子会社等が払う(海外親会社グループの日本子会社が主な対象) | 令和8年(2026年)4月1日以後に開始する対象会計年度 |
| QDMTT(国内ミニマム課税) | 各対象会計年度の国内最低課税額に対する法人税 | 日本にある構成会社等が、日本に係る上乗せ税を日本で払う(他国からIIR・UTPRで課税されるのを防ぐ) | 令和8年(2026年)4月1日以後に開始する対象会計年度 |
国税庁は、
UTPRを「トップアップ税額のうち所得合算ルールの対象とされていない部分(残余のトップアップ税額)について、子会社等の所在地国においてその子会社等に対して課税を行う制度」
QDMTTを「自国での税負担が基準税率15%に至るまで課税を行う制度であり、所得合算ルールや軽課税所得ルールによる課税よりも優先される」もの
と説明しています(国税庁「グローバル・ミニマム課税への対応に関する改正のあらまし(2)」(令和7年4月))。
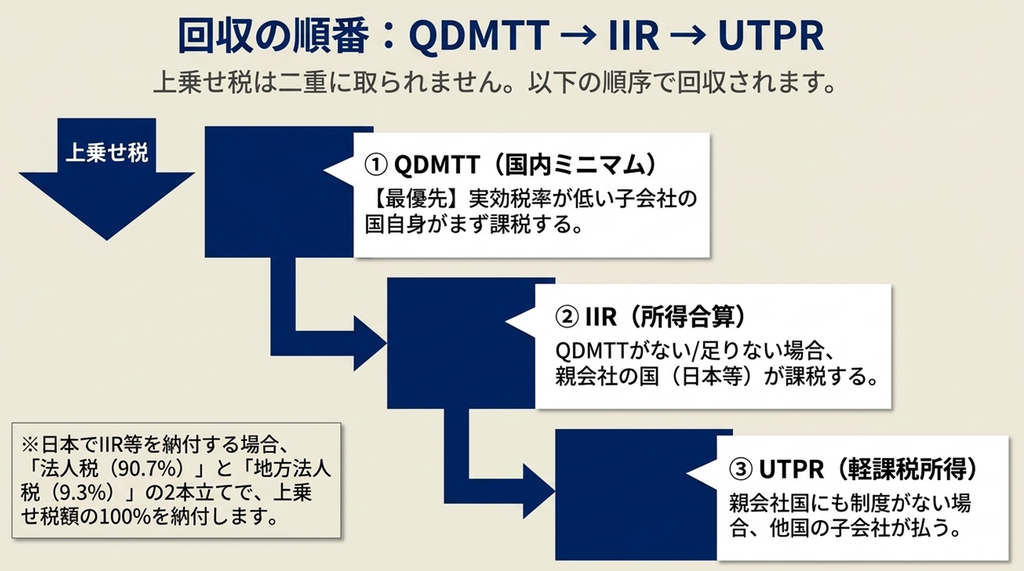
回収の順番──QDMTT → IIR → UTPR
上乗せ税は二重に取られるわけではなく、順番が決まっています。
- QDMTT
まず、実効税率が15%に届かない国自身が上乗せ課税する。その国で要件を満たすQDMTTが適用されれば、ここでほぼ完結する。 - IIR
その国がQDMTTを導入していなければ(または取り切れなければ)、親会社の所在地国がIIRで課税する。日本の親会社なら日本で払う。 - UTPR
親会社の国がIIRを導入していない場合など、それでも残る分は、他の国にある子会社等で回収する。
日本の親会社の立場でいえば、海外子会社の所在地国がQDMTTを導入しているかどうかで、日本で払うIIRの額が大きく変わります。
導入国であれば、その国に払った国内ミニマム税の額(自国内最低課税額に係る税の額)がIIRの計算で控除されるため、日本での上乗せ税は小さくなるか、ゼロに近づきます。
税額はどう決まるか──実効税率・SBIE・トップアップ
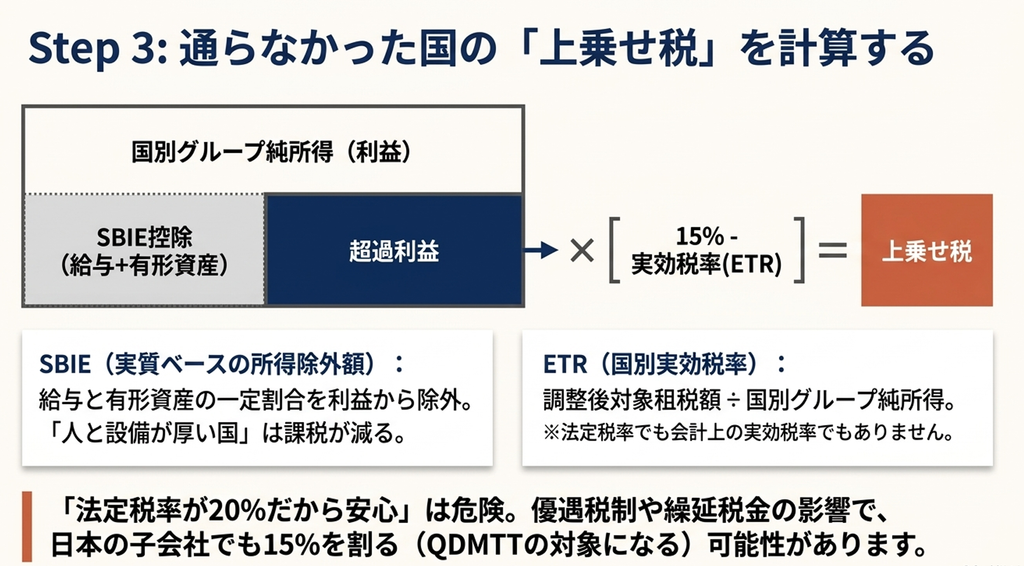
ここが制度の心臓部です。国ごとの上乗せ税(当期国別国際最低課税額)の基本式は、国税庁のあらましでは次のように示されています。
当期国別国際最低課税額
=(①国別グループ純所得の金額 − ②実質ベースの所得除外額)×(15% − ③国別実効税率)
| 要素 | 中身 | 初心者向けの言い換え |
|---|---|---|
| ①国別グループ純所得の金額 | その国のすべての構成会社等の個別計算所得金額の合計 − 個別計算損失金額の合計 | その国で稼いだ利益の合計(会計上の当期純損益をもとに一定の調整をした金額) |
| ②実質ベースの所得除外額(SBIE) | その国の給与等の費用の額×一定割合 + 有形固定資産等の額×一定割合。恒久的には各5%だが、経過措置で令和6年開始年度は給与9.8%・有形資産7.8%、令和8年開始年度は9.4%・7.4%と、令和15年中に開始する年度まで段階的に5%へ下がる | 「本当に人や工場があって稼いだ分」は課税しない、という控除 |
| ③国別実効税率(GloBE ETR) | その国のすべての構成会社等の調整後対象租税額の合計 ÷ ① | 「その国で実際に負担した税 ÷ その国の利益」。法定税率とも会計上の実効税率とも一致しない |
実効税率は「法定税率」でも「会計上の税率」でもない
初心者が最も誤解しやすいのがここです。
「その国の法人税率は20%だから15%は超えている」は、判定として通用しません。
分子の「調整後対象租税額」は、当期の法人税等をもとに繰延税金や一定の調整を加えた制度独自の金額で、分母の所得も会計上の当期純損益に調整を加えたものです。税額控除の大きい国、繰延税金の動きが大きい年度、優遇税制を使っている子会社では、法定税率が高くても実効税率が15%を割ることがあります。
日本の子会社(法定実効税率約30%)が研究開発税制などの税額控除で15%を割り、QDMTTの計算対象になる、ということも理屈の上では起こります。会計上の実効税率が法定実効税率とずれる要因は税率差異分析(タックスプルーフ)の考え方と重なる部分が多く、上場企業の実際の税率差異は税効果注記ベンチマークで確認できます。
したがって、
判定の入口は「税率が何%の国か」ではなく、「国別報告事項(CbCR)の数字で、その国の実効税率がどれくらいに見えるか」
です。この点は次のセーフハーバーの話につながります。
日本で払う税額の内訳──法人税と地方法人税で合計100%
上乗せ税額(国際最低課税額)がそのまま法人税額になるわけではなく、日本では国税の法人税と地方法人税に分かれます。
| 税目 | 法人税の税率 | 地方法人税の税率 | 合計 |
|---|---|---|---|
| IIR(国際最低課税額に対する法人税) | 課税標準国際最低課税額の90.7% | その法人税額の907分の93(=課税標準の9.3%) | 課税標準の100% |
| UTPR(国際最低課税残余額に対する法人税) | 課税標準国際最低課税残余額の90.7% | 令和7年度改正でIIRと同じ地方法人税の課税対象に追加 | 課税標準の100% |
| QDMTT(国内最低課税額に対する法人税) | 課税標準国内最低課税額の75.3% | その法人税額の753分の247(=課税標準の24.7%) | 課税標準の100% |
90.7%や75.3%という半端な数字を見ると「上乗せ税の一部しか払わないのか」と思いがちですが、地方法人税を合わせると上乗せ税額の全額になります。
仕訳や納付計画では、法人税と地方法人税の2本で管理してください。
数値例:ETR12%の子会社で、日本の親会社はいくら払うか
・日本の親会社が100%保有するB国子会社で、B国はQDMTT未導入
・対象会計年度は令和8年4月開始
・単位は百万円、端数は四捨五入
| ステップ | 計算 | 金額 |
|---|---|---|
| ①B国の国別グループ純所得 | — | 6,000 |
| 調整後対象租税額 | — | 720 |
| ③国別実効税率 | 720 ÷ 6,000 | 12.0% |
| 上乗せ税率 | 15% − 12% | 3.0% |
| ②SBIE | 給与3,300×9.4% + 有形資産5,000×7.4% = 310 + 370 | 約680 |
| 超過利益 | 6,000 − 680 | 5,320 |
| 上乗せ税額 | 5,320 × 3.0% | 約160 |
| 日本の法人税(IIR) | 160 × 90.7% | 約145 |
| 日本の地方法人税 | 145 × 93 ÷ 907 | 約15 |
この例で押さえてほしい点が3つあります。
- SBIEの効き方
もしB国子会社に給与も有形資産もなければ(ペーパーカンパニーに近い形なら)、超過利益は6,000のままで上乗せ税額は180になります。
人と設備が厚い国ほど上乗せ税額は小さくなり、実効税率が15%未満でもSBIEが所得を上回れば税額はゼロになります。 - QDMTTの効き方
B国で要件を満たすQDMTTが適用されれば、この160はまずB国で課税され、日本のIIRの計算ではその税額が控除されます。日本で払う額はゼロに近づきます。
「どの国がQDMTTを導入済みか」を毎年確認する理由がここにあります。 - 持分の効き方
日本の親会社が払うIIRは、子会社への所有持分等を勘案した帰属割合を乗じて計算します。
100%子会社でなければ、上乗せ税額の全額が日本の親会社に来るわけではありません。
実効税率や実体の厚さを変えると税額がどう動くかは、グローバル・ミニマム課税 3段階判定ダッシュボードで数字を入れて試せます(学習用の簡略計算で、申告用の税額を確定するものではありません)。
セーフハーバー──本計算を省略できる3つのテスト
本計算は、国ごとに個別計算所得や調整後対象租税額を積み上げる重い作業です。
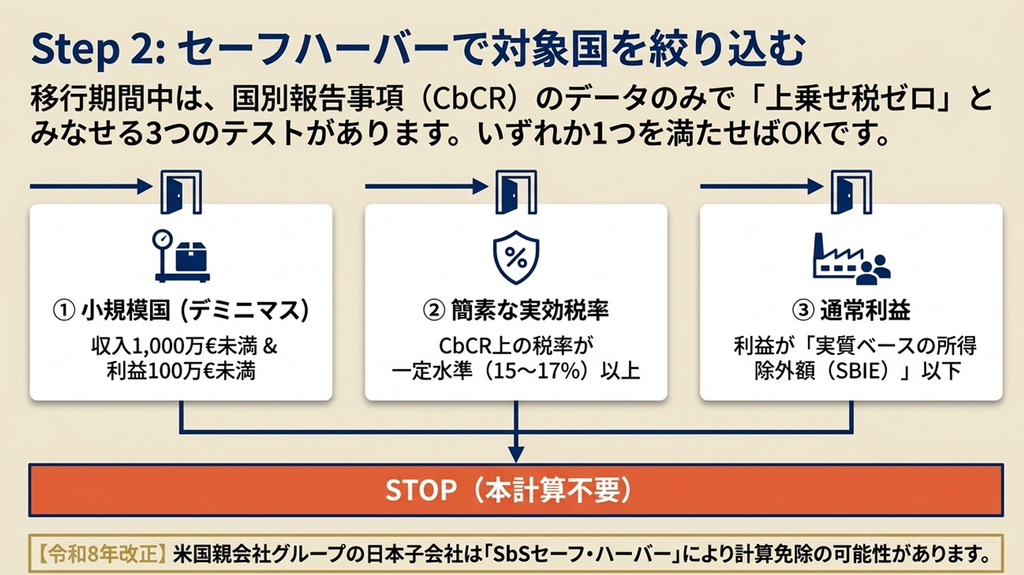
そこで、移行期間中は国別報告事項(CbCR)の数字だけで「この国は上乗せ税ゼロ」と扱える仕組みが設けられています。国別報告事項は移転価格税制の文書化として連結総収入1,000億円以上のグループが提出しているもので、その位置づけは移転価格税制の解説で扱っています。
国税庁のあらましは「適用免除基準(国別報告事項セーフハーバー)」として、次の3つのいずれかを満たす構成会社等の所在地国について、グループ国際最低課税額を0とすることを選択できるとしています。
| テスト | 要件(国別報告事項等の記載内容に一定の調整をしたもので判定) | イメージ |
|---|---|---|
| ①デミニマス要件 | その国の収入金額が1,000万ユーロ未満、かつ調整後税引前当期利益の額が100万ユーロ未満 | 小さい国は計算しなくてよい |
| ②簡素な実効税率要件 | 「法人税の額等に一定の調整を加えた金額の国別合計額 ÷ 調整後税引前当期利益の額」が、令和6年開始年度15%・令和7年開始年度16%・令和8年開始年度17%以上 | CbCRの数字で見て十分に課税されている国は計算しなくてよい |
| ③通常利益要件 | 調整後税引前当期利益の額が、実質ベースの所得除外額(SBIE)以下 | 人と設備に見合った利益しか出ていない国は計算しなくてよい |
対象期間は当初、令和6年4月1日から令和8年12月31日までの間に開始する対象会計年度(令和10年6月30日までに終了するものに限る)でした。
その後、令和8年度税制改正で「経過的な適用免除基準の適用期限(現行:令和8年12月31日)を令和9年12月31日まで1年延長する」こととされ、国内最低課税額(QDMTT)に係る同様の基準も同じ見直しが行われています(財務省「グローバル・ミニマム課税に係る国際合意を踏まえた措置」(令和8年1月23日閣議決定))。
延長分の年度の要件は法令・国税庁Q&Aで確認してください。
実務の順番としては、まずCbCRで国別に3テストを当て、通った国はそこで止め、通らない国だけ本計算に進むのが定石です。
ただし、次の2点に注意してください。
- セーフハーバーの要件は対象会計年度ごと、国ごとに確認します。前年に通った国が今年も通る保証はありません。しかも、移行期間CbCRセーフハーバーには継続適用の要件があり、国税庁Q&Aは、過去の対象会計年度でその国についてこの特例の適用を受けていない年度があると、その後の年度で要件を満たしても適用を受けることはできない(いわゆる「once out, always out」)と説明しています。使えるうちは毎年使う、という前提で管理してください。
- セーフハーバーを使う旨は情報申告に記載する事項です。「全部の国がセーフハーバーを通った=何も出さなくてよい」ではありません。
なお、移行期間のCbCRセーフハーバーとは別に、恒久的な適用免除基準(デミニマス)もあります。
その国の対象会計年度と直前2対象会計年度の収入金額の平均が1,000万ユーロに満たず、かつ利益又は損失の額の平均が100万ユーロに満たない場合に、当期国別国際最低課税額を0とすることを選択できるものです。こちらは3年平均で見る点が、CbCRセーフハーバーの単年判定と異なります。
令和8年度改正──米国系グループの「SbSセーフ・ハーバー」
2026年1月5日、独自のミニマム課税制度を持つ米国を含む一定の国の制度との「共存」について国際合意が成立し、日本は令和8年度税制改正で対応しました。
国税庁の令和8年度改正の概要では、2つの適用免除基準が新設されています(国税庁「令和8年度 法人税関係法令の改正の概要」)。
| 新設された基準 | 内容 | 適用時期 |
|---|---|---|
| SbSセーフ・ハーバー(IIR) | 最終親会社等の所在地国が、①20%以上の税率で課税、②自国内最低課税額に係る税または当期純損益金額を基礎に15%以上の税率で課税、③一定の子会社所得の合算課税の規定がある、などの要件を満たすと国際的に認められる国として財務大臣が指定する国(適格国)である場合、そのグループの構成会社等・共同支配会社等に係るグループ国際最低課税額を0とする。令和8年4月1日現在、米国が指定 | 令和8年1月1日以後に開始する対象会計年度 |
| UPEセーフ・ハーバー(UTPR) | 最終親会社等の所在地国が、20%以上の税率で課税することその他の要件(国内課税要件)を満たすと認められる国として財務大臣が指定する国である場合、グループ国際最低課税残余額に最終親会社等の所在地国に係る部分を含めない。令和8年4月1日現在、指定されている国はない | 令和8年4月1日以後に開始する対象会計年度 |
実務上の意味は、
米国親会社グループの日本子会社について、IIR・UTPRの計算の基礎となるトップアップ税額が0になり得る
ということです。
ただし免除には要件があり、「米国系だから全部無関係」と決めつけるのは危険です。また免除されても、情報申告の整理は残ります。あわせて、投資促進のための一定の税額控除等の額を調整後対象租税額に加算できる特例(給与等の額の5.5%と有形資産の減価償却費の5.5%のいずれか多い金額を按分した金額が上限)も設けられました。
対象は「支出の額を基礎として計算される」制度と「有形資産の生産量等を基礎として計算される」制度とされており、研究開発税制や戦略分野国内生産促進税制のような税額控除を使っている日本の子会社では、実効税率の計算に影響し得ます(個別の制度が要件を満たすかは法令で確認してください)。
令和8年度改正の全体像は、当サイトの令和8年度税制改正大綱の解説もあわせてご覧ください。
申告と情報申告──税額ゼロでも「GIR」は残る
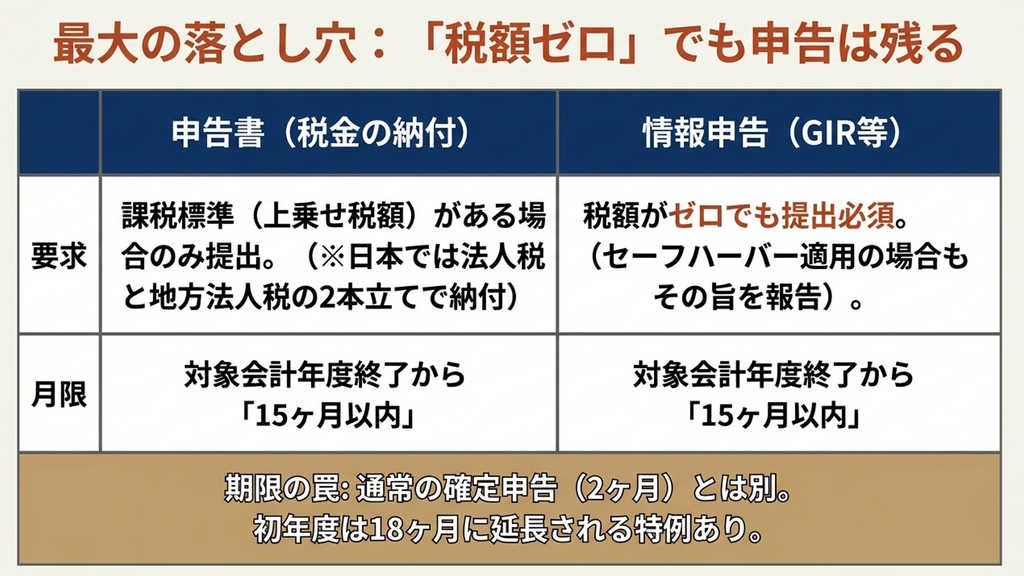
この制度には、税額を納めるための申告書と、グループの情報を提供する情報申告の2系統があります。初心者がつまずく最大のポイントなので、分けて押さえてください。
| 手続 | 提出が必要な場合 | 期限 | 方法 |
|---|---|---|---|
| 国際最低課税額確定申告書(IIR)、国際最低課税残余額確定申告書(UTPR)、国内最低課税額確定申告書(QDMTT)と、それぞれの地方法人税の申告書 | 課税標準がある場合のみ(課税標準がない場合は提出不要) | 各対象会計年度終了の日の翌日から1年3か月以内。最初に提出すべき年度は一定の場合に1年6か月以内 | 資本金1億円超の法人等はe-Tax |
| 情報申告(グループ国際最低課税額等報告事項等・グループ国内最低課税額報告事項等。いわゆるGIR等) | 特定多国籍企業グループ等に属する構成会社等である内国法人等。税額の有無にかかわらず | 各対象会計年度終了の日の翌日から1年3か月以内。最初に提供すべき場合は一定の場合に1年6か月以内 | e-Tax |
| 最終親会社等届出事項 | 最終親会社等の所在地国の税務当局から日本へ情報提供が行われるなど、情報申告の提供義務が免除される場合に代わりに提供 | 同上 | e-Tax |
国税庁のあらましは、
- 申告書について「課税標準国際最低課税額がない場合を除き、各対象会計年度終了の日の翌日から1年3月以内に」提出する
- 情報申告についても「各対象会計年度終了の日の翌日から1年3月以内に、e-Tax を使用する方法で、所轄税務署長に提供する」
としています。
つまり、
申告書は「税額が出るときだけ」、情報申告は「対象グループなら原則いつも」
です。
実務では次の3点を運用に落としてください。
- 期限は通常の法人税の確定申告(2か月)とは別で、決算期末から15か月後です。3月決算なら、決算期末(3月31日)の翌年6月30日。カレンダーに入れておかないと、担当者が変わったときに落ちます。
- 提供義務のある内国法人が複数ある場合、いずれか1社が代表して提供する旨を届け出れば、他の法人は提供不要です。グループ内で誰が代表になるかを先に決めてください。
- 令和7年度改正で、UTPR・QDMTTの創設に伴い情報申告の名称と提供事項が見直されました。令和8年4月1日以後開始年度からは、国際最低課税残余額に関する事項が加わった「グループ国際最低課税額等報告事項等」と、新設の「グループ国内最低課税額報告事項等」の2本立てになります。
別表の様式は国税庁「グローバル・ミニマム課税に関する別表」に、届出書等は同「様式等」にまとまっています。
CFC税制との関係──同じ子会社を2つの物差しで見る
グローバル・ミニマム課税の導入に伴い、外国子会社合算税制(CFC税制)も事務負担軽減の観点から見直されています。
国税庁のあらましが挙げる主な見直しは次のとおりです。
- 令和5年度改正
特定外国関係会社(いわゆるペーパーカンパニー等)に係る会社単位の合算課税を免除する租税負担割合の基準が、30%以上から27%以上に引き下げ(令和6年4月1日以後開始事業年度) - 令和7年度改正
外国関係会社の課税対象金額等を益金算入する時期が、外国関係会社の事業年度終了の日の翌日から2か月を経過する日を含む事業年度から、4か月を経過する日を含む事業年度へ変更(内国法人の令和7年4月1日以後開始事業年度)
経理の実務感覚でいえば、海外子会社ごとに「租税負担割合(CFC)」と「国別実効税率(グローバル・ミニマム課税)」という2つの物差しを当てることになります。
租税負担割合の当たりはCFC判定ナビで付けられます。2つは計算方法が違うので、CFCで合算対象外でも実効税率では15%を割る、あるいはその逆、ということが普通に起こります。
海外子会社の税負担を一覧にするときは、両方の数字を並べて管理しておくと後が楽です。
実務の流れ──対象グループになった年に何をいつやるか
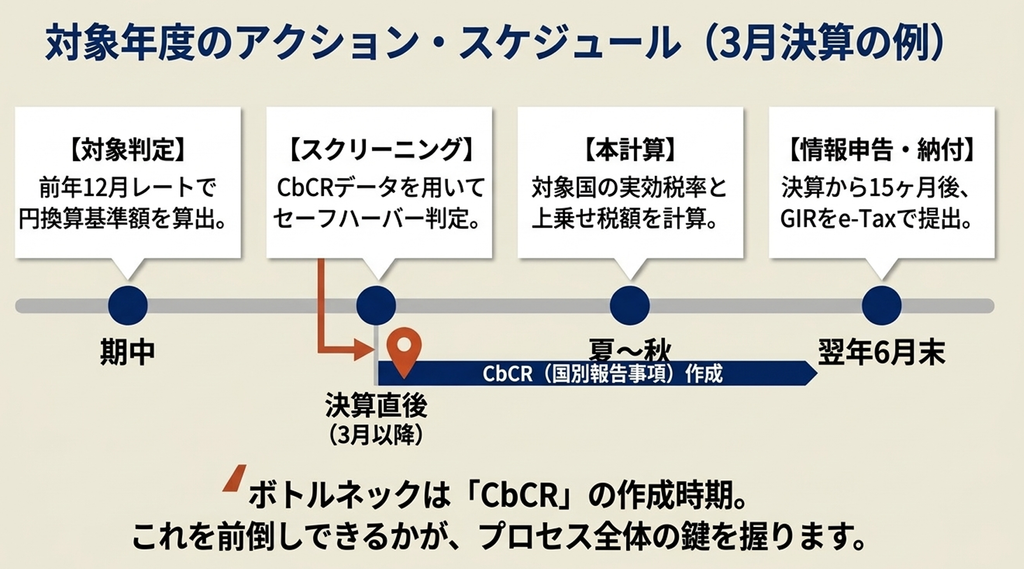
制度の理解と同じくらい大切なのが、社内の作業を時間軸に落とすことです。3月決算の日本親会社グループを例に、典型的な流れを示します。
| 時期 | やること | 必要な材料 |
|---|---|---|
| 期首〜期中 | 対象判定。7.5億ユーロを前年12月のECB公表レート平均値で円換算した基準額と、直前4対象会計年度の連結総収入金額を比べ、基準額以上の年度を数える | 過去4期の連結決算、当該対象会計年度に適用する円換算基準額 |
| 決算後すぐ | CbCRで国別スクリーニング。国別報告事項の数字で3つのセーフハーバーテストを当て、通った国は計算を省略、通らない国をリスト化 | 国別報告事項(CbCR)、各国の給与・有形資産の額 |
| 決算後〜秋 | 本計算。通らない国だけ個別計算所得・調整後対象租税額・SBIEを集計し、QDMTT導入国か、親会社の持分はいくらかを確認して上乗せ税額を出す | 各子会社の財務諸表と税務申告書、繰延税金の明細 |
| 終了後1年3か月まで | 情報申告(GIR等)と申告・納付。情報申告はe-Taxで提供。上乗せ税の申告書は課税標準がある年度のみ、法人税と地方法人税を提出期限までに納付 | 代表提供法人の決定、e-Taxの環境 |
| 毎年 | 改正フォロー。SBIEの割合、セーフハーバーの期限と要件、適格国の指定、各国のQDMTT導入状況は年度ごとに変わる | 国税庁の特設ページとQ&Aの改訂履歴 |
3月決算なら、情報申告の期限は決算期末(3月31日)の翌年6月30日、つまり決算期末から15か月後です。通常の確定申告(決算から2か月)とは全く別の期限として覚えてください。
また、CbCRセーフハーバーの判定に使う国別報告事項は、それ自体が決算後に作る書類です。CbCRの作成スケジュールを前倒しできるかどうかが、グローバル・ミニマム課税の作業全体を左右します。
よくある誤解7つ
| よくある言い方 | 実際は |
|---|---|
| 「超大企業だけの制度」 | 7.5億ユーロは1ユーロ160円で約1,200億円。直前4年度のうち2年度で超えれば対象。為替で当落が動く |
| 「法定税率が高い国の子会社は関係ない」 | 判定は制度独自の国別実効税率。税額控除や繰延税金で15%を割ることがある。日本の子会社も令和8年4月以後開始年度はQDMTTの計算対象 |
| 「セーフハーバーに当たれば何もしなくてよい」 | 税額は0でも、セーフハーバーの適用を受ける旨を含む情報申告(GIR等)は残る。提出不要なのは課税標準がないときの「上乗せ税の申告書」 |
| 「情報申告の期限は法人税と同じ」 | 対象会計年度終了の日の翌日から1年3か月以内(最初の年度は一定の場合に1年6か月)。通常の確定申告とは別の期限 |
| 「低税率国の子会社は必ず課税される」 | 給与・有形資産が厚い国はSBIEで超過利益が減り、実効税率が15%未満でも上乗せ税額がゼロになり得る |
| 「上乗せ税は日本の親会社が全部払う」 | 順番はQDMTT → IIR → UTPR。子会社の所在地国で要件を満たすQDMTTが適用されれば、まずその国で課税され、日本のIIRは減る。持分割合でも変わる |
| 「米国系グループはSbSセーフ・ハーバーで全部免除」 | 適格国の要件を満たす最終親会社等の場合にトップアップ税額が0になる制度で、要件の確認と情報申告の整理は残る |
初担当者のチェックリスト
- 7.5億ユーロの円換算基準額(前年12月のECB公表レート平均値)と直前4対象会計年度の連結総収入金額を比較し、2年度以上で基準額以上かを判定した(除外会社等の収入も判定には含めた)
- 海外親会社グループの日本子会社の場合、最終親会社等の決算期で対象会計年度を数えた
- 国別報告事項(CbCR)を入手し、国ごとに3つのセーフハーバーテストを当て、通らない国をリスト化した
- 通らない国について、個別計算所得・調整後対象租税額・給与・有形資産の集計方法と担当を決めた
- 各国のQDMTT導入状況と、日本の親会社の持分割合を確認した
- 最終親会社等が米国など適格国にある場合、SbSセーフ・ハーバーの要件を確認した
- 情報申告(GIR等)の期限(終了後1年3か月/最初の年度は一定の場合に1年6か月)をカレンダーに入れ、グループ内の代表提供法人を決めた
- 上乗せ税の申告書は課税標準がある年度のみ、と整理し、法人税と地方法人税の2本で納付計画を立てた
- 同じ海外子会社について、CFC税制の租税負担割合と実効税率を並べて一覧にした
- 令和8年度改正(CbCRセーフハーバーの1年延長、SbS・UPEセーフ・ハーバー、税額控除の特例)の自社への影響を確認した
1〜3の当たりをつけるだけなら、3段階判定ダッシュボードに数字を入れると、対象判定・セーフハーバーの当落・上乗せ税額の学習試算まで一通り確認できます。
制度の全体像から「うちはどの制度に当たりそうか」を洗い出したい場合は、国際税務ナビから入ってください。
制度の現在地──毎年変わる前提で追いかける
この制度は、令和5年度(IIR)、令和6年度(見直し)、令和7年度(UTPR・QDMTT)、令和8年度(SbS・UPE・セーフハーバー延長)と、毎年度の税制改正で内容が動いています。
SBIEの割合も年度ごとに下がり、セーフハーバーの期限や要件も変わります。国税庁は「各対象会計年度の国際最低課税額に対する法人税等に関するQ&A」を対象会計年度の区分ごとに分けて公表しており(令和8年8月改訂)、自社の対象会計年度に対応する版を見ることが大切です。
個別の照会窓口も国税庁「個別照会について」に案内があります。
制度の背景にある「日本の法人税率は高いのに、なぜ税負担率が低く見えるのか」という論点は、当サイトの税負担率が低い理由の解説でも扱っています。実効税率が法定税率と一致しない理由を実感として持っておくと、この制度の判定が腑に落ちやすくなります。
よくある質問(FAQ)
Q1. 連結売上が7.5億ユーロをぎりぎり下回っています。今は何もしなくてよいですか?
対象の判定は「直前4対象会計年度のうち2年度以上」で見るので、過去の年度で2回超えていれば今期下回っていても対象です。
逆に、まだ一度も超えていなければ現時点では対象外ですが、円高や増収で超える可能性があるなら、CbCRの国別データを整えておくと、対象になった年に慌てずに済みます。
Q2. 海外子会社がすべてセーフハーバーを通りました。申告は不要ですか?
上乗せ税の申告書は課税標準がないので提出不要です。
ただし、情報申告(GIR等)は特定多国籍企業グループ等に属する構成会社等である内国法人に求められるもので、セーフハーバーの適用を受ける旨も記載事項に含まれます。「申告書は不要、情報申告は必要」という整理になります。
Q3. 米国親会社グループの日本子会社です。日本で何か払うことになりますか?
日本子会社に関係し得るのは、UTPR(令和8年4月以後開始年度)とQDMTT(同)です。
令和8年度改正で、最終親会社等が適格国(令和8年4月1日現在は米国)にある場合にグループ国際最低課税額を0とするSbSセーフ・ハーバーが設けられたので、要件を満たせばIIR・UTPRの計算の基礎となるトップアップ税額は0になります。
一方、日本に係るQDMTTは日本の実効税率で判定するものなので、日本子会社の実効税率が15%を割るかどうかは別途確認が必要です。いずれの場合も情報申告の整理は残ります。
Q4. 実効税率は「法人税等 ÷ 税引前利益」で計算すればよいですか?
本計算の実効税率は、調整後対象租税額 ÷ 国別グループ純所得の金額で、いずれも会計数値に制度独自の調整を加えた金額です。会計上の実効税率とは一致しません。
ただし、移行期間のCbCRセーフハーバーの「簡素な実効税率要件」は、国別報告事項の法人税の額等と税引前当期利益に一定の調整を加えたもので判定するので、まずはCbCRの数字で当たりをつけ、通らない国だけ本計算に進む、という使い分けになります。
Q5. 上乗せ税を払った場合、日本の法人税の計算で損金になりますか?外国税額控除は使えますか?
各対象会計年度の国際最低課税額に対する法人税は、通常の各事業年度の所得に対する法人税とは別の税目として課されるものです。
他の税目との関係や損金性・控除の可否は、対象会計年度に対応する国税庁Q&Aと法令で確認してください。海外子会社の所在地国でQDMTTとして課された税については、日本のIIRの計算で控除される仕組みになっています。
Q6. CFC税制で合算課税されている子会社は、グローバル・ミニマム課税では二重に課税されますか?
2つの制度は別々に計算しますが、日本の親会社がCFC税制で合算課税を受けた場合、その税額は子会社の所在地国の実効税率の計算に一定の形で織り込まれる仕組みがあり、単純に二重で取られる設計にはなっていません。
具体的な取扱いは国税庁Q&Aで確認してください。実務上は、同じ子会社について租税負担割合と実効税率を並べて管理しておくことが第一歩です。
まとめ
グローバル・ミニマム課税は、①直前4年度のうち2年度で7.5億ユーロ以上か → ②国別にセーフハーバーを通るか → ③通らない国だけ本計算の3段階で進めます。②でセーフハーバーを満たした国はそこで止め、満たさない国について③の本計算に進みます。
上乗せ税額は
(国別グループ純所得 − SBIE)×(15% − 国別実効税率)
で、実効税率は法定税率でも会計上の税率でもありません。
誰が払うかはQDMTT → IIR → UTPRの順で、日本ではIIRが2024年4月以後開始年度、UTPR・QDMTTが2026年4月以後開始年度から適用されています。日本で払う税額は法人税と地方法人税を合わせて上乗せ税額の100%です。
そして最大の落とし穴が、税額がゼロでも情報申告(GIR等)は残ること。期限は対象会計年度終了の日の翌日から1年3か月以内(最初の年度は一定の場合に1年6か月以内)で、通常の確定申告とは別のカレンダーで管理します。
まずは対象判定とCbCRの国別スクリーニングから始め、各国のQDMTT導入状況と令和8年度改正の影響を確認してください。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 「4本の線と1枚の傘」で9制度を1枚の絵に収め、ナビの7つの質問・判定カード・税率ものさしの読み方と、初担当者の1か月チェックリストまで - 外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ
… 法定税率ではなく租税負担割合で判定する理由、20%と27%の2本のライン、経済活動基準4つ、受動的所得の部分合算、合算のタイミングまで - 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ
… 独立企業間価格の考え方と「最も適切な方法」、四分位レンジと調整点(原則は平均値)、ローカルファイル50億円・3億円とMF・CbCRの1,000億円、提示できないときの推定課税まで - 外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越
… 控除限度額=法人税額×調整国外所得金額÷所得金額という器の作り方、90%シーリング、高率負担部分の除外、3年繰越、そして外国子会社配当95%益金不算入との使い分けと源泉税の取り切られまで - 【税制改正】令和8年度税制改正大綱(2025年12月19日公表)
… SbSセーフ・ハーバーやCbCRセーフハーバー延長を含む、令和8年度改正の全体像 - 【2026年版】研究開発税制の計算方法|控除率・上限とシミュレーター
… 税額控除が国別実効税率を押し下げる典型例。控除率と上限の仕組みを確認するときに - 税負担率が法定実効税率より低いのはなぜ?上場2,689社を独自分析
… 「税率」が定義で変わる話の実データ版。租税負担割合を考えるときの土台になります - 税率差異分析(タックスプルーフ)のやり方|上場2,186社の頻出項目データで解説
… 「法定実効税率と実際の負担がなぜズレるか」を国内側から見た記事。会計の利益と税務上の所得の違いをつかむのに
最終更新日:2026年9月11日