📓 学習ノート
 📘 部長ノート

海外子会社との取引がある会社で、こんな会話が起こります。
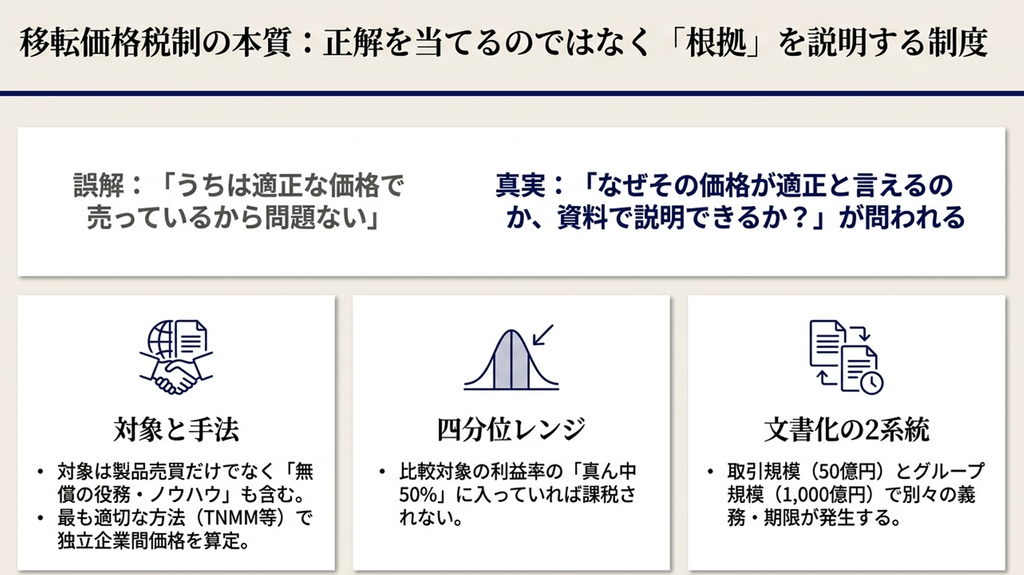
「うちは適正な価格で売っているから移転価格は問題ない」
ところが税務調査で問われるのは、価格が適正かどうかではなく、「なぜその価格が適正だと言えるのか、資料で説明できますか」です。
移転価格税制がほかの制度と違うのは、正解の数字が一つに決まらない点にあります。だからこそ、説明のしかたと、それを支える文書の準備が制度の中心に据えられています。
この記事では、国際税務をこれから担当する経理スタッフ・会計事務所スタッフに向けて、移転価格税制を実務の順番どおりに解説します。
読み終えると、
- 何を誰との取引で見る制度かを説明できる
- 50億円・3億円・1,000億円という数字がどの文書に効くかがわかる
- レンジを外れたときに何が起きるかを具体的に言える
という状態になります。
解説動画
スライド解説
結論:価格を当てにいく制度ではなく、「独立企業間価格といえる根拠」を説明する制度
先に要点を3つ示します。
- 制度の中身
国税庁は移転価格税制を「法人と国外関連者との間の取引を独立企業間価格と異なる価格で行ったことにより、その法人の所得が減少する場合に、その取引が独立企業間価格で行われたものとみなして法人税の課税所得を計算する制度」と説明しています(国税庁「移転価格に関する国税庁の取組方針」)。 - 検証のしかた
算定方法は複数あり、事案ごとに最も適切な方法を選びます。比較可能性の高い取引があれば価格を直接比べる方法(CUP)もありますが、実務で多い取引単位営業利益法(TNMM)を採る場合は、検証対象の利益率が似た独立企業の利益率の幅(四分位レンジ)に収まっているかで検証します。 - 文書化は3層
取引規模で決まるローカルファイル(50億円・3億円)と、グループ規模で決まるマスターファイル・国別報告事項(1,000億円)はまったく別の義務です。期限も別々です。
「正解の価格を一つに当てる」のではなく「独立企業間価格といえる根拠を説明する」制度だと捉え直すと、なぜ文書化がこれほど重視されるのかが腑に落ちます。
移転価格税制とは──何を、誰との取引で見るのか
相手は「国外関連者」
対象になるのは、国外関連者との取引です。
国税庁は国外関連者を「その法人との間に50%以上の株式の保有関係等の特殊の関係のある外国法人」と説明しています。海外子会社はもちろん、海外の親会社や兄弟会社も含まれます。
持株関係だけでなく実質的な支配関係も考慮されるため、まずは資本関係図を作るところから始まります。
注意したいのは、これが「国外」関連者に限られることです。国内のグループ会社との取引価格がおかしくても、この制度の話にはなりません(別の論点にはなり得ます)。
対象は製品の売買だけではない
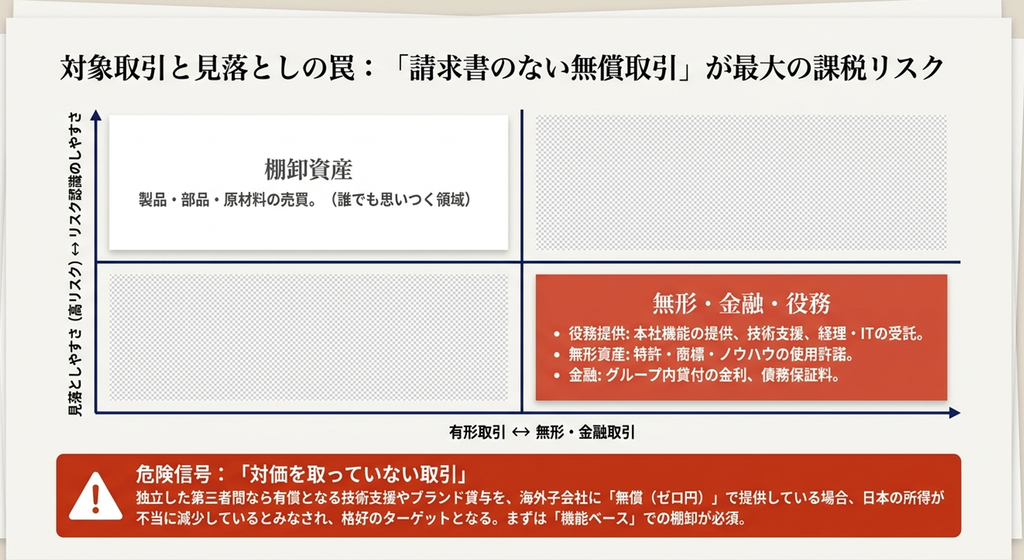
初心者がいちばん取りこぼすのがここです。
移転価格税制の対象は「棚卸資産の売買」に限りません。
| 取引の種類 | 具体例 | 見落としやすさ |
|---|---|---|
| 棚卸資産 | 製品・部品・原材料の売買 | 低い(誰でも思いつく) |
| 役務提供 | 本社機能の提供、出向、技術支援、経理・IT の受託 | 高い(無償・低額で提供しがち) |
| 無形資産 | 特許・商標・ノウハウの使用許諾(ロイヤルティ) | 高い(対価を取っていない例がある) |
| 金融 | グループ内貸付の金利、債務保証料 | 高い(無利息・無保証料になりがち) |
とくに「対価をまったく取っていない取引」が危険です。
独立した第三者どうしであれば通常は対価が支払われる性質のノウハウや役務を、日本の親会社が海外子会社に無償で提供している場合には、本来受け取るべき対価を受け取っていない=日本の所得が減っている、と見られる可能性があります。
逆に、子会社が第三者から有償で受けるわけでも自ら行う必要があるわけでもない活動(株主としての活動など)まで、すべて対価を取らなければならないという意味ではありません。
取引の棚卸をするときは、請求書が出ているものだけでなく、実際に提供している機能を洗い出してください。
独立企業間価格は「最も適切な方法」で選ぶ
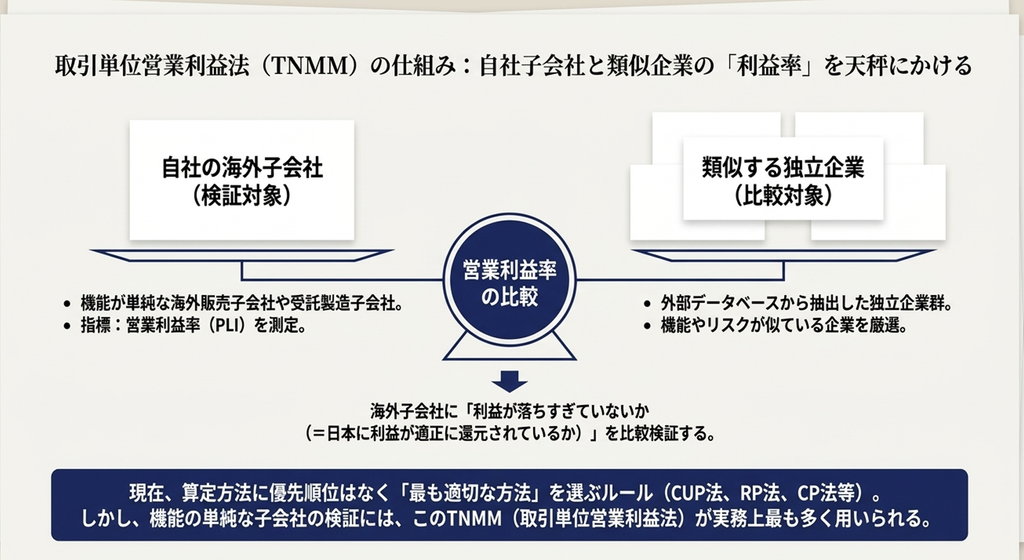
独立企業間価格の算定方法は複数あり、そのなかから事案ごとに最も適切な方法を選ぶ仕組みになっています。
かつては適用順位が決まっていましたが、現在は「個々の事案の状況に応じて独立企業原則に則った最も適切な方法を選定する仕組み」に改められています。
| 方法 | 考え方 | 使いどころ |
|---|---|---|
| 独立価格比準法(CUP) | 同じような取引の価格をそのまま比べる | 市況品など、比較できる価格がある場合 |
| 再販売価格基準法(RP) | 再販売価格から通常の売上総利益を引く | 単純な販売会社 |
| 原価基準法(CP) | 原価に通常の利益を上乗せする | 受託製造・受託役務 |
| 取引単位営業利益法(TNMM) | 営業利益率などの利益水準指標を比べる | 実務でよく用いられる。機能の単純な子会社の検証に |
| 利益分割法(PS) | 両者が生んだ利益を貢献度で分ける | 双方が重要な無形資産を持つ場合 |
| DCF法 | 将来キャッシュフローの割引現在価値 | 比較対象が見つからない無形資産取引 |
実務でまず出会うのはTNMMです。
国税庁の資料でも、検討項目として
- 「機能・リスク分析」
- 「比較対象取引の選定」
- 「利益指標(営業費用売上総利益率、営業利益率等)」
が挙げられています。
機能の単純な販売子会社や受託製造子会社を検証対象とし、その利益率を外部データベースから抽出した比較対象企業と比べる、という流れになります。
四分位レンジ──「入っていれば課税されない」の意味
レンジの作り方
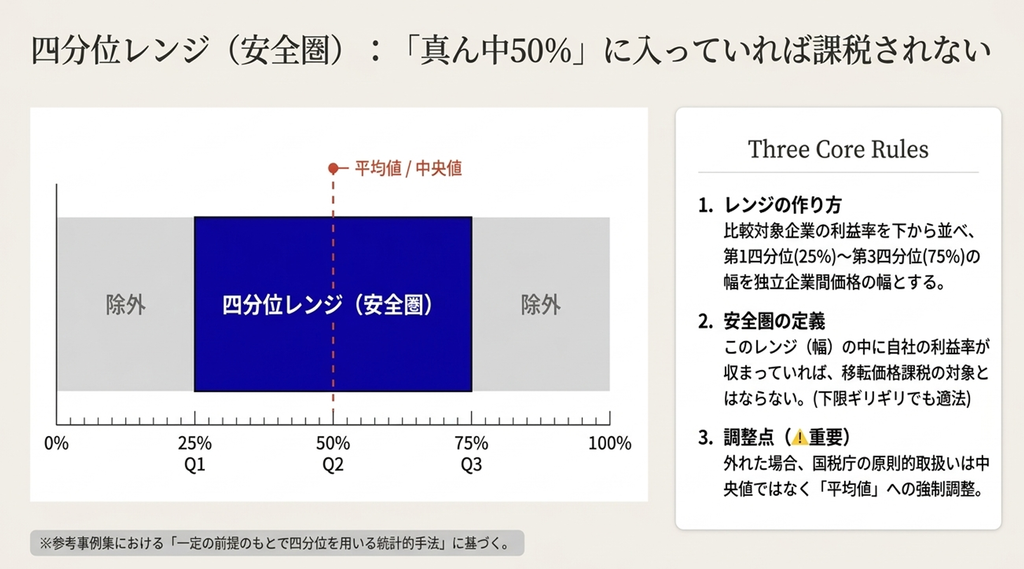
比較対象企業の利益率を小さい順に並べ、下から25%の位置(第1四分位・Q1)から75%の位置(第3四分位・Q3)までの真ん中50%を「幅」とします。
国税庁の参考事例集では、四以上の比較対象取引がある場合について
「最も小さいものから順次その順位を付し、その順位を付した調整済割合の個数の100分の25に相当する順位の割合から当該順位を付した調整済割合の個数の100分の75に相当する順位の割合までの間にある割合」
という説明がされています。
ただし、比較対象を集めれば自動的にQ1〜Q3が独立企業間価格の幅になる、というものではありません。
参考事例集は、差異調整をしてもなお定量的に把握することが困難な差異があり、その影響が軽微と認められる場合など、一定の前提のもとで四分位を用いる統計的手法を示しています。実務では、この前提を満たすかどうかの検討とセットで使われます。
そして肝心なのが、幅の中にあればどうなるかです。
国税庁は
「比較可能性が十分な非関連者間取引(比較対象取引)が複数存在し、独立企業間価格が一定の幅を有する場合、当該幅の中に当該国外関連取引の対価の額があるときは、移転価格課税の対象とはならない」
としています(国税庁「移転価格税制の適用に当たっての参考事例集」。事務運営指針4-6)。
つまり、
レンジの中であれば、真ん中に寄せる必要はありません。下限ぎりぎりでも課税の対象にはならない
というのが制度の建て付けです。
外れたときは「中央値」ではなく、原則として「平均値」
ここが、多くの解説記事とずれるところです。「レンジを外れると中央値まで調整される」と説明されることがありますが、国税庁の整理は違います。
参考事例集は事務運営指針4-8を引いて、
幅に係る「価格又は利益率等の平均値を用いるが、当該比較対象取引に係る価格又は利益率等の分布状況等に応じた合理的な値が他に認められる場合は、その値を用いる」
としています。
読み解くとこうなります。
- 原則は平均値。
- ただし比較対象の分布状況によっては、中央値など他の合理的な値を使うこともある。
- 自動的に中央値になるわけではありません。
この違いは、次に見るとおり金額に直結します。
数値例:調整点が変わると影響額はどれだけ変わるか
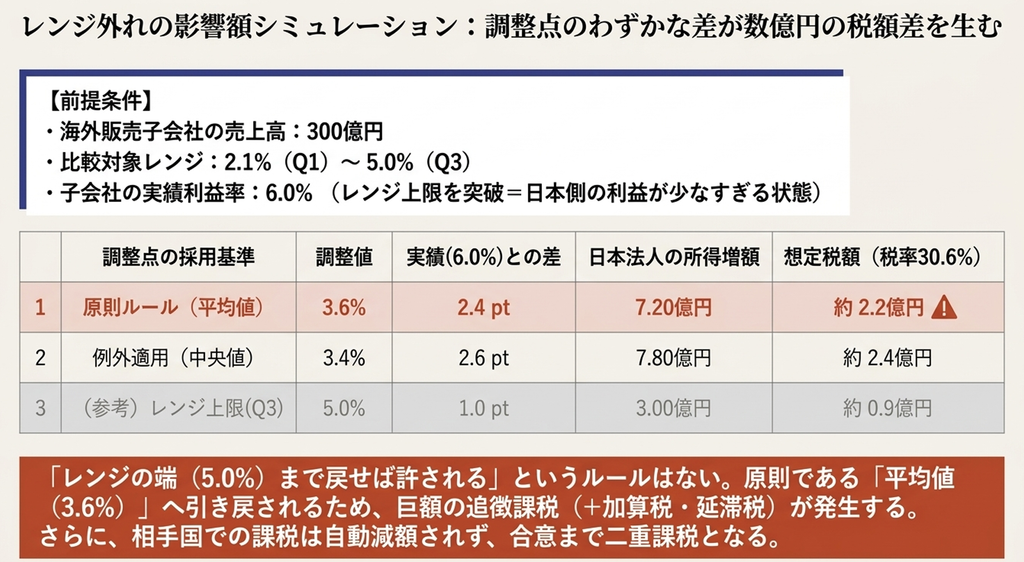
海外の販売子会社(売上300億円)を検証対象とした例で考えます(単位・数値は説明のための仮定です)。
| 項目 | 値 |
|---|---|
| 比較対象企業の営業利益率レンジ | Q1 2.1% 〜 Q3 5.0% |
| 比較対象企業の平均値/中央値 | 平均値 3.6%/中央値 3.4% |
| 子会社の実績営業利益率 | 6.0%(Q3を上回る=レンジ外) |
| 子会社の売上高 | 300億円 |
子会社の利益率がレンジを上回っているということは、
本来なら日本の親会社に残るはずの利益が、子会社側に多く残っている可能性がある
ということです。
移転価格税制は、国外関連取引によって日本法人の所得が減少している場合にその取引を独立企業間価格で行ったものとみなして課税所得を計算し直す制度ですから、更正のリスクが立つのは日本側です。
では、いくら動くのか。調整点の取り方で次のように変わります。
| 調整点 | 実績との差 | 所得差額(差×売上300億円) | 税額の目安(税率30.6%) |
|---|---|---|---|
| 平均値 3.6%(原則) | 2.4ポイント | 7.20億円 | 約2.2億円 |
| 中央値 3.4% | 2.6ポイント | 7.80億円 | 約2.4億円 |
| (参考)レンジ上限 Q3 5.0% | 1.0ポイント | 3.00億円 | 約0.9億円 |
3行目の「レンジ上限」は、仮にレンジの境界までの差だけを計算した場合を示す参考値です。事務運営指針が示す原則的な調整点は平均値であり、「レンジの端まで戻せばよい」というルールはありません。
同じ「レンジ外」でも、どこを調整点にするかで影響額は倍以上変わります。
だからこそ、比較対象の分布がどうなっているか、どの値を調整点とするのが合理的かという議論が、実務では大きな意味を持ちます。税額のほかに加算税・延滞税も加わります。
もう一つ押さえたいのが、相手国で課税されても日本側が自動で減額してくれるわけではないことです。二重課税を解消するには相互協議による合意が必要で、合意までは二重に課税された状態が続きます。
先に当局と合意しておく事前確認(APA)という仕組みもあります。
文書化の3層──取引規模とグループ規模で別々に決まる
文書化は移転価格税制のもう一つの柱です。
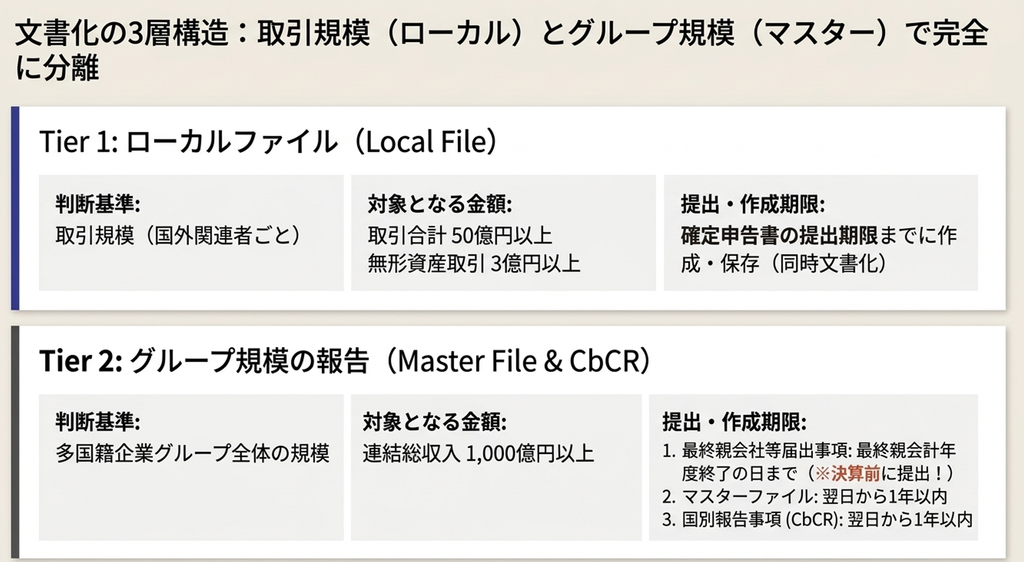
ここで混乱しやすいのは、基準が2系統あることです。取引規模で決まるものと、グループ規模で決まるものは、まったく別の義務です。
ローカルファイル:50億円・3億円(免除は「かつ」)
ローカルファイルは、その国外関連取引がなぜ独立企業間価格といえるかを説明する文書です。一定規模以上なら確定申告書の提出期限までに作成・保存する義務(同時文書化義務)があります。
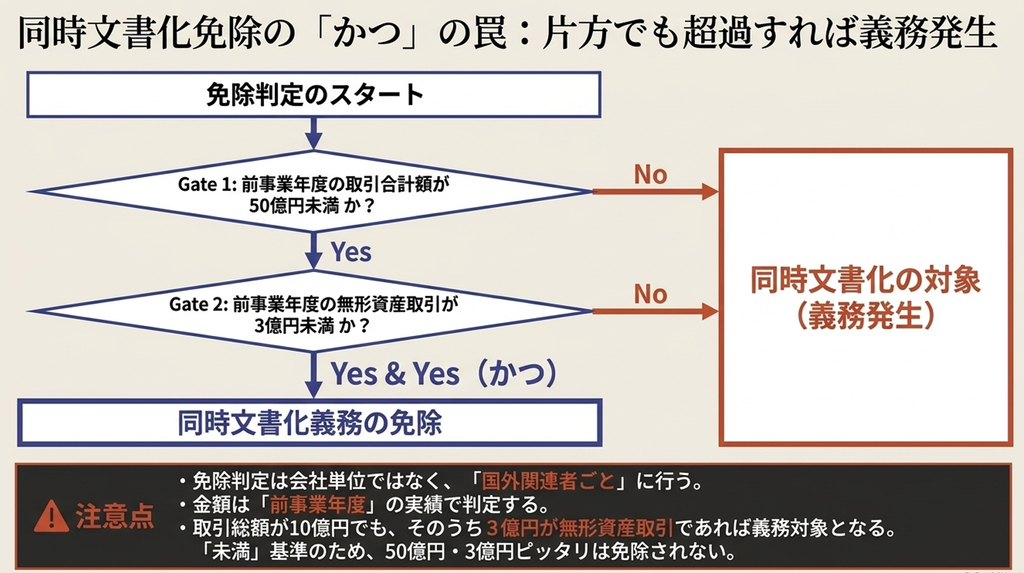
免除される条件を、国税庁のFAQは次のように整理しています。
一の国外関連者との国外関連取引について、
①国外関連取引の対価の額の合計額(前事業年度)が50億円未満、
かつ、
②無形資産取引の対価の額の合計額(前事業年度)が3億円未満である場合
(国税庁「移転価格税制に係る文書化制度(FAQ)」)
「かつ」がポイントです。
両方を下回って初めて免除なので、裏返せば、国外関連取引の合計額が50億円以上、または無形資産取引の合計額が3億円以上なら、同時文書化義務の対象になります。
免除の条件は「未満」なので、50億円ちょうど・3億円ちょうども免除されません。取引額が10億円しかなくても、無形資産取引が3億円以上あれば同時文書化の対象です。
しかも判定は会社単位ではなく国外関連者ごと、金額は前事業年度の実績で見ます。
マスターファイル・国別報告事項:1,000億円
こちらはグループ規模で決まります。「直前の最終親会計年度における多国籍企業グループの総収入金額が1,000億円以上」の特定多国籍企業グループに属する構成会社等が対象です。
3つの提出期限は別々
実務でつまずくのが期限です。同じ1,000億円グループの義務でも、期限が違います。
| 書類 | 誰が対象か | 期限 |
|---|---|---|
| ローカルファイル | 国外関連者ごとに50億円以上または無形資産3億円以上 | 確定申告書の提出期限までに作成・保存 |
| 最終親会社等届出事項 | 連結総収入1,000億円以上のグループ | 最終親会計年度終了の日までにe-Taxで提供 |
| 事業概況報告事項(マスターファイル) | 同上 | 最終親会計年度終了の日の翌日から1年以内にe-Taxで提供 |
| 国別報告事項(CbCR) | 同上 | 最終親会計年度終了の日の翌日から1年以内にe-Taxで提供 |
最終親会社等届出事項だけが「会計年度が終わる日まで」、つまり事業年度中に出すものだという点に注意してください。
決算が終わってから準備を始めると間に合いません。
文書化を怠るとどうなるか──推定課税と同業者調査
「文書化しなくても罰金があるわけではない」と考えるのは危険です。ローカルファイルには、作成義務よりも重い意味があります。
国税庁の取組方針には、
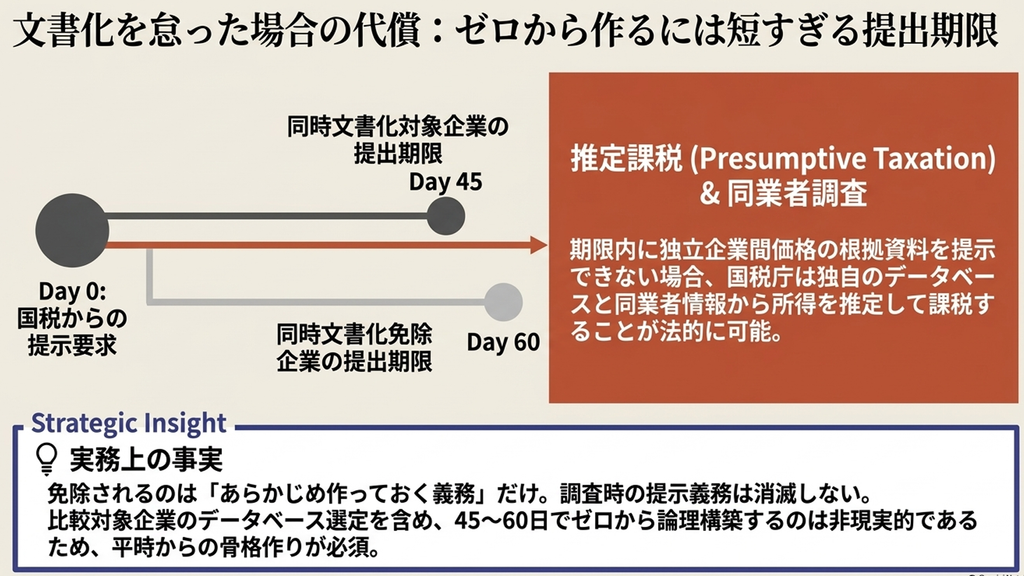
「調査法人がローカルファイル等の提示等を指定期限までに行わなかった場合に推定課税及び同業者調査を行うことができる」
と明記されています。
推定課税とは、当局が独自に把握した情報から所得を推定して課税できる仕組みです。説明する材料を出せなければ、当局の見立てで課税されるということになります。
その指定期限は、同時文書化の義務があるかどうかで変わります。
国税庁のFAQによれば、
同時文書化対象の取引に係る書類は「45日以内の当局が指定する日」、
同時文書化が免除される取引に関連する書類は「60日以内の当局が指定する日」までの提出
が求められます。
ここから2つのことが読み取れます。
ひとつは、同時文書化が免除されていても提示義務そのものは消えないこと。免除されるのは「あらかじめ作っておく」義務だけです。
もうひとつは、45日ないし60日は、ゼロから作るには短すぎるということ。比較対象企業の選定にはデータベースでの作業が必要で、その期間で用意するのは現実的ではありません。免除対象であっても、説明の骨格だけは平時に用意しておく意味があります。
国税庁は、調査の前に相談と訪問をしている
意外に知られていませんが、国税庁は移転価格について「自発的な税務コンプライアンスの維持・向上」を掲げ、調査以外の接点を増やす方針を示しています。
取組方針では次のような施策が挙げられています。
- 個別相談への対応
ローカルファイル作成における「機能分析、独立企業間価格の算定方法の選定、比較対象取引の選定」等に関する相談窓口が設けられています。 - 企業訪問による指導
同時文書化の対象企業を訪問し、「ローカルファイルの作成状況を確認しつつ、必要に応じて指導、助言等を行う」とされています。 - 調査対象の重点化
「調査必要度の高い法人に対する移転価格調査に重点的に投下して、適正・公平な課税の実現を図っていく」とされています。
言い換えれば、準備している会社と、していない会社で扱いが変わるということです。
国税庁は移転価格ガイドブックとして、取組方針・同時文書化対応ガイド(ローカルファイルの作成サンプル)などを公開しています。まず読むべき資料はここにそろっています。
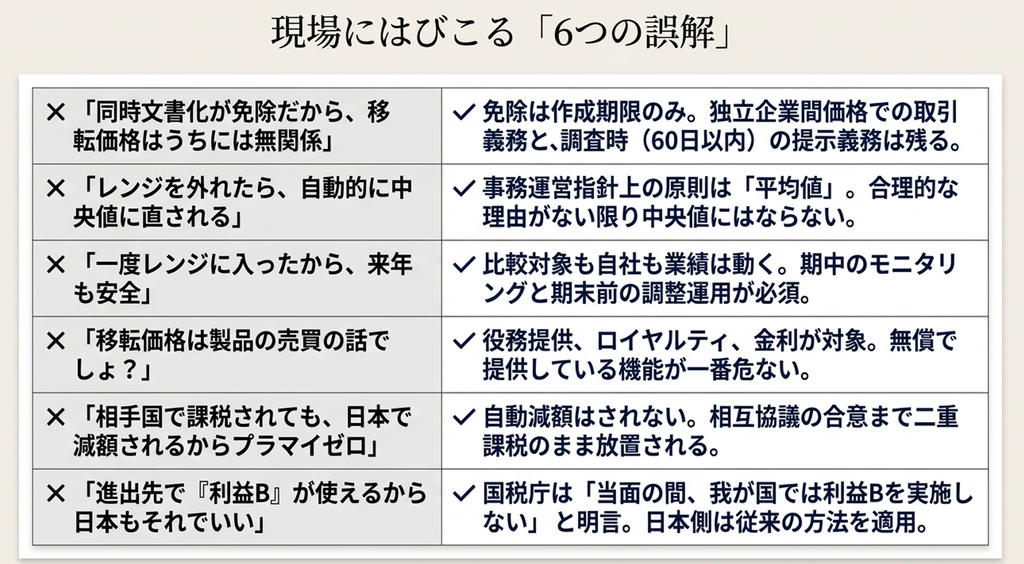
よくある誤解6つ
| よくある言い方 | 実際は |
|---|---|
| 「文書化が免除だから移転価格は無関係」 | 免除されるのは「同時文書化」だけ。独立企業間価格で取引する義務も、調査時に60日以内の指定日までに提示する義務も残る |
| 「レンジを外れたら中央値まで直される」 | 事務運営指針上は原則として平均値。分布状況に応じた合理的な値が他にあればその値。中央値に自動でなるわけではない |
| 「レンジに入っていれば毎年安全」 | 比較対象企業の業績も自社の費用構造も動く。期中にモニタリングし、期末前に調整する運用が要る |
| 「移転価格は製品の売買の話」 | 役務提供・ロイヤルティ・グループ内貸付の金利・保証料も対象。無償で提供している機能がいちばん危ない |
| 「相手国で課税されても日本で減額されるから中立」 | 対応的調整は相互協議の合意が前提で自動ではない。合意まで二重課税のまま |
| 「進出先で利益B(簡素化・合理化アプローチ)が使えるので日本もそれでよい」 | 国税庁は当面の間、我が国では実施しないとしている。日本側は従来の算定方法による |
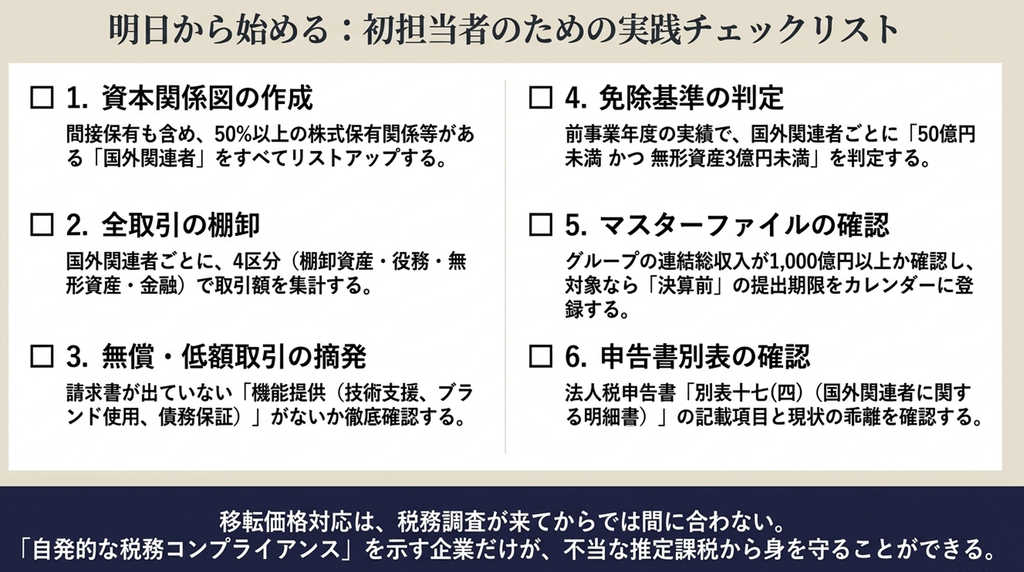
初担当者のチェックリスト
- 国外関連者の一覧
50%以上の株式保有関係等がある外国法人を、間接保有も含めて洗い出した。 - 取引の棚卸
国外関連者ごとに、棚卸資産・役務提供・無形資産・金融の4区分で取引と金額を集計した。 - 無償・低額の取引の洗い出し
請求書が出ていない機能提供(技術支援・ブランド使用・債務保証など)がないか確認した。 - 文書化義務の判定
前事業年度の実績で、国外関連者ごとに50億円・3億円を判定した(免除は両方下回る場合のみ)。 - グループ側の判定
連結総収入1,000億円以上かを確認し、該当するなら3つの書類と別々の期限をカレンダーに入れた。 - 検証の枠組み
検証対象と利益水準指標(PLI)を決め、比較対象企業のレンジを用意した(または専門家に依頼した)。 - 期中モニタリング
四半期ごとに子会社の利益率を確認し、期末前に調整できる体制を作った。 - 申告書
別表十七(四)(国外関連者に関する明細書)の記載項目を確認した(様式は国税庁の法人税各種別表のページで確認できます)。
制度の現在地──令和8年度の状況と、紛らわしい新制度
国税庁「令和8年度 法人税関係法令の改正の概要」を確認したかぎり、移転価格税制そのもの(租税特別措置法66条の4)は令和8年度の主要な改正項目としては掲載されていません。ここで説明した枠組みで判定して差し支えありません。
もう一つ、2026年時点で押さえておきたいのが簡素化・合理化アプローチ(OECDのいわゆる「利益B」)です。
国外関連者の進出先で使えるようになったと聞いて自社でも使えると考えてしまう例がありますが、国税庁は「なお、我が国においては、当面の間、簡素化・合理化アプローチを実施しません。」と明示しています。
進出先国で利益Bが適用されていても、日本側では従来どおりの算定方法で独立企業間価格を算定する必要があり、事前確認の申出も従来の方法で行うことになります(国税庁「移転価格税制の適用に係る簡素化・合理化アプローチ(FAQ)」)。
また、名前が似ていて紛らわしい制度が令和8年度に創設されているので、区別して覚えてください。「関連者間取引に係る書類の整理保存の特例」です。
| 移転価格税制 | 関連者間取引に係る書類の整理保存の特例(令和8年度創設) | |
|---|---|---|
| 相手 | 国外関連者(50%以上の株式保有関係等がある外国法人) | 発行済株式等の50%以上を直接・間接に保有する関係その他一定の特殊の関係のある法人(内国法人・外国法人を問わない) |
| 対象取引 | 棚卸資産・役務・無形資産・金融(国外関連取引) | 関連者が青色申告法人に対して行う工業所有権等の譲渡・貸付け、および一定の役務提供 |
| 求められるもの | ローカルファイル等の作成・保存 | 「特定事項記載書類」の取得・作成と7年間の保存 |
| 適用 | 継続 | 令和8年4月1日以後に開始する事業年度に行う関連者間取引 |
混同しやすいのですが、両者は目的が別です。
移転価格税制は国外関連取引の対価が独立企業間価格といえるかを検証する制度、この特例は一定の関連者から受ける取引について対価の算定に必要な事項を記載した書類の取得・作成・保存を求める制度で、国外関連者に限った制度ではありません。
「移転価格の文書化義務が広がった」と読み替えないよう注意してください。該当しそうな会社は、令和8年4月以後に開始する事業年度に向けて別途の準備が要ります。
よくある質問(FAQ)
Q1. 取引額が小さければ移転価格は考えなくてよいですか?
いいえ。
金額基準があるのは文書化義務であって、独立企業間価格で取引する義務そのものに金額の下限はありません。取引が50億円未満・無形資産3億円未満であれば同時文書化は免除されますが、調査で求められれば60日以内の指定日までに資料を提示する必要があります。
Q2. レンジのどこを狙って価格を決めればよいですか?
制度上は、レンジの中にあれば課税の対象になりません。
国税庁も、幅の中に対価の額があるときは移転価格課税の対象とはならないとしています。したがって中央値に合わせる義務はありません。ただし実務では、レンジの端ぎりぎりだと比較対象の入れ替えや自社の業績変動で翌年に外れやすいため、余裕をみて設定する会社が多くあります。
Q3. レンジを外れたら必ず中央値まで戻すのですか?
いいえ。
事務運営指針の整理では原則として平均値を用い、比較対象の分布状況等に応じた合理的な値が他に認められる場合はその値を用いる、とされています。中央値が使われることもありますが、自動的にそうなるわけではありません。本文の数値例のとおり、どこを調整点とするかで影響額は大きく変わります。
Q4. 海外子会社に技術指導をしていますが、対価を取っていません。問題ですか?
検討が必要です。
移転価格税制の対象は売買だけでなく役務提供や無形資産の使用許諾も含みます。判断の入口は、その子会社が第三者から有償で受けるか、自ら行う必要がある活動かという点です。これに当てはまる便益のある役務を無償で提供していれば、本来受け取るべき対価を受け取っていない=日本の所得が減っている、と見られる可能性があります。
まず「何を提供しているか」を機能ベースで洗い出してください。
Q5. 相手国で更正されたら、日本の税金は戻ってきますか?
自動では戻りません。
二重課税の解消には両国の税務当局による相互協議での合意が必要で、合意に至るまでは二重課税の状態が続きます。あらかじめ当局と価格算定方法について合意しておく事前確認(APA)という制度もあり、取引規模が大きい場合は検討に値します。
まとめ
移転価格税制は、正解の価格を一つに当てにいく制度ではなく、「その価格が独立企業間価格だといえる根拠を説明する」制度です。
算定方法は事案ごとに最も適切な方法を選びますが、実務で多いTNMMでは、検証対象の利益率が比較対象企業の四分位レンジ(一定の前提のもとで用いられます)に収まっているかで検証し、レンジの中にあれば課税の対象になりません。
外れたときの調整点は、事務運営指針上は原則として平均値で、自動的に中央値になるわけではありません。
文書化は2系統あります。
国外関連者ごとの取引額で決まるローカルファイル(50億円・3億円、免除は両方下回る場合のみ)と、グループの連結総収入で決まるマスターファイル・国別報告事項(1,000億円)です。最終親会社等届出事項だけは会計年度が終わる日までが期限なので、決算後に動き出すと間に合いません。
そして最も重要なのは、文書化が「作る義務」にとどまらないことです。指定期限までに提示できなければ推定課税と同業者調査に進み得ます。まずは国外関連者ごとの取引の棚卸と、無償で提供している機能の洗い出しから始めてください。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 「4本の線と1枚の傘」で9制度を1枚の絵に収め、ナビの7つの質問・判定カード・税率ものさしの読み方と、初担当者の1か月チェックリストまで - 外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ
… 法定税率ではなく租税負担割合で判定する理由、20%と27%の2本のライン、経済活動基準4つ、受動的所得の部分合算、合算のタイミングまで - 過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し
… 借入の量を資本と比べる過少資本税制と、利子の量を利益と比べる過大支払利子税制。3倍・20%・2,000万円の判定と、両方が当たったときの調整、7年の繰越まで - 外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越 … 控除限度額=法人税額×調整国外所得金額÷所得金額という器の作り方、90%シーリング、高率負担部分の除外、3年繰越、そして外国子会社配当95%益金不算入との使い分けと源泉税の取り切られまで
- グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定 … 直前4年度のうち2年度で7.5億ユーロという対象判定、IIR・UTPR・QDMTTの3ルールと日本の適用開始時期、実効税率とSBIEを使った上乗せ税の計算式、CbCRセーフハーバーの3テスト、令和8年度改正のSbSセーフ・ハーバー、税額ゼロでも残る情報申告まで
- 関連者間取引に係る書類の整理保存の特例(事務運営指針)
… ①移転価格。文書の整理・保存をどう運用するか
最終更新日:2026年9月8日
本記事は一般的な情報提供と学習を目的としたもので、個別の取引に対する税務アドバイスではありません。数値・要件は執筆時点で公表されている法令および国税庁の資料に基づいていますが、最新の改正の網羅的な反映は保証していません。数値例は説明のための仮定であり、実際の比較対象企業のレンジや税額を示すものではありません。実際の適用判定には法令・通達の確認と、税理士等の専門家への相談が必要です。