初心者向け– tag –
-

グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定
海外に子会社があるグループの経理に、ある日「グローバル・ミニマム課税の対象になるかもしれない」という話が降ってきます。 連結売上が7.5億ユーロを超えているらしい。GIRという情報申告が要るらしい。しかし何を、いつまでに、誰が計算するのかがわか... -
非居住者への源泉徴収とは?|20.42%と租税条約の届出書の実務
海外のソフトウェア会社にライセンス料を払う。海外の親会社に借入金の利息を払う。海外のコンサルタントに報酬を払う。こうした支払の稟議が回ってきたとき、経理が最初に確認すべきなのは「この支払、満額で送金してよいのか」です。 海外への支払には、... -
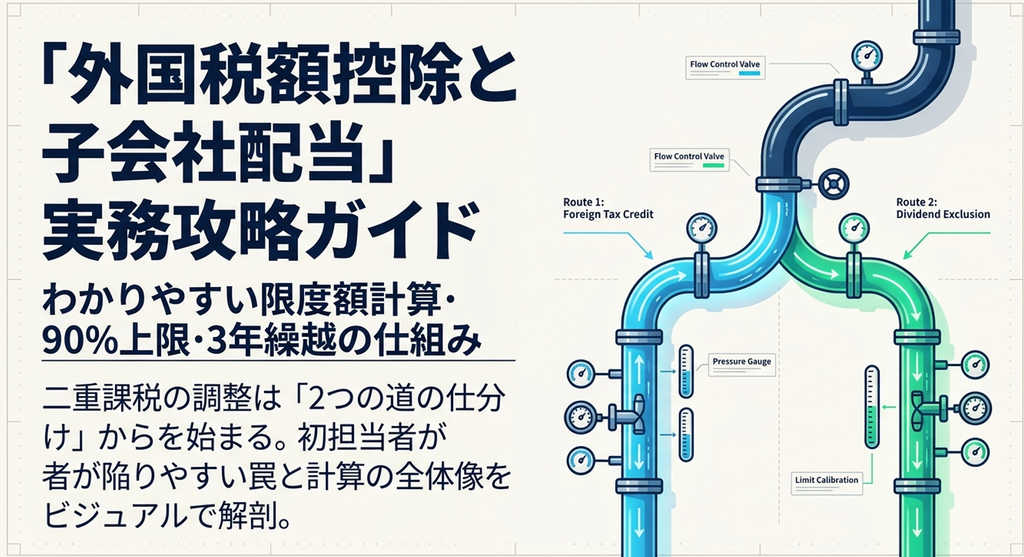
外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越
海外子会社から配当を受け取った、あるいは海外支店で現地の法人税を払った。そのとき経理でよく出るのが「現地で税金を払ったんだから、日本の税金からその分引けますよね?」という質問です。 答えは「引けます。ただし器の大きさまで」です。 外国税額... -
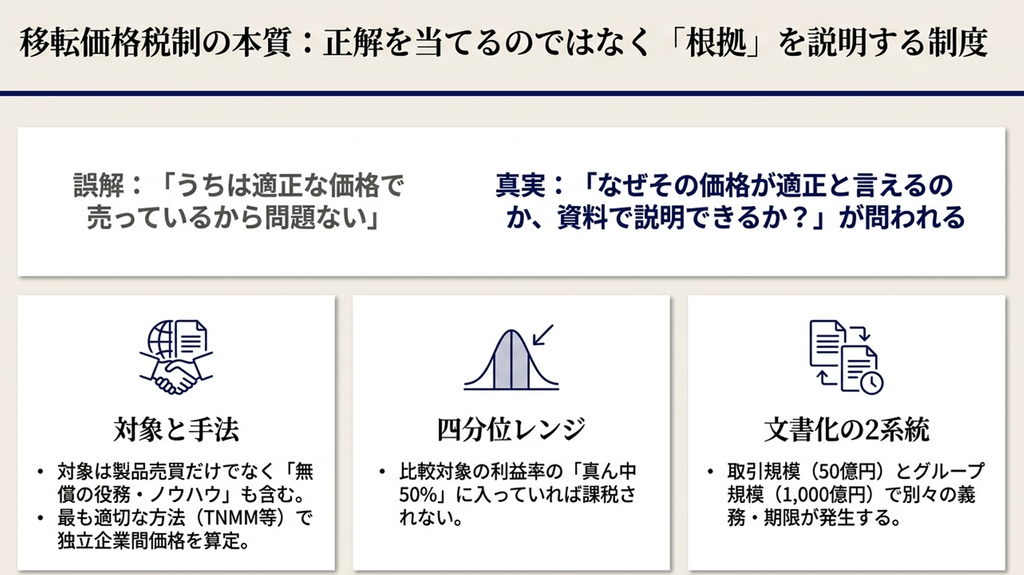
移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ
海外子会社との取引がある会社で、こんな会話が起こります。 「うちは適正な価格で売っているから移転価格は問題ない」 ところが税務調査で問われるのは、価格が適正かどうかではなく、「なぜその価格が適正だと言えるのか、資料で説明できますか」です。 ... -
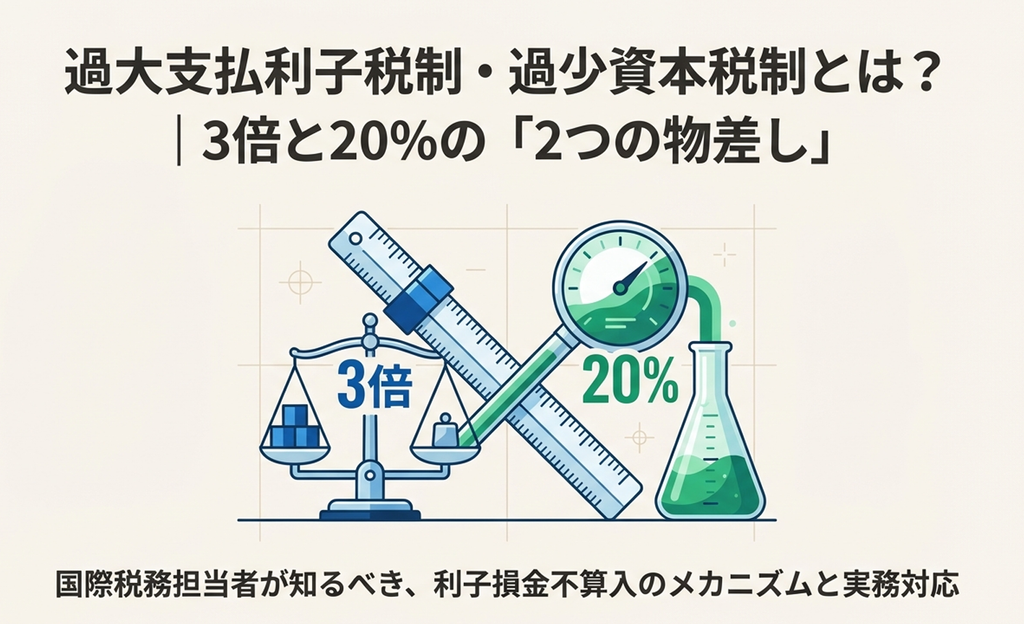
過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し
外資系の日本法人や、海外に親会社を持つグループ会社の決算で、こんな場面があります。 海外の親会社から運転資金を借りていて、その利子を毎期きちんと費用に計上している。ところが税務調査で「この利子の一部は損金になりません」と指摘される──。 こ... -
外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ
海外子会社の決算書を眺めていて、ふと不安になる瞬間があります。 「この子会社、税率の低い国にあるけれど、日本で何か申告が要るのだろうか」 配当は受け取っていない、子会社は現地でちゃんと事業をしている、それでも何か引っかかる──その引っかかり... -
国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
「来期から海外子会社の税務も見てほしい」と言われたものの、移転価格・CFC・グローバルミニマム課税と名前だけが並び、どこから手をつければよいかわからない。国際税務をこれから担当する経理スタッフ・会計事務所スタッフの多くが、最初にぶつかる壁が...
1