📓 学習ノート
 📘 部長ノート

海外子会社から配当を受け取った、あるいは海外支店で現地の法人税を払った。そのとき経理でよく出るのが「現地で税金を払ったんだから、日本の税金からその分引けますよね?」という質問です。
答えは「引けます。ただし器の大きさまで」です。
外国税額控除は、払った外国税を無条件に取り戻せる制度ではありません。そして海外子会社からの配当は、そもそもこの制度を使わない別の道で処理します。この2本の道を混ぜて考えると、必ずどこかで計算が合わなくなります。
この記事では、国際税務をこれから担当する経理スタッフ・会計事務所スタッフに向けて、二重課税の調整を実務の順番どおりに解説します。
読み終えると、
- 控除限度額という器をどう計算するかを説明できる
- 戻らない外国税がなぜ出るのか、それが3年でどう動くかがわかる
- 配当は控除ではなく益金不算入で処理する理由を数字で言える
という状態になります。
解説動画
スライド解説
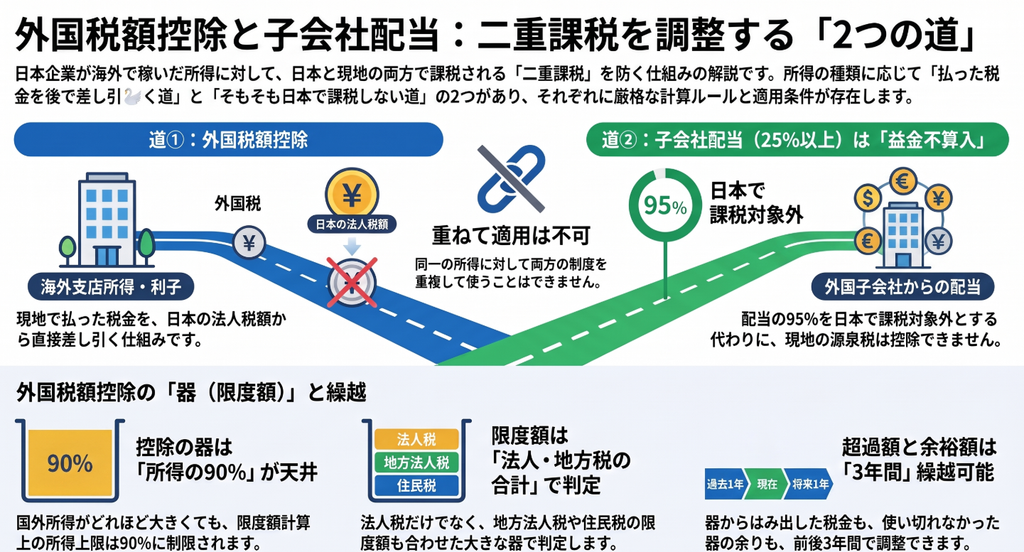
結論:二重課税の調整には道が2本あり、どちらを通るかは所得の種類で決まる
先に要点を3つ示します。
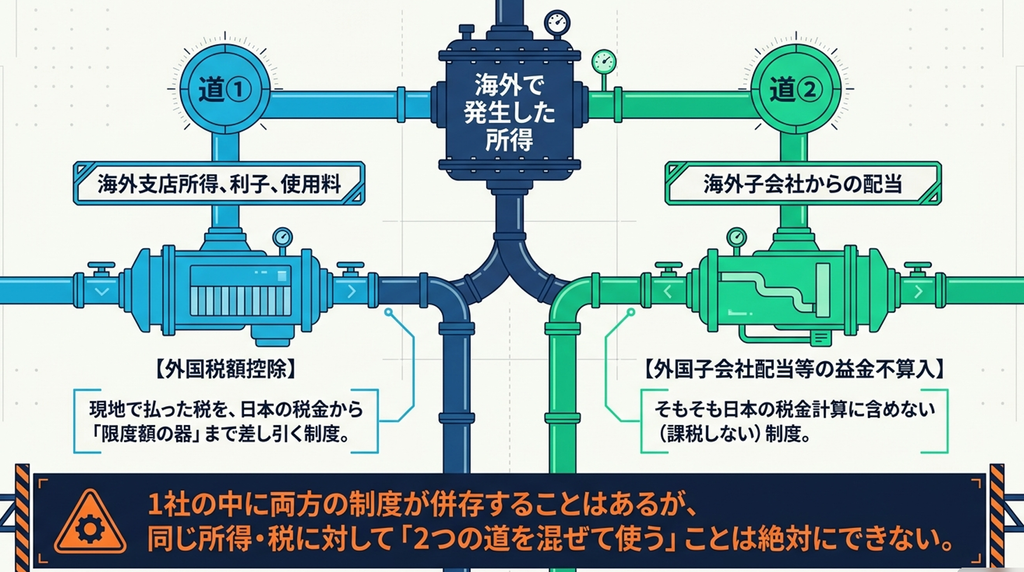
- 道①・外国税額控除
国外支店の所得や国外で源泉徴収された利子・使用料などは、現地で払った税を日本の法人税から差し引きます。ただし控除限度額=法人税額 × 調整国外所得金額 ÷ 所得金額という器の大きさまでです。 - 道②・外国子会社配当の益金不算入
持株割合が原則25%以上の外国子会社からの配当は、そもそも95%を日本で課税しません。その代わり、現地の源泉税は控除も損金算入もできません。 - 器の凸凹は3年で吸収する
器が余った年の余裕額も、器からはみ出した超過額も、いずれも前3年分を繰り越して使えます。
「払った税を引く制度」と「そもそも課税しない制度」。この2本を所得の種類で振り分けるところが出発点です。
なお、1社の中で両方の制度が同じ事業年度に併存すること自体は普通にあります(海外支店の所得は道①、子会社配当は道②)。重ねて使えないのは、同じ所得・同じ外国税についてです。
なぜ二重課税が起きるのか
日本の内国法人は、国内で稼いだ所得も国外で稼いだ所得も合わせた全世界所得に対して法人税を課されます。一方、所得が生じた国も自国で課税します。何も調整しなければ、同じ所得に日本と現地の両方で税がかかることになります。
そこで法人税法69条は、外国法人税を納付することとなる場合に、
控除限度額を限度としてその外国法人税の額を法人税額から控除する
と定めています(法人税法69条1項)。
国税庁の解説でも、
控除限度額は「各事業年度の所得に対する法人税の額 × 当該事業年度の国外所得金額/当該事業年度の所得金額」
と示されています(国税庁「外国税額の控除」解説)。
道①:外国税額控除──器の大きさで決まる
控除限度額という「器」
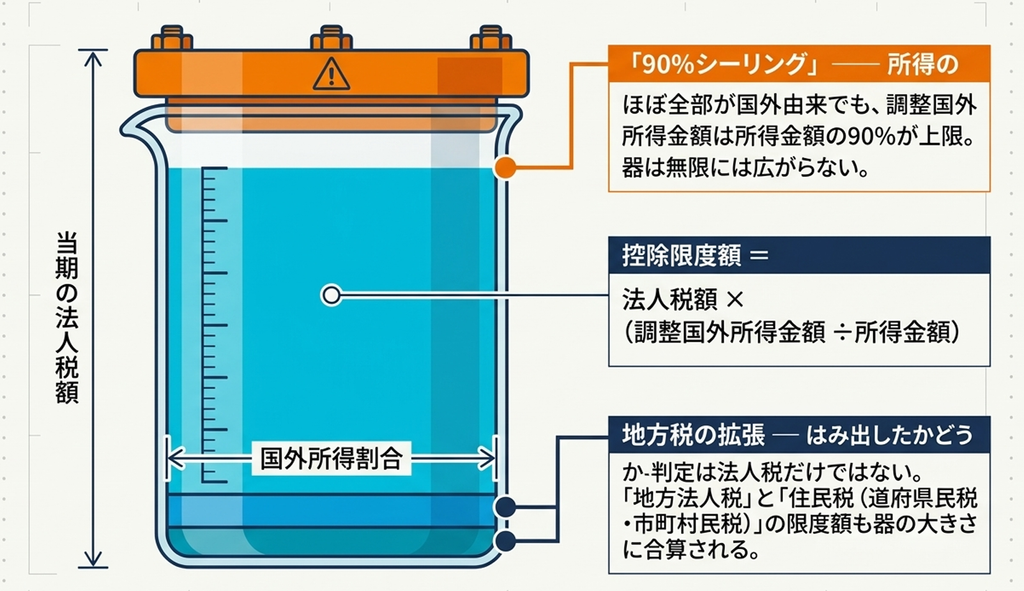
控除できる金額は、日本の法人税のうち国外所得に対応する部分までです。式にすると次のとおりです。
| 項目 | 内容 |
|---|---|
| 控除限度額 | 当期の法人税額 × 調整国外所得金額 ÷ 所得金額 |
| 法人税額 | 税額控除前の法人税額(附帯税を除く) |
| 所得金額 | 繰越欠損金の控除などをしないで計算した当期の所得の金額 |
| 調整国外所得金額 | 国外所得金額から外国法人税が課されない国外源泉所得を除いた金額。ただし所得金額の90%が上限 |
ここで初担当者がつまずきやすいのが最後の行です。
国外所得が大きい会社ほど器も大きくなりますが、無限には増えません。法人税法施行令142条3項は、調整国外所得金額が「当該事業年度の所得金額の百分の九十に相当する金額を超える場合には、当該百分の九十に相当する金額とする」と定めています(法人税法施行令142条3項)。
国税庁の改正解説でもこれを「国外所得金額の90%シーリング」と呼んでいます(国税庁「国外所得金額」の解説)。
つまり、
所得のほぼ全部が国外由来でも、器は法人税額の90%までしか広がりません。
海外事業の比重が高い会社では、この上限が効いてきます。
払った外国税が全部「控除対象」になるわけではない
もう一つの落とし穴が、外国税の側にも足切りがあることです。
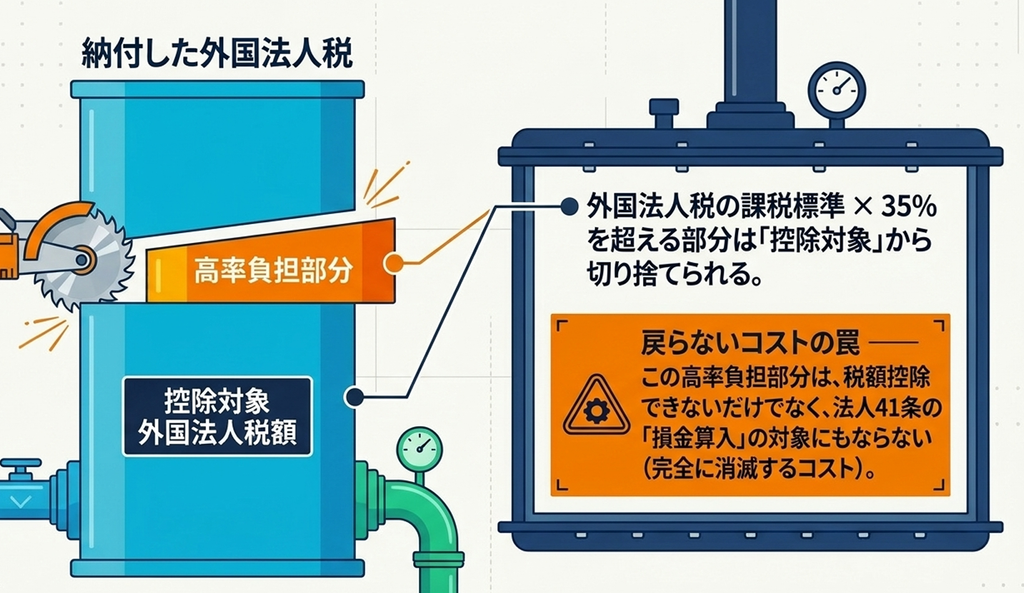
法人税法69条1項は、控除の対象となる外国法人税から「その所得に対する負担が高率な部分として政令で定める外国法人税の額」などを除いています。
その高率な部分とは、法人税法施行令142条の2第1項によれば、外国法人税の課税標準とされる金額に百分の三十五を乗じて計算した金額を超える部分の金額です(法人税法施行令142条の2第1項)。
判定は外国法人税ごとに、その税の課税標準に35%を掛けた金額を超える部分を切り落とす、という形で行います(利子等に係る源泉徴収型の外国法人税には別の基準が置かれています)。
この除外後の金額を「控除対象外国法人税額」と呼びます。
ここに、多くの解説が書いていない実務上のポイントがあります。
法人税法41条が損金不算入としているのは控除対象外国法人税の額です。したがって、控除対象から外れた高率負担部分は、41条の損金不算入の対象にもなりません。
「戻らない」といっても、税額から引けないだけで、損金として所得を減らす余地は残ります。限度超過で控除しきれなかった分(控除対象外国法人税)とは扱いが違うので、区別して覚えてください。
器は法人税だけではない
もう一点、初担当者が見落としやすい条文があります。
法人税法69条2項は、繰越しの判定にあたり、控除対象外国法人税の額が「当該事業年度の控除限度額、地方法人税法第十二条第一項に規定する地方法人税控除限度額及び地方税控除限度額として政令で定める金額の合計額」を超える場合、と定めています。
つまり、はみ出したかどうかを見る器は法人税・地方法人税・住民税の合計です。法人税の限度額だけで「超過した」と早合点すると、実際には収まっていた、ということが起こります。
地方法人税の控除限度額は、地方法人税法施行令3条1項により、その課税事業年度の地方法人税の額に「法人税法施行令第百四十二条第二項から第五項までの規定を適用して計算した同条第一項に規定する割合」を乗じて計算します。法人税と同じ「調整国外所得金額 ÷ 所得金額」を、地方法人税の額に掛けるという構造です。
道府県民税・市町村民税にもそれぞれ控除限度額があり、別表六(二)はこれらを並べて計算する様式になっています。
道府県民税・市町村民税の控除限度額は、地方法人税とは計算のしかたが違い、法人税の控除限度額を基礎に、法人税割の税率等を用いて計算します(複数の事務所等がある場合は従業者数による配分も関係します)。
実務上は、法人税の控除限度額に地方分が上乗せされて器が一回り大きくなると覚えておけば十分です。
実際の金額は別表六(二)・別表六(三)などで計算し、地方税の控除限度額について特例の計算をするときは別表六(三)付表一「地方税の控除限度額の計算の特例に関する明細書」を使います。使用する様式は年度ごとに変わることがあるので、その年度の国税庁の法人税各種別表のページで確認してください。
数値例:戻る税と戻らない税を分ける
次の会社で考えます(単位・数値は説明のための仮定です)。
| 項目 | 金額(百万円) |
|---|---|
| 所得金額(全世界) | 10,000 |
| 調整国外所得金額 | 4,000(所得金額の40%。90%上限内) |
| 当期の法人税額 | 2,500 |
| 納付することとなる外国法人税 | 1,400(うち高率負担部分 100) |
| 前3年から繰り越した控除余裕額 | 200 |
順に計算します。
| ステップ | 計算 | 結果 |
|---|---|---|
| ①法人税の控除限度額 | 2,500 × 4,000 ÷ 10,000 | 1,000 |
| ②地方法人税の控除限度額 | 地方法人税の額に①と同じ割合を乗じた金額 | 103 |
| ③道府県民税・市町村民税の控除限度額 | 法人税の控除限度額を基礎に、法人税割の税率等により計算(ここでは説明上、合計70と仮定) | 70 |
| ④当期の限度額の合計(器) | ① + ② + ③ | 1,173 |
| ⑤控除対象外国法人税額 | 1,400 − 高率負担部分 100 | 1,300 |
| ⑥はみ出した額 | 1,300 − 1,173 | 127 |
| ⑦繰越控除限度額(余裕額)の充当 | ⑥127 に 前3年の余裕額200 のうち127 を充てる | +127 |
| ⑧当期に控除できる合計 | 1,173 + 127 | 1,300 |
ここで注目してほしいのが④です。
法人税の限度額1,000だけを見ると300もはみ出しているように見えますが、地方分を合わせた器は1,173で、はみ出しは127にとどまります。法人税だけで判断すると、繰越しの金額を大きく間違えます。
そのうえで、前3年の余裕額200のうち127を充てたことで、控除対象外国法人税1,300は当期に全額控除できました。使わなかった余裕額73は、期限が来るまで翌期以降に繰り越します。
税額から引けないのは高率負担部分の100だけで、その100は前述のとおり損金算入の余地が残ります。
もし前3年の余裕額が0だったらどうなるかも見ておくと、繰越しの意味がはっきりします。その場合は当期控除が1,173にとどまり、はみ出した127は「控除限度超過額」として3年間繰り越されます。当期に税額から引けない外国税は、高率負担部分100と合わせて227です。うち127は、今後3年以内に器に余裕が出れば戻ってきますが、余裕が出なければそのまま消えます。
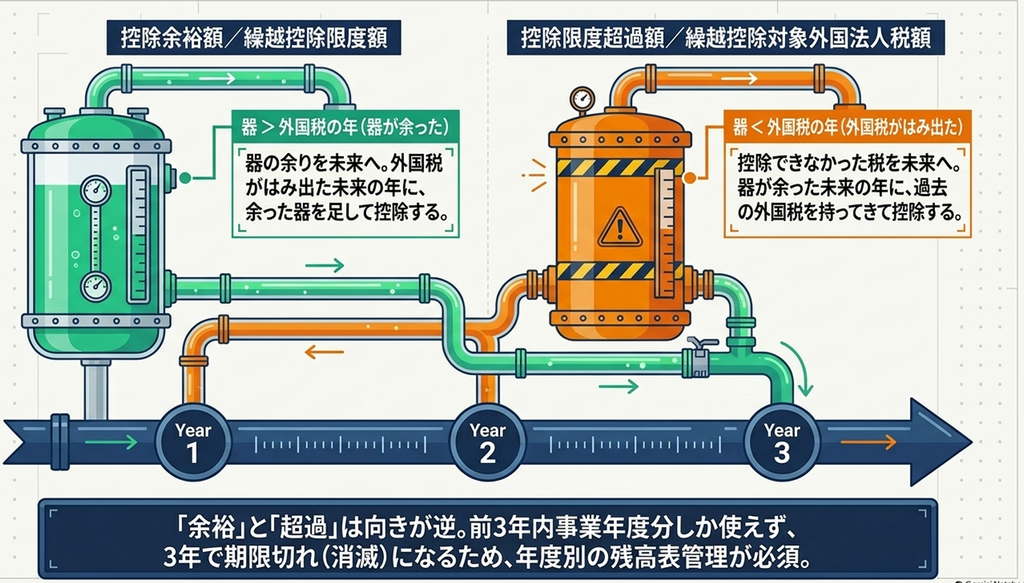
3年繰越──「余裕」と「超過」は向きが逆
繰り越すものが2種類あり、名前が似ているので混乱しがちです。法人税法69条2項・3項は、いずれも「前三年内事業年度」の分を繰り越すと定めています。
| 控除余裕額(繰越控除限度額) | 控除限度超過額(繰越控除対象外国法人税額) | |
|---|---|---|
| 生まれる年 | 器 > 外国税 の年(器が余った) | 器 < 外国税 の年(外国税がはみ出た) |
| 繰り越すもの | 器の余り | 控除できなかった外国税 |
| 使う年 | 外国税がはみ出た年に、余った器を足して控除する(69条2項) | 器が余った年に、過去の外国税を持ってきて控除する(69条3項) |
| 期間 | 前3年内事業年度分 | 前3年内事業年度分 |
覚え方は「器の余りを繰り越すのが余裕額、税の余りを繰り越すのが超過額」です。
器が余る年と外国税がはみ出る年が交互に来る会社ほど、この繰越管理の価値が高くなります。3年で期限切れになるので、年度別の残高表を必ず作ってください。
道②:外国子会社からの配当は「控除しない、課税しない」
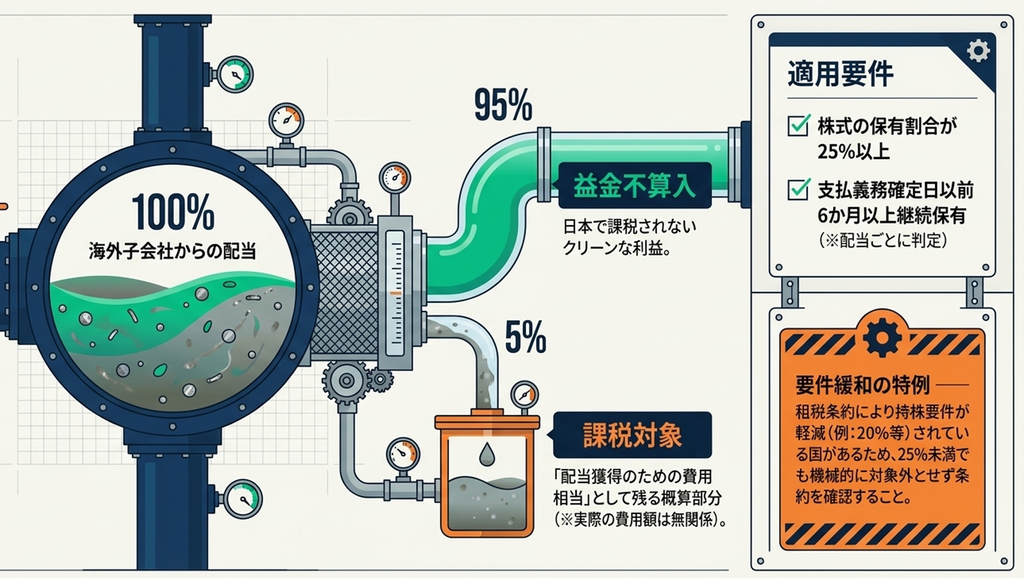
要件は持株25%以上・6か月以上
海外子会社からの配当は、外国税額控除ではなく外国子会社配当等の益金不算入で処理します。
法人税法23条の2第1項は、内国法人が保有する株式等が発行済株式等の総数等の「百分の二十五以上」であることその他政令で定める要件を備えている外国法人を「外国子会社」とし、その配当から費用相当額を控除した金額を益金に算入しないと定めています。
国税庁の解説によれば、要件は次の2つです(国税庁「第23条の2《外国子会社から受ける配当等の益金不算入》関係」解説)。
- 株式等の保有割合が25%以上であること(令22の4①)
- 「その状態」が剰余金の配当等の額の支払義務が確定する日以前6月以上継続していること(同項・継続保有要件)
判定は配当ごとに、その支払義務が確定する日の保有株式数で行います。同じ事業年度に同じ外国法人から2回配当を受ける場合も、それぞれの確定日で判定します(法人税基本通達3-3-2)。
益金不算入は95%──残る5%は「費用相当」
益金不算入とされるのは配当の全額ではありません。
国税庁の改正解説は「外国子会社から受ける剰余金の配当等の額から当該剰余金の配当等の額に係る費用の額に相当するものとして計算された当該剰余金の配当等の額の100分の5に相当する金額を控除した金額」と説明しています(国税庁「外国子会社から受ける配当等」の改正解説)。
要するに95%が益金不算入、5%は課税です。この5%は「配当を受け取るためにかかった費用の概算」という位置づけなので、実際の費用がいくらかは関係ありません。
なお、その配当が現地で子会社側の損金に算入されている場合(いわゆるハイブリッド配当)は、その損金算入部分は益金不算入の対象から除かれます。現地で損金、日本で益金不算入では、どこにも課税されない所得が生まれてしまうためです。
このとき配当の一部が課税されることになるので、外国法人税の扱いも按分になります。法人税基本通達16-3-36の2は、配当の額の一部について法23条の2第3項(ハイブリッド配当)の適用を受ける場合、控除対象外国法人税額の計算の基礎となる外国法人税の額は、その配当を課税標準として課される外国法人税の額に「損金の額に算入された金額 ÷ 支払われた剰余金の配当等の額」の割合を乗じて計算する等、合理的な方法により計算した額とする、としています(法人税基本通達16-3-36の2)。
課税される部分に対応する分だけが外国税額控除の対象になる、という整理です。
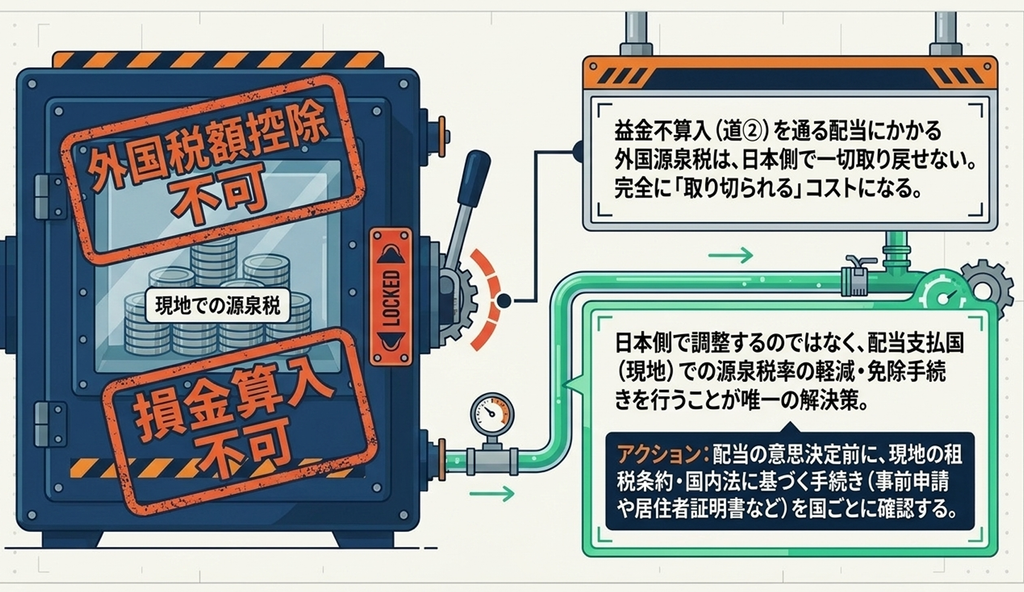
源泉税は控除も損金算入もできない
ここが配当ルートの最大の注意点です。益金不算入の適用を受ける配当にかかった外国源泉税は、次のどちらの方法でも取り戻せません。
- 外国税額控除は使えない
国税庁のQ&Aは「内国法人がその外国子会社から受ける配当等の額を課税標準として課される外国法人税については、外国税額控除制度の適用対象となる外国法人税から除くこととされました(法法69①、法令142の3⑦三)」としています(国税庁「外国子会社配当益金不算入制度に関するQ&A」)。 - 損金算入もできない
法人税法39条の2は、その外国源泉税等の額は「その内国法人の各事業年度の所得の金額の計算上、損金の額に算入しない」と定めています。
だから配当ルートでは、現地の源泉税は文字どおり取り切られます。ここを動かせる主なレバーが、租税条約や配当支払国の国内法による源泉税率の軽減・免除です。
注意したいのは、これが日本側ではなく配当支払国側の手続だという点です。
日本の「租税条約に関する届出書」は、非居住者・外国法人が日本から国内源泉所得の支払を受けるときに日本の源泉税を軽減・免除するための手続で、日本法人が海外子会社から配当を受け取る今回の場面とは向きが逆です。必要な様式、居住者証明書の要否、事前申請か還付申請か、その期限は国ごとに異なります。
配当の意思決定をする前に、その国の手続を確認してください。
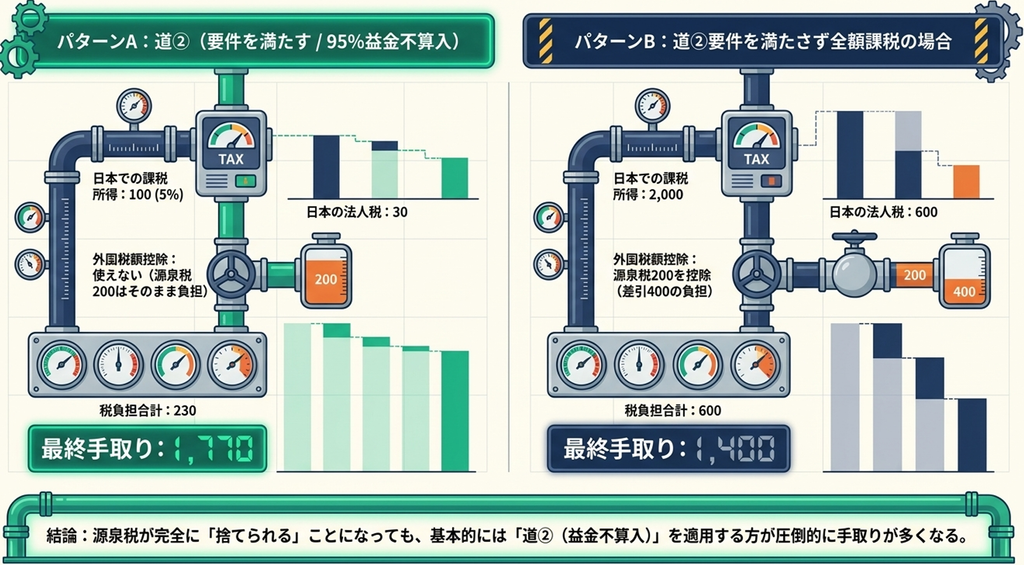
この前提では配当ルートが有利──数字で確かめる
「源泉税が戻らないなら損では」と感じるかもしれません。
実際に比べてみます。
配当2,000、現地源泉税率10%(=200)、日本の税率30%とし、益金不算入を使わない場合の源泉税は控除限度額の範囲内で全額控除できると仮定します。
| A:要件を満たす(95%益金不算入) | B:要件を満たさない(全額課税) | |
|---|---|---|
| 日本での課税所得 | 100(配当の5%) | 2,000(全額) |
| 日本の法人税 | 30 | 600 |
| 外国税額控除 | 使えない(源泉税200は控除も損金算入も不可) | 源泉税200を控除 → 差引 400 |
| 現地源泉税 | 200 | 200 |
| 税負担の合計 | 230 | 600 |
| 手取り | 1,770 | 1,400 |
この前提では、源泉税が取り切られてもなお要件を満たすほうが大きく有利です(有利・不利は日本と現地の税率や源泉税率によって変わるため、実際の数字で確かめてください)。
したがって実務の関心は「源泉税が戻らないこと」より、25%・6か月の要件を確実に満たしているか、そして現地で源泉税率を下げられているかに向けるのが有効です。
25%未満でも対象になることがある
持株割合が25%未満なら必ず対象外、というわけではありません。
法人税基本通達3-3-3は、判定対象の外国法人が「租税条約の二重課税排除条項(令第22条の4第7項に規定する『二重課税排除条項』)により……保有割合が軽減されている相手国の外国法人である場合」の取扱いを定めています(法人税基本通達3-3-3)。
つまり、条約で持株要件が引き下げられている国の子会社なら、25%未満でも益金不算入の対象になり得ます。
持株比率が20%前後の海外子会社があるなら、適用する租税条約の二重課税の除去に関する条項を必ず確認してください。25%という数字だけで機械的に対象外と判断してしまいやすい、見落としやすい論点です。
控除か損金算入か──選ぶのは「全部まとめて」
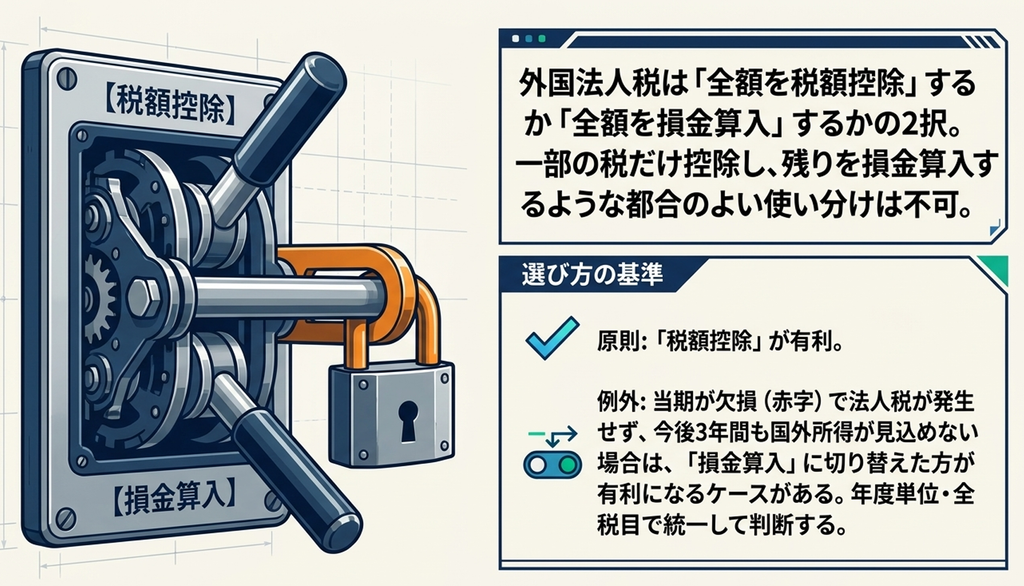
外国法人税は、税額控除ではなく損金算入を選ぶこともできます。
法人税法41条は、控除対象外国法人税の額につき69条の適用を受ける場合には、その控除対象外国法人税の額は「所得の金額の計算上、損金の額に算入しない」と定めています。裏返せば、控除を選べば損金算入はできず、損金算入を選べば控除はできません。
そして、この選択は外国税ごとにはできません。
法人税基本通達16-3-1は、その事業年度に納付する控除対象外国法人税額の一部につき69条の適用を受ける場合には、「法第41条第1項の規定により、当該控除対象外国法人税額の全部が損金の額に算入されない」としています(法人税基本通達16-3-1)。
つまり、一部でも控除を使えば、その年の控除対象外国法人税は全部が損金不算入になります。「限度額に収まる分は控除、はみ出した分は損金」という都合のよい使い分けはできない、ということです。
控除を選ぶのが原則有利ですが、当期が欠損で法人税額がほとんど出ず、今後3年も国外所得が見込めない、といった場合には損金算入のほうが有利になることもあります。繰越しの残高表と合わせて年度単位で判断してください。
実務の流れ──証憑が命
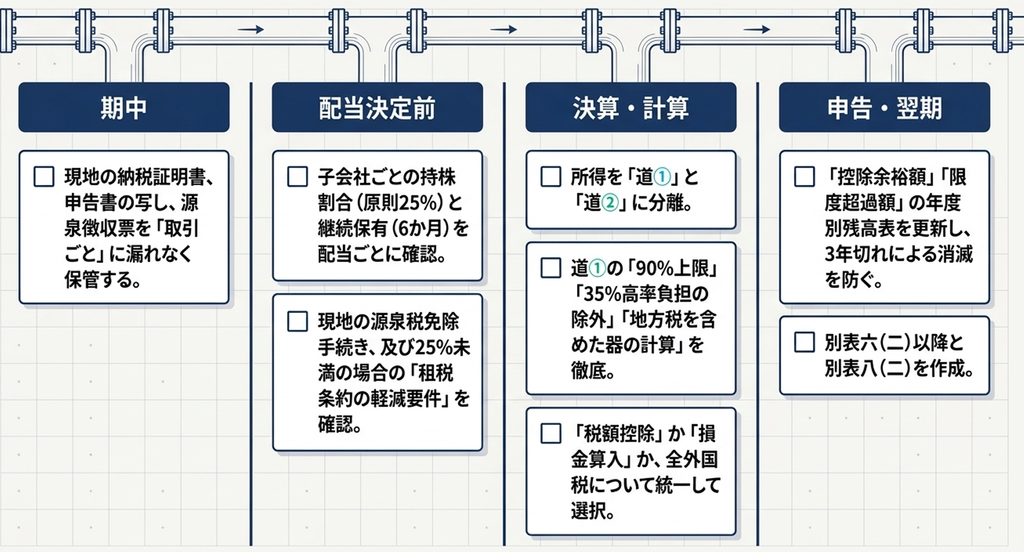
| 時期 | やること | ポイント |
|---|---|---|
| 期中 | 外国税の証憑を取引ごとに集める | 現地の納税証明書、申告書の写し、源泉徴収票など |
| 配当の前 | 配当支払国での源泉税軽減手続を確認する | 必要な様式・居住者証明書・提出時期は国ごとに異なる。事前手続が要る国もある |
| 決算 | 国外源泉所得を集計し、配当と切り分ける | 配当(道②)と、支店所得・利子・使用料など(道①)は別処理 |
| 決算 | 控除限度額と控除対象外国法人税を計算 | 90%上限と高率負担部分の除外を確認 |
| 申告 | 別表六(二)以降と別表八(二)を作成 | 様式は国税庁の法人税各種別表のページで確認 |
| 翌期以降 | 控除余裕額・控除限度超過額を3年分管理 | 期限切れで消える前に使えるよう年度別に残高を持つ |
証憑について、外国子会社配当の益金不算入の側には具体的な定めがあります。
法人税基本通達3-3-6は、外国源泉税等の額を課されたことを証する書類には
「申告書の写し又は現地の税務官署が発行する納税証明書等のほか、更正若しくは決定に係る通知書、賦課決定通知書、納税告知書、源泉徴収の外国源泉税等に係る源泉徴収票その他これらに準ずる書類又はこれらの書類の写し」
が含まれるとしています。
現地から送られてくる書類は、種類を問わずいったん全部保管するのが安全です。
いつの事業年度で控除するかについても目安があります。法人税基本通達16-3-5は、外国税額の控除は「外国法人税を納付することとなる日の属する事業年度」において適用があるとしつつ、内国法人が継続してその納付することが確定した外国法人税の額を費用として計上した日の属する事業年度で適用している場合には、その計算を認めるとしています(法人税基本通達16-3-5)。
「継続して」が条件なので、有利な年だけ処理を変えることはできません。
よくある誤解7つ
| よくある言い方 | 実際は |
|---|---|
| 「外国で払った税は全部日本で戻る」 | 戻るのは控除限度額まで。さらに外国税の側でも高率負担部分(課税標準の35%超)は控除対象から外れる |
| 「国外所得が多いほど器は大きくなる」 | 調整国外所得金額は所得金額の90%が上限。海外比率の高い会社ほどこの天井に当たる |
| 「配当の95%が非課税なら源泉税も戻る」 | 益金不算入を使うと源泉税は控除も損金算入もできない。負担を下げる主なレバーは、配当支払国での源泉税率の軽減(手続は国ごとに異なる) |
| 「持株25%未満の配当は必ず全額課税」 | 租税条約の二重課税排除条項で保有割合が軽減されている相手国なら、25%未満でも対象になり得る |
| 「控除しきれない分は損金に落とせばよい」 | 控除を選べば控除対象外国法人税は損金不算入。選択は全部まとめて。ただし控除対象から外れた高率負担部分は、41条の損金不算入の対象にもならない |
| 「限度額を超えたら諦めるしかない」 | 控除限度超過額は3年繰越。逆に器が余った年の余裕額も3年繰り越して、はみ出した年に充てられる |
| 「はみ出したかどうかは法人税の限度額で判定する」 | 法人税法69条2項の判定は法人税・地方法人税・住民税の限度額の合計。法人税だけで見ると超過額を過大に見積もる |
初担当者のチェックリスト
- 所得の切り分け
国外源泉所得(支店所得・利子・使用料・CFC合算分など)と、外国子会社配当を区分した。 - 配当の要件判定
外国子会社ごとに持株割合(原則25%以上)と、支払義務確定日以前6か月以上の継続保有を、配当ごとに確認した。 - 条約の確認
持株割合が25%前後・未満の子会社について、租税条約で保有割合が軽減されていないかを確認した。 - 証憑
現地の納税証明書・源泉徴収票などを取引ごとに集めた。 - 控除対象額
高率負担部分(課税標準の35%超)を除いて控除対象外国法人税額を計算した。 - 器
控除限度額を計算し、調整国外所得金額が所得金額の90%を超えていないかを確認した。あわせて地方法人税・住民税の控除限度額も算定した。 - 繰越
控除余裕額・控除限度超過額の年度別残高表を作り、3年で切れるものを把握した。 - 選択
当期は税額控除と損金算入のどちらを選ぶかを、全外国法人税について統一して決めた。
制度の現在地──令和8年度の状況
国税庁「令和8年度 法人税関係法令の改正の概要」を確認したかぎり、外国税額控除(法人税法69条)や外国子会社配当等の益金不算入(同23条の2)について、基本的な枠組みを変更する主要な改正は確認できませんでした。ここで説明した枠組みを前提に検討して問題ないと考えられますが、適用年度ごとに最新の改正情報を確認してください。
ただし、国際課税の分野ではグローバル・ミニマム課税への対応が改正項目に挙がっています。適用対象になるグループでは、外国税額控除とグローバル・ミニマム課税を別々の計算として並行して回す必要があります。混同しないよう、担当と資料を最初から分けておくのが安全です。
よくある質問(FAQ)
Q1. 控除限度額を超えた外国税は、その年に損金算入できますか?
できません。
税額控除を選んだ場合、控除対象外国法人税の額は控除しきれない部分も含めて損金不算入です(法人税法41条)。その超過分は控除限度超過額として3年間繰り越し、器に余裕が出た年に控除します。なお、そもそも控除対象外国法人税に当たらない高率負担部分は、41条の損金不算入の対象からも外れます。
Q2. 前期に器が余りました。今期はみ出した分に使えますか?
使えます。
前3年内事業年度の控除限度額のうち繰り越される部分(繰越控除限度額=控除余裕額)を限度として、超過部分を当期の法人税額から控除できます(法人税法69条2項)。
本文の数値例では、余裕額200のうち127を充てたことで、控除対象外国法人税1,300を当期に全額控除できました。なお、はみ出したかどうかは法人税・地方法人税・住民税の限度額の合計で判定します。年度別の残高管理ができていないと、この控除を取り逃がします。
Q3. 海外子会社からの配当に外国税額控除は使えますか?
益金不算入の適用を受ける配当については使えません。
その配当を課税標準として課される外国法人税は、外国税額控除の対象となる外国法人税から除かれます。さらに損金算入もできません(法人税法39条の2)。
一方、持株要件を満たさず全額課税される配当であれば、その源泉税は原則として外国税額控除の対象となり得ます。ただし、高率負担部分など控除対象から除かれる金額があること、控除できるのは控除限度額までであることには注意してください。
Q4. 持株比率が20%の海外子会社からの配当は全額課税ですか?
適用する租税条約次第です。
租税条約の二重課税排除条項によって保有割合が軽減されている相手国の外国法人であれば、25%未満でも益金不算入の対象になり得ます(法人税基本通達3-3-3)。まず条約の二重課税の除去に関する条項を確認してください。
Q5. 国外所得の割合が高いのに、限度額が思ったより小さいのはなぜですか?
調整国外所得金額に90%の上限があるためです(法人税法施行令142条3項)。
所得のほぼ全部が国外由来でも、器は法人税額の90%相当までしか広がりません。また、外国法人税が課されない国外源泉所得は調整国外所得金額から除かれるので、非課税所得の多い国の所得は器を広げてくれません。
まとめ
二重課税の調整には道が2本あります。
国外支店の所得や利子・使用料などは外国税額控除で戻し、外国子会社からの配当は95%益金不算入でそもそも課税しません。2つの制度は同じ所得・同じ外国税について重ねて適用するものではありませんが、1社の中で所得の種類が違えば、同一事業年度に両方が併存することはあります。
道①で押さえるべき数字は3つです。
器の式(法人税額 × 調整国外所得金額 ÷ 所得金額)、器の天井(所得金額の90%)、外国税側の足切り(課税標準の35%超は控除対象外)。そのうえで、はみ出したかどうかを見る器は法人税・地方法人税・住民税の合計であり、器の凸凹は余裕額・超過額の3年繰越で吸収します。
道②で押さえるべきは、25%・6か月を配当ごとに判定すること、源泉税は控除も損金算入もできないこと、そして租税条約で25%が下がっている国があることです。今回の数値例では、源泉税が取り切られてもなお要件を満たすほうが有利でした。まずは持株割合と保有期間、そして条約の確認から始めてください。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 「4本の線と1枚の傘」で9制度を1枚の絵に収め、ナビの7つの質問・判定カード・税率ものさしの読み方と、初担当者の1か月チェックリストまで - 外国子会社合算税制(CFC税制)とは?|租税負担割合と判定6ステップ
… 法定税率ではなく租税負担割合で判定する理由、20%と27%の2本のライン、経済活動基準4つ、受動的所得の部分合算、合算のタイミングまで - 過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し
… 借入の量を資本と比べる過少資本税制と、利子の量を利益と比べる過大支払利子税制。3倍・20%・2,000万円の判定と、両方が当たったときの調整、7年の繰越まで - 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ … 独立企業間価格の考え方と「最も適切な方法」、四分位レンジと調整点(原則は平均値)、ローカルファイル50億円・3億円とMF・CbCRの1,000億円、提示できないときの推定課税まで
- 非居住者への源泉徴収とは?|20.42%と租税条約の届出書の実務 … 国内源泉所得かどうかの判定、20.42%・15.315%という国内法の税率、租税条約の限度税率と支払前の届出、使用料と役務対価の線引き、債務者主義、納付期限とグロスアップまで
- グローバルミニマム課税とは?わかりやすく|15%と7.5億ユーロの判定 … 直前4年度のうち2年度で7.5億ユーロという対象判定、IIR・UTPR・QDMTTの3ルールと日本の適用開始時期、実効税率とSBIEを使った上乗せ税の計算式、CbCRセーフハーバーの3テスト、令和8年度改正のSbSセーフ・ハーバー、税額ゼロでも残る情報申告まで
- 税負担率が法定実効税率より低いのはなぜ?上場2,689社を独自分析
… 「税率」が定義で変わる話の実データ版。租税負担割合を考えるときの土台になります - 税率差異分析(タックスプルーフ)のやり方|上場2,186社の頻出項目データで解説
… 「法定実効税率と実際の負担がなぜズレるか」を国内側から見た記事。会計の利益と税務上の所得の違いをつかむのに
最終更新日:2026年9月9日