
EDINET– tag –
-

週刊トピックス|令和9年度税制改正要望・EDINETタクソノミ案など(2026年9月12日号)
財務省・金融庁・国税庁・中小企業庁など31の公的情報源をtaxjudgeが全件確認し、経理・会計事務所が見るべき重要情報だけを実務対応つきでまとめました。令和9年度税制改正要望、2027年版EDINETタクソノミ(案)、事業承継・M&Aの補助金16次公募(10月2日受付開始)ほか。 -
企業結合のKAM事例151社を分析|取得原価の配分(PPA)で監査人が見る視点【2026】
「企業結合(M&A)で計上したのれんや無形資産が、取得原価の配分(PPA)としてKAM(監査上の主要な検討事項)に選ばれたら、監査人はどこまで見に来るのか」 ――買収を実施した会社の経理・財務担当者にとって、他社の監査報告書に書かれた実例は、最... -
貸倒引当金のKAM事例141社を分析!監査人は何を見るのか【2026】
「貸倒引当金がKAM(監査上の主要な検討事項)に選ばれたら、監査人はどこまで見に来るのか」 ――経理部門や監査対応の担当者にとって、他社の監査報告書に書かれた実例は、最も確実な予習材料です。 本記事では、2025年7月〜2026年6月に提出された有価証券... -
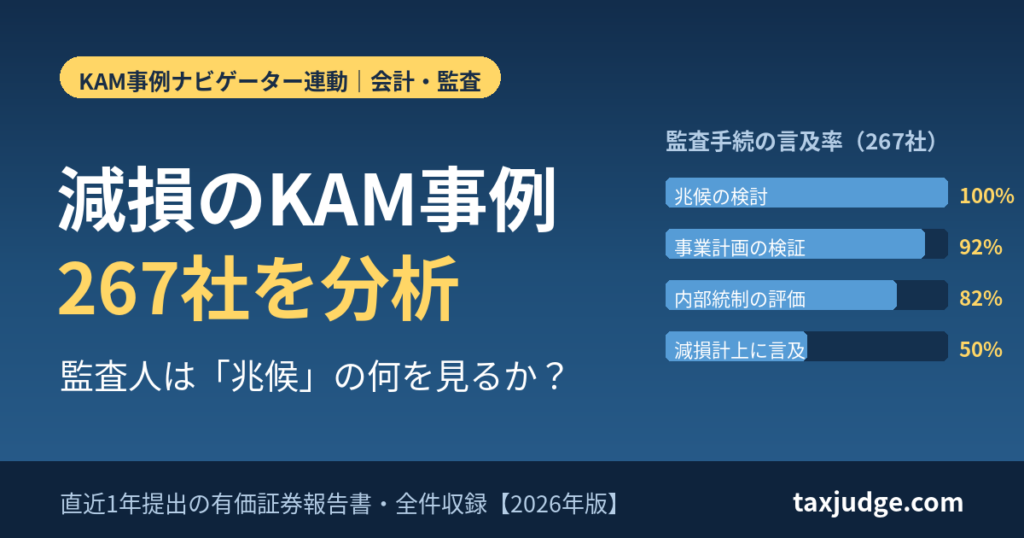
減損のKAM事例267社を分析|監査人は兆候の何を見るか?【2026】
自社の固定資産に減損の兆候が出そうなとき、監査報告書のKAM(監査上の主要な検討事項)には何が書かれ、監査人はどこまで踏み込んでくるのか。経理担当者が事前に知りたいのはこの「相場観」ではないでしょうか。 結論からいえば、減損のKAMで監査人が最...

1