執筆・確認:TaxJudge編集部|最終更新日:2026年9月30日|データ基準:「査察の概要」令和元〜7年度(作成方法)
外注費を税務調査で説明するには、請求書や契約書のほかに、何を残しておけばよいのでしょうか。手がかりになるのが、実際に刑事告発まで至った事案で外注費がどのように使われていたかです。
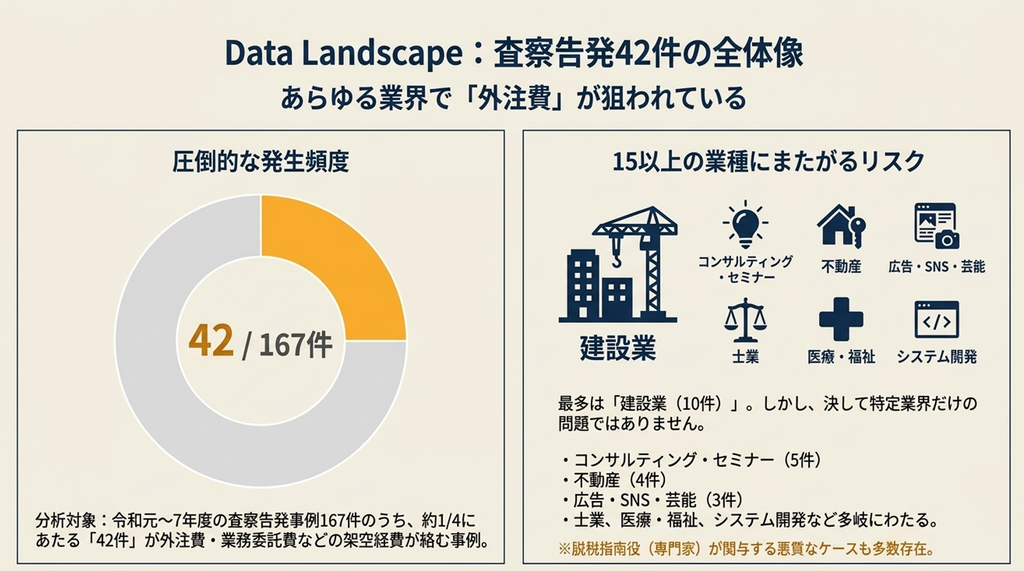
本記事では、国税庁と東京・大阪・名古屋・関東信越の各国税局が公表した「査察の概要」(令和元〜7年度)から、外注費・業務委託費などの架空経費が絡む公表事例42件を抜き出し、手口の型ごとに整理しました。そのうえで、自社の外注取引で確認しておきたいことと、確認に使える書類を表にまとめています。
※42件は当サイトの編集上の登録単位で、告発事例の紹介39件と判決の紹介3件の合計です(複数の資料に載った同じ事案は1件と数えています)。経費の名目には外注費以外のもの(施設利用料・修繕費・雑損失など)も含まれ、外注費・業務委託費・手数料・報酬などの名目が明記されたものは28件です。
この記事の結論
- 外注費などの架空経費は、令和元〜7年度のすべての年度の公表事例に登場し、収録事例167件のうち42件(約4分の1)を占めます。
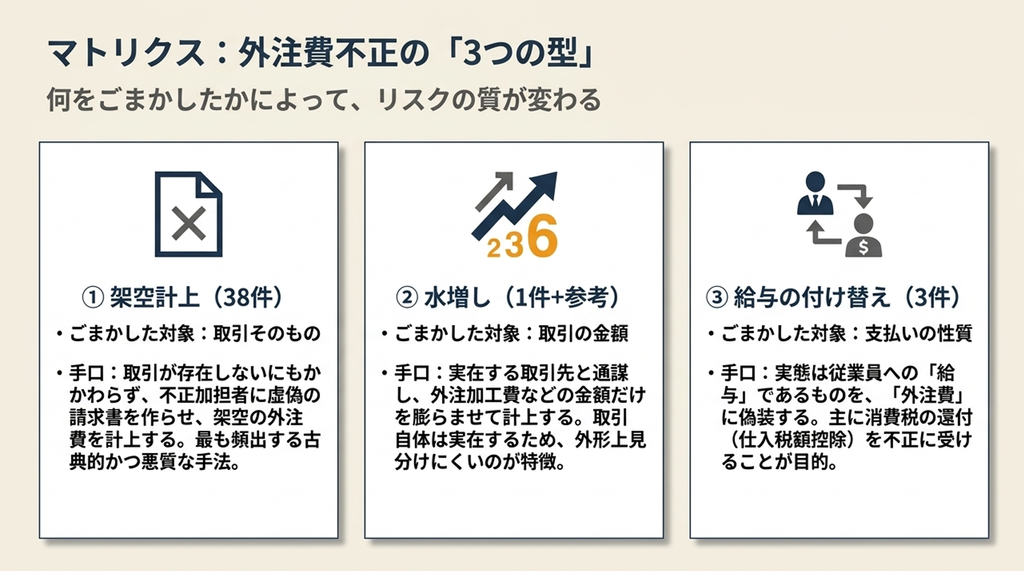
- 手口は「①取引そのものがない(架空計上)」「②実在する取引の金額を膨らませる(水増し)」「③給与を外注費に付け替える」の3つに分けられます。
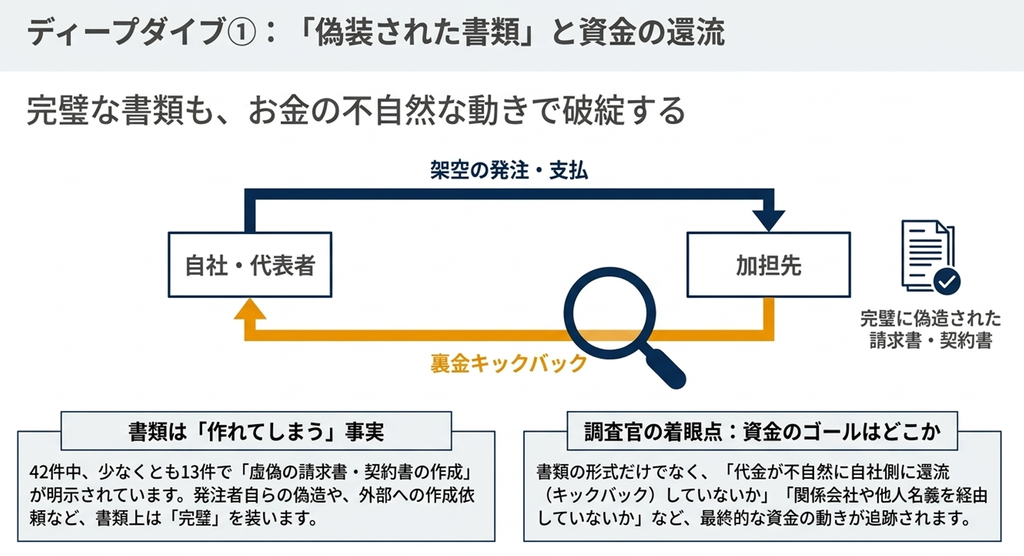
- 42件のうち少なくとも13件では、虚偽の請求書・領収証・契約書などの作成や作成依頼が原資料に明示されています。書類がそろっていることだけでは、取引の実在は示せません。
- 自社で確認したいのは「書類の存在」「取引の実在」「支払いとの整合」の3点です。
記事中の事例は、当サイトの査察告発リスクマップでも、業種・手口・年度から検索できます。各事例の末尾には、出典の「査察の概要」へのリンクを付けています。
動画解説
スライド解説
はじめに:「査察」と「税務調査」は別の手続き
最初に言葉を整理しておきます。
通常の税務調査は、申告内容を確認して誤りを正すための行政手続きです。誤りが見つかれば修正申告や更正が行われ、本税のほか、状況に応じて加算税や延滞税がかかることがあります。
近年の税務調査の動向はAI時代の精密税務調査(令和6事務年度の調査状況)で紹介しています。
一方、査察(国税査察官による犯則調査)は、偽りその他不正の行為で多額の税を免れた疑いのある事案や、故意に申告しないで税を免れた疑いのある事案について、裁判官の許可状による強制調査も行い、刑事責任を追及するための手続きです(国税通則法 第11章)。
査察の結果、悪質と判断されたものは国税局が検察庁に告発し、起訴されれば刑事裁判で判決が出ます。令和7年度の全国の告発は82件、告発分の脱税額は1件当たり約1億円でした(国税庁の統計上、脱税額には加算税額を含みます)。
つまり、本記事で扱う事例は、税務調査で指摘を受ける一般的な誤りよりも、ずっと悪質なものです。
ただ、査察で問題になった行為(取引の実態がない、金額が合わない、給与と外注の区分がおかしい)は、通常の税務調査で外注費を確認するときの着眼点と重なります。極端な事例から「どこを見られるか」を逆算するのが、本記事の狙いです。
公表事例に見る外注費の不正は3つの型
架空経費が絡む42件を、何をごまかしたかで分けると、次の3つの型になります。
1つの事例に複数の手口が含まれることもありますが、ここでは主な手口で1事例を1つの型に分類しています。
| 型 | 何をごまかしたか | 件数 | 代表的な事例 |
|---|---|---|---|
| ① 架空計上 | 取引そのものが存在しない | 38件 | 不正加担者に虚偽の請求書を作らせ、架空の業務委託費を計上(広告代理業、令和7年度) |
| ② 水増し | 実在する取引の金額 | 1件(ほかに参考事例2件) | 取引先と通謀し、外注加工費を水増し計上(建設業、令和3年度) |
| ③ 給与の付け替え | 支払いの性質(給与→外注費) | 3件 | 従業員の給与を外注加工費として処理し、消費税の還付を受けた(鉄骨加工業、令和6年度) |
① 架空計上:虚偽の請求書や契約書が用意されていた
最も多いのが、存在しない外注取引を計上する手口です。
目立つのは、取引の証拠となるはずの書類を、偽って用意していた事例です。42件のうち少なくとも13件では、虚偽の請求書・領収証・契約書などの作成や作成依頼が、原資料の本文または図に明示されています。内訳は次のとおりです。
- 不正加担者側への作成依頼や、加担者との共同作成などが明示されている:9件
- 納税者側による作成・偽造が明示されている:4件
主な事例は次のとおりです。
- 広告代理業(令和7年度):
美容系インフルエンサーの活動を通じて広告代理を行う会社が、不正加担者に内容虚偽の請求書を作成させ、取引事実のない業務委託費を計上。(国税庁 令和7年度) - 芸能事務所(令和6年度):
複数の不正加担先に架空の請求書や業務委託契約書を作成させ、架空の広告宣伝費・外注費を計上。(国税庁 令和6年度) - 弁護士法人(令和6年度):
債権回収業務を請け負う弁護士法人と関係会社が、不正加担先に虚偽の請求書等を作成させ、架空の業務委託費等を計上。(国税庁 令和6年度) - 電気設備工事業(令和元年度):
電気自動車の充電設備工事を請け負う会社が、不正加担先と通謀して虚偽の請求書を作成し、架空の外注加工費を計上。(東京国税局 令和元年度) - エアコン設置工事業(令和4年度):
代表者が、取引事実がないのに不正加担先に虚偽の領収証を作成させ、架空の外注費を計上。(東京国税局 令和4年度) - 工事請負・人材派遣業(令和5年度):
実在しない日雇労働者の手配師への手数料を外注費として架空計上したほか、支払っていない外注費等を申告期限の月に一括計上。(大阪国税局 令和5年度) - システム開発業(令和7年度):
多数の外国人の名義を使い、架空の外注費と給料手当を計上。(東京国税局 令和7年度)
請求書・領収証・契約書は、形式が整っていても、それだけでは「取引があった」ことの証明にはなりません。公表事例には、架空の外注先に代金を支払ったうえで資金を自社側に戻させていたものもあります。
振込の記録があることも、それだけでは取引の実在の証明にはならないということです。
② 水増し:実在する取引に上乗せする
取引自体は実在していて、金額だけを膨らませる手口です。
外注費の名目で水増しと明記された公表事例は1件と少ないものの、実在の取引先が関わるため、外形上は見分けにくい類型です。
- 建設業(令和3年度):
取引先と通謀し、外注加工費を水増し計上。(関東信越国税局 令和3年度)
外注費の名目ではありませんが、参考になる事例が2件あります。
1件目は、旅館業の法人が工事施工会社に過大な工事見積書を作らせ、水増しした課税仕入れで消費税の還付を不正に受けようとした事例です(判決紹介。東京国税局 令和7年度)。
2件目は、学校法人の理事長が、修繕工事の見積書・請求書を自ら偽造して学校法人から工事業者へ水増しした代金を支払わせ、差額を自身の管理口座に還流させた事例です(名古屋国税局 令和7年度)。これは理事長個人が得た利益を申告しなかった所得税の事例で、学校法人の外注費が否認された事例ではありません。ただ、発注する側の内部に不正があると、水増しされた請求書でも形式は整ってしまうことを示しています。
③ 給与の付け替え:消費税の「仕入税額控除」が狙われる
3つ目は、従業員に払った給与を外注費として処理する手口です。
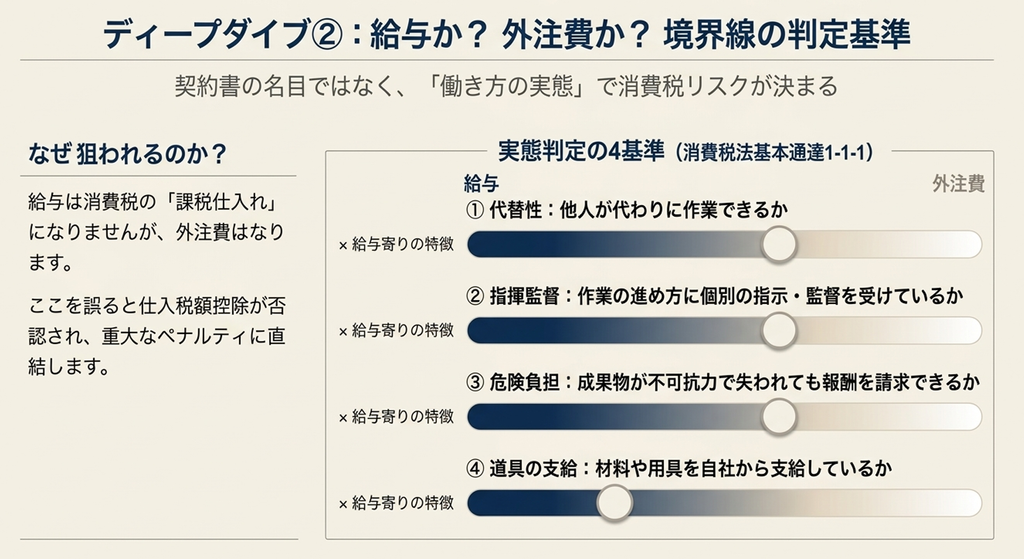
狙いは消費税にあります。給与は消費税の課税仕入れに当たりません。一方、国内で事業者から受ける外注役務の対価は、原則として課税仕入れに当たります。そのため、給与を外注費に見せかけると差し引ける消費税(仕入税額控除)が増え、納める消費税が減ったり還付が生じたりします。給与か外注費かで、消費税の取扱いが変わるということです。
課税仕入れの範囲は消費税法の早見表で引けます。
- 鉄骨加工業(令和6年度):
従業員の給与を外注加工費として経理処理し、控除対象仕入税額を過大にして、消費税の還付を受け、又は消費税を免れた。(関東信越国税局 令和6年度) - 一般貨物運送業(令和3年度):
従業員給与の一部を外注費に仮装し、実在する複数の運送業者の名称を無断で使った架空の請求書を作るなどして、消費税の不正還付を受けた。(大阪国税局 令和3年度) - 人材派遣業(令和6年度):
同一人物が実質経営する2社が脱税指南者と共謀し、従業員の給料手当を仕入高に仮装したほか、売上除外や架空経費の計上も行った。(国税庁 令和6年度)
給与か外注費(請負)かは、契約書の名目ではなく実態で判断されます。国税庁の消費税法基本通達1-1-1では、判断が難しい場合の目安として、
①他人が代わりに作業できるか(代替性)
②作業の進め方について個々に指揮監督を受けるか
③完成前の成果物が不可抗力で失われても報酬を請求できるか(危険負担)
④材料や用具を支給されているか
といった点を総合的に見るとしています。
公表事例は意図的な仮装ですが、同じ論点は通常の税務調査でも確認されます。「元従業員に同じ仕事を外注として頼んでいる」「勤怠を管理し、道具も会社が支給している」といった取引は、実態を説明できるよう整理しておくことが大切です。
補足:指南・専門家が関与した事例と海外が絡む事例
42件のうち7件は、脱税指南者や税理士などの専門家が関与した事例です(うち1件は税理士自身の脱税)。
指南者が架空経費の計上先や仕組みを用意した例としては、「節税」とうたって納税者を広く勧誘した脱税請負人(国税庁 令和5年度)、顧問先に架空外注費の計上先を用意して手数料を得ていた税理士(国税庁 令和6年度)、法人に休業法人への架空外注加工費を計上させた脱税請負人(大阪国税局 令和元年度)などがあります。
令和7年度には、複数の納税者に架空経費のスキームを利用させた指南グループの首謀者に懲役6年の実刑判決が出ており、同年度中の判決のうち査察事件単独では最も重いものでした(国税庁 令和7年度)。指南した側だけでなく、利用した納税者も告発されている点に注意が必要です。
海外が絡む事例は、手口と資金の使い道で分けて見る必要があります。海外法人・海外口座を手口に使った事例は5件で、海外法人への架空の支払手数料・報酬を計上し、資金を海外の口座経由で還流させるなどしていました。このうち少なくとも3件は、租税条約に基づく外国の税務当局との情報交換を活用して解明されたと公表されています(国税庁 令和3年度、国税庁 令和元年度、大阪国税局 令和4年度)。
このほか、国内で架空経費を計上して得た資金を、海外での生活費やギャンブルに使ったり、国外に送金して蓄財したりした事例もあります。
業種別に見ると:建設業が最多、ただし業種は幅広い
42件を業種別に数えると、次のとおりです。
建設・工事が10件で最も多いものの、コンサル・セミナー、不動産、広告・芸能、士業、医療・福祉など、業種は15に分かれています。外注や業務委託を使う業種であれば、どこでも起こり得る手口だといえます。
| 業種 | 件数 | 公表事例の例 |
|---|---|---|
| 建設・工事 | 10件 | 充電設備工事、エアコン設置、解体工事、工場内設備工事、電気工事 |
| コンサル・セミナー | 5件 | 脱税請負人、情報商材のプロデュース、国際的スキームの考案 |
| 不動産 | 4件 | 投資用不動産の販売、宅地建物取引業、グループ間の架空修繕費 |
| 広告・SNS・芸能 | 3件 | インフルエンサー広告代理、芸能事務所、ネット広告 |
| 製造 | 3件 | プロセッサ開発、鉄骨加工 |
| 士業 | 3件 | 弁護士法人、税理士による脱税請負 |
| 医療・福祉 | 3件 | クリニック、グループホーム、臨床検査受託 |
| その他 | 11件 | 人材派遣、運送、IT、教育、卸売、小売、太陽光発電 など |
自社で確認したいこと:事例を確認項目に置き換える
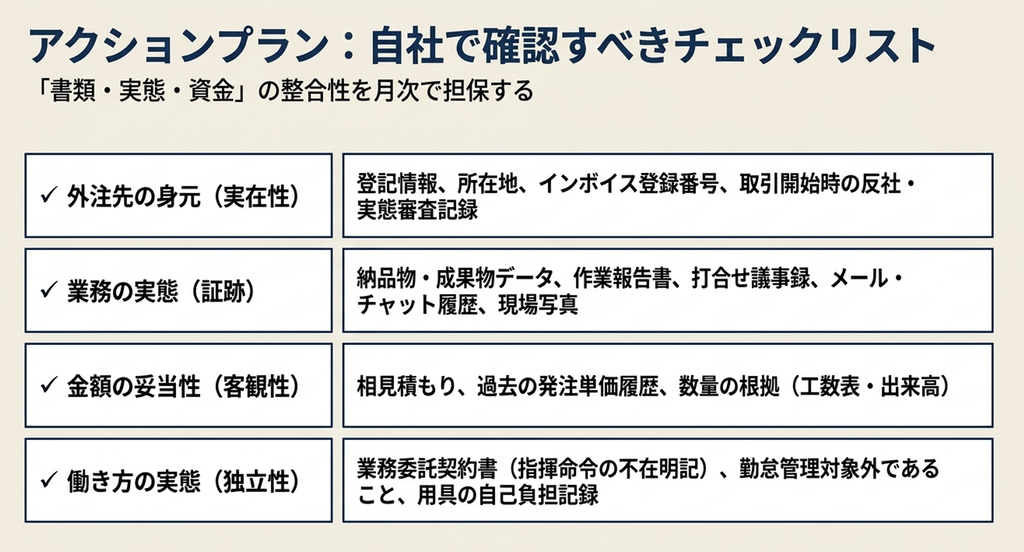
公表事例で問題になった行為を、自社で確認する事項と、確認に使える資料に置き換えると次のようになります。すべてをそろえる必要はありませんが、「第三者に取引の実在を説明できるか」という視点で見直すと、不足している記録が見えてきます。
| 公表事例で問題になった行為 | 自社で確認する事項 | 確認に使える資料の例 |
|---|---|---|
| 虚偽の請求書・契約書を用意した(加担者に作らせたものを含む) | 外注先が実在し、実際に業務を行う体制があるか | 外注先の登記・所在地・連絡先、インボイス登録番号、取引開始時の審査記録 |
| 取引事実のない業務委託費を計上した | 業務の成果物・作業の実態を示す記録があるか | 納品物・成果物、作業報告書、打合せ記録、メール・チャットのやり取り、現場写真 |
| 代金を支払い、差額を還流させた | 支払額・支払先が契約と一致し、不自然な資金の出入りがないか | 振込記録(相手先名義の口座か)、見積書・発注書・検収書と請求額の突合 |
| 取引先と通謀して金額を水増しした | 単価・数量が相場や他の発注と比べて妥当か | 相見積、過去の発注単価、数量の根拠(工数表・出来高) |
| 従業員の給与を外注費に付け替えた | 外注先が従業員と同じ働き方をしていないか | 業務委託契約の内容、勤怠・指揮命令の有無、材料・用具の負担関係 |
| 休業法人・関係法人・他人名義を外注先にした | 外注先と自社・役員との関係を把握しているか | 関係会社・関係者の一覧、外注先の代表者・所在地の確認記録 |
| 海外法人への架空の手数料を計上した | 海外の相手先の実在と、役務提供の内容を説明できるか | 海外法人の登記情報、役務提供の成果物・報告書、送金先口座の名義 |
| 「節税」として架空経費のスキームを勧められ、利用した | 勧誘された仕組みを、顧問税理士などに確認したか | 提案資料、契約前の専門家への相談記録 |
メールやクラウドサービスで受け取った請求書などの電子データには、電子帳簿保存法の電子取引の保存ルールも関係します。電子帳簿保存法 一問一答(電子取引関係)の早見表もあわせて確認してください。
「請求書があるから大丈夫」ではない理由
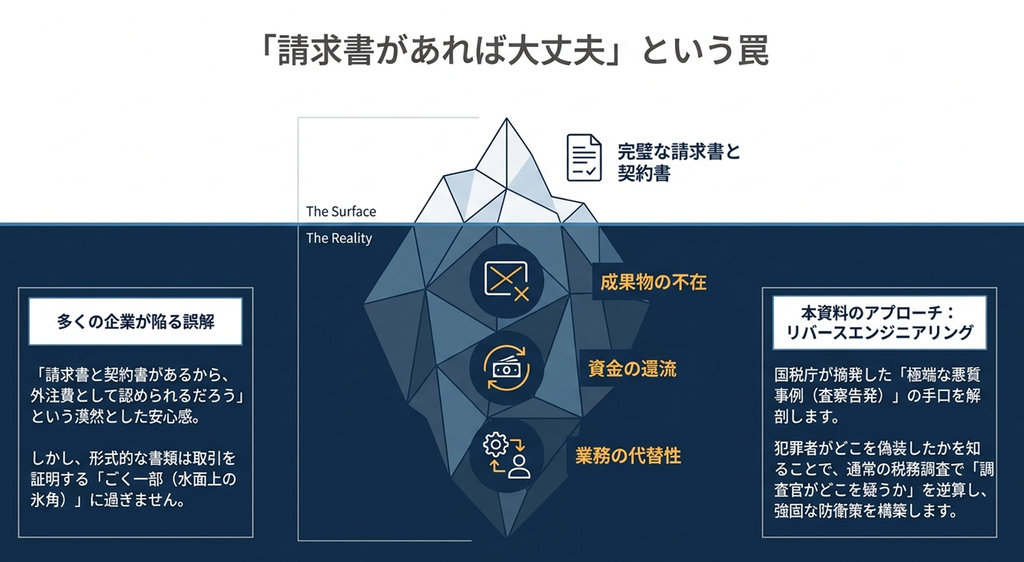
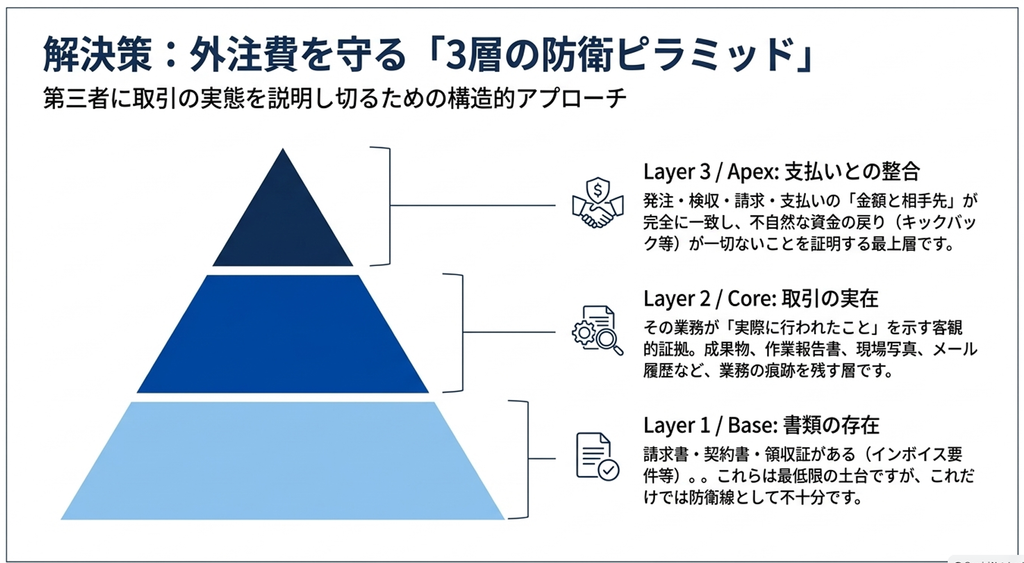
外注費の説明を考えるときは、次の3つの層に分けると整理しやすくなります。
- 書類の存在:
請求書・契約書・領収証がある。消費税の仕入税額控除を受けるには、原則として、一定の事項を記載した帳簿と請求書等(インボイス)の保存が必要です(一定の取引は帳簿のみの保存で認められます)。記載事項などの詳細はタックスアンサー No.6496やインボイス制度Q&Aの早見表で確認できます。 - 取引の実在:
その業務が実際に行われたことを、成果物や作業の記録で示せる。 - 支払いとの整合:
発注・検収・請求・支払いの金額と相手先が一致し、不自然な資金の戻りがない。
公表事例には、1つ目の書類を偽って用意し、形式を整えていたものがあります。書類があることに加えて、2つ目と3つ目まで説明できることが大切です。日ごろから成果物と支払いの記録を、請求書と一緒に残しておくことが、外注費を説明できる状態にするいちばんの近道です。
社内で外注費などの不正の兆候を月次で確認する視点は、経理部が月次で拾える不正の兆候12で紹介しています。
問題が見つかったら:早めの修正と専門家への相談を
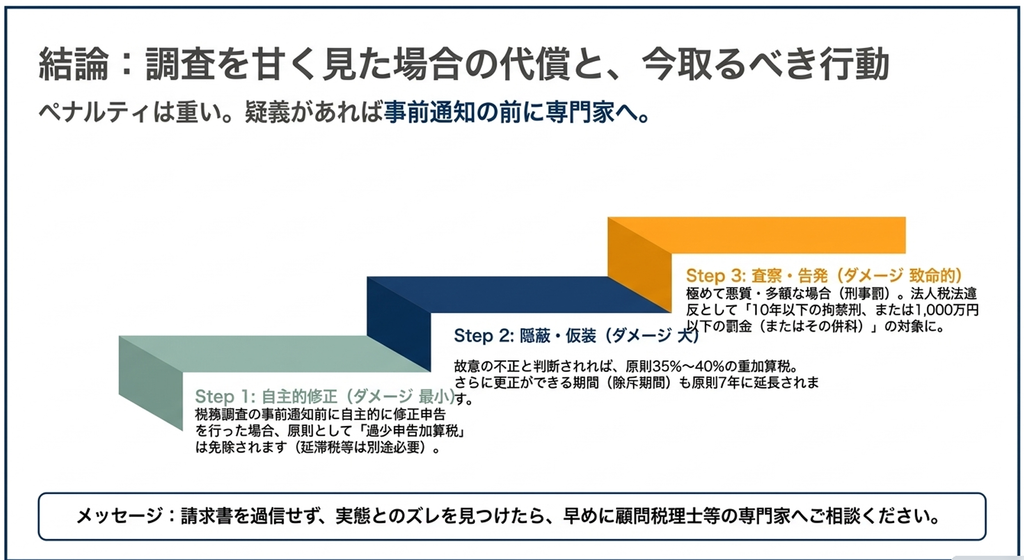
見直しの結果、説明できない外注費が見つかった場合は、早めに顧問税理士に相談してください。
税務調査の事前通知を受ける前に、更正を予知せず自主的に修正申告をした場合、原則として過少申告加算税は課されません(事前通知の後、更正を予知する前に修正申告をした場合は、軽減された割合で課されます)。延滞税は、これとは別に納付が必要となる場合があります。
一方、事実を隠したり仮装したりして過少に申告していたと判断されると、過少申告加算税に代えて、原則として35%(無申告加算税に代わる場合は40%)の重加算税が課されます。また、偽りその他不正の行為で税を免れた場合、更正等ができる期間は原則として7年となります。
さらに悪質・多額な場合は、査察の対象となり、刑事罰が科されることがあります。法人税法では、10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科とされ、免れた税額が1,000万円を超える場合には、情状により罰金をその税額以下まで引き上げられることがあります。拘禁刑は2025年6月1日施行の改正刑法によるもので、施行日より前の行為には旧法の懲役が適用される場合があります。
加算税の目安は加算税・延滞税等の税務ペナルティ 計算ツールで試算できます。加算税と延滞税の違いや税率は加算税・延滞税・加算金・延滞金の違いと税率一覧にまとめています。
ダッシュボードで関連事例を調べる
本記事で取り上げた事例の原文は、査察告発リスクマップからもたどれます。次の使い方がおすすめです。
- リスクマップタブで「全期間」を選び、自社の業種の行と「架空経費」の列が交わるマスを押す。
- 事例データベースで手口「架空経費(外注費・業務委託費)」を選び、キーワードに「外注」「業務委託」などを入れて絞り込む。
- セルフチェックで「外注先・業務委託先への支払いのうち、実態を示す記録をそろえていないものがある」を選び、確認に役立つ関連事例を読む。
よくある質問
Q. 請求書と契約書がそろっていれば、外注費は認められますか?
書類は大切ですが、それだけでは十分とはいえません。
公表事例の42件のうち少なくとも13件では、虚偽の請求書・領収証・契約書などの作成や作成依頼が原資料に明示されています。本人が偽造した事例と、加担者に作成を依頼した事例の両方があります。なお、契約書はすべての外注取引で法令上作成が義務づけられているわけではありません。
どのような書類であっても、業務が実際に行われたことを示す成果物や作業記録、支払いの記録をあわせて残しておくことが大切です。
Q. 個人に外注する場合、ほかに注意することはありますか?
働き方の実態が従業員と変わらない場合は、給与とされる可能性があります(本記事の型③)。
また、原稿料やデザイン料など、個人への報酬の中には源泉徴収が必要なものがあります。要否は源泉徴収 要否判定(外注・個人事業主)で確認できます。源泉徴収の対象となる報酬・料金の範囲は報酬・料金等の源泉徴収事務(令和8年度)で解説しています。
Q. どのような場合に査察の対象になるのですか?
国税当局は、査察を悪質な脱税者の刑事責任を追及するための制度と位置づけています。
令和7年度に全国で告発された82件の脱税額は、告発分で1件当たり約1億円でした(脱税額には加算税額を含みます)。単なる計算誤りや解釈の違いが直ちに査察の対象になるわけではありませんが、取引を仮装・隠蔽していれば、通常の税務調査でも重加算税の対象となり得ます。
Q. 外注費の問題は、法人税だけの話ですか?
いいえ。42件のうち16件は消費税も対象になっていました。
架空の外注費を課税仕入れとして偽って計上すると、不正な仕入税額控除につながることがあります。対象となる税目は、事案によって異なります。給与の付け替え(型③)は、とくに消費税が狙われる手口です。
本記事の作成方法と出典
- 元データ:国税庁、東京国税局、大阪国税局、名古屋国税局、関東信越国税局の「査察の概要」(令和元〜7年度)。当サイトの査察告発リスクマップに収録した167件(編集上の登録単位。複数の資料に載った同一事案は1件に統合)から、手口「架空経費(外注費・業務委託費)」に該当する42件(告発事例の紹介39件、判決の紹介3件)を抽出しました。うち外注費・業務委託費・手数料・報酬などの名目が明記されたものは28件です。
- 分類:型①〜③と業種は、公表資料の記述をもとに編集部が分類したものです(1事例1分類)。虚偽書類の件数と内訳は、原資料の本文・図で作成や作成依頼が明示されているものを数えています(ダッシュボードの関連タグ15件のうち、書類作成の記述を確認できない2件は除外)。公表資料に載っているのは抜粋事例で、告発事案の全件ではありません。
- 法令等:国税通則法(犯則調査、加算税、更正の期間制限)、法人税法(罰則)、消費税法・消費税法基本通達1-1-1(課税仕入れ、個人事業者と給与所得者の区分)。
- データ基準日:2026年9月30日。「査察の概要」は毎年6月に公表され、ダッシュボードはその後に更新します。
本記事は公表資料をもとに一般的な情報を整理したものです。個別の取引の税務上の取扱いについては、税理士・公認会計士等の専門家にご相談ください。
あわせて使うツール
- 査察告発リスクマップ(査察の概要・公表事例データベース)
- 源泉徴収 要否判定(外注・個人事業主)
- 加算税・延滞税等の税務ペナルティ 計算ツール
- 公表裁決・判例 統合検索
- 会計不正・内部統制(調査報告書・内部統制報告書のナビ)