執筆・確認:TaxJudge編集部|最終更新日:2026年10月1日|データ基準:「査察の概要」令和元〜7年度(作成方法)
設備投資や輸出で消費税が還付になるとき、税務署はどこを確認し、会社は何を準備しておけばよいのでしょうか。手がかりになるのが、還付を不正に受けた(または受けようとした)として刑事告発された事案です。
本記事では、国税庁と東京・大阪・名古屋・関東信越の各国税局が公表した「査察の概要」(令和元〜7年度)から、消費税の不正還付が絡む公表事例33件を抜き出し、手口の型ごとに整理しました。そのうえで、還付申告の前に確認しておきたい取引と書類を表にまとめています。
※33件は当サイトの編集上の登録単位で、告発事例の紹介29件と判決の紹介4件の合計です(複数の資料に載った同じ事案は1件と数えています)。未遂の記述を含む事例も含みます。
この記事の結論
- 国税庁の統計では、消費税の不正受還付事案の告発は令和元〜7年度で毎年9〜17件、7年間の合計で90件です。
- 公表事例33件の手口は「①仕入税額控除の過大計上」「②輸出免税の仮装」「③免税店の悪用」「④課税売上割合の操作」「⑤売上除外による中間納付の還付」の5つに分けられます(具体的な手口が公表されていない1件は分類保留)。
- 33件のうち少なくとも18件は、未遂の記述を含む公表事例です。消費税法は不正還付の未遂も処罰の対象にしており、還付金を受け取る前でも告発されています。
- 正当な還付申告でも、還付の理由(設備投資・輸出など)と、それを裏付ける契約・支払・輸出の記録を説明できるようにしておくことが大切です。
記事中の事例は、当サイトの査察告発リスクマップでも、業種・手口・年度から検索できます。各事例の末尾には、出典の「査察の概要」へのリンクを付けています。
はじめに:消費税が「還付」になる仕組み
課税事業者が一般課税(原則課税)で計算する場合、消費税の納付税額は、売上げに係る消費税額から仕入れ等に係る消費税額を差し引いて求めます(仕入税額控除)。差し引く額のほうが大きいと、差額が還付されます(控除不足還付)。還付になりやすいのは、次のような場合です(消費税の基本的な仕組みは消費税法の早見表で引けます)。
- 多額の設備投資をした:
建物や機械の購入で、その期の仕入れに係る消費税額が大きくなる。 - 輸出が多い:
輸出取引は消費税が免除される(輸出免税)一方で、国内での仕入れに係る消費税額は控除できる。 - 中間納付をしたが、確定した税額が少なかった:
納め過ぎた中間納付税額が還付される(中間納付還付)。これは上の2つとは別の仕組みです。
なお、簡易課税制度や2割特例で計算している場合は、仕入れに係る消費税額を実額で差し引かないため、設備投資が多いことを理由とする還付は通常生じません(タックスアンサー No.6505 簡易課税制度)。
いずれも正当な仕組みですが、仕入れや輸出を偽れば、納めていない税金を国から受け取ることになります。国税庁は「査察の概要」の中で、仕入税額控除制度や輸出免税制度を悪用した不正受還付事案を「いわば国庫金の詐取」ともいえる悪質性の高い事案と位置づけ、積極的に取り組むとしています(国税庁 令和4年度)。
なお、本記事で取り上げる「査察」は、悪質な脱税等について刑事責任を追及するための調査であり、通常の還付審査や税務調査とは異なります。
通常の還付申告では、確認が必要な場合に、税務署が還付金の支払をいったん保留し、必要書類の提出を依頼したり、実地調査を行ったりします。以下の事例は、税務署が通常の還付申告で必ず同じ項目を確認することを示すものではありません。
本記事では、査察事例で問題となった取引から、正当な還付申告でも確認しておきたい事項を編集部が整理しています。通常の税務調査の最近の動向は、AI時代の精密税務調査(令和6事務年度の調査状況)で紹介しています。
統計で見る:不正受還付の告発は毎年9〜17件
国税庁が公表している、消費税不正受還付事案の告発件数と不正受還付額は次のとおりです。7年間の合計は90件、不正受還付額は33億1,900万円です。
| 年度 | 告発件数 | 不正受還付額 | (参考)消費税事案の告発件数 |
|---|---|---|---|
| 令和元年度 | 11件 | 3億2,300万円 | 32件 |
| 令和2年度 | 9件 | 3億8,400万円 | 18件 |
| 令和3年度 | 9件 | 4億3,400万円 | 21件 |
| 令和4年度 | 16件 | 13億4,700万円 | 34件 |
| 令和5年度 | 16件 | 4億5,400万円 | 27件 |
| 令和6年度 | 17件 | 3億400万円 | 29件 |
| 令和7年度 | 12件 | 7,300万円 | 23件 |
消費税事案の告発のうち、おおむね3〜6割が不正受還付事案です。年度によって金額の振れが大きいのは、大型の事案が含まれるかどうかで合計額が大きく変わるためです。
公表事例に見る不正還付の5つの型
不正還付が絡む33件を、何を偽ったかで分けると、次の5つの型になります。1つの事例に複数の手口が含まれることもありますが、ここでは主な手口で1事例を1つの型に分類しています。
| 型 | 何を偽ったか | 件数 | 代表的な事例 |
|---|---|---|---|
| ① 仕入税額控除の過大計上 | 設備・工事・商品の仕入れ | 15件 | 過去に輸入した機械を国内業者から高額で取得したように装った(再生資源の輸出業、令和7年度) |
| ② 輸出免税の仮装 | 輸出売上げ(と国内仕入れ) | 10件 | 安価な宝石類似品を本物のダイヤモンドと偽り、仕入れと輸出を仮装した(令和元年度) |
| ③ 免税店の悪用 | 外国人旅行者への免税販売 | 5件 | 虚偽のパスポート情報で免税販売を装った(コンビニ、令和5年度) |
| ④ 課税売上割合の操作 | 控除できる割合と契約日 | 1件 | 架空の金地金取引で課税売上割合を95%以上に見せかけた(不動産賃貸業、令和6年度) |
| ⑤ 売上除外による中間納付の還付 | 売上げ | 1件 | トレーディングカードの売上げを除外し、中間納付の還付を受けた(令和6年度) |
| 分類保留 | (具体的な手口は非公表) | 1件 | 「輸出免税制度を悪用した」とだけ公表(関東信越局、令和3年度) |
① 仕入税額控除の過大計上:高額な資産の取得を装う
最も多いのが、国内での仕入れ(仕入税額控除の対象となるもの)を架空に計上したり、金額を膨らませたり、給与を外注費に付け替えたりして、控除する消費税額を大きくする手口です。15件のうち5件は、機械・建物・工事など、1回で多額になる資産の取得を装ったものでした。
設備投資による還付は正当な理由でも起こるため、それに紛れ込ませる形です。
- 再生資源の輸出業(令和7年度):
内容虚偽の見積書等を作成し、過去に海外から輸入した機械装置を国内事業者から過大な金額で取得したように装って、還付を受けた。(国税庁 令和7年度) - 産業廃棄物処理・運送業(令和7年度):
不正加担者に虚偽の見積書・請求書を作成させて実在しない資産を取得したように装い、中間納付に係る還付を受けた。(国税庁 令和7年度) - 旅館業(令和7年度・判決):
工事施工会社に過大な工事見積書を作成させ、水増しした課税仕入れで還付を受けようとした。詐欺との併合罪で懲役3年6月の実刑。(東京国税局 令和7年度) - 不動産(令和5年度):
虚偽の不動産売買契約書を作成し、航空機格納庫を購入したように装って、還付を受けようとした。(国税庁 令和5年度) - パワーストーンの仕入れスキーム(令和4年度):
数社の法人が、不正指南者の指示どおり各社の代表者からパワーストーンを仕入れたように装い、還付を受けようとした(未遂)。スキームの考案者も告発された。(国税庁 令和4年度)
このほか、架空の外注費で控除額を増やした事例や、従業員の給与を外注費に付け替えた事例(2件)もこの型に含まれます。給与は課税仕入れに当たらないため、外注費に見せかけると控除額が増えます。
外注費の不正の手口と確認ポイントは、外注費の税務調査に備える|査察事例から学ぶ請求書と取引実態の確認で詳しく整理しています。
② 輸出免税の仮装:「仕入れ」と「輸出」をセットで偽る
輸出取引は消費税が免除されますが、その輸出のための国内仕入れに係る消費税は控除できます。この仕組みを悪用し、国内で高額に仕入れて海外に輸出したように装うのが2つ目の型です。
10件のうち5件は、宝石・腕時計・金地金など、小さく高額で、同じ物を繰り返し使い回しやすい商品を使っていました。
- 宝石類似品(令和元年度・判決):
韓国で購入した安価な宝石類似品を本物のダイヤモンドと偽り、国内での課税仕入れと香港業者への免税輸出売上げを仮装した。他の犯罪との併合事件で懲役9年の実刑。(大阪国税局 令和元年度) - 時計販売(令和6年度):
ネット等で購入した安価な腕時計を用意し、高価な腕時計を購入したとする領収証や輸出関係書類を偽造して、架空の仕入れと海外法人への架空の輸出売上げを計上した。(国税庁 令和6年度) - 金地金(令和2年度):
国内の金地金取扱業者に販売していた金地金を、香港法人に販売したように仮装して免税の輸出売上げを計上した。(国税庁 令和2年度) - 化粧品・日用品の卸売(令和3年度):
国内の取引業者への販売(課税取引)を輸出売上げ(免税取引)に仮装した。還付が保留された分も未遂犯として告発された。(国税庁 令和3年度)
輸出免税の適用を受けるには、輸出許可書など、輸出取引であることを証明する書類の保存が必要です。公表事例では、その書類自体を偽造したものもあります。
輸出免税を誰が適用できるかについては、質疑応答事例「輸出取引に係る輸出免税の適用者」も参考になります。
③ 免税店の悪用:外国人旅行者への販売を装う
輸出物品販売場(いわゆる免税店)では、外国人旅行者などへの一定の販売が免税になります。この制度を使い、架空の仕入れと、外国人旅行者への架空の免税売上げを組み合わせたのが3つ目の型です。
- ドラッグストア(令和5年度・判決):
不正加担者の法人から化粧品等を仕入れたように装い、外国人旅行者に販売したように架空の免税売上げを計上した。代表者に懲役4年、不正加担者に懲役3年の実刑。(国税庁 令和5年度) - 高級腕時計(令和5年度):
同一の高級腕時計のシリアルナンバーや不正入手したパスポートの写しを使って書類を偽造し、架空の仕入れと外国人旅行者への架空の免税売上げを計上した(未遂を含む)。(国税庁 令和5年度) - コンビニエンスストア(令和5年度):
免税店の許可を受けた店舗で、虚偽のパスポート情報を用いて免税販売を装い、架空の免税売上げを計上した。(国税庁 令和5年度)
免税販売の制度は、令和7年度税制改正により、令和8年11月1日からリファンド方式に移行します。購入時は税込価格で販売し、購入日から90日以内の出国時に税関で持出しが確認された後、免税店から消費税相当額を返金する仕組みです。
免税店を運営している場合は、新しい手続きに合わせた記録の管理も確認しておきましょう。旅行者が出国時に携帯する物品の輸出免税の考え方は、タックスアンサー No.6555で確認できます。
④ 課税売上割合の操作と ⑤ 中間納付の還付
件数は少ないものの、制度の細かな仕組みを突いた事例もあります。
- 不動産賃貸業のグループ7社(令和6年度):
居住用賃貸建物の取得に係る契約締結日を遡らせて経過措置を悪用し、さらに架空の金地金取引で課税売上割合を95%以上に偽装して、還付を受けた。(国税庁 令和6年度) - トレーディングカードの販売(令和6年度):
ネットオークションやフリマサイトでの売上げを計上せず、中間納付に係る還付を受けるとともに、納めるべき消費税を免れた。(国税庁 令和6年度)
令和2年度税制改正により、令和2年10月1日以後に取得する居住用賃貸建物は、仕入税額控除ができなくなりました。対象となるのは、住宅の貸付けの用に供しないことが明らかな建物以外の建物で、高額特定資産または調整対象自己建設高額資産に該当するものです。
高額特定資産とは、一の取引単位につき、税抜きの支払対価が1,000万円以上となる棚卸資産または調整対象固定資産をいいます(高額特定資産についてはタックスアンサー No.6502も参照)。店舗部分などを合理的に区分している場合、その部分は制限の対象外となります。
また、令和2年3月31日までに締結した契約に基づく取得は対象外とする経過措置があり、契約日の遡りはこの経過措置を悪用したものです。
未遂でも告発される
公表事例の33件のうち少なくとも18件は、原資料に未遂の記述(「受けようとした」「未遂」「還付保留」など)を含む事例です。同じ事案の中に、実際に受け取った還付と、保留されて未遂となった還付の両方が含まれるものもあります。還付申告は税務署で内容が確認され、疑わしい場合は還付が保留されます。
公表事例には、還付が保留された分も未遂犯として告発されたと明記されたものが複数あります。
消費税法第64条は、偽りその他不正の行為により還付を受けた者を、10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科とし、還付申告書を提出した場合の未遂も罰するとしています。還付金に相当する金額が1,000万円を超える場合には、情状により、罰金をその金額以下まで引き上げることができます。拘禁刑は2025年6月1日施行の改正刑法によるもので、施行日より前の行為には旧法の懲役が適用される場合があります。
業種別に見ると:卸売・貿易と小売が6割超
33件を業種別に数えると、輸出や免税販売を行う卸売・貿易(14件)と小売・EC(7件)で、全体の6割超を占めます。
一方で、製造、建設、不動産、サービス業など、設備投資による還付に紛れ込ませた事例も見られます。
| 業種 | 件数 | 公表事例の例 |
|---|---|---|
| 卸売・貿易 | 14件 | 宝石・金地金・中古自転車・中古車部品の輸出、再生資源の輸出 |
| 小売・EC | 7件 | 免税店(ドラッグストア・コンビニ)、時計販売、トレーディングカード |
| 製造 | 3件 | スポーツ用品、鉄骨加工、医薬品・化粧品 |
| 生活関連サービス | 3件 | 旅館、運送、展示イベント |
| 建設・工事 | 2件 | 電気工事、工事請負契約の水増し |
| 不動産 | 2件 | 居住用賃貸建物、航空機格納庫 |
| その他 | 2件 | 産業廃棄物処理、臨床検査受託 |
還付申告の前に準備・確認したいこと
「消費税の還付申告に関する明細書」の添付
一般課税で控除不足還付税額がある還付申告書を提出する場合は、「消費税の還付申告に関する明細書」を添付する必要があります。
中間納付還付税額のみの還付申告の場合は、添付は不要です。
明細書には、主な課税仕入れや輸出取引の相手先・金額などを記載するため、下の表の資料と記載内容が一致しているかをあわせて確認しておくと、申告後の問合せにも対応しやすくなります。
公表事例から逆算した確認項目と資料
公表事例で問題になった行為を、還付申告の前に自社で確認する事項と、確認に使える資料に置き換えると次のようになります。正当な還付でも、「なぜ還付になったのか」を取引の記録で説明できるかという視点で見直しておくと安心です。
| 公表事例で問題になった行為 | 自社で確認する事項 | 確認に使える資料の例 |
|---|---|---|
| 機械・建物・工事の取得を装った、金額を水増しした | 高額な資産の取得が実在し、金額が妥当か | 売買・請負契約書、見積書(相見積)、検収・引渡しの記録、登記・固定資産台帳、支払の記録 |
| 虚偽の見積書・請求書を作らせた | 仕入先が実在し、請求内容が実際の取引と一致するか | 仕入先のインボイス登録番号・所在地、発注書・納品書、振込記録(相手先名義の口座か) |
| 輸出したように装った、輸出書類を偽造した | 輸出の事実を証明できるか | 輸出許可書、船荷証券・航空運送状、海外取引先との契約・入金記録 |
| 安価な商品を高額品として繰り返し売買した | 同じ商品が短期間に行き来していないか、価格が相場に見合うか | 商品のシリアル番号・鑑定書、在庫の受払記録、仕入・販売価格の比較 |
| 免税店で外国人旅行者への販売を装った | 免税販売の記録が実際の販売と一致するか | 購入記録情報(旅券情報を含む)の送信記録、レジ・在庫の記録、仕入れとの突合 |
| 架空の取引で課税売上割合を操作した | 課税売上割合を大きく変える取引に、事業上の理由があるか | 取引の目的を示す社内資料、契約書、取引相手との交渉記録 |
| 契約日を遡らせて経過措置を使った | 契約日と経過措置の要件を、客観的な資料で説明できるか | 契約書の原本、契約締結までのやり取り、手付金等の支払記録 |
| 「還付が受けられる」というスキームを勧められ、利用した | 勧誘された仕組みを、顧問税理士などに確認したか | 提案資料、契約前の専門家への相談記録 |
仕入税額控除を受けるには、原則として、一定の事項を記載した帳簿と請求書等(インボイス)の保存が必要です。記載事項などの詳細はタックスアンサー No.6496やインボイス制度Q&Aの早見表で確認できます。
国外との取引が絡む場合の課税・免税の判定は、国外取引の消費税 判定ナビも参考になります。
問題が見つかったら:還付申告の前に専門家へ
見直しの結果、説明できない仕入れや輸出が見つかった場合は、還付申告をする前に、顧問税理士に相談してください。すでに申告済みの場合も、早めに修正することが大切です。
事実を隠したり仮装したりして申告していたと判断されると、原則として35%の重加算税(無申告加算税に代わる場合は原則40%)が課されます。
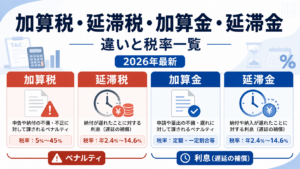
加算税の目安は加算税・延滞税等の税務ペナルティ 計算ツールで試算でき、加算税と延滞税の違いは加算税・延滞税・加算金・延滞金の違いと税率一覧にまとめています。
ダッシュボードで関連事例を調べる
本記事で取り上げた事例の原文は、査察告発リスクマップからもたどれます。次の使い方がおすすめです。
- リスクマップタブで「全期間」を選び、自社の業種の行と「消費税還付」の列が交わるマスを押す。
- 事例データベースで手口「消費税の不正還付」を選び、キーワードに「輸出」「免税」「設備」などを入れて絞り込む。
- 告発の推移タブで、消費税事案と不正受還付事案の告発件数の推移を確認する。
よくある質問
Q. 消費税の還付申告をすると、必ず税務調査を受けますか?
必ずではありません。
ただし、還付申告は内容が確認され、税務署から取引内容の説明や資料の提出を求められることがあります。還付の理由となった設備投資や輸出の契約書・支払記録・輸出書類を、すぐに示せるよう整理しておくと対応がスムーズです。
Q. 還付金を受け取る前に保留されれば、罪にはなりませんか?
消費税法は、偽りその他不正の行為による還付について、還付申告書を提出した場合の未遂も処罰の対象としています。公表事例でも、還付が保留された分を未遂犯として告発したものが複数あります。
Q. 設備投資で還付になりました。何を準備しておけばよいですか?
取得した資産の契約書・見積書・請求書、検収や引渡しの記録、支払の記録、固定資産台帳への計上などです。
公表事例では、機械や建物、工事の取得を装ったり、金額を水増ししたりしたものが目立ちます。金額が妥当であることを、相見積や相場との比較で説明できるとより安心です。
Q. 取引先から「消費税が還付される仕組みがある」と勧められました。
契約する前に、顧問税理士などに確認してください。
公表事例には、不正指南者が考案したスキームを複数の法人が利用し、利用した法人・代表者とスキームの考案者がともに告発されたものがあります。
本記事の作成方法と出典
- 元データ:国税庁、東京国税局、大阪国税局、名古屋国税局、関東信越国税局の「査察の概要」(令和元〜7年度)。当サイトの査察告発リスクマップに収録した167件(編集上の登録単位。複数の資料に載った同一事案は1件に統合)から、手口「消費税の不正還付」に該当する33件(告発事例の紹介29件、判決の紹介4件)を抽出しました。本集計は、当サイトが収録した国税庁および上記4国税局の公表資料を対象としており、全国の全ての国税局が公表した事例を網羅したものではありません。
- 統計:不正受還付事案の告発件数・不正受還付額と消費税事案の告発件数は、国税庁「査察の概要」の全国の数値です。
- 分類:型①〜⑤(分類保留1件を除く)と業種は、公表資料の記述をもとに編集部が分類したものです(1事例1分類)。未遂の件数は、原資料の本文・図に「受けようとした」「未遂」「還付保留」などの記述があるものを数えています(少なくとも18件)。関東信越局・令和3年度の1件は具体的な手口が公表されていないため、分類保留としています。公表資料に載っているのは抜粋事例で、告発事案の全件ではありません。
- 法令等:消費税法(仕入税額控除、輸出免税、還付、第64条の罰則)、国税通則法(重加算税)、令和2年度・令和7年度の税制改正。
- データ基準日:2026年9月30日。「査察の概要」は毎年6月に公表され、ダッシュボードはその後に更新します。
本記事は公表資料をもとに一般的な情報を整理したものです。個別の取引の税務上の取扱いについては、税理士・公認会計士等の専門家にご相談ください。
あわせて使うツール
- 査察告発リスクマップ(査察の概要・公表事例データベース)
- 国外取引の消費税 判定ナビ
- 【早見表】消費税法
- 加算税・延滞税等の税務ペナルティ 計算ツール
- 公表裁決・判例 統合検索
- 外注費の税務調査に備える|査察事例から学ぶ請求書と取引実態の確認