M&A会計– tag –
-

逆取得の実例|有報18,253本からわずか4件の希少事例を全て読む
「逆取得」は、企業結合の会計で最も直感に反する論点かもしれません。 逆取得とは、企業結合の法的形式から通常想定される取得側と、会計上判定される取得企業・被取得企業の関係が逆転する企業結合です。 例えば、株式交換完全親会社や吸収合併存続会社... -
共通支配下の取引等の実例|グループ内再編の会計処理を有報注記で読む
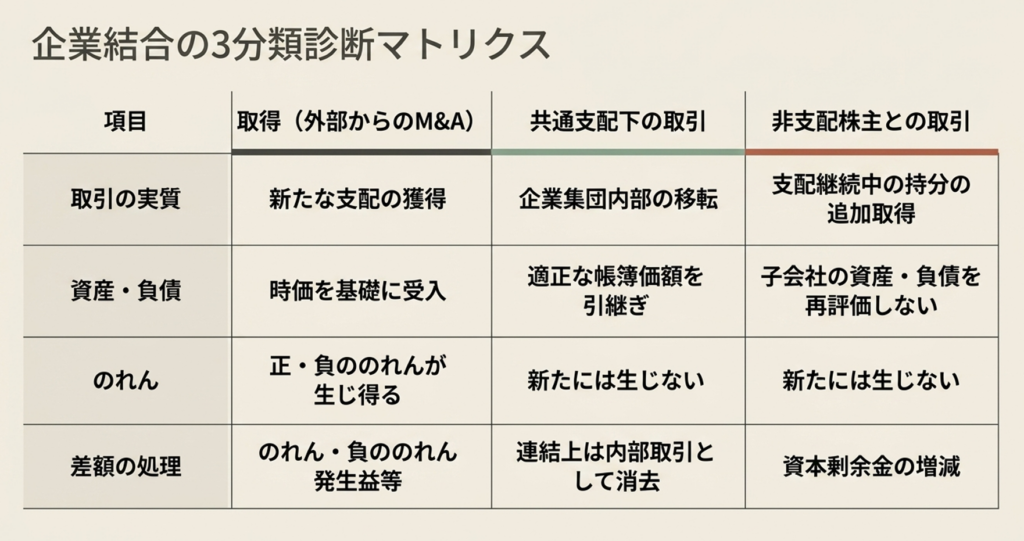
企業結合注記に最も頻繁に登場する類型の一つが「共通支配下の取引等」——親会社と子会社の合併、兄弟会社どうしの統合といったグループ内再編や、上場子会社の完全子会社化です。 当サイトの集計では、共通支配下に言及する注記は1,470本・1,045社(タグ検... -
株式交換による買収・経営統合の実例|のれんと取得原価の読み方
株式交換は、ある会社が別の会社の発行済株式の全部を取得し、完全親子会社関係をつくる会社法上の組織再編手法です。 対価には完全親会社の株式が用いられることが多く、現金買収に比べて多額の現金支出を抑えられる場合があるため大型の経営統合で多用さ... -
段階取得に係る差益・差損の実例|PayPayの2,948億円から差損まで
すでに一部の株式を保有している会社について、追加取得や種類株式の転換、株式交換などにより支配を獲得して子会社化すると、「段階取得に係る差益(差損)」という損益が生じることがあります。 連結上、支配獲得日に、それまで保有していた持分を時価で... -
のれん償却期間20年の実例|4,431億円ののれんを20年で償却する会社
日本基準ののれんは「20年以内のその効果の及ぶ期間」で規則的に償却します(企業会計基準第21号32項)。当サイトの横断集計では、償却年数を把握できた1,088社の中央値は10年で、最頻値も10年(452件)。 では上限の20年を設定したのはどんな会社なのでし... -
負ののれん発生益の実例15選|805億円の地銀統合から取得価額0円まで
「負ののれん発生益」は、取得した会社・事業の識別可能な時価純資産が取得原価を上回ったときに生じる、いわば“安く買えた差益”です。教科書では例外扱いされがちですが、当サイトが有価証券報告書の企業結合注記を横断集計したところ、注記に実質的な記... -
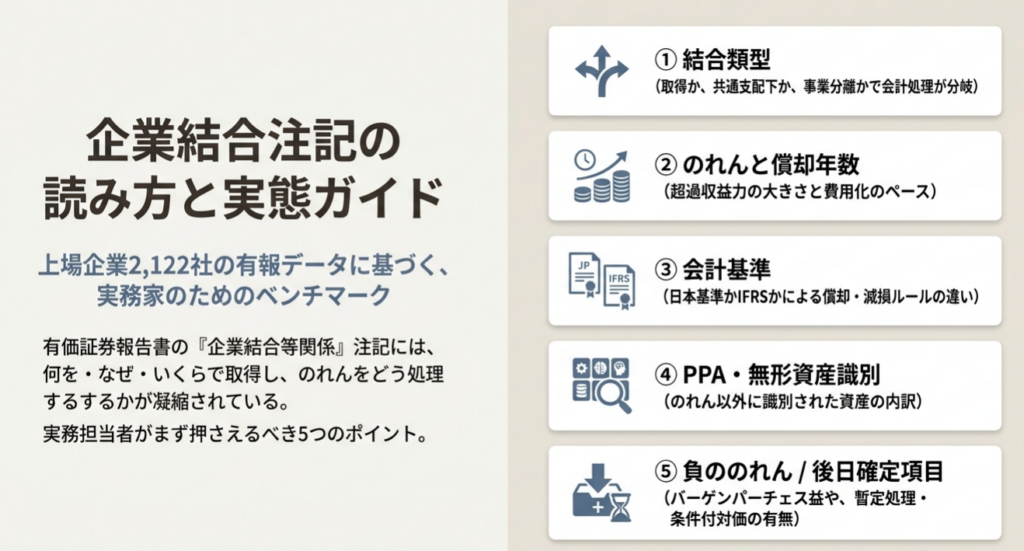
企業結合注記の読み方と実態ガイド|有報「企業結合等関係」上場2,122社分析
M&Aや組織再編を行った企業では、取引の類型や重要性に応じて、有価証券報告書の「注記事項(企業結合等関係)」にその内容が開示されます。ここには、何を・なぜ・いくらで取得し、のれんをどう会計処理するかが凝縮されています。 しかし記載項目が... -
負ののれん発生益とは|352社の実測・業種別計上率と決算の読み方
企業結合というと「のれん(プラスの差額)が出るもの」というイメージがありますが、実際には逆に「負ののれん発生益」——買った会社の時価純資産が取得原価を上回った、いわば“安く買えた差益”——が生じるケースも少なくありません。 日本基準では原則とし... -
PPAで何が計上されるか|無形資産識別の実態(顧客関連資産が最多)
M&Aで取得した会社の価値は、土地や設備のような目に見える資産だけではありません。顧客基盤・ブランド・技術といった「無形の価値」が大きな比重を占めます。これらを取得時に評価して貸借対照表に計上する手続きがPPA(Purchase Price Allocation:... -
のれんの償却年数は何年が普通?上場1,088社の実測分布と決め方
「のれんの償却年数は何年に設定するのが普通なのか」 ——M&A後の会計処理で必ず迷うポイントです。会計基準は「20年以内」という上限と「効果の及ぶ期間にわたる規則的な償却」という基本原則を示しており、具体的な年数は企業結合ごとに各社が合理的...




1