 📓 学習ノート
 📘 部長ノート
法人税|損金算入の可否・申告調整(別表四)– category –
-

別表四・別表五(一)ラボ【基礎編】|先生と一緒に図で学ぶ留保と社外流出・税金の行・検算式
無料の学習ツール「別表四・別表五(一)ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。登場する会社と設例の数値はすべて架空の例です(単位:千円、税額は入力値)。解説は公認会計士・税理士が監修してい... -
別表四・別表五(一)ラボ【応用編】|先生と一緒に図で学ぶ処理早見表・差異の戻り方・納税充当金・※の減算
無料の学習ツール「別表四・別表五(一)ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は基礎編で扱っています。登場する会社と設例の数値はすべて架空の例です(単位... -
別表四・別表五(一)ラボ【設例・留保と社外流出編】|先生と一緒に図で学ぶ設例1〜3 賞与引当金・交際費・減価償却超過額
無料の学習ツール「別表四・別表五(一)ラボ」の読み方ガイドです。ラボの設例・基礎タブから、留保と社外流出の基本の設例(設例1〜3)を1つずつ、先生と生徒の会話形式で見ていきます。登場する会社と設例の数値はすべて架空の例です(単位:千円、税額は... -
別表四・別表五(一)ラボ【設例・税金の行と総合編】|先生と一緒に図で学ぶ設例4・5 納税充当金・未納法人税等・検算式
無料の学習ツール「別表四・別表五(一)ラボ」の読み方ガイドです。ラボの設例・基礎タブから、税金の行と総合の設例(設例4・5)を1つずつ、先生と生徒の会話形式で見ていきます。登場する会社と設例の数値はすべて架空の例です(単位:千円、税額は入力値... -
別表四・別表五(一)ラボ【設例・複数期編】|先生と一緒に図で学ぶ設例6・7 3期連続・土地の評価損
無料の学習ツール「別表四・別表五(一)ラボ」の読み方ガイドです。ラボの設例・応用タブから、複数期にわたる設例(設例6・7)を1つずつ、先生と生徒の会話形式で見ていきます。登場する会社と設例の数値はすべて架空の例です(単位:千円、税額は入力値)... -
別表四・別表五(一)ラボ【設例・社外流出と赤字の年編】|先生と一緒に図で学ぶ設例8・9 受取配当・寄附金・所得税額控除・当期欠損
無料の学習ツール「別表四・別表五(一)ラボ」の読み方ガイドです。ラボの設例・応用タブから、社外流出が多い年と赤字の年の設例(設例8・9)を1つずつ、先生と生徒の会話形式で見ていきます。登場する会社と設例の数値はすべて架空の例です(単位:千円、... -
法人税法ラボ【応用編】|先生と一緒に図で学ぶ会計との違い・別表・手続の期限・グループと国際
法人税等の税目ごとの扱い、受取配当等、役員給与、交際費等、減価償却、欠損金、別表、申告期限、100%グループ内取引、グローバル・ミニマム課税を、先生とハルカの会話と法人税法ラボの図で整理します。 -
別表五(二)ラボ【応用編】|先生と一緒に図で学ぶ修正申告・附帯税・源泉所得税
無料の学習ツール「別表五(二)ラボ」の読み方ガイドです。ラボの応用タブから、実務で迷いやすい論点を選んで、先生と生徒の会話形式で見ていきます。基礎タブの内容は「基礎編」で扱っています。各行の図はラボの図そのものです。重要な節の最後には、ラ... -
別表五(二)ラボ【基礎編】|先生と一緒に図で学ぶ納税充当金・事業税・別表四とのつながり
無料の学習ツール「別表五(二)ラボ」の読み方ガイドです。ラボの基礎タブを上から順に、先生と生徒の会話形式で見ていきます。各行の図はラボの図そのものです。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。🎧 動画で聞く別表... -
【国税庁|法人税】上場有価証券の評価損に関するQ&A(平成21年4月)
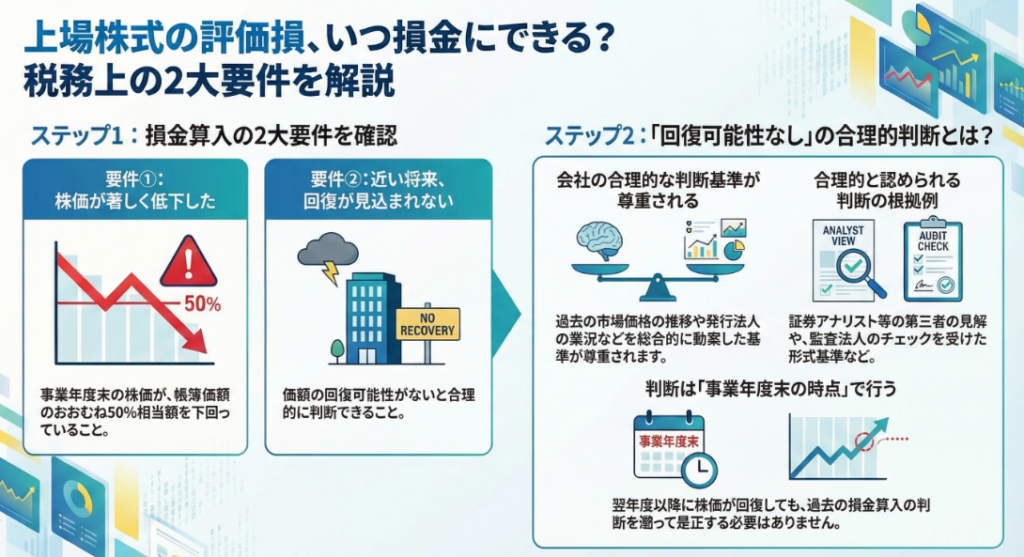
平成21年4月に国税庁から公表された「上場有価証券の評価損に関するQ&A」について解説します。 解説動画 https://youtu.be/AqJLRx9Owik 概要 法人が所有する上場有価証券の評価損は、期末の時価が帳簿価額の50%相当額を下回り、かつ近い将来の回復が見... -
【国税庁タックスアンサー|法人税】No.5574 有価証券の評価損が認められる場合
国税庁タックスアンサーの「No.5574 有価証券の評価損が認められる場合」について解説します。 解説動画 https://youtu.be/hdtiwu_Spm0 概要 法人が所有する有価証券の評価損は、原則として帳簿価額と時価の差額などを限度に損金計上が認められます。具体... -
【国税庁タックスアンサー|法人税】No.5385 公務員に対する贈賄や外国公務員に対する不正な利益供与の取扱い
国税庁タックスアンサーの「No.5385 公務員に対する贈賄や外国公務員に対する不正な利益供与の取扱い」について解説します。 解説動画 https://youtu.be/sZxyGpgtKQc 概要 法人が公務員に対して賄賂(刑法第198条)を供与した場合、その賄賂に当たる金銭の... -
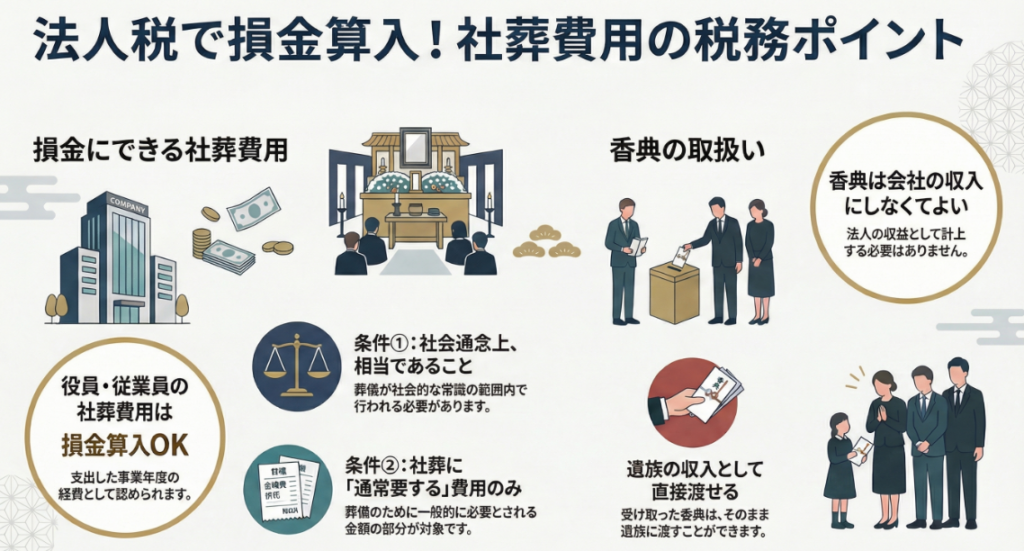
【国税庁タックスアンサー|法人税】No.5389 社葬費用の取扱い
国税庁タックスアンサーの「No.5389 社葬費用の取扱い」について解説します。 解説動画 https://youtu.be/9jzB-FfwuDM 概要 法人が役員または使用人の死亡により社葬を実施し、その費用を負担した場合、いくつかの要件を満たせば、その費用を損金の額に算... -
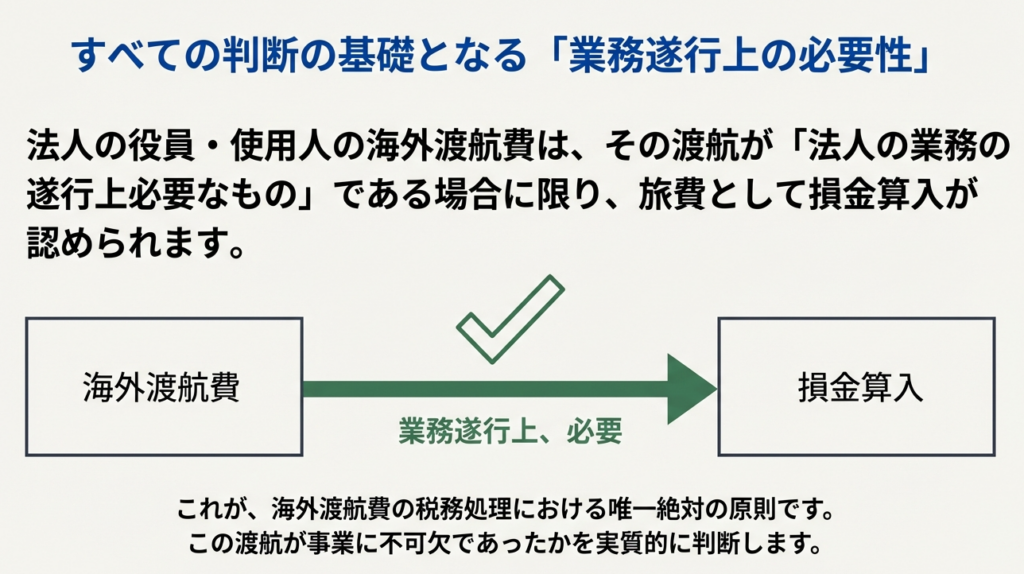
【国税庁タックスアンサー|法人税】No.5388 海外渡航費の取扱い
国税庁タックスアンサーの「No.5388 海外渡航費の取扱い」について解説します。 解説動画 https://youtu.be/ZepEcOo0FFo 概要 法人が役員や使用人に支給する海外渡航費は、原則として法人の業務の遂行上必要なものであり、かつ通常必要と認められる金額に... -
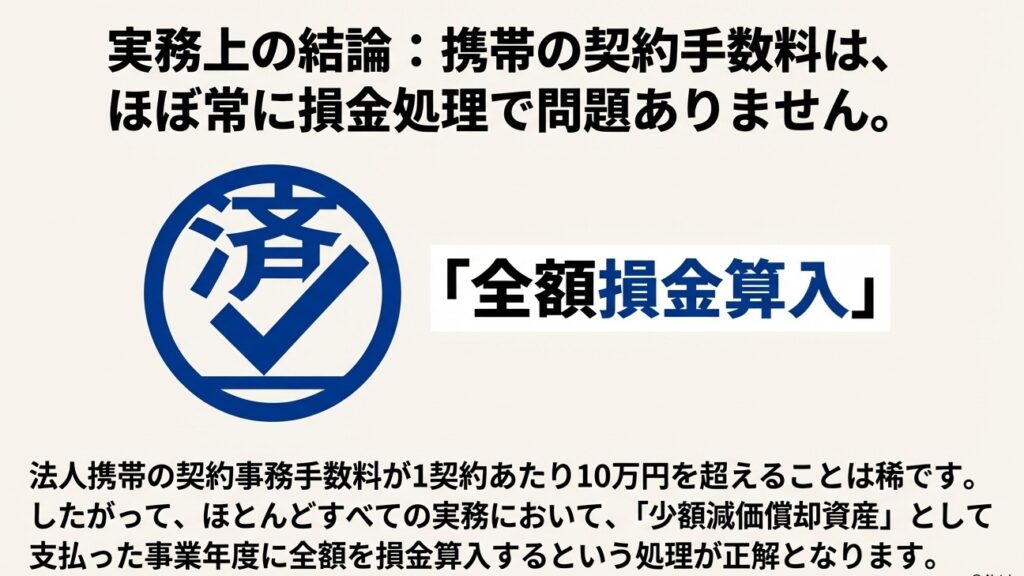
【国税庁タックスアンサー|法人税】No.5383 携帯電話等の加入費用の取扱い
国税庁タックスアンサーの「No.5383 携帯電話等の加入費用の取扱い」について解説します。 解説動画 https://youtu.be/xLK_iNAJH0M 概要 法人税において、携帯電話に加入する際に支払う契約事務手数料は、原則として無形減価償却資産である電気通信施設利... -
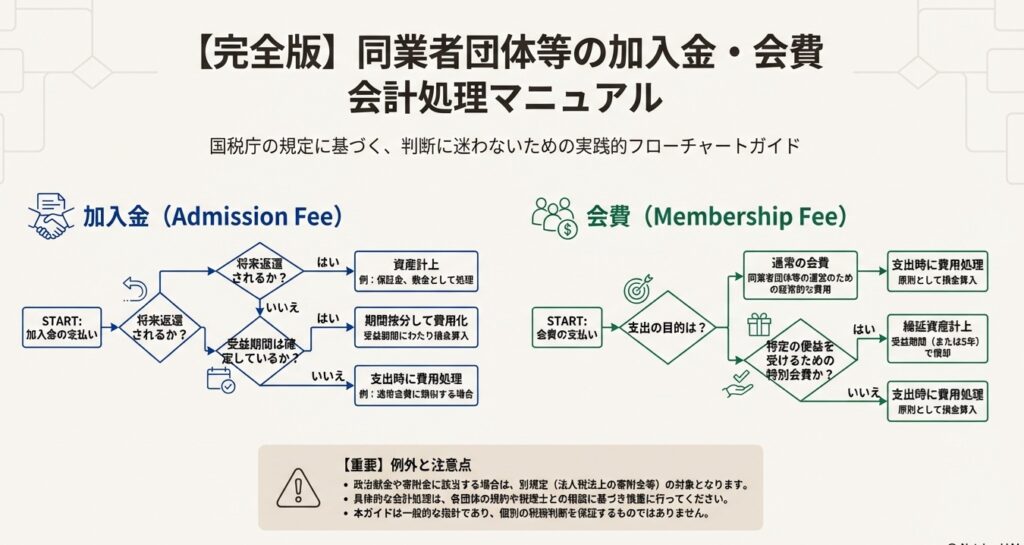
【国税庁タックスアンサー|法人税】No.5382 同業者団体等の加入金と会費の取扱い
国税庁タックスアンサーの「No.5382 同業者団体等の加入金と会費の取扱い」について解説します。 解説動画 https://youtu.be/zhZvNN0pQag 概要 法人税において、同業者団体等(社交団体を除く)への加入金と会費の取扱いは以下のように定められています。 ... -
【国税庁タックスアンサー|法人税】No.5381 ゴルフクラブの入会金と会費の取扱い
国税庁タックスアンサーの「No.5381 ゴルフクラブの入会金と会費の取扱い」について解説します。 解説動画 https://youtu.be/1yP5wLvGtwY 概要 法人税におけるゴルフクラブの入会金と会費等の取扱いは、その性質や目的によって異なります。 入会金について... -
【国税庁タックスアンサー|法人税】No.5380 短期前払費用として損金算入ができる場合
国税庁タックスアンサーの「No.5380 短期前払費用として損金算入ができる場合」について解説します。 解説動画 https://youtu.be/SPTSSQXgeDQ 概要 法人税における前払費用とは、法人が契約に基づき継続的に役務の提供を受けるために支出した費用のうち、... -
【国税庁タックスアンサー|法人税】No.5387 販売費、一般管理費その他の費用における債務確定の判定
国税庁タックスアンサーの「No.5387 販売費、一般管理費その他の費用における債務確定の判定」について解説します。 解説動画 https://youtu.be/KNT8XNZub8E 概要 法人税の所得計算において、販売費、一般管理費その他の費用(償却費を除く)がその事業年... -
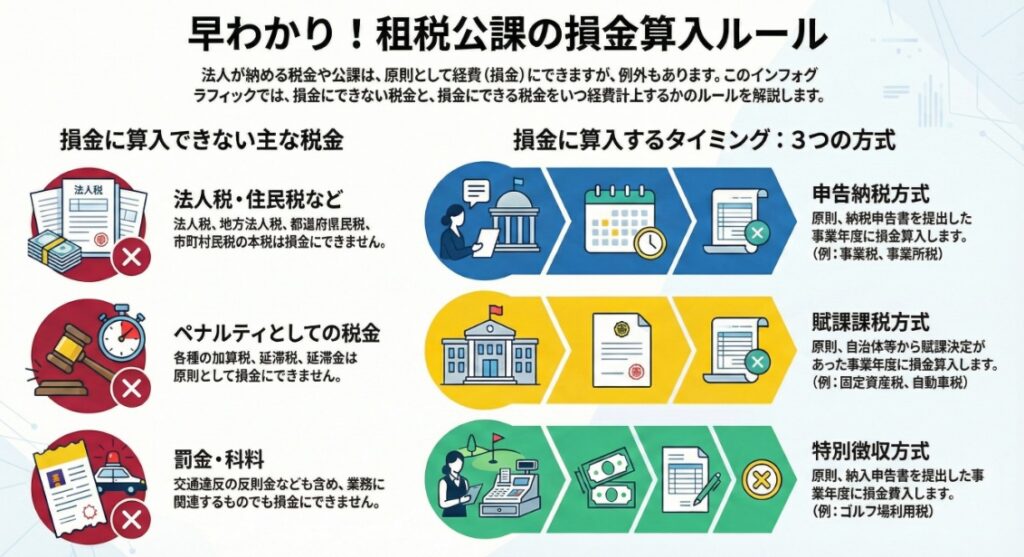
【国税庁タックスアンサー|法人税】No.5300 租税公課等の損金算入の可否と租税の損金算入時期
国税庁タックスアンサーの「No.5300 租税公課等の損金算入の可否と租税の損金算入時期」について解説します。 解説動画 https://youtu.be/o6FrSejV7So 概要 法人が納付する租税公課等は原則として損金の額に算入されますが、一部例外があります。例えば、...
1