法人税|寄附金(別表十四(二))– category –
-

法人の寄附金 損金算入限度額の計算と別表十四(二)の書き方
取引先の周年記念に協賛した、地元の団体に寄付をした、認定NPOを支援した――こうした支出を決算で処理するとき、経理担当者が最初につまずくのが「この寄附金は、いくらまで損金にできるのか」という限度額の判定です。 寄附金は交際費と並んで税務調査で... -
【法人税|質疑応答事例】当期において累積欠損金を抱えることとなる子会社に対する支援
国税庁から公表されている質疑応答事例「当期において累積欠損金を抱えることとなる子会社に対する支援」について解説します。 解説動画 https://youtu.be/SrZ169bcSQc 詳細 前期末時点で債務超過となっていない子会社であっても、当期の大口貸倒れ等によ... -
【国税庁タックスアンサー|法人税】No.5284 認定NPO法人等に対する寄附金
国税庁タックスアンサーの「No.5284 認定NPO法人等に対する寄附金」について解説します。 解説動画 https://youtu.be/dneifr1bMGI 詳細 「認定NPO法人等に対する寄附金」は、法人が一定の基準を満たしたNPO法人に寄附を行った際、一般の寄附金とは別枠で損... -
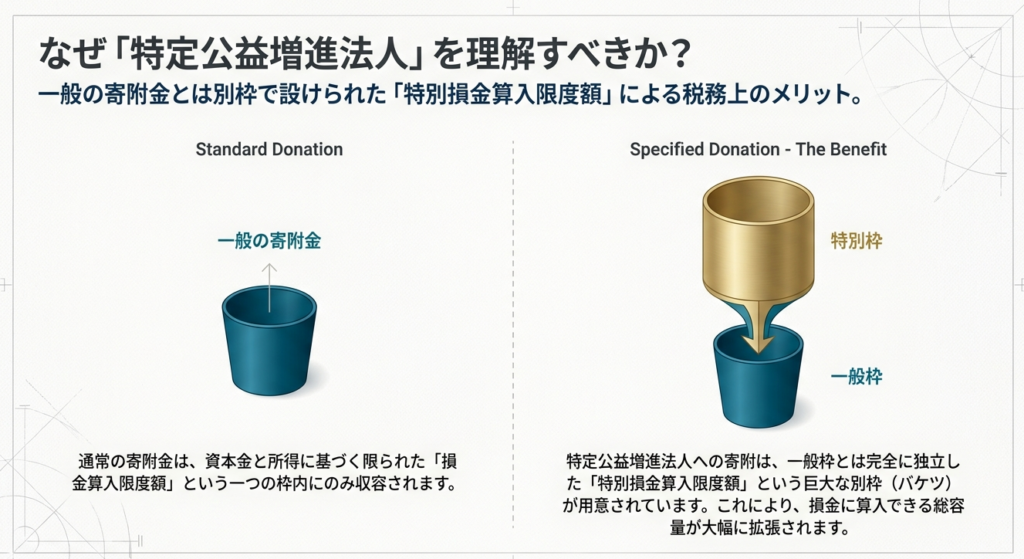
【国税庁タックスアンサー|法人税】No.5283 特定公益増進法人に対する寄附金
国税庁タックスアンサーの「No.5283 特定公益増進法人に対する寄附金」について解説します。 解説動画 https://youtu.be/8wZ-PlY0YHI 詳細 「特定公益増進法人に対する寄附金」は、法人が特定の公益性の高い法人に対して行った寄附金について、一般の寄附... -
【国税庁タックスアンサー|法人税】No.5281 寄附金の範囲と損金不算入額の計算
国税庁タックスアンサーの「No.5281 寄附金の範囲と損金不算入額の計算」について解説します。 解説動画 https://youtu.be/8pTQBSVXtgk 詳細 「寄附金の範囲と損金不算入額の計算」は、法人が支出した寄附金を税務上どのように処理するかを定めたルールで... -
【国税庁タックスアンサー|法人税】No.5262 交際費等と寄附金との区分
国税庁タックスアンサーの「No.5262 交際費等と寄附金との区分」について解説します。 解説動画 https://youtu.be/7-GPPuieZW4 詳細 「交際費等と寄附金の区分」は、法人の支出の税務上の扱いを判断する基準です。 原則として 「交際費等」とは、得意先や...

1