📓 学習ノート
 📘 部長ノート

取引先の周年記念に協賛した、地元の団体に寄付をした、認定NPOを支援した――こうした支出を決算で処理するとき、経理担当者が最初につまずくのが「この寄附金は、いくらまで損金にできるのか」という限度額の判定です。
寄附金は交際費と並んで税務調査で論点になりやすく、区分を1つ間違えると損金算入額が大きく変わります。
この記事では、寄附金の損金算入限度額を区分別の計算式から整理し、別表十四(二)への転記や令和8年の様式変更、さらに完全支配関係の全額不算入まで、実務でつまずきやすい順に解説します。
数字を入れて確かめたい方は、記事末尾で紹介する無料の試算ツールもあわせてご利用ください。
法人の寄附金 損金算入限度額ナビβ
資本金等の額と寄附金の内訳を入力すると、一般枠・特別枠の限度額と損金不算入額が別表十四(二)の順に表示されます。枠がどこまで使われたかはメーターとグラフで確認でき、そのまま転記表としてコピーできます。
- 別表十四(二)の順に試算
- 法人区分(令73条1項1号・2号・3号)
- 設例8本+体験4本
- 転記表をワンクリックでコピー
制度情報基準日 2026年9月/転記表は令和7年4月1日〜令和8年3月31日に終了する事業年度分に対応。申告時は最新の様式と国税庁公表資料でご確認ください
解説動画
スライド解説

結論:寄附金は「区分」で扱いが分かれ、普通法人等では限度額が資本と所得の2基準で決まります
法人の寄附金は、まず相手先による区分で損金算入の扱いが分かれ、その後に限度額の計算に進みます。要点は次の3つです。
- 区分で扱いが変わる
国等に対する寄附金や指定寄附金は全額損金、特定公益増進法人等や認定NPO法人等は有利な「特別枠」、それ以外の一般寄附金は最も制限的な「一般枠」で判定します。 - 限度額は2つの基準の合算
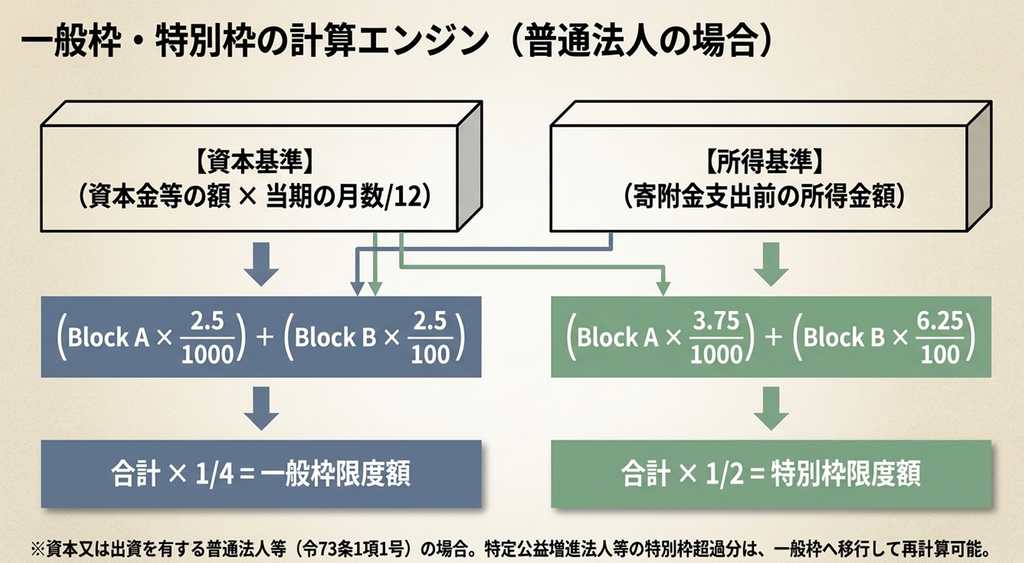
資本又は出資を有する普通法人等では、一般枠・特別枠とも資本金等の額を基準にした金額と所得金額を基準にした金額を足し、区分ごとの割合を掛けて求めます(資本又は出資を有しない法人などは所得基準のみです)。 - 全額損金不算入になる区分もある
法人による完全支配関係がある他の内国法人に対する一定の寄附金と、国外関連者への寄附金は、限度額の計算に入る前に全額が損金不算入です。
つまり「限度額の計算式」を覚える前に、その寄附金がどの区分に当たるかを確定させることが先決です。以下、区分の判定から順に見ていきます。
寄附金の損金不算入制度とは
「寄附金」の範囲と隣接費用
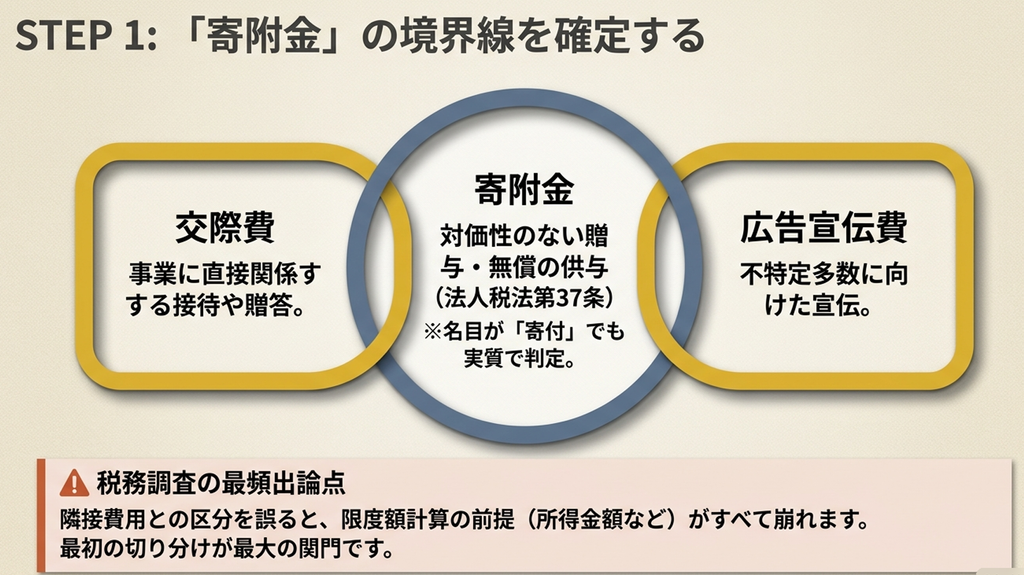
法人税法上の寄附金とは、金銭その他の資産や経済的利益の、対価性のない贈与や無償の供与をいいます(法人税法第37条)。名目が「寄付」でなくても、実質的に対価を伴わない支出であれば寄附金として扱われます。
一方、
- 事業に直接関係する接待や贈答は交際費
- 不特定多数に向けた宣伝は広告宣伝費
と区別され、これらは寄附金の限度額計算には含めません。
ここで区分を誤ると、寄附金として集計する金額や所得金額など、限度額計算の前提となる金額が変わるため、隣接費用との切り分けは最初の関門です。境界線の考え方はNo.5262 交際費等と寄附金との区分、商店街のアーチや街路灯などの負担金の扱いはNo.5462 公共的施設などの負担金をあわせてご覧ください。
なぜ限度額が設けられているのか
寄附金は事業との関連が薄く、本来は費用性の判断が難しい支出です。全額を無条件に損金とすると、利益調整の余地が広がってしまいます。
そこで法人税法は、公益性の高い寄附には手厚い枠を、それ以外には一定の限度額を設け、限度額を超える部分を損金不算入とする仕組みをとっています。制度の趣旨は国税庁タックスアンサー No.5281で確認できます。
【国税庁タックスアンサー|法人税】No.5281 寄附金の範囲と損金不算入額の計算
【区分別】寄附金の区分と損金算入の扱い
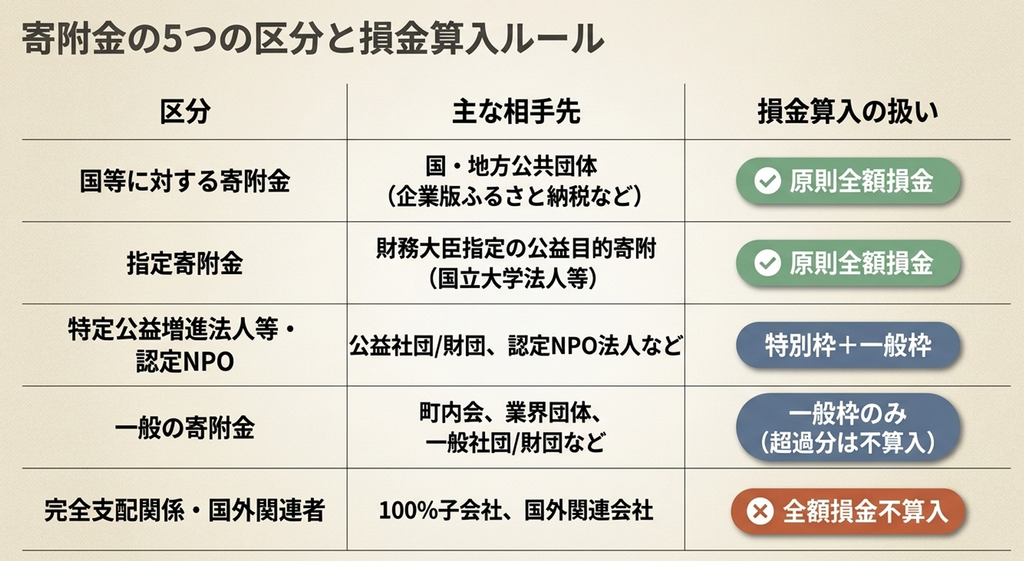
寄附金は、相手先によって次のように区分され、損金算入の扱いが大きく変わります。まず全体像をつかんでください。
| 区分 | 主な相手先 | 損金算入の扱い |
|---|---|---|
| 国等に対する寄附金 | 国・地方公共団体 | 原則として全額が損金算入 |
| 指定寄附金 | 財務大臣が指定した公益目的の寄附 | 原則として全額が損金算入 |
| 特定公益増進法人等・認定NPO法人等 | 独立行政法人、公益社団・財団法人、認定NPO法人など | 一般枠とは別の特別枠(有利)+一般枠 |
| 一般の寄附金 | 町内会、業界団体、上記以外の一般社団・財団法人など | 一般枠(限度額超過は損金不算入) |
| 一定の完全支配関係・国外関連者 | 法人による完全支配関係のある内国法人、国外の関連会社 | 全額が損金不算入 |
国等に対する寄附金・指定寄附金――全額が損金になる最優遇区分
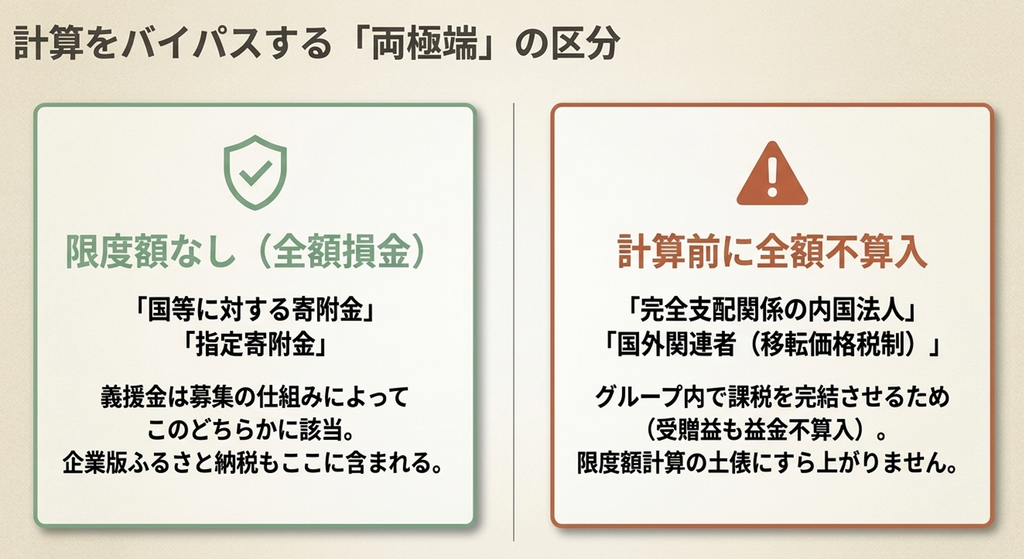
国や地方公共団体に対する寄附金は「国等に対する寄附金」として、限度額の計算をせずに原則として全額が損金算入できます。
これとは税務上の区分が別ですが、財務大臣が指定した公益目的の寄附金(指定寄附金)も、同じく原則として全額が損金算入できます。国立大学法人等への一定の寄附などが指定寄附金の例です。
どちらも原則として全額損金となりますが、税法上は別の区分であるため、寄附先や募金要綱等を確認して判定してください(別表十四(二)の主計算欄では、両者をあわせて「指定寄附金等の金額」として集計します)。
いわゆる企業版ふるさと納税(地方公共団体への寄附)は、基本的にはこの「国等に対する寄附金」として全額が損金算入され、これに法人関係税の税額控除が上乗せされる仕組みです。
義援金は、その募集の仕組みによって「国等に対する寄附金」となるものと「指定寄附金」となるものがあるため、募金要綱で区分を確認してください。
特定公益増進法人等・認定NPO――有利な特別枠
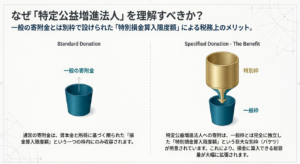
独立行政法人、公益社団法人・公益財団法人、一定の学校法人、社会福祉法人、認定NPO法人などへの寄附は、教育・科学・文化・社会福祉の増進に寄与するものとして、一般寄附金とは別建ての特別損金算入限度額(特別枠)が用意されています。
ただし、特定公益増進法人への寄附金については、その法人の主たる目的である業務に関連する寄附金であることが要件とされています。
また、特別枠の適用を受けるには、相手先が発行する証明書などの保存も必要です。対象法人の範囲と証明書の要件はNo.5283 特定公益増進法人に対する寄附金、認定NPO法人等の扱いはNo.5284 認定NPO法人等に対する寄附金で個別に整理しています。
一般の寄附金――最も制限的な一般枠
上記のいずれにも当たらない寄附金は、すべて一般の寄附金として一般枠で判定します。町内会への寄付、業界団体や政治団体への寄付などが典型例です。限度額を超えた部分は損金不算入となります。
完全支配関係・国外関連者――計算する前に全額不算入
法人による完全支配関係がある他の内国法人に対する一定の寄附金は、法人税法第37条第2項により全額が損金不算入です。
寄附をした側では対象となる寄附金が全額損金不算入となり、受け取った側の対応する受贈益は原則として益金不算入となることで、グループ内で課税が完結します。「100%の資本関係なら何でも」ではなく、法人による完全支配関係に限られる点に注意してください。
また、移転価格税制により、国外関連者への寄附金も租税特別措置法第66条の4第3項で全額損金不算入とされています。これらは限度額の計算に入る手前で判定される点に注意が必要です。なお、グループ内の資金支援や債権放棄が寄附金と認定されるかは実務で争点になりやすい論点です。判断の分かれ目は経営危機に陥っていない子会社等に対する支援、累積欠損金を抱えることとなる子会社に対する支援、債務超過の状態にない債務者に対して債権放棄等をした場合の質疑応答事例が参考になります。
一般枠・特別枠の限度額計算式
以下の算式は、資本又は出資を有する普通法人等(法人税法施行令第73条第1項第1号)を前提としています。後述のとおり、資本又は出資を有しない法人などは算式が異なる点に注意してください。
この前提のもとでは、一般寄附金と特別枠は、いずれも資本金等の額を基準にした金額と所得金額を基準にした金額を合算し、区分ごとの割合を掛けて限度額を求めます。
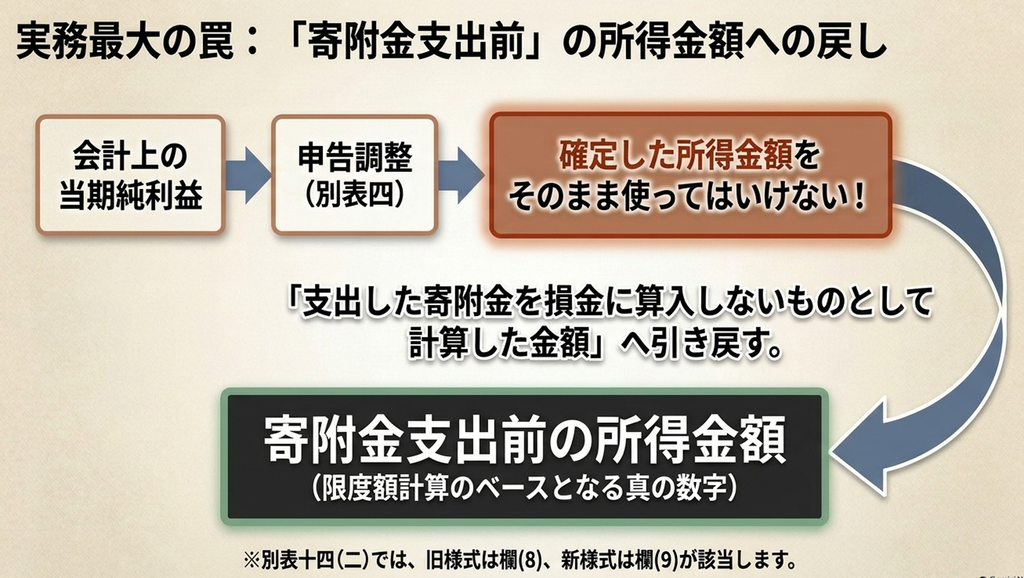
ここでいう資本金等の額は、期末の資本金の額および資本準備金の額の合計額、または出資金の額を指します。また、算式に使う所得金額は、寄附金を支出する前の所得金額である点が実務上のポイントです。
| 区分 | 資本基準 | 所得基準 | 合算後の割合 |
|---|---|---|---|
| 一般寄附金(一般枠) | 資本金等の額 × 当期の月数/12 × 2.5/1000 | 所得金額 × 2.5/100 | 合計 × 1/4 |
| 特定公益増進法人等(特別枠) | 資本金等の額 × 当期の月数/12 × 3.75/1000 | 所得金額 × 6.25/100 | 合計 × 1/2 |
一般寄附金の損金算入限度額
たとえば資本金等の額1,000万円の12か月決算の普通法人であれば、資本基準額は「1,000万円 × 12/12 × 2.5/1000=25,000円」です。これに所得基準額を足し、合計に1/4を掛けたものが一般枠の限度額になります。
特別枠は資本基準・所得基準の割合が一般枠より高く、最後に掛ける割合も1/2と大きいため、同じ寄附額でも損金にできる余地が広くなります。
特定公益増進法人等の特別損金算入限度額
特別枠は、特定公益増進法人等への寄附額のうち、この特別損金算入限度額までを一般枠とは別に損金算入できる仕組みです。
特別損金算入限度額を超える部分は、一般の寄附金として一般枠の範囲内で損金算入できます。このため、特定公益増進法人等への寄附は特別枠と一般枠の二段構えで計算されます。
法人区分で算式が変わる――NPO法人は「2号」の対象
限度額の算式は、寄附をする法人の区分によっても変わります。
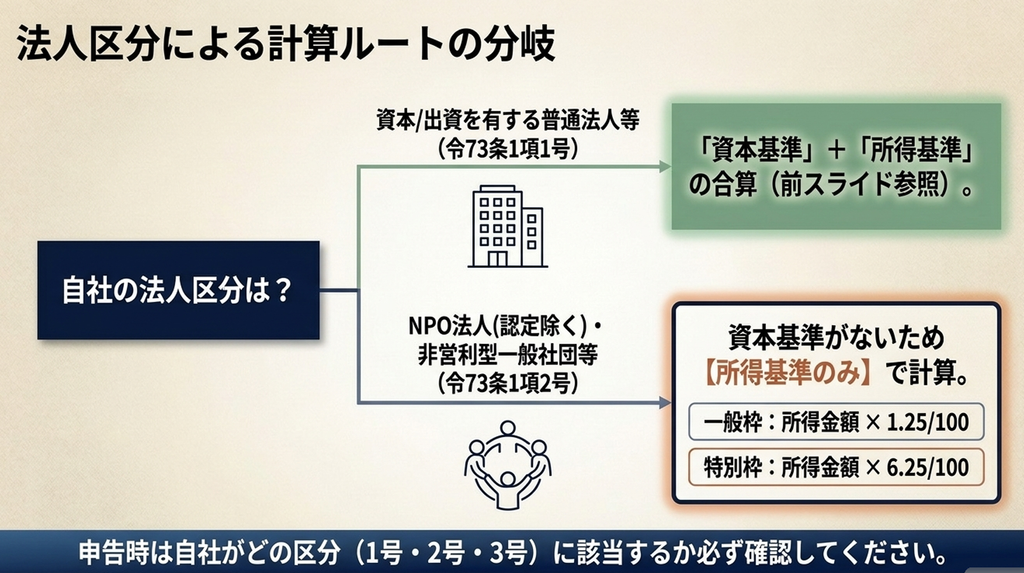
資本又は出資を有する普通法人などは、上表の資本基準と所得基準を合算する算式(法人税法施行令第73条第1項第1号)を使います。
一方、資本又は出資を有しない法人、非営利型の一般社団・財団法人、NPO法人(認定NPO法人を除く)などのみなし公益法人等は、資本基準がないため、次の算式(同項第2号)で計算します。
| 2号法人の枠 | 算式 |
|---|---|
| 一般寄附金(一般枠) | 所得金額 × 1.25/100 |
| 特定公益増進法人等(特別枠) | 所得金額 × 6.25/100 |
このように、2号法人でも特別枠(所得金額 × 6.25/100)は用意されています(国税庁 No.5281)。さらに、学校法人や社会福祉法人などの公益法人等(同項第3号ほか)については、20%・50%といった別の割合を用いる限度額の算式が定められており、別表十四(二)にも公益法人等向けの計算欄が別に設けられています。
試算ツールでも「令73条1項1号・2号・3号」を選べるようになっているので、自社の区分に合わせて選択してください。自社がどの区分に当たるかは、認定の有無や非営利型該当性など個別の属性で決まるため、申告時の確認が欠かせません。
法人の寄附金 損金算入限度額ナビβ
資本金等の額と寄附金の内訳を入力すると、一般枠・特別枠の限度額と損金不算入額が別表十四(二)の順に表示されます。枠がどこまで使われたかはメーターとグラフで確認でき、そのまま転記表としてコピーできます。
- 別表十四(二)の順に試算
- 法人区分(令73条1項1号・2号・3号)
- 設例8本+体験4本
- 転記表をワンクリックでコピー
制度情報基準日 2026年9月/転記表は令和7年4月1日〜令和8年3月31日に終了する事業年度分に対応。申告時は最新の様式と国税庁公表資料でご確認ください
別表十四(二)への転記と令和8年の様式変更
限度額の計算結果は、法人税申告書の別表十四(二)「寄附金の損金算入に関する明細書」に転記します。
ここで、上位の解説記事があまり触れていない実務上の注意点が2つあります。
(1)〜(26)への転記の流れ
別表十四(二)は、指定寄附金等・特定公益増進法人等・その他の寄附金といった区分ごとに支出額を集計し、寄附金支出前の所得金額をもとに一般枠・特別枠の限度額を計算して、最終的に損金不算入額(欄(24)または(26))を導く構成になっています。
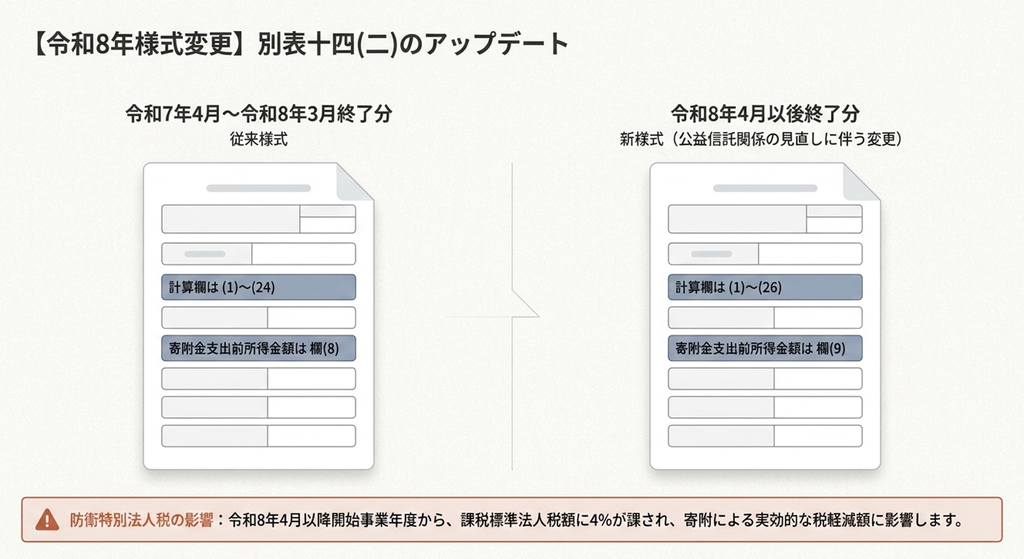
この寄附金支出前所得金額の欄番号は様式で異なり、令和7年4月1日〜令和8年3月31日終了事業年度分では欄(8)、令和8年4月1日以後終了事業年度分では欄(9)です(新様式では欄(8)が所得金額仮計になります)。所得金額を「寄附金支出前」で計算する必要があるため、別表四との行き来が生じる点が、手計算でつまずきやすいところです。
令和7年4月〜令和8年3月終了分と令和8年4月以後終了分で様式が違う
別表十四(二)は近年の税制改正で様式が更新されており、「公益法人等以外の法人の場合」の計算欄が(1)〜(24)から(1)〜(26)に増えています。公益信託関係の区分・明細欄が見直されたことなどによるものです。
令和7年4月1日〜令和8年3月31日に終了する事業年度は従来の欄番号で、令和8年4月1日以後に終了する事業年度は新様式で転記することになります。決算期によって使う様式が異なるため、申告ソフトの様式バージョンとあわせて確認してください。
| 事業年度の終了日 | 「公益法人等以外の法人」の計算欄 | 主な違い |
|---|---|---|
| 令和7年4月1日〜令和8年3月31日 終了 | (1)〜(24) | 従来様式 |
| 令和8年4月1日以後 終了 | (1)〜(26) | 公益信託関係の区分・明細欄の見直しなど |
様式と記載の仕方は国税庁の別表十四(二)記載の仕方が一次情報です。
税負担の減少額と防衛特別法人税に注意
「寄附で結局いくら税金が減るのか」を知りたい場合は、損金算入額に限界税率を掛けて概算します。ただし、この概算には近年の改正が影響します。
防衛特別法人税は、令和8年4月1日以後に開始する事業年度から、基準法人税額から年500万円の基礎控除額を控除した「課税標準法人税額」に4%を課すもので、実効的な税負担を押し上げます(基礎控除額は、事業年度が1年に満たない場合は月数按分されます)。適用の有無は事業年度の「開始日」で決まるため、決算期の「終了日」からは自動的に判定できません。
したがって、寄附による税負担の減少額はあくまで参考値として捉え、正確な影響は自社の税率で確認する必要があります。この点も、後述の試算ツールでは限界税率を自分で入力できるようにしています。
ダッシュボードで自社の数字を試算する5ステップ
ここまでの計算は、区分判定・様式選択・寄附金支出前所得への戻しで手間がかかります。
当サイトでは、別表十四(二)の順に数字を入れるだけで限度額と損金不算入額が出る法人の寄附金 損金算入限度額ナビを無料で公開しています。使い方は次の5ステップです。
- 事業年度と法人区分を選ぶ
終了年度(令和7年4月1日〜令和8年3月31日終了か、令和8年4月1日以後終了か)と、令73条1項1号・2号・3号のいずれに当たるかを選択します。 - 会社の数字を入れる
期末の資本金等の額と、寄附金支出前の所得の仮計を入力します。月数も選べます。 - 寄附金の内訳を入れる
指定寄附金、特定公益増進法人等への寄附、その他の寄附金を区分ごとに入力します。 - 限度額と枠の使われ方を見る
一般枠・特別枠がどこまで使われ、いくらが損金不算入になるかをメーターとグラフで確認します。 - 別表十四(二)へ転記する
欄番号つきの転記表が表示され、そのままコピーして申告作業に使えます。
「設例」も8本用意しているので、まずは自社に近いケースを読み込んで、数字がどう動くかを体験してみてください。
法人の寄附金 損金算入限度額ナビβ
資本金等の額と寄附金の内訳を入力すると、一般枠・特別枠の限度額と損金不算入額が別表十四(二)の順に表示されます。枠がどこまで使われたかはメーターとグラフで確認でき、そのまま転記表としてコピーできます。
- 別表十四(二)の順に試算
- 法人区分(令73条1項1号・2号・3号)
- 設例8本+体験4本
- 転記表をワンクリックでコピー
制度情報基準日 2026年9月/転記表は令和7年4月1日〜令和8年3月31日に終了する事業年度分に対応。申告時は最新の様式と国税庁公表資料でご確認ください
よくある質問(FAQ)
Q1. 指定寄附金なら本当に全額が損金になりますか?
はい、指定寄附金は限度額の計算をせず、原則として全額が損金算入できます。
ただし、財務大臣の指定を受けた寄附金であることが前提です。なお、国・地方公共団体への寄附は、指定寄附金とは別の「国等に対する寄附金」に区分され、こちらも原則として全額が損金算入されます。相手先がどちらに該当するかは、募金要綱や受領証で確認してください。名目が「寄付」でも、対価性がある支出は寄附金に当たらず、別の費用として処理します。
Q2. 認定を受けていないNPO法人への寄附はどの区分ですか?
認定NPO法人等への一定の寄附金には、特定公益増進法人への寄附金と同様の特別損金算入限度額が適用されます。(No.5284 認定NPO法人等に対する寄附金)
一方、認定を受けていない通常のNPO法人への寄附は、原則として一般の寄附金として一般枠で判定します。なお、自社がNPO法人(認定を除く)として寄附をする側の場合は、施行令第73条第1項第2号の算式(所得金額 × 1.25/100)が限度額の計算に使われます。区分の判定は個別性が高いため、税理士に確認することをおすすめします。
Q3. 所得基準の「所得金額」はどの数字を使いますか?
限度額計算に使う所得金額は、寄附金を支出する前の所得金額です。
国税庁の説明では、この所得金額は「支出した寄附金の額を損金に算入しないものとして計算した金額」とされています。別表十四(二)では、旧様式は欄(8)、新様式(令和8年4月1日以後終了分)は欄(9)がこれに当たります。確定した所得金額をそのまま使うと限度額が小さくなってしまうため、支出前に戻す点を忘れないでください。
Q4. 完全支配関係のある子会社への寄附はなぜ全額不算入なのですか?
対象となるのは、法人による完全支配関係がある他の内国法人に対する一定の寄附金です。
寄附をした側では対象となる寄附金が全額損金不算入となり、受け取った側の対応する受贈益は原則として益金不算入となることで、グループ全体として課税が完結する仕組みになっているためです(法人税法第37条第2項)。
限度額の計算に入る前の段階で判定されるため、資本金等や所得金額にかかわらず損金にはできません。
Q5. 別表十四(二)の様式はどれを使えばよいですか?
事業年度の終了日で判断します。
令和7年4月1日〜令和8年3月31日に終了する事業年度は従来の(1)〜(24)の欄で、令和8年4月1日以後に終了する事業年度は(1)〜(26)に増えた新様式で転記します。使用している申告ソフトの様式バージョンが決算期に合っているかを、公開されている国税庁の記載の仕方とあわせて確認してください。
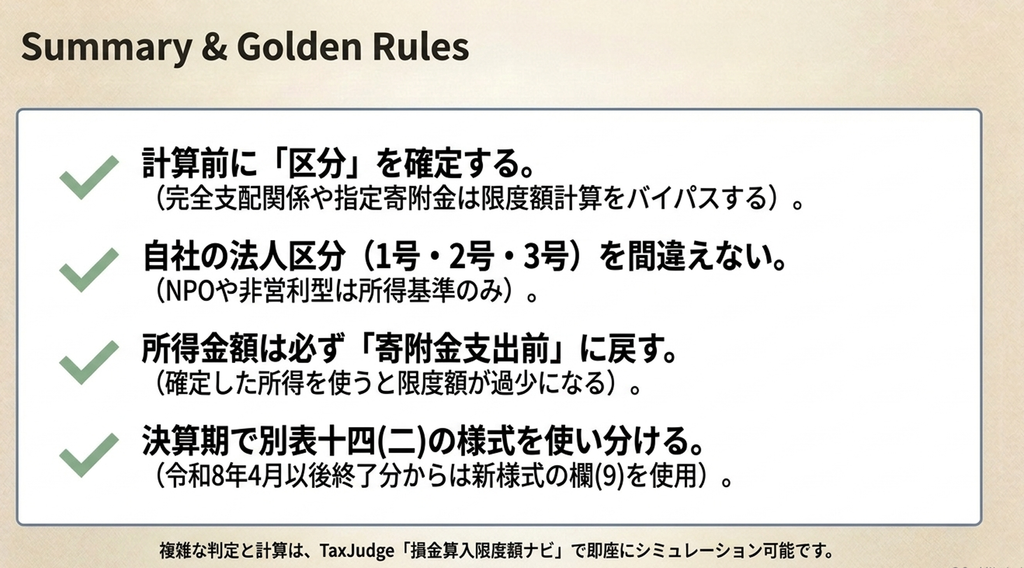
まとめ:区分を確定してから限度額を計算しましょう
法人の寄附金の損金算入限度額は、計算式そのものよりも「その寄附がどの区分か」を確定させることが出発点です。要点を整理します。
- 寄附金は国等に対する寄附金・指定寄附金(原則全額損金)・特別枠・一般枠・全額不算入の区分に分かれます。
- 資本又は出資を有する普通法人等では、一般枠・特別枠の限度額は資本基準と所得基準を合算し、区分ごとの割合を掛けて求めます。
- 所得基準の所得金額は「寄附金支出前」に戻して使います。
- 別表十四(二)は令和8年に様式が更新され、決算期で使う欄が変わります(寄附金支出前所得金額は旧様式(8)・新様式(9))。
- 一定の完全支配関係・国外関連者への寄附は、計算前に全額損金不算入です。
まずは自社の寄附金を区分ごとに整理し、損金算入限度額ナビに数字を入れて、限度額と損金不算入額の当たりをつけてみてください。最終的な申告処理は、個別の事情をふまえて税理士・公認会計士にご確認いただくのが安全です。
法人の寄附金 損金算入限度額ナビβ
資本金等の額と寄附金の内訳を入力すると、一般枠・特別枠の限度額と損金不算入額が別表十四(二)の順に表示されます。枠がどこまで使われたかはメーターとグラフで確認でき、そのまま転記表としてコピーできます。
- 別表十四(二)の順に試算
- 法人区分(令73条1項1号・2号・3号)
- 設例8本+体験4本
- 転記表をワンクリックでコピー
制度情報基準日 2026年9月/転記表は令和7年4月1日〜令和8年3月31日に終了する事業年度分に対応。申告時は最新の様式と国税庁公表資料でご確認ください
参考にした一次情報
- 国税庁 タックスアンサー No.5281 寄附金の範囲と損金不算入額の計算
- 国税庁 タックスアンサー No.5283 特定公益増進法人に対する寄附金
- 国税庁 タックスアンサー No.5284 認定NPO法人等に対する寄附金
- 国税庁「防衛特別法人税が創設されました」(パンフレット)
- 国税庁 別表十四(二)「寄附金の損金算入に関する明細書」記載の仕方
- 国税庁 別表十四(二)「寄附金の損金算入に関する明細書」(令和8年4月1日以後終了事業年度分の様式)
最終更新日:2026年9月5日
※本記事は一般的な情報提供を目的としており、個別の税務・会計判断は税理士または公認会計士にご相談ください。防衛特別法人税や別表十四(二)の様式は改正が続いているため、実際の申告にあたっては公開時点の最新の制度・様式をご確認ください。
関連記事
- No.5281 寄附金の範囲と損金不算入額の計算|本記事の土台となる制度の全体像
- No.5283 特定公益増進法人に対する寄附金|特別枠の対象法人と証明書の要件
- No.5284 認定NPO法人等に対する寄附金|認定NPO法人等への寄附の扱い