「現地に法人はつくらない。駐在員事務所を置いて、市場調査をするだけです」
この説明で稟議が通った海外拠点が、3年後には現地スタッフが顧客と価格交渉をし、在庫を置いて納品までしている──国際税務の現場でよく見る光景です。そして、この変化がそのまま現地で法人税を課される理由になります。
鍵になるのがPE(恒久的施設)です。
ある国で事業をするための「足場」があるかどうかで、その国で事業所得の申告をして法人税を払うのか、それとも事業所得については課税されないのかが変わります。「PEなければ課税なし」という国際課税の原則がここから出てきます。
この記事では、国際税務をこれから担当する経理スタッフ・会計事務所スタッフに向けて、PEを判定の順番どおりに解説します。
読み終えると
- 日本の法律が定めるPEの3類型を自分で説明できる
- 駐在員事務所が「準備的・補助的」の例外から外れる具体的な場面がわかる
- PEがあると課税方法と所得計算がどう変わるかを説明できる
という状態になります。
解説動画
スライド解説
結論:PEは「その国で事業をする足場」。事業所得の申告課税を左右する
先に要点を4つ示します。
- 日本の法律が定めるPEは3類型です。
①支店・事務所・工場など「事業を行う一定の場所」
②1年を超えて行う建設・据付工事の場所
③契約締結に主要な役割を果たす代理人
支店を出さなくても、代理人や工事現場が足場になります。 - ただし「準備的または補助的」な活動にとどまる場所は、PEに当たりません。
この例外が駐在員事務所の生死を分けます。そして国税庁の通達は、補助的に当たらない活動を6つ具体的に挙げています。 - 租税条約に国内法と違う定めがあれば、条約のPEが優先します。
工事の期間要件が6か月の条約もあり、国内法にない「サービスPE」を置く条約もあります。相手国ごとに条約を見る必要があります。 - PEがあると、PEに帰せられる所得が申告納税の対象になります。
所得計算も、PEを独立した企業に見立てて本店との内部取引まで認識する方式(帰属主義・AOA)になります。なお、課税方法は所得の種類ごとに決まるので、PEがなくても使用料・利子・配当などの源泉徴収は残ります。
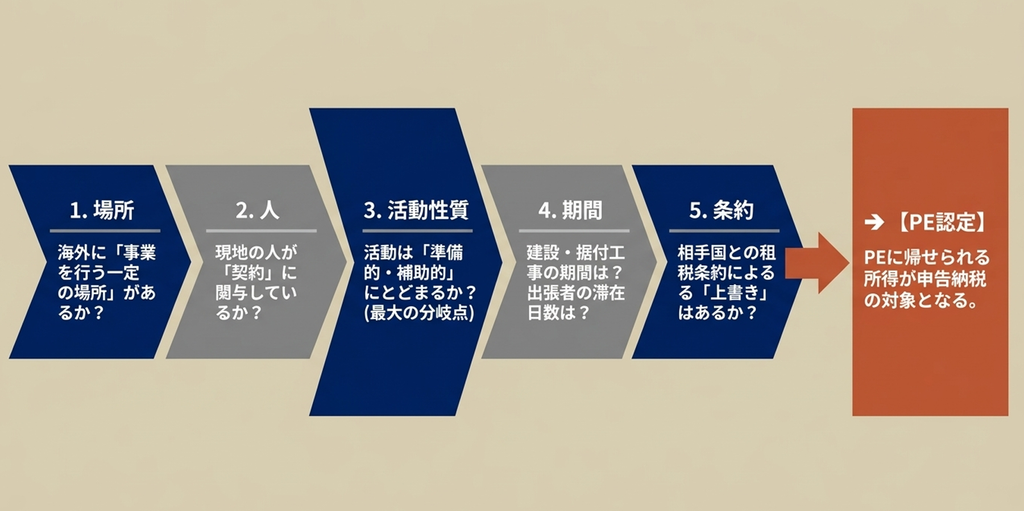
整理の順番は、
①海外に「場所」があるか →
②現地の「人」が契約に関与しているか →
③活動は準備的・補助的にとどまるか →
④期間(工事の年数・滞在日数)→
⑤相手国との条約のPE条項
です。
この順番で事実を並べるだけでも、専門家に相談するときの精度が大きく変わります。
なぜこの制度があるのか──「足場のある国で課税する」という国際ルール
事業所得は、稼いだ場所の国で課税するのが国際的な考え方です。
ただし、出張ベースで少し売っただけの企業にまで申告義務を課すのは現実的ではありません。そこで「その国に事業の足場(PE)があるなら、そこで課税する」という線引きが置かれました。
これが
「PEなければ課税なし」
です。
問題は、この線引きが分かると足場を作らずに稼ぐ設計が生まれることです。
支店を出す代わりに現地の代理人に売らせる。工事契約を1年未満に分割する。倉庫だけ置いて「保管しているだけ」と説明する。こうした抜け道を順番に閉じてきたのが、PEの定義が細かくなっていった理由です。
日本の国内法も、2018年(平成30年度)の税制改正でOECDのBEPSプロジェクトの成果に合わせて見直され、
契約を締結しなくても「契約締結のために主要な役割を果たす」者はPEになる、期間要件を避けるための契約分割は合算して判定する
という形になりました(国税庁「No.2883 恒久的施設(PE)」)。
「支店がなければ安全」という感覚は、ここで通用しなくなっています。
日本の法律が定めるPEの3類型
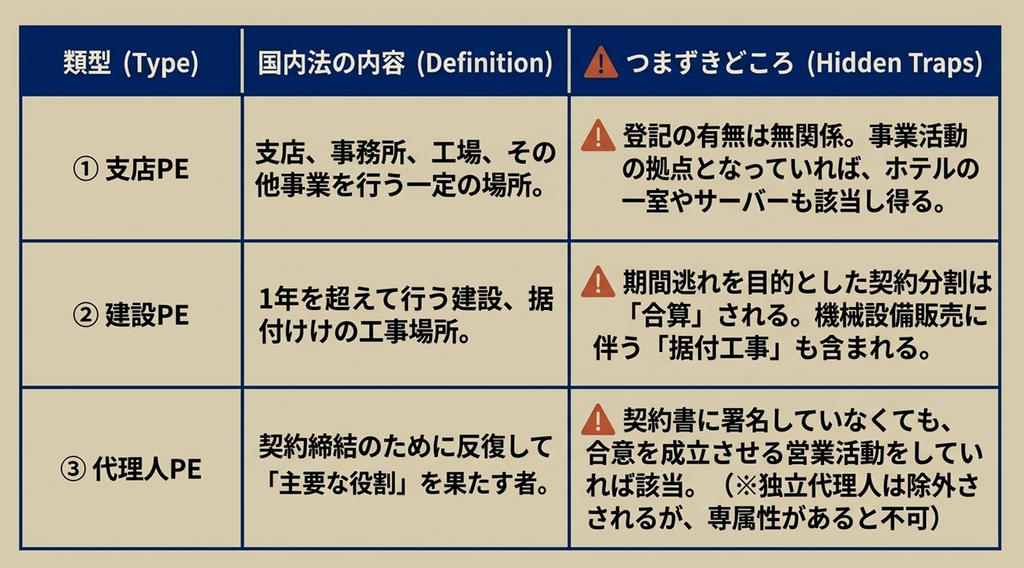
国税庁は、PEを次の3つに区分しています。
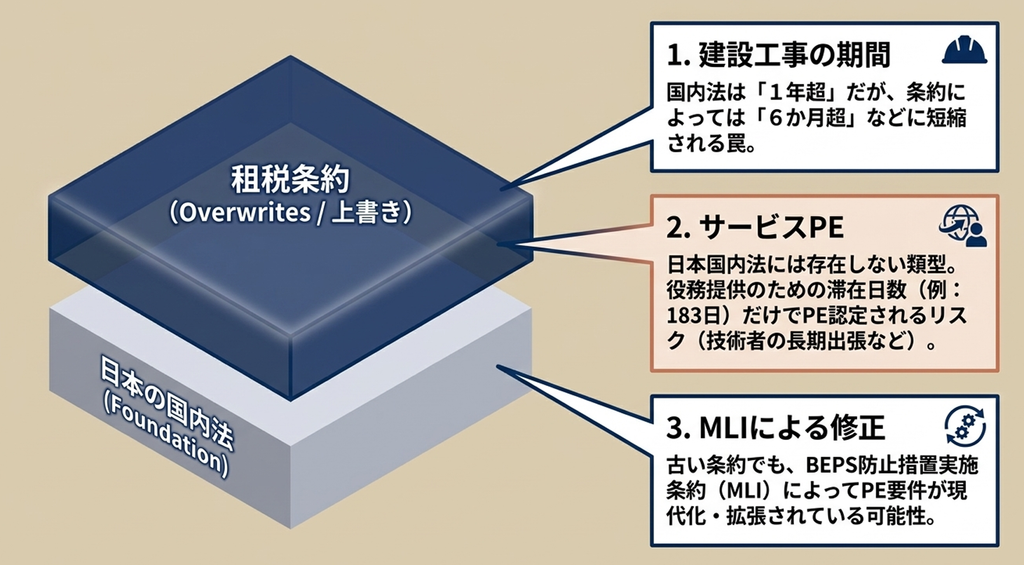
あわせて「我が国が締結した租税条約において、国内法上の恒久的施設と異なる定めがある場合には、その租税条約の適用を受ける非居住者等については、その租税条約上の恒久的施設を国内法上の恒久的施設とします」としています。
つまり国内法が土台、条約が上書きという構造です。
| 類型 | 国内法の内容 | つまずきどころ |
|---|---|---|
| ①支店PE | 事業の管理を行う場所、支店、事務所、工場、作業場、鉱山その他の天然資源を採取する場所、その他事業を行う一定の場所 | 「その他事業を行う一定の場所」が広い。登記の有無では決まらない |
| ②建設PE | 建設、据付けの工事またはこれらの指揮監督の役務の提供を1年を超えて行う場所(長期建設工事現場等) | 国内法は「1年超」。条約で6か月などに短くなっていることがある |
| ③代理人PE | 国内に置く代理人等で、事業に関し反復して契約を締結する権限を有する者、または契約締結のために反復して主要な役割を果たす者等(契約締結代理人等) | 「締結」していなくても、成立させる営業活動をしていれば該当し得る |
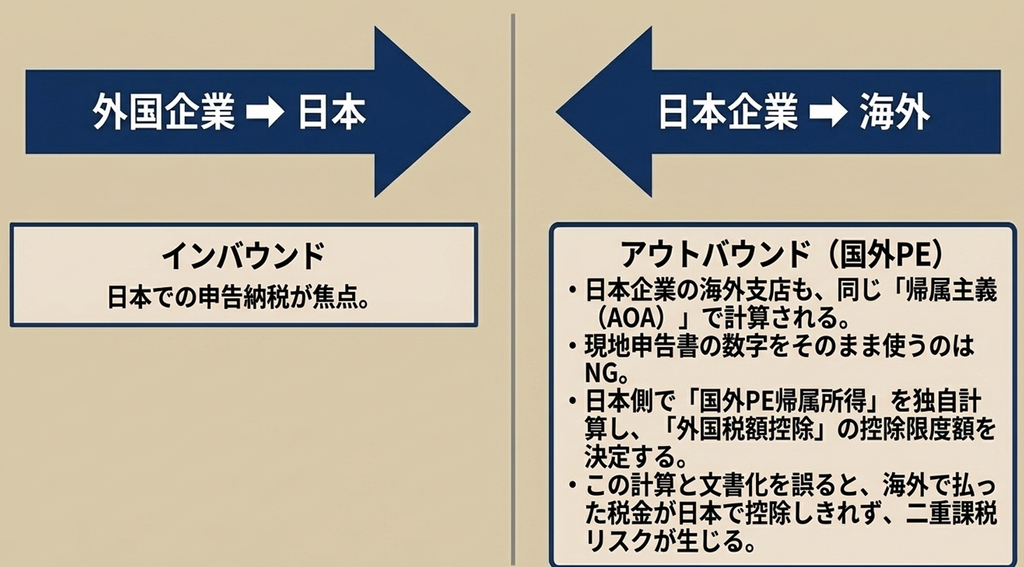
この3類型は、外国法人が日本に来る場合(インバウンド)の国内法の定義です。
日本企業が海外に出る場合(アウトバウンド)は、相手国の国内法と条約で判定されます。ただし考え方の骨格は共通なので、まず日本の国内法で3類型を覚え、相手国では条約の第5条で差分を確認するのが実務的です。
①支店PE──「事業を行う一定の場所」はどこまでか
所得税基本通達は、「その他事業を行う一定の場所」に倉庫、サーバー、農園、養殖場、植林地、貸ビル等のほか、事業活動の拠点としているホテルの一室、展示即売場その他これらに類する場所が含まれるとしています(国税庁 所得税基本通達〔恒久的施設〕161-1)。
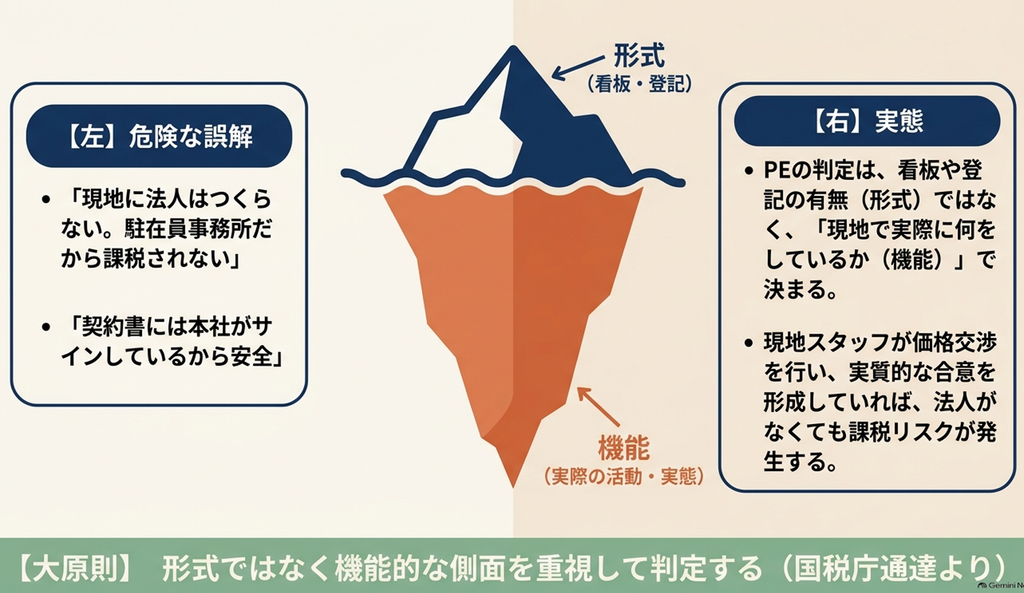
ここで覚えておきたいのは、国税庁が「日本国内に恒久的施設を有するかどうかを判定するに当たっては、形式的に行うのではなく機能的な側面を重視して判定する」と述べていることです。
例として挙げられているのが、「事業活動の拠点となっているホテルの一室は、恒久的施設に該当しますが、単なる製品の貯蔵庫は恒久的施設に該当しない」というものです。
看板や登記ではなく、そこで何をしているかで決まります。
②建設PE──国内法は「1年を超えて」、分割契約は合算する
建設PEで最初に確認したいのは期間です。日本の国内法は「1年を超えて行う場所」で、12か月と書かれた条約の表現とは根拠が別だという点に注意してください。
そして国内法には、期間逃れを封じる規定が置かれています。
国税庁は「長期建設工事現場等の期間要件について、その期間を1年以内にすることを主たる目的として契約を分割して締結した場合などは、それらを合計した期間(重複する期間を除きます。)が1年を超えるかどうかで判定します」としています。
通達はさらに、1年超に含まれるものを具体化しています(同通達161-2)。
- 建設工事等に要する期間が1年を超えることが契約等からみて明らかなもの
- 一の契約では1年以下でも、これに引き続いて他の契約に基づく工事を行い、通算すると1年を超えることになるもの
注として、機械設備等を販売したことに伴う据付工事も建設工事等に該当することが明記されています。
「当社は建設業ではないから関係ない」とは言えません。設備を売って現地で据え付ける取引があれば、期間の集計が必要になります。
③代理人PE──「契約を締結していない」は反論になりにくい
代理人PEは、実務で最も判定が難しい類型です。通達は「契約」の締結に、契約書に調印することのほか、契約内容につき実質的に合意することが含まれるとしています(同通達161-3)。
さらに「主要な役割を果たす者」とは「契約が締結されるという結果をもたらす役割を果たす者」で、例として「販売契約を成立させるために営業活動を行う者」が挙げられています(同通達161-4)。
つまり、「契約書は本社が署名している」「現地には契約権限を与えていない」という形式は、それだけでは決め手になりません。
現地スタッフが価格と納期を詰めて合意を作り、本社が形式的に承認しているだけなら、実質的に合意を作っているのは現地と見られる余地があります。
独立代理人は除かれる──ただし3要件と専属性の壁がある
代理人が独立して、かつ通常の方法で業務を行っているなら、契約締結代理人等には含まれません。ここが現地ディストリビューターを使う場合の出口になります。
ただし通達は、次の3つの要件をいずれも満たす必要があるとしています(同通達161-6)。
| 要件 | 通達が求めている状態 |
|---|---|
| 法的な独立 | 業務を行う上で詳細な指示や包括的な支配を受けず、十分な裁量権を有するなど、本人から法的に独立していること |
| 経済的な独立 | 業務に係る技能と知識の利用を通じてリスクを負担し、報酬を受領するなど、本人から経済的に独立していること |
| 通常の業務方法 | 代理人として業務を行う際に、代理人自らが通常行う業務の方法または過程において行うこと |
加えて、国内法には専属性の壁があります。
国税庁は、代理人が独立・通常の方法で行う場合は契約締結代理人等に含まれないとしつつ、「ただし、その代理人等が、専らまたは主として一または二以上の自己と特殊の関係にある者に代わって行動する場合は、この限りではありません」としています。
ここでいう特殊の関係は、発行済株式等の50%超を直接・間接に保有する等の関係です。実質的に自社グループの販売部門として動いている現地会社は、独立代理人の例外に乗りにくいということです。
最大の分岐点──駐在員事務所は「準備的・補助的」にとどまるか
ここがこの記事のいちばん重要な論点です。
国内法は、物品や商品の在庫の保管、展示または引渡しのためのみに使用・保有する施設等について、それが事業の遂行上「準備的または補助的」な性格のものである場合には、支店PE・建設PEに含まれないとしています。多くの駐在員事務所は、この例外の上に成り立っています。
そして、この「準備的」「補助的」の意味を、通達が言葉で定義しています。
| 用語 | 通達の定義 | 読み方 |
|---|---|---|
| 準備的な性格のもの (通達161-1の2) |
「本質的かつ重要な部分を構成する活動の遂行を予定し当該活動に先行して行われる活動」 | 本番の前段階。該当するかどうかは活動期間の長短によらない(同通達注) |
| 補助的な性格のもの (通達161-1の3) |
「本質的かつ重要な部分を構成しない活動で、その本質的かつ重要な部分を支援するために行われるもの」 | 脇役であること。主役の一部を担っていれば外れる |
「長く続けているから準備的ではない」という理屈は通りません。逆に、「短期間だから補助的」とも言えません。
期間ではなく、その活動が事業の本質的かつ重要な部分かどうかで判定します。
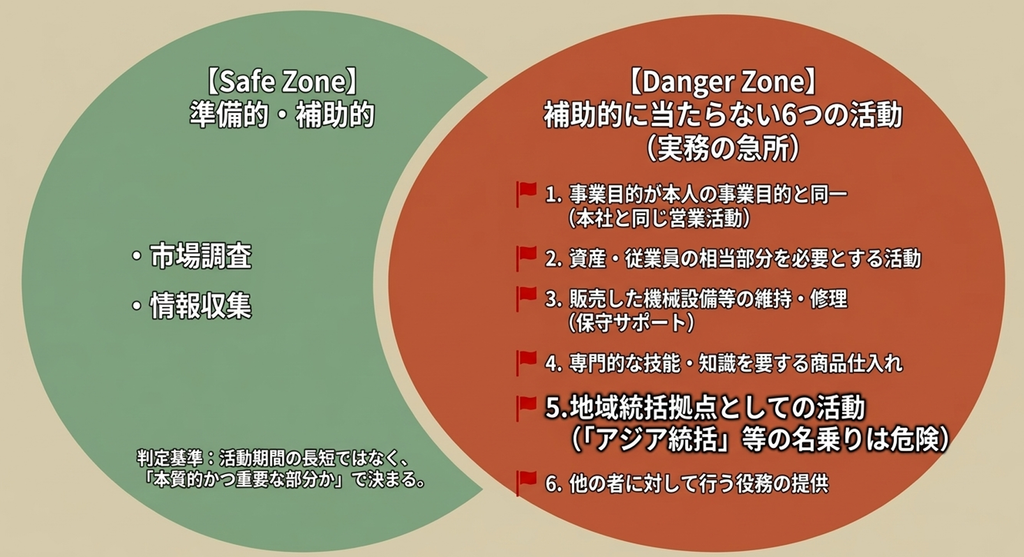
「補助的」に当たらない6つの活動──ここが実務の急所
通達161-1の3は、補助的な性格のものに該当しない活動を、例示として6つ挙げています。
あくまで例示ですが、駐在員事務所の実態がこのどれかに当たる場合、補助的な活動とは認められにくくなり、準備的・補助的の例外が使えるかを慎重に確認する必要があります。
| 通達が挙げる活動 | よくある実態 |
|---|---|
| 事業を行う一定の場所の事業目的が本人の事業目的と同一である場合の、その場所で行う活動 | 本社と同じ営業活動を現地でもしている |
| 本人の資産または従業員の相当部分を必要とする活動 | グループの人員・設備の多くを現地に置いている |
| 顧客に販売した機械設備等の維持、修理等(交換部品を引き渡すためだけの活動を除く) | 「サポート拠点」としての保守・修理対応 |
| 専門的な技能または知識を必要とする商品仕入れ | 目利きが要る原材料・製品の現地調達 |
| 地域統括拠点としての活動 | 「アジア地域の統括をしています」という説明そのもの |
| 他の者に対して行う役務の提供 | グループ外への役務提供、受託業務 |
実務上とくに効くのは、「地域統括拠点としての活動」と「顧客に販売した機械設備等の維持、修理等」です。
会社紹介や社内組織図に「アジア地域統括」「現地サポート拠点」と書いてあれば、通達が「補助的に該当しない」と例示した活動を自社で説明していることになり、事実認定の重要な資料になります。登記や届出の形態ではなく、社内資料と実際の職務内容が判定材料になる、というのはこういう意味です。
また国内法には、活動を複数の場所に分けて例外に見せる手法への対応も置かれています。
国税庁は「事業を行う一定の場所を有している非居住者等が、その事業を行う一定の場所以外の場所においても事業上の活動を行う場合において、他の場所が恒久的施設に該当するなど一定の要件に該当するときは」、準備的・補助的の例外は適用されないとしています。
倉庫と事務所を別会社・別拠点に分けても、合わせて見られることがあります。
自社の海外拠点がこの例外の内側にいるかは、活動の内容を一つずつ並べて確かめるのが早道です。
PE(恒久的施設)リスク整理シートは、拠点の形態・契約への関与・在庫の引渡し・工事期間などを入れると、確認すべき論点が並ぶようにしてあります(判定を出すものではなく、専門家に持ち込む前に事実を整理するための画面です)。
条約が上書きする──国内法だけ見ていると足をすくわれる
ここまでが日本の国内法です。実務では、相手国との租税条約のPE条項(通常は第5条)で差分を確認する作業が必ず入ります。国内法と条約で違いが出やすいのは次の3点です。
| 論点 | 日本の国内法 | 条約で起こり得る違い |
|---|---|---|
| 建設工事の期間 | 1年を超えて行う場所 | 6か月超などに短縮されている条約がある |
| サービスPE | 国内法には規定がない | 役務提供の滞在日数(例:183日)でPEとする条項を置く条約がある |
| 代理人PE・準備的補助的 | 2018年改正でBEPS後の内容に | 古い条約では改正前の内容のまま。MLIで修正されている場合もある |
サービスPEは、日本の国内法にない類型です。
ここを知らないと、「国内法に書いていないから大丈夫」と読み違えます。
技術者を長期に派遣する取引がある会社は、相手国との条約にサービスPE条項があるかを先に確認してください。
・相手国と条約があるか、発効しているか、MLIの対象かは租税条約 締結国一覧で引けます。
・MLIそのものの位置づけはNo.2891 BEPS防止措置実施条約(MLI)の概要にまとめています。
PEがあると何が変わるか──PEに帰せられる所得が申告納税の対象になる
PEの有無は、国内源泉所得について現地で申告納税が必要かを判断する重要な要素です。
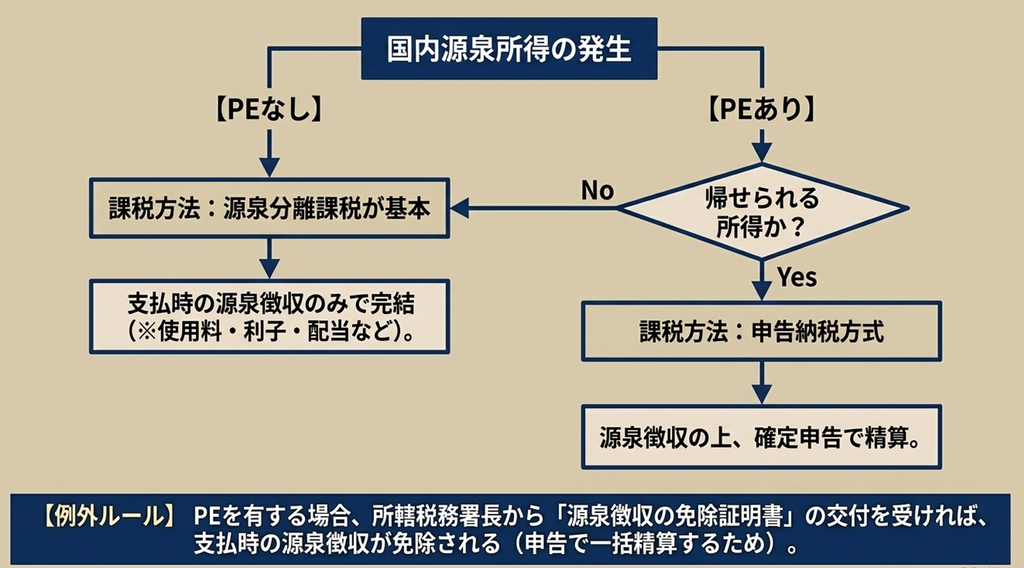
国税庁は、非居住者等に対する課税方法について、PEに帰せられる所得なら「源泉徴収の上、申告納税方式を原則」、PEに帰せられない所得なら「原則として源泉徴収のみで課税関係が完結する源泉分離課税方式が基本」、PEを有しない場合も源泉分離課税方式が基本と整理しています(国税庁「No.2873 非居住者等に対する課税のしくみ」)。
| 区分 | 課税方法 | 実務でやること |
|---|---|---|
| PEがあり、その所得がPEに帰せられる | 申告納税の対象 | PE帰属所得は申告納税の対象。源泉徴収の対象となる支払については、源泉徴収の上、申告で精算する |
| PEがあるが、その所得はPEに帰せられない | 原則として源泉分離課税 | 源泉徴収で完結。申告対象のPE帰属所得とは区分して管理 |
| PEがない | 所得の種類に応じて判定(使用料等は源泉分離課税が基本) | 国内源泉所得の種類に応じて課税方法を判定。使用料等は支払者の源泉徴収で完結するのが基本 |
ここで押さえたいのは、PEがあるかどうかで源泉徴収の要否が自動的に決まるわけではないことです。
源泉徴収が必要かどうかは、まず国内源泉所得に当たるかと所得の種類で決まります。PEがなくても、使用料・貸付金の利子・配当などの源泉徴収は残ります。
この部分は非居住者への源泉徴収の記事で、税率と届出書の実務まで扱っています。
例外──源泉徴収の免除証明書
逆方向の例外もあります。
国内にPEを有する外国法人・非居住者で一定の要件に該当するものは、所轄税務署長の証明書の交付を受けて支払者に提示することで、一定の国内源泉所得についての源泉徴収が免除されます(国税庁「A2-22 外国法人又は非居住者に対する源泉徴収の免除証明書の交付(追加)申請」)。
どうせ申告で精算するのだから、先に天引きしなくてよいという趣旨です。
支払者側の実務では、相手から免除証明書を提示されたら、その有効期間内の支払について源泉徴収をしないという運用になります。証明書を確認せずに源泉徴収を省略するのは逆に危険なので、提示の有無と有効期限を記録しておいてください。
PE帰属所得の計算──「本店と支店の間に取引を擬制する」
PEがあると認定されたら、次は「いくら課税されるのか」です。
ここで出てくるのが
帰属主義とAOA
です。
日本は平成26年度税制改正で、外国法人に対する課税原則を従来の「総合主義」から、OECDモデル租税条約第7条の考え方(Authorised OECD Approach:AOA)に沿った「帰属主義」に改めました。
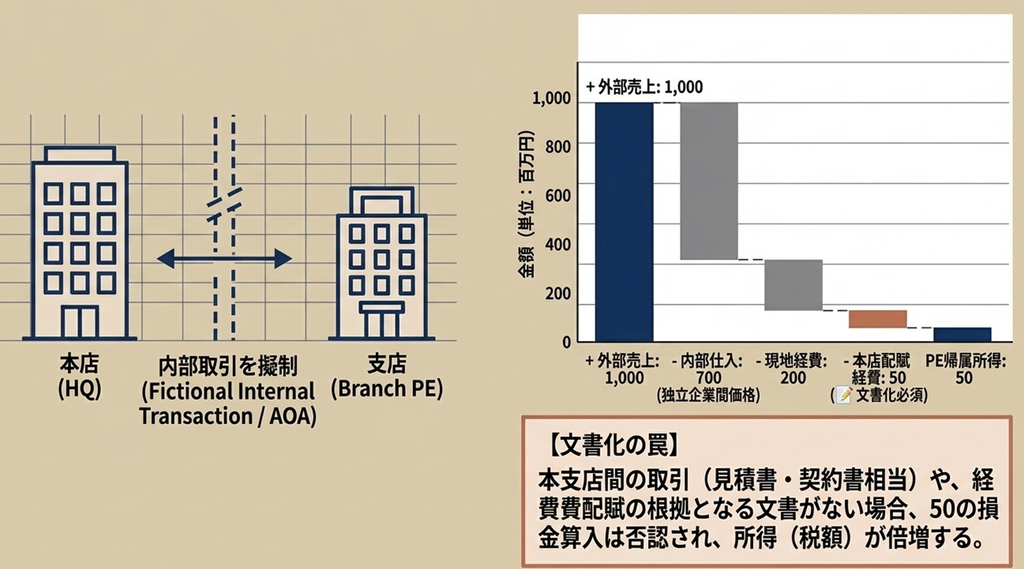
PE帰属所得とは「PEが本店等から分離・独立した企業であると擬制した場合に得られるべき所得」で、この所得はPEと本店等との間の内部取引を認識し、内部取引に係る移転価格税制を適用して計算されます(国税庁「国際課税原則の帰属主義への見直しに係る改正のあらまし」(平成27年10月))。
経理の感覚でいうと、同じ法人の本店と支店を、親会社と子会社に見立てて損益計算書を作るということです。
社内の物の移動や役務の提供に値段を付け、それが独立企業間価格かどうかを問われます。移転価格税制の考え方が、グループ会社間だけでなく本支店間にも及ぶと理解すると腑に落ちます。
PEには「資本」を擬制する
支店には資本金がありません。
そこで、PEに帰せられるべき資本を擬制し、PEの計上した自己資本の額が擬制した資本の額に満たない場合には、その満たない部分に対応する支払利子の額が損金不算入となります。
借入に頼りすぎた部分の利子を否認するという構造なので、過少資本税制と発想が似ています。本支店間の資金のやりとりが多い拠点では、ここが税額に直接効いてきます。
本店配賦経費は「文書がなければ損金に入らない」
本社が負担している共通費用のうち、PEを通じて行う事業に配分した金額(本店配賦経費)は、PE帰属所得の計算上、損金に算入されます。
ただし国税庁は、
外国法人のPEについて「本店配賦経費の配賦に係る文書が作成・保存されていない場合には、損金算入が認められません」
と明記しています。
内国法人の国外PEについては、同じ資料が「合理的な配分でなければ認められません。合理的であることを証明するための書類の作成が義務化されました」としています。
方向によって表現が違うので、自社がどちらの立場かを確認して読んでください。いずれにしても、配賦の合理性を説明する書類は、あとから作れるものではありません。
文書化が求められる書類
本支店間には契約書や請求書が当然には存在しません。そこで、外部取引と内部取引の両方について書類を作ることが求められています。
国税庁が挙げているのは次のようなものです。
| 区分 | 作成する書類 |
|---|---|
| PE帰属外部取引 (国外PEも同様) |
①取引の内容を記載した書類/②PEと本店等が使用した資産の明細・取引に係る負債の明細/③果たす機能とその機能に関連するリスクに係る事項/④果たした機能に関連する部門とその業務の内容 |
| 内部取引 (国外PEも同様) |
①資産の移転・役務の提供等の事実を記載した注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類/②使用した資産と負債の明細/③機能とリスク/④関連部門と業務内容/⑤その他内部取引に関連する事実が生じたことを証する書類 |
国税庁は、これらが「私法上の要請がないため、税法において類似の証憑類の作成が義務化された」ものだと説明しています。つまり、本店と支店の間で、社外の取引と同じように見積書・契約書相当の書類を残すという発想です。
あわせて、機能の整理には「研究開発」「設計」「調達」「製造」「市場開拓」「販売」といった企業活動のどこを誰が担っているかの整理が必要だとしています。
内部取引の価格が独立企業間価格かどうかは、移転価格と同じ土俵の議論になります。どの算定方法が「最も適切な方法」になるかの考え方は、移転価格 参考事例集ナビで事例から追えます。
数値例:日本支店のPE帰属所得を組み立てる
外国法人のB社が日本に支店(PE)を持ち、本店から仕入れた製品を日本国内で販売しているとします。
単位は百万円です。
| 項目 | 金額 | 考え方 |
|---|---|---|
| 日本支店の外部売上(日本の顧客への販売) | 1,000 | PEに帰せられる外部取引 |
| 本店から仕入れた製品の対価(内部取引) | △700 | 独立企業間価格で計算する |
| 日本支店の人件費・家賃等 | △200 | 支店が直接負担する費用 |
| 本店配賦経費(共通費用の配分額) | △50 | 適正に配賦し、配賦に係る文書を作成・保存している場合に損金算入の対象 |
| PE帰属所得 | 50 | 1,000 − 700 − 200 − 50 |
ここから、条件が変わると何が起きるかを3つ見ます。
| ケース | PE帰属所得 | 理由 |
|---|---|---|
| 本店配賦経費の配賦に係る文書がない | 100 | 50の損金算入が認められず、50 + 50 = 100 |
| 内部取引の対価を800としていた(独立企業間価格は700) | 50 | 所得が△50と過少になるため、独立企業間価格700に引き直される |
| 擬制した資本300に対し支店の自己資本が100、不足分200に対応する支払利子が4 | 54 | 4が損金不算入。50 + 4 = 54 |
3つのケースが示しているのは、
PE帰属所得は「支店の試算表」ではなく「税法のルールで組み立てる所得」だ
ということです。
とくに1つ目は、書類の有無だけで所得が倍になる例です。
PEに帰せられる所得が生じて申告納税の対象となった場合には、申告が必要になるだけでなく、その所得計算に文書化が組み込まれていると理解してください。
逆方向──日本企業の海外支店(国外PE)も同じ計算をする
PEは「外国企業が日本に来る話」だけではありません。日本企業が海外に支店を持てば、それは国外PEです。
そして帰属主義への移行に伴い、内国法人の外国税額控除制度では、国外PEに帰属すべき所得(国外PE帰属所得)が国外源泉所得とされ、外国法人のPE帰属所得と同様に内部取引を認識して所得金額を計算することとされました。
これが効いてくるのは外国税額控除です。
控除限度額は「法人税額 × 調整国外所得金額 ÷ 所得金額」で計算するので、国外PE帰属所得をいくらと計算するかが、控除できる外国税の上限を動かします。
海外支店の所得を現地の申告書の数字のまま国外所得にしてしまうと、日本側の控除限度額が過大・過少になり得ます。国税庁は、国外PE帰属所得について「内国法人全体から区分して計算するのではなく、独自に計算することとなる」としています。
国税庁の事務運営指針も、外国法人のPE帰属所得に係る調査と、内国法人の国外事業所等帰属所得に係る調査の両方を対象にしています(国税庁「恒久的施設帰属所得に係る所得に関する調査等に係る事務運営要領の制定について(事務運営指針)」)。
同指針には、内部取引等について事前確認を申し出る手続も用意されています。移転価格の事前確認と同じように、争いを避けたい大きな取引では選択肢になります。
実務の流れ──拠点を出す前と、出した後に毎年やること
| 時期 | やること | 残す記録 |
|---|---|---|
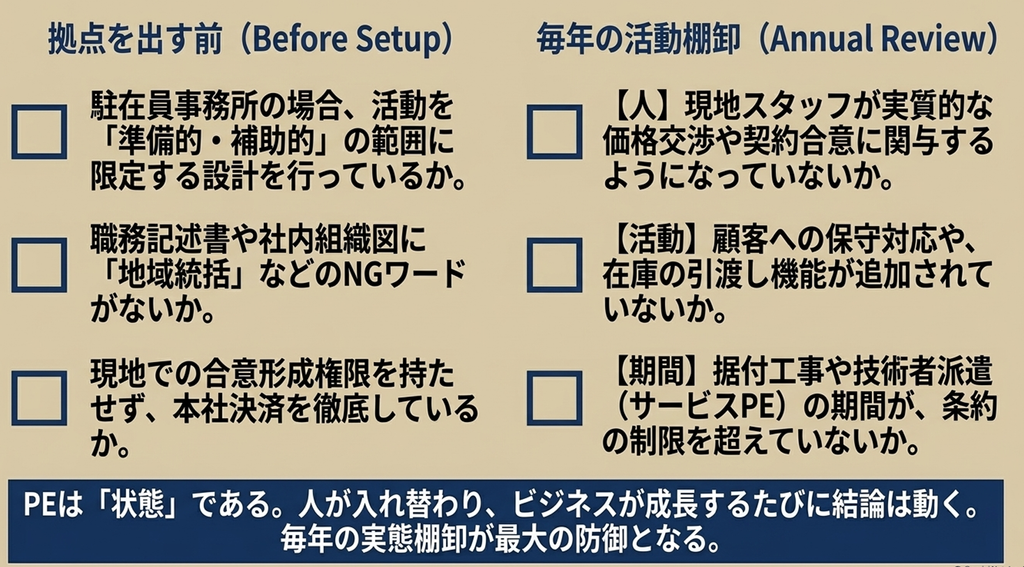
| 拠点を出す前 | 形態と活動の設計。駐在員事務所・支店・現地法人のどれにするか。事務所にするなら活動を準備的・補助的の範囲に限定し、契約の合意形成を本社に残す | 職務記述書、権限規程、社内組織図の表現(「地域統括」と書かないか) |
| 毎年 | 活動実態の棚卸。現地スタッフの実際の職務、価格交渉の関与、在庫と引渡しの有無、工事期間、出張者の滞在日数 | メール・議事録・受発注フロー、出張記録 |
| 毎年 | 条約のPE条項の確認。建設PEの期間、サービスPEの有無、代理人PEの定義、MLIによる修正 | 適用条約の第5条の写し、確認日 |
| リスクが高いと感じたら | 専門家へ。事実を整理したメモを添えて、現地と日本の双方に相談する | 整理シートの出力、拠点ごとの事実一覧 |
| PEと認定されたら | 帰属所得の計算と文書化。外部取引・内部取引の書類、本店配賦経費の配賦根拠、擬制資本の計算。日本側では外国税額控除で二重課税を調整 | 文書化資料一式、現地申告書と納税証明 |
「毎年」の項目が2つあるのが、この制度の特徴です。PEは一度判定したら終わりではありません。人が入れ替わり、扱う商品が変わり、工事が延びるたびに結論が動きます。
年次の棚卸を業務に組み込めるかどうかが、いちばんの分かれ目です。全体像から自社に関係しそうな論点を洗い出したい場合は国際税務ナビから入ってください。
よくある誤解7つ
| よくある言い方 | 実際は |
|---|---|
| 「支店を作らなければPEはない」 | 契約締結に主要な役割を果たす代理人、1年を超える工事現場、事業の中核となる場所はPEになり得る。判定は形式ではなく機能的な側面を重視して行われる |
| 「駐在員事務所なら安全」 | 情報収集や広告にとどまる限り例外の範囲。地域統括拠点としての活動、販売した機械設備等の維持・修理などは、通達が「補助的に該当しない」と例示している |
| 「長く置いている事務所は準備的とは言えない」 | 準備的に該当するかどうかの判定は、通達の注で活動期間の長短によらないとされている。見るのは本質的かつ重要な部分かどうか |
| 「工事は契約を分ければ期間要件を避けられる」 | 1年以内にすることを主たる目的として契約を分割した場合などは、合計した期間(重複期間を除く)で判定。引き続く別契約の通算もある |
| 「契約書に署名していないから代理人PEではない」 | 「契約」の締結には実質的に合意することが含まれ、契約を成立させる営業活動を行う者は「主要な役割を果たす者」の例示に挙がっている |
| 「PEがなければ何も課税されない」 | 事業所得は課税されないが、使用料・利子・配当などの源泉徴収は残る。逆にPEがあると、要件を満たせば源泉徴収の免除証明書で源泉が免除されることがある |
| 「PEは相手国だけの問題」 | 日本企業の海外支店は国外PEで、国外PE帰属所得は国外源泉所得として外国税額控除の控除限度額に効く。内部取引の認識と文書化も求められる |
初担当者のチェックリスト
- 海外の拠点を一覧にした(駐在員事務所・支店・倉庫・工事現場・現地代理人・長期出張者を漏らさない)
- 各拠点の活動を、情報収集/価格交渉/合意形成/在庫の引渡し/保守・修理/地域統括に分けて書き出した
- 書き出した活動を通達161-1の3の6つの例示と突き合わせ、「補助的に該当しない」ものがないか確認した
- 現地スタッフの職務記述書・権限規程・社内組織図の表現が、実際の活動と食い違っていないか確認した
- 工事・据付の期間を集計し、分割契約の合算が必要かを確認した(設備販売に伴う据付工事も含めた)
- 相手国との条約のPE条項を確認した(建設PEの期間、サービスPEの有無、代理人PEの定義、MLIによる修正)
- 現地代理人について、独立代理人の3要件と専属性(特殊の関係にある者に専ら・主として代わって行動していないか)を確認した
- PEと認定された場合に備え、内部取引・外部取引の書類と本店配賦経費の配賦根拠をどう作るか決めた
- 日本企業の海外支店については、国外PE帰属所得を独自に計算し、外国税額控除の限度額に反映させる段取りを確認した
- 逆方向(外国法人の日本での活動)についても、同じ確認を行った
1〜3の当たりを付けるだけなら、PEリスク整理シートに活動を入れていくのが早いはずです。
結論は出ませんが、何を確認すべきかのリストは出ます。
制度の現在地──2つの改正を分けて覚える
PEの話が混乱しやすいのは、性格の違う2つの改正が重なっているからです。分けて覚えてください。
| 改正 | 変わったこと | 効果 |
|---|---|---|
| 平成26年度改正(帰属主義への移行) | 総合主義から帰属主義(AOA)へ。PE帰属所得を国内源泉所得の一つに位置づけ、内部取引の認識と文書化、PEのための外国税額控除を整備 | PEがいくら課税されるかの計算方法が変わった |
| 平成30年度改正(PE定義の見直し) | 契約締結に主要な役割を果たす者を代理人PEに、準備的・補助的の例外を限定、契約分割の合算を導入 | PEがあるかどうかの判定が広がった |
そして、この分野は事実認定の比重が大きいため、税務当局との見解が分かれやすい領域です。
実際の争いの中身を見たい場合は、税務訴訟裁判例・国税不服審判所裁決事例の検索から論点を拾えます。国際税務関係の情報は国税庁「国際税務関係情報」にまとまっています。
よくある質問(FAQ)
Q1. 駐在員事務所を置いています。PEになりますか?
活動内容で決まります。
市場調査・情報収集・本社への報告にとどまるなら、準備的・補助的な活動としてPEに当たらない範囲です。
一方、顧客と価格や納期を交渉している、現地で合意を作っている、在庫を置いて引き渡している、販売した設備の保守・修理をしている、地域統括をしている──これらは通達が「補助的に該当しない」と例示している活動に当たり得るため、例外が使えるかを慎重に確認する必要があります。
登記や届出の形態ではなく、実際の職務内容で判定されると考えてください。
Q2. 現地の販売代理店に売ってもらっています。代理人PEになりますか?
その代理店が独立して、かつ通常の方法で業務を行っているなら、契約締結代理人等には含まれません。
ただし通達は、法的な独立・経済的な独立・通常の業務方法という3要件をいずれも満たす必要があるとしています。さらに、専らまたは主として自己と特殊の関係にある者(発行済株式等の50%超を保有する等の関係)に代わって行動している場合は、この例外は適用されません。
自社が出資している現地販売会社は、独立代理人として扱いにくい構造だということです。
Q3. 機械を輸出して現地で据付工事をします。工期が10か月なら安全ですか?
日本の国内法は1年超を基準にしていますが、まず相手国との条約の期間要件を確認してください。
6か月超などに短くなっている条約があります。また、通達は機械設備等の販売に伴う据付工事も建設工事等に該当するとしており、一の契約が1年以下でも引き続いて別契約の工事を行って通算1年超になる場合が含まれるとしています。
単発の工期だけでなく、同じ現場で続く工事の合計で見てください。
Q4. 技術者を長期出張させています。PEの心配はありますか?
場所も代理人もなくても、条約にサービスPE条項があれば、役務提供の滞在日数でPEとされることがあります。
日本の国内法にはこの類型がないので、国内法だけを見ていると見落とします。滞在日数の集計期間や数え方も条約によって違うので、派遣が長期化しそうな時点で条約を確認するのが安全です。
あわせて、出張者・赴任者の給与の源泉徴収はNo.1929 海外で勤務する法人の役員などに対する給与の支払と税務やNo.2517 海外に転勤する人の年末調整と転勤後の源泉徴収で別に整理が必要です。
Q5. 相手にPEがあるなら、源泉徴収はしなくてよいのですか?
いいえ。
PEがあるだけで源泉徴収が不要になるわけではありません。国税庁は、PEに帰せられる所得について「源泉徴収の上、申告納税方式を原則」としています。
源泉徴収を省略できるのは、相手が源泉徴収の免除証明書の交付を受けて提示した場合です。証明書の提示がないまま源泉徴収をしないと、支払者側の納付漏れになります。
Q6. 海外支店の所得は、日本の申告でどう扱いますか?
内国法人は全世界所得で課税されるので、海外支店の所得も日本の課税所得に含まれます。そのうえで、現地で課された外国法人税は外国税額控除で調整します。
このとき国外PE帰属所得が国外源泉所得となり、控除限度額の計算に入ります。国税庁は、国外PE帰属所得は内国法人全体から区分するのではなく独自に計算するとしており、内部取引の認識と文書化も求められます。現地申告書の所得をそのまま流用しない、というのがポイントです。
まとめ
PE(恒久的施設)は、①場所 → ②人(契約への関与)→ ③活動の性質(準備的・補助的か)→ ④期間 → ⑤条約の順で確認します。
日本の国内法の類型は、支店PE・1年超の建設PE・契約締結に主要な役割を果たす代理人PEの3つで、判定は形式ではなく機能的な側面を重視して行われます。
実務の急所は、準備的・補助的の例外です。
通達は「補助的に該当しない」活動として、事業目的が同一の場所での活動、資産・従業員の相当部分を必要とする活動、販売した機械設備等の維持・修理、専門的な技能を要する商品仕入れ、地域統括拠点としての活動、他の者への役務提供の6つを例示しています。
自社の海外拠点の説明資料に、このどれかが書かれていないかを確認してください。そして、相手国の条約では期間要件が違い、国内法にないサービスPEが置かれていることもあります。
PEがあると認定されれば、PEに帰せられる所得が申告納税の対象になり、所得は帰属主義(AOA)で組み立てます(源泉徴収の対象となる支払は、源泉徴収の上、申告で精算します)。内部取引を認識し、PEには資本を擬制し、本店配賦経費は配賦の文書がなければ損金に入りません。
そして同じ話は日本企業の海外支店にも当てはまり、国外PE帰属所得は外国税額控除の限度額に直結します。まずは海外拠点の一覧と、拠点ごとの活動の書き出しから始めてください。
あわせて読みたい ── 関連する記事・タックスアンサー
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。制度ごとの解説記事は今後追加していきます。
- 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 「4本の線と1枚の傘」で9制度を1枚の絵に収め、ナビの7つの質問・判定カード・税率ものさしの読み方と、初担当者の1か月チェックリストまで - 非居住者への源泉徴収とは?|20.42%と租税条約の届出書の実務
… 国内源泉所得かどうかの判定、20.42%・15.315%という国内法の税率、租税条約の限度税率と支払前の届出、使用料と役務対価の線引き、債務者主義、納付期限とグロスアップまで - 外国税額控除とは?わかりやすく|限度額の計算式・90%上限・3年繰越
… 控除限度額=法人税額×調整国外所得金額÷所得金額という器の作り方、90%シーリング、高率負担部分の除外、3年繰越、そして外国子会社配当95%益金不算入との使い分けと源泉税の取り切られまで - 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ
… 独立企業間価格の考え方と「最も適切な方法」、四分位レンジと調整点(原則は平均値)、ローカルファイル50億円・3億円とMF・CbCRの1,000億円、提示できないときの推定課税まで - 独立企業間価格の算定方法6つ|「最も適切な方法」はどう決まるか … CUP法・再販売価格基準法・原価基準法・TNMM・利益分割法・DCF法の計算と、国税庁の参考事例集の事例1〜3を軸にした「最も適切な方法」の選び方
- 過大支払利子税制・過少資本税制とは?|3倍と20%の2つの物差し
… 借入の量を資本と比べる過少資本税制と、利子の量を利益と比べる過大支払利子税制。3倍・20%・2,000万円の判定と、両方が当たったときの調整、7年の繰越まで - No.2873 非居住者等に対する課税のしくみ
… ⑥源泉徴収。居住者・非居住者で課税範囲がどう変わるかの全体像 - No.2878 国内源泉所得の範囲
… 判定の第2問。その支払が源泉徴収の対象になるかを号ごとに引く - No.2883 恒久的施設(PE)
… ⑦PE。3類型の定義と、準備的・補助的の例外を国内法で引くとき - No.1929 海外で勤務する法人の役員などに対する給与の支払と税務
… 海外赴任・出張がある場合の源泉徴収 - No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収
… 駐在員を出したときの給与の扱い - No.2891 BEPS防止措置実施条約(MLI)の概要
… 適用する条約が MLI で修正されているかを確認するとき
最終更新日:2026年9月14日