会計不正の記事は、東芝やオリンパスのような大型事件の物語から始まるものがほとんどです。けれども、経理の現場で実際に向き合うのは、あの規模の事件ではありません。
当サイトでは、上場会社等が公表した会計不正の調査報告書171件を1件ずつ読み、手口・発生場所・主導者・発覚経路・統制の機能不全(迂回を含む)を同じ枠で分類しました。本記事はその横断集計です。個々の事件を語るのではなく、171件の分布を示します。
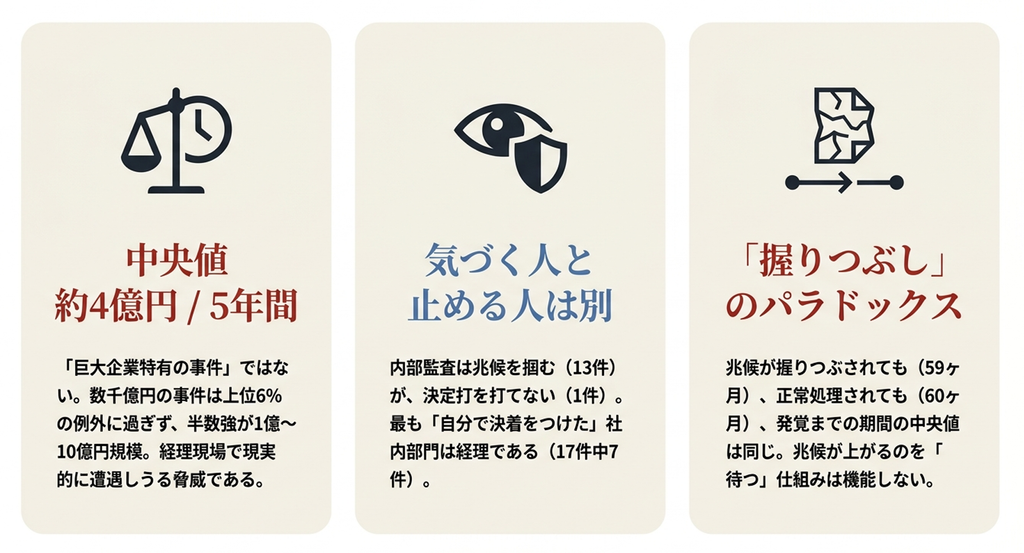
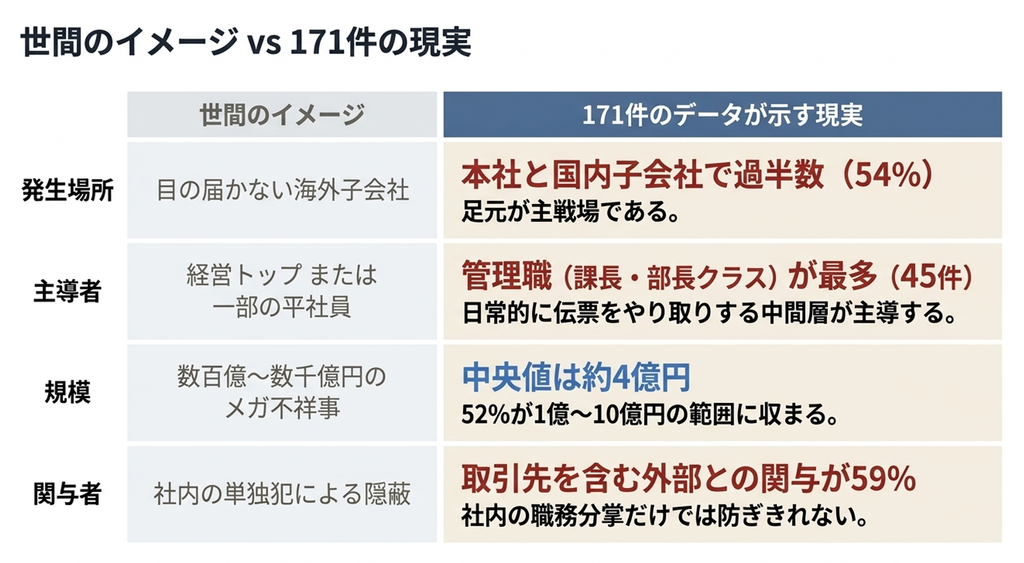
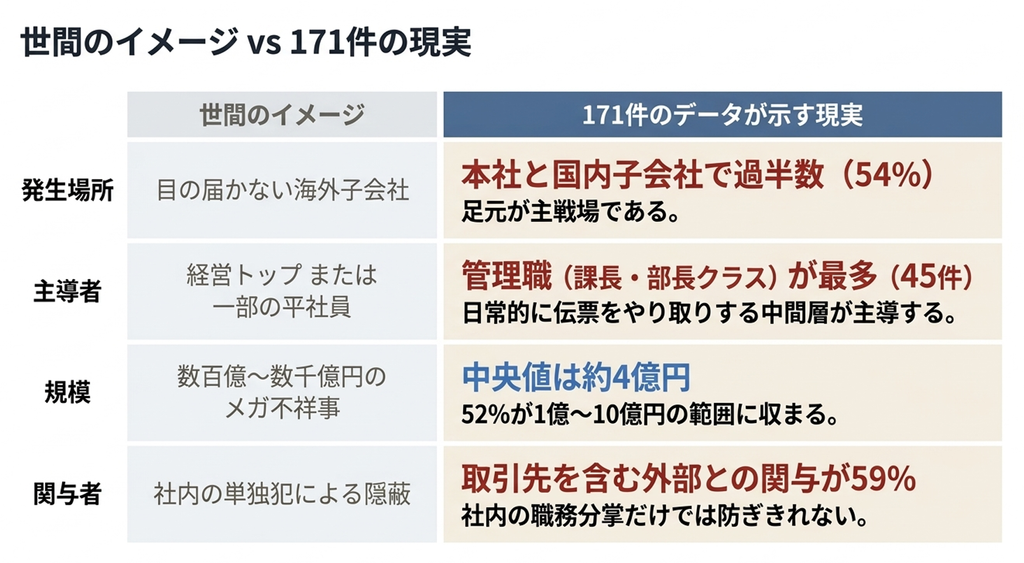
先に数字を1つだけ挙げると、各報告書の代表的な影響額を1つずつ採った参考値で、中央値は約4億円でした。数千億円の事件は171件の中でも例外で、半数強は1億〜10億円の範囲に収まります。「自社には関係のない大企業の話」ではなく、経理の現場でも現実的に遭遇しうる規模です。
解説動画
スライド解説
結論:171件から見えた3つのこと
- 不正の継続は中央値で約5年、影響額は億円単位が中心
不正の継続年数の中央値は5.0年(n=162)。影響額は報告書ごとに基準が違うため参考値ですが、中央値は約4億円(n=163)で、同じ基準どうしで見ても横領・流出額は約1.9億円、売上高への影響は約16億円でした。 - 気づく人と、止める人は別
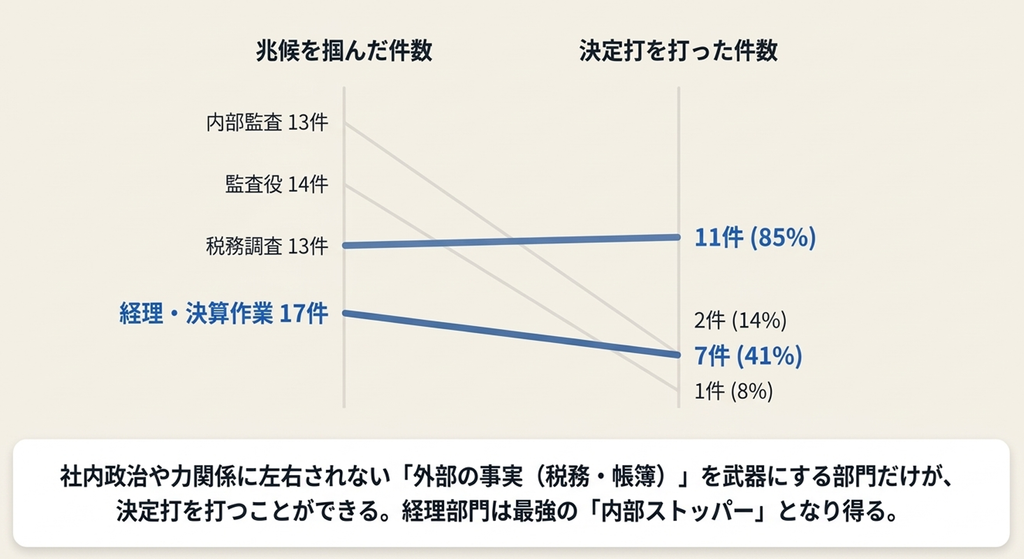
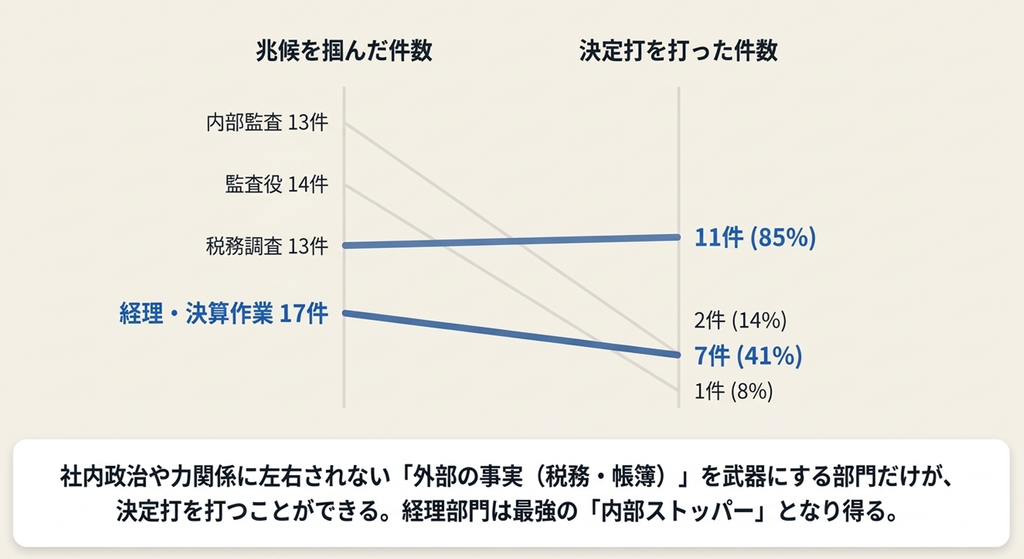
最初の兆候を掴んだ主体が、そのまま決定打まで打てた割合は、内部監査で13件中1件、監査役で14件中2件にとどまります。一方、経理・決算作業は17件中7件で、社内の部門の中では最も「自分で決着をつけた」側でした。 - 握りつぶしの有無で、発覚までの期間の中央値にほとんど差がなかった
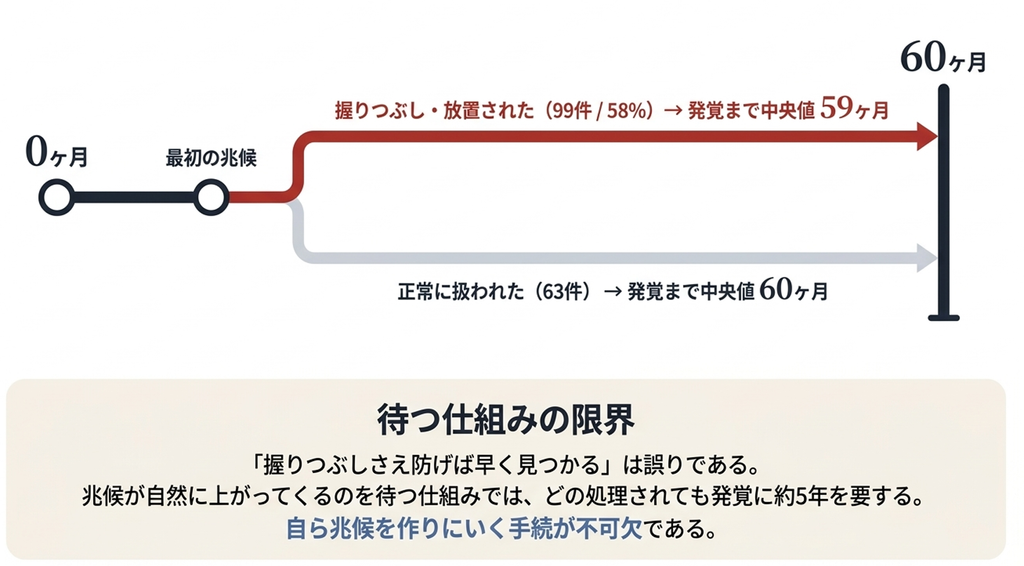
最初の兆候が握りつぶされ・放置された事案は170件中99件(58%)ありましたが、発覚までの月数の中央値は握りつぶし有りで59か月、無しで60か月でした。発覚が遅いのは、握りつぶされた事案に限りません。
3つ目は、当初の見立てと違った結果です。
「握りつぶしが長期化の原因」と考えて集計を始めましたが、少なくとも中央値の比較では、データはそれを支持しませんでした。この点は後半で詳しく扱います。
この記事のデータ:何を入れ、何を外したか
横断集計は、母集団の定義で意味が変わります。最初に範囲を明らかにしておきます。
| 項目 | 内容 |
|---|---|
| 対象 | 上場会社等が公表した、会計不正(またはその疑い)に関する調査報告書。第三者委員会・特別調査委員会・社内調査委員会等の報告書を含む |
| 件数の流れ | 探索で見つけた候補197件から、会計不正ではない事案・重複の16件を除いて181件。そこから、報告書本体を入手・通読できず報道等の二次情報でしか分類できない10件を除いて171件 |
| 171件の内訳 | 不正が認定された事案163件、調査の結果「不正は認定されなかった」境界事案8件 |
| 公表年 | 2010年〜2026年9月。ただし2021年以降が149件(87%)と、近年に偏っています |
| 分類方法 | 報告書本文を読み、共通の分類項目(手口・勘定領域・主導者・発覚経路・統制の機能不全など)でタグ付け。各項目に根拠頁(PDF通し頁)を記録 |
| 検証 | 別系統のAIによる二次検証を全件、うち24件は原典PDFの頁画像と照合済み。人による全件目視は行っていません(本記事末尾「データの限界」参照) |
数字には必ず「n=有効件数」を添えています。報告書に記載がない項目は0件として数えず、集計から外しました。そのため、項目ごとにnが異なります。
境界事案8件の扱いも決めておきます。
主導者・経営者関与・影響額の集計には含めていません(主導者は認定されていないため)。一方、手口・発覚の経緯・統制の機能不全は、調査の対象になった手口や疑義として8件も含めて数えています。各表の注に、どちらかを書いています。
なお、名称についても補足しておきます。
一般には「第三者委員会報告書」とまとめて呼ばれますが、171件のうち「第三者委員会」を名乗るのは42件(25%)だけでした。最多は「特別調査委員会」の83件です。
本記事のタイトルを「調査報告書」としているのはこのためです。
規模:影響額の中央値は約4億円
影響額が報告書に示されている163件の分布は次のとおりです。
| 影響額 | 件数 | 割合 |
|---|---|---|
| 1億円未満 | 29件 | 18% |
| 1億〜10億円 | 84件 | 52% |
| 10億〜100億円 | 40件 | 25% |
| 100億円以上 | 10件 | 6% |
| n=163/171。中央値 約4.0億円、最大 2,461億円 | ||
100億円以上は10件で、東芝(税引前損益への影響1,518億円)やオリンパスはここに入ります。東芝のような巨額事件は、本集計では上位6%に当たります。
1点、読み方の注意があります。
報告書が示す影響額の単位は、事案によって「売上高」「横領額」「税引前利益」「引当金」などまちまちです。本集計では各報告書の代表的な累計額を1つ採っており、同じ物差しで測った金額ではありません。
横領・流出額に限ると中央値は約1.9億円(n=40)、売上高に限ると約16億円(n=41)でした。少なくとも横領・流出額、売上高への影響額のいずれでも、億円単位の事案が中心でした。上の表と約4億円という中央値は、規模感をつかむための参考値として扱い、個々の金額を横並びで比べる用途には使わないでください。
どこで・誰が:本社と国内子会社で過半、主導者の最多は管理職
発生場所
| 発生場所 | 件数 |
|---|---|
| 本社 | 54件 |
| 複数拠点 | 45件 |
| 国内子会社 | 39件 |
| 海外子会社 | 17件 |
| 支店・営業所 | 16件 |
| n=171 | |
「不正は目の届かない海外子会社で起きる」とよく言われます。しかし単独で海外子会社と分類できたのは17件(10%)で、本社と国内子会社を合わせると93件(54%)と過半でした。
複数拠点の45件に海外が含まれる事案もあるため海外の比率はもう少し上がりますが、足元の本社・国内子会社が主戦場という構図は変わりません。
主導者と関与の広がり
| 主導者 | 件数 |
|---|---|
| 管理職(課長・部長クラス) | 45件 |
| 経営者(代表者) | 37件 |
| 子会社の経営者 | 30件 |
| 役員 | 21件 |
| 従業員 | 21件 |
| 取引先 | 9件 |
| n=163(不正が認定されなかった境界事案8件は主導者なし)。経営者の関与あり 72件(44%) | |
最多は経営者ではなく管理職でした。
「経営者不正か、従業員不正か」という二分法では、この中間層がこぼれ落ちます。経理部から見れば、日常的に伝票や説明のやり取りをしている相手です。
関与者の広がりも見ておきます。
関与者の範囲が分かる150件のうち、行為者が単独だった事案は19件(13%)でした。社内の複数人が関わった事案が42件、社内と取引先の双方が関わった事案が68件、「取引先との関与」に分類した事案が21件で、取引先を含む事案は89件(59%)です。ただし、取引先が含まれていても、報告書が取引先との共謀を認定しているとは限りません。
それでも実務上の含意ははっきりしています。
職務分掌(一人に全工程を任せない)は単独の行為には効きますが、実際に取引先と通じている場合には、社外から来る証憑そのものが「本物」になります。社内の分担だけでは防ぎきれないということです。
何をしたか:手口の最多は経費・横領
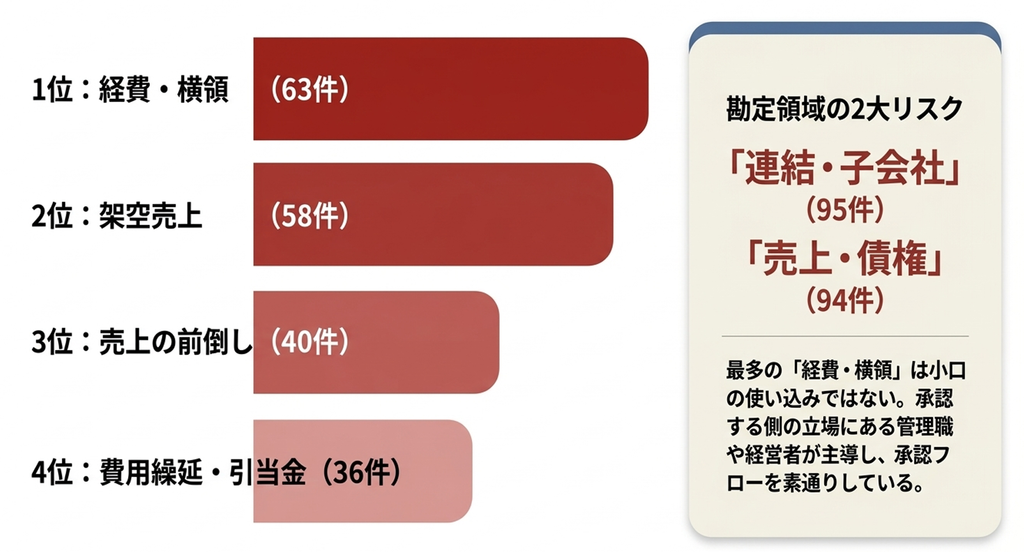
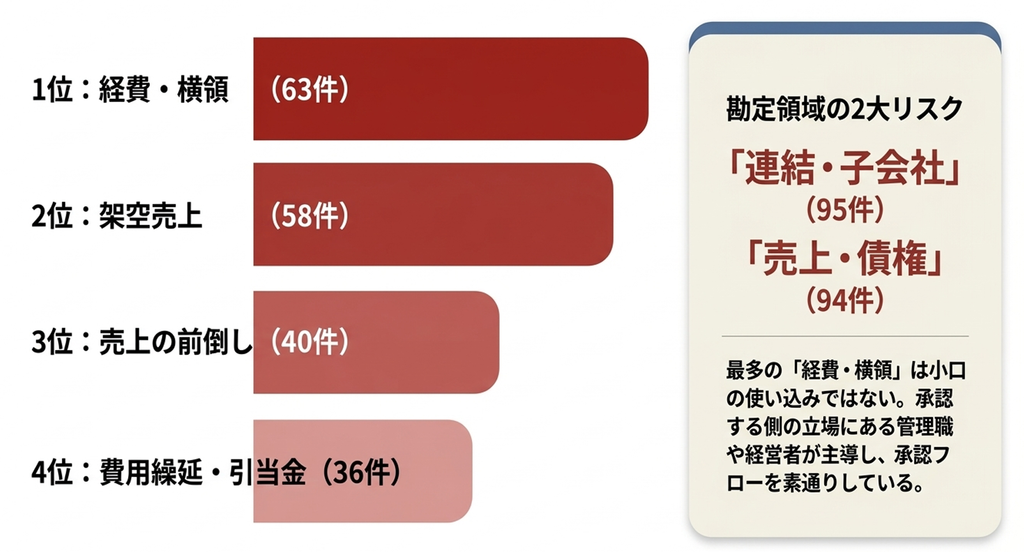
1件の事案に複数の手口が含まれることが多いため、合計は171を超えます。
| 手口 | 件数 | 主に歪む勘定 |
|---|---|---|
| 経費・横領 | 63件 | 費用・現預金 |
| 架空売上 | 58件 | 売上・売掛金 |
| 売上の前倒し | 40件 | 売上・売掛金 |
| 費用繰延・引当金 | 36件 | 引当金・費用 |
| 原価付替・工事進行 | 34件 | 売上原価・工事 |
| 在庫操作 | 32件 | 棚卸資産 |
| 循環取引 | 28件 | 売上・売掛金・在庫 |
| 関連当事者取引 | 27件 | 関連当事者 |
| キックバック | 23件 | 売上原価・外注費 |
| 資産評価・減損 | 21件 | 固定資産・のれん |
| 簿外債務・損失隠し | 12件 | 投融資・負債 |
| 連結範囲 | 8件 | 連結 |
| n=171(複数該当。境界事案8件は、調査の対象になった手口・疑義として含む)。上記に当てはまらない「その他」が62件あります | ||
最多の経費・横領(63件)は「小口の話」と思われがちですが、主導者は管理職17件、経営者15件、従業員12件、子会社経営者10件、役員9件と散らばっており、従業員が主導した事案は2割弱にすぎません。
承認する側の立場にある人が主導すれば、承認フローはそのまま素通りになります。
勘定領域で見ると、「連結・子会社」が95件、「売上・債権」が94件と並びます。子会社を経由した不正と、売上計上をめぐる不正が二大領域です。
手口ごとの事例は、ナビで絞り込んで一覧できます(経費・横領、架空売上、循環取引)。
手口ごとの見分け方は、今後の記事で1つずつ扱います。
なぜ見つからないか:発覚まで約5年、気づく人と止める人は別
不正が始まってから決定的に表面化するまでの月数は、中央値59.5か月(n=160)、最長255か月(約21年)でした。
不正が始まってから表面化するまでに、およそ5年かかっていることになります。
なお、冒頭の「継続年数」(不正行為が行われていた期間、n=162)と、ここでの「発覚までの月数」(不正の開始から決定的に表面化するまで、n=160)は別の指標です。不正が終わってから発覚する事案もあるため、定義も有効件数も異なります。
では、その5年間、誰も気づいていなかったのでしょうか。当サイトでは発覚を次の3段階に分けて記録しています。
- 最初の兆候:
誰かが異常に気づいた、または指摘した最初の時点(握りつぶされたものも含む) - 決定打:
不正が決定的に表面化した契機 - 調査の契機:
調査委員会の設置に直接つながった出来事
この3つを分けると、発覚の構図がはっきり見えてきます。
| 主体 | 最初の兆候を掴んだ件数 | 決定打を打った件数 | 兆候を掴んだ主体が、そのまま決定打も打った件数 |
|---|---|---|---|
| 監査法人 | 35件 | 17件 | 10件(29%) |
| 取引先・外部 | 19件 | 27件 | 10件(53%) |
| 経理・決算作業 | 17件 | 15件 | 7件(41%) |
| 監査役 | 14件 | 5件 | 2件(14%) |
| 内部監査 | 13件 | 8件 | 1件(8%) |
| 内部通報 | 13件 | 16件 | 4件(31%) |
| 税務調査 | 13件 | 17件 | 11件(85%) |
| n=171(境界事案8件を含む。境界事案では「不正・疑義の兆候」)。他に自己申告(兆候7件/決定打18件)、証券取引等監視委員会(決定打7件)など。報告書に端緒の記載がない事案等は「その他」(兆候35件/決定打36件)として表から外しています | |||
読みどころは右端の列です。
内部監査は兆候を13件で掴んでいるのに、自ら決定打まで打てたのは1件でした。監査役も14件中2件です。本集計では、内部監査・監査役が「気づく」事例がある一方、自ら決定打まで到達した事例は少数でした。
これに対し、税務調査(11/13件)と取引先・外部(10/19件)は、兆候を掴めばそのまま決着まで持っていく傾向があります。調査権限を持つ当局や、自分の帳簿と合わないと言える取引先は、社内の力関係に左右されないからでしょう。
なお税務調査が決定打となった17件の手口は、経費・横領(14件)とキックバック(11件)が中心でした。
社内の部門で目を引くのが経理・決算作業です。兆候を掴んだ17件のうち7件で、そのまま自ら決定打を打っています。帳簿の数字を外部の事実と突き合わせる立場にあることが効いていると考えられます。経理部が不正発見の最前線になりうることを示す数字であり、同時に、残る10件では気づいていながら止められなかったことも意味します。この10件で何が起きたかは、後の「経理部への持ち帰り」で扱います。
予想が外れた点:握りつぶしの有無で、発覚までの期間の中央値はほぼ同じだった
最初の兆候が握りつぶされた、または放置された事案は、判定できた170件中99件(58%)でした。6割近くの事案で、不正の兆候は一度は組織内に届いていたことになります。
当初は「握りつぶされた事案ほど発覚が遅れる」と見込んでいました。ところが発覚までの月数の中央値を比べると、次のとおりほとんど差がありませんでした。
| 最初の兆候 | 件数 | 発覚までの月数(中央値) |
|---|---|---|
| 握りつぶされた・放置された | 97件 | 59か月 |
| そうではなかった | 63件 | 60か月 |
| n=160(発覚までの月数が判明している事案) | ||
中央値で見る限り、握りつぶしがあってもなくても、発覚にはおよそ5年かかっています(分布全体の比較や、規模・手口の違いを揃えた比較までは行っていません)。言い換えれば、兆候が素直に扱われた事案でも、そもそも兆候が表に出るまでに長い時間がかかっているということです。
一方、「最初の兆候から決定打まで」の月数で比べると差が出ます。
握りつぶし・放置があった事案では中央値24.5か月(n=84)、なかった事案では中央値0か月(n=61)でした。後者の61件のうち37件は、月単位で見て兆候と決定打が同じ月です。握りつぶし・放置があった群のほうが、兆候から決定打までの中央値が24.5か月長かったことになります(規模や手口を揃えた比較ではなく、観察された差です)。
ここから読み取れるのは、
「握りつぶしさえ防げば早く見つかる」という対策だけでは足りない
ということです。
兆候が自然に上がってくるのを待つのではなく、兆候を作りにいく手続(残高の外部照合や予実差異の深掘り)が要ります。経理部の持ち帰りを、この観点で整理したのが後半です。
発覚経路の詳しい分析は、会計不正はなぜ5年も見つからないのかで扱います。
何が壊れていたか:機能しなかった・迂回された統制を数える
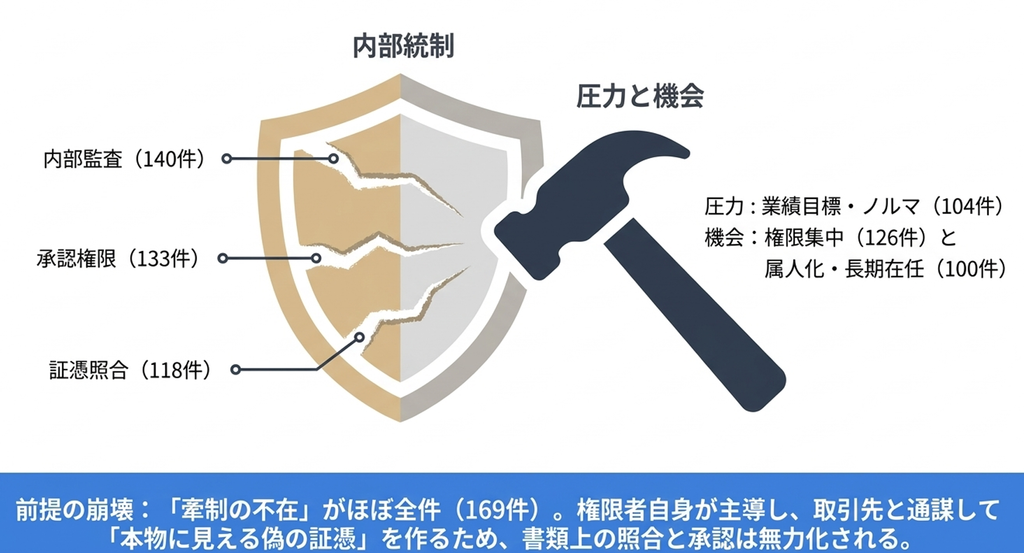
内部統制の不備は、COSOの5要素(統制環境・リスク評価・統制活動・情報と伝達・モニタリング)で整理されるのが一般的です。そこで各報告書の原因記述を当サイトでCOSOの5要素に当てはめると、統制活動167件、モニタリング166件、統制環境156件と、ほぼ全件が複数の要素に該当します(n=170)。「全部だめだった」以上の情報がありません。
そこで、報告書が原因として挙げた統制のうち、具体的にどの統制が機能しなかったか、または迂回されたかを数えました。存在しなかった・弱かった・機能しなかった・迂回された、のいずれも含みます。
| 機能不全・迂回が見られた統制 | 件数 |
|---|---|
| 内部監査 | 140件 |
| 承認権限 | 133件 |
| 証憑照合 | 118件 |
| 経営者の姿勢 | 111件 |
| 職務分掌 | 99件 |
| 内部通報制度 | 98件 |
| 監査役監査 | 85件 |
| 子会社モニタリング | 82件 |
| 人事ローテーション | 44件 |
| 実地棚卸 | 31件 |
| IT全般統制 | 26件 |
| 与信管理 | 24件 |
| 予算実績分析 | 23件 |
| 残高確認 | 21件 |
| n=170(複数該当。境界事案を含む) | |
上位3つ(内部監査・承認権限・証憑照合)は、多くの会社で基本的に設けられる統制です。本集計では、これらについて不存在・脆弱・機能不全・迂回のいずれかが指摘された事案が多く見られました。
承認権限は権限者自身が主導すれば機能せず、証憑照合は取引先と通謀されれば偽の証憑でも一致してしまいます。
不正の「機会」として報告書が挙げた要因でも、牽制の不在は169件(n=170)とほぼ全件でした。
本分類ではほとんどの事案に該当するため、事案ごとの差を捉える指標としては識別力が高くありません。
むしろ注目すべきは、権限集中(126件)と属人化・長期在任(100件)が重なる事案で、同じ人が同じ業務を長く一人で抱えている状態が、統制の機能不全や迂回を可能にしています。動機の面では、業績目標・ノルマが104件(n=158、66%)と最多で、私的な債務・私欲の53件を大きく上回りました。
起きた後:報告書・処分・開示
調査の規模も見ておきます。調査期間の中央値は約70日(n=166)、報告書の分量の中央値は約60頁(n=170、最短2頁〜最長399頁)でした。
報告書やその後の開示に記載があった範囲で、処分・措置の内訳は次のとおりです(記載があった87件、複数該当)。役員報酬の減額29件、改善報告書の提出19件、課徴金16件、特別注意銘柄等の指定14件、刑事告発6件、監査意見の限定・不表明4件、上場廃止3件。
一方で「処分・措置なし」と確認できたものも20件ありました。
内部統制報告書の「開示すべき重要な不備」については、当サイトの集計で該当を確認できた事案が15件、可能性への言及が7件でした。残る149件は確認できていないだけで、不備が開示されなかったという意味ではない点に注意してください。
実際の内部統制報告書の記載は、内部統制報告書ナビで企業ごとに確認できます。不備事例236件の集計は開示すべき重要な不備の事例分析にまとめています。
経理部への持ち帰り:兆候を掴んだ17件から学ぶ
ここからが、経理の実務に最も関わる部分です。
最初の兆候を「経理・決算作業」が掴んでいた事案は17件ありました(不正が認定されなかった境界事案2件を含む)。そのうち11件では、兆候が握りつぶされるか放置されています。
17件の経緯を読むと、止まった場面には共通する型があります。
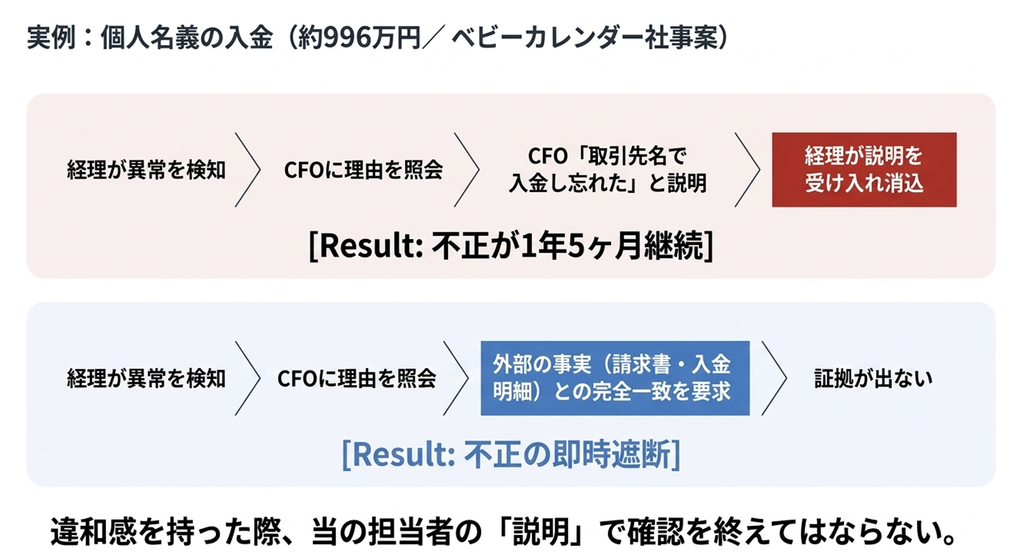
違和感に気づいた経理担当者が、当の取引の担当者(多くは行為者本人)に説明を求め、その説明で確認を終えてしまうという型です。
報告書から、この型の実例と、逆に決定打までたどり着いた実例を挙げます。
実例1:個人名義の入金を「入金し忘れ」の説明で消し込んだ(ベビーカレンダー)
取締役CFOが、事業譲受けで取得した動画チャンネルの広告収入を自己名義の口座で受け取り、一部を着服していた事案です。財務諸表への影響額は約1,075万円でした。
2024年8月、会社の口座にCFO個人名義で約996万円の入金があり、経理担当者が処理方法を照会しました。CFOは「取引先名で入金し忘れた」と説明し、経理担当者はその指示どおり売掛金の回収として消し込んでいます(PDF p.47)。
不正が表面化したのは2026年1月、決算作業で取引先に対する売掛金の帳簿残高と実際の残高の差異に経理担当者が気づき、売上と入金を遡って突合したときで、照会から約1年5か月後のことでした(PDF p.11、p.27-29)。
持ち帰り:
入金の名義と請求先が一致しない入金は、説明の内容にかかわらず、請求書・入金明細と個別に突き合わせてから消し込む。説明をした人が承認者を兼ねていないかも確認する。
実例2:増減分析で異常に気づいたが、担当者の説明を「合理的」と受け入れた(オイシックス・ラ・大地の連結子会社)
連結子会社の傘下にある事業部の責任者が、遅くとも2014年頃から約10年にわたり棚卸表の数値を書き換え、棚卸資産を過大計上していた事案です。2024年9月末時点の過大計上額は約4.8億円でした。
報告書は、子会社の経理部が四半期ごとの増減分析で棚卸資産の異常値に気づいていたものの、事業内容に精通しておらず、責任者の説明する虚偽の増減理由を合理的と考えてしまったと述べています。あわせて、増減分析が2期比較にとどまり、長期のトレンド分析をしていなかったことも原因に挙げています(PDF p.4)。
持ち帰り:
増減分析は前期比だけでなく、5期程度の推移で見る。説明を受けたら、説明の裏付けとなる資料(受払記録、現物、外部の証憑)で閉じる。
事業を知らない経理ほど、説明の真偽を判断できないことを前提に手続を組む。
実例3:予実差異3か月連続から原価計算の単価まで降りた(フコク)
中国の連結子会社で、財務部の会計チーム長が13年9か月にわたり会社資金を引き出し、約4.4億円を着服していた事案です。
発覚のきっかけは、新たに着任した副総経理が始めた月次の予実差異分析でした。
3か月連続で材料費率が予算から大きく乖離していることに気づき、原因を探るために原価計算書を確認したところ、原材料の単価が購買側の把握する単価と食い違っていました。そこから財務部の担当者が支払と税務インボイスを照合して証憑の流用を見つけ、銀行取引明細と記帳の網羅的な突合で架空伝票を特定しています(PDF p.24)。
持ち帰り:
予実差異は「なぜずれたか」の説明を聞くだけでなく、差異を構成する単価・数量まで分解し、別部門のデータ(購買単価など)と突き合わせる。
実例4:売上と仕入を紐づけて「利幅の薄さ」に気づいていた(プロトコーポレーション)
事業部の元社員が、2013年頃から2024年まで顧客向けの印刷物取引を装った架空売上を計上し続けた事案です。確認できる範囲の架空売上は約19.6億円でした。
経理担当者は、収益認識基準の適用準備で売上と仕入を紐づけて見る過程で、売上規模の割に利幅が薄い取引であることに問題意識を持ち、回収の遅れも含めて事業部長に指摘していました。しかし事業部長は取引内容を把握しておらず、元社員に任せていたため、事実確認は行われませんでした(PDF p.40)。
持ち帰り:
売上と対応する仕入を紐づけ、取引単位の粗利率と回収サイトを一覧にする。指摘した相手が取引内容を把握していない場合は、その回答を確認の完了として扱わない。
決定打になった経理の手続
逆に、経理・決算作業が決定打となった15件の経緯を見ると、多くは帳簿の残高を、社外の事実や別部門の記録と突き合わせる作業でした。
売掛金の残高確認で精算されていない代理店向け売掛金が億単位で残っていることに気づいた例(トーシンホールディングス、PDF p.10)、上記の売掛金残高の差異や原価単価の食い違いなどです。
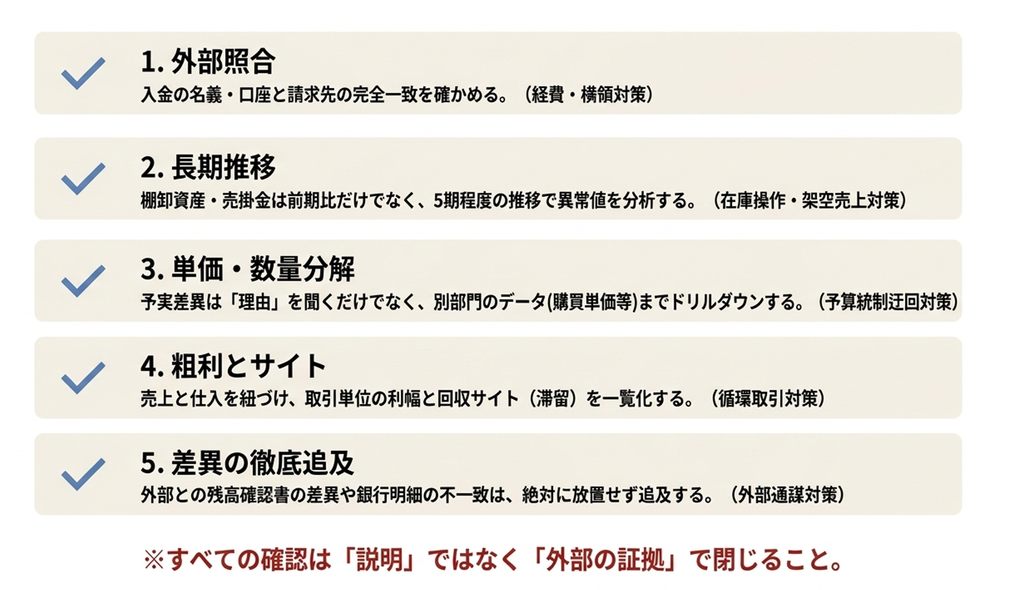
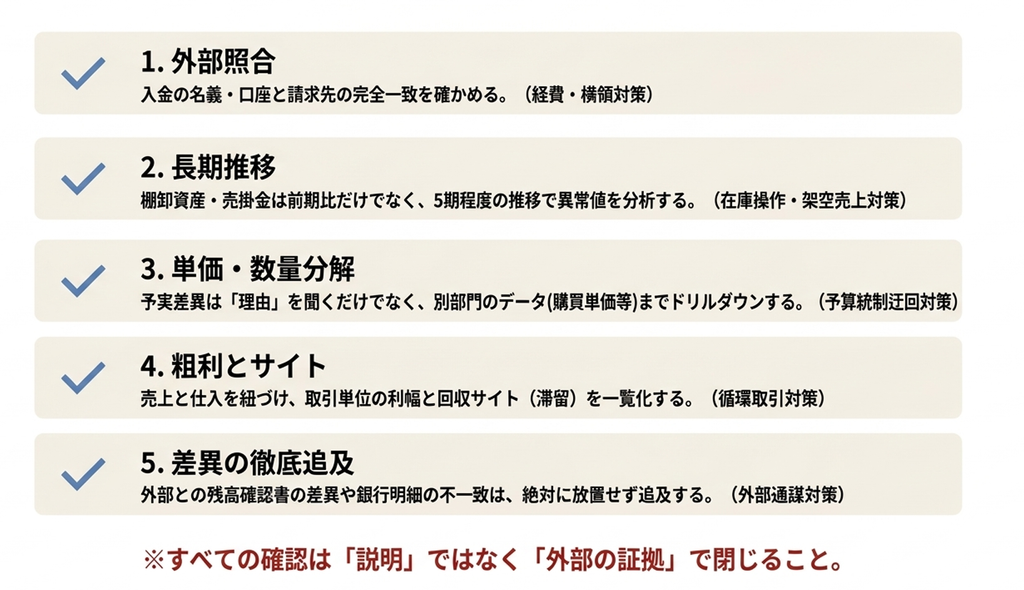
ここから、経理部が月次・四半期で実施できる確認を5つにまとめます。
| 確認すること | 見るもの | 関連する主な類型(収録件数) |
|---|---|---|
| 入金の名義・口座と請求先の一致 | 入金明細、請求書、消込記録 | 経費・横領63件 |
| 主要な残高の長期推移(5期程度) | 棚卸資産・売掛金・仮払金の期末残高 | 在庫操作32件、架空売上58件 |
| 予実差異の単価・数量への分解 | 原価計算書、購買単価、受払記録 | 予算実績分析の機能不全・迂回23件 |
| 取引単位の粗利率と回収サイト | 売上と仕入の紐づけ、滞留債権一覧 | 循環取引28件、架空売上58件 |
| 外部との残高照合の差異を放置しない | 残高確認書、取引先の精算書、銀行明細 | 取引先を含む事案89件 |
右列の件数は、その類型が171件に何件あるかを示すもので、この手続で発見できた事案の数ではありません。
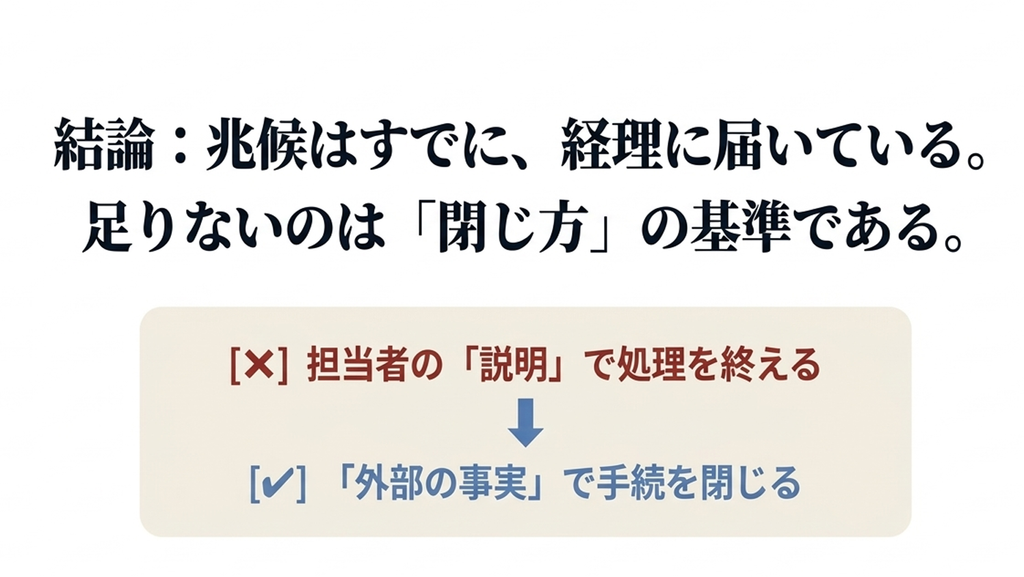
どの確認にも共通するのは、「説明」ではなく「外部の事実」で閉じることです。17件の経緯からは、経理・決算作業が不正発見の入口になり得ることが分かります。止まってしまうのは、気づいた後の確認を、当の担当者の説明で終えてしまう場面です。
なお、実際に取引先と通じている場合は残高確認書の回答自体が操作されることもあります。外部照合は万能ではなく、複数の証拠を組み合わせることが前提です。
ダッシュボードで確かめる
本記事の数字は、会計不正 調査報告書ナビβで1件ずつ確認できます。
手口・発生場所・主導者・委員会種別・公表年で絞り込むと、自社に近い事案だけを読むことができます。たとえば、本社で起きた経費・横領、分布の一覧(相場観)、兆候クイズを直接開けます。
各事案には根拠頁と出典PDFへのリンクを付けています。
データの限界
本集計を引用・利用される際は、次の点にご注意ください。
- 母集団は網羅的ではありません。公表された調査報告書のうち、入手して通読できたものに限られます。2021年以降が87%を占めるため、年次の増減から「不正が増えた」とは言えません。なお日本公認会計士協会の集計では、2026年3月期に会計不正を公表した上場会社等は40社でした。
- 分類は編集判断を含みます。手口や統制の機能不全は、報告書の記述を当サイトの分類項目に当てはめたものです。報告書の認定そのものではありません。
- 影響額の基準は事案ごとに異なります(売上高、横領額、税引前利益など)。
- 検証段階:171件すべてについて別系統のAIによる二次検証を行い、うち24件は原典PDFの頁画像との照合まで行いました。人による全件の目視確認は行っていません。誤りを見つけた場合はお問い合わせからお知らせください。確認のうえ訂正し、更新履歴に記録します。
- 個人については役職のみで記載しています。
よくある質問(FAQ)
Q1. なぜ171件なのですか?
探索で見つけた候補197件のうち、会計不正ではない事案・重複の16件を除いた181件から、さらに報告書本体を入手・通読できず報道等の二次情報でしか分類できない10件を外しました。
数字の出典を報告書に限るためです。報告書を入手でき次第、追加します。
Q2. 第三者委員会と特別調査委員会は何が違うのですか?
一般に、第三者委員会は会社から独立した外部の委員だけで構成され、日本弁護士連合会のガイドラインに準拠することが多い委員会です。特別調査委員会は社内の役員を含むことがあるなど、構成はさまざまです。171件では特別調査委員会が83件、第三者委員会が42件、社内調査委員会が24件でした。違いの詳細は別記事で解説します(近日公開)。
Q3. 影響額の中央値4億円は、何の金額ですか?
各報告書が示す代表的な累計影響額です。
売上高への影響、横領額、税引前利益への影響など、事案によって基準が異なります。規模感をつかむための目安としてご覧ください。
Q4. 内部監査は不正を見つけられないのですか?
見つけていないわけではありません。最初の兆候は13件で掴んでいます。
ただ、そこから決定打まで自ら到達したのは1件でした。指摘の後の改善計画が実行されたかを確認しきれなかった事例や、上位者に止められた事例もあり、「気づいた後」の段階に課題があると読めます。
Q5. 経理担当者が明日からできることは何ですか?
違和感を持った取引について、担当者の説明で確認を終えず、入金明細・残高確認・購買単価などの外部の事実と突き合わせることです。
本記事で紹介した4件は、いずれも経理側が兆候に気づいていました。
まとめ:兆候は経理に届いている。閉じ方を変える
- 本集計では、不正の継続は中央値で約5年、影響額は億円単位が中心でした。発生場所は本社と国内子会社で過半、主導者の最多は管理職、関与者に取引先を含む事案が約6割です。大型事件の物語より、この分布の方が自社の点検に役立ちます。
- 最初の兆候を掴む主体と、決定打を打つ主体は別でした。本集計では、内部監査・監査役が自ら決定打まで到達した事例は少数でした。
- 握りつぶしの有無で、発覚までの期間の中央値にほとんど差はありませんでした。兆候が上がってくるのを待つのではなく、外部の事実と照合して兆候を作りにいく手続が要ります。
- 経理・決算作業は兆候を17件で掴み、うち7件で自ら決着をつけています。止まったのは、担当者の説明で確認を閉じた場面でした。
明日やる1つのことは、直近3か月で「担当者の説明を受けて処理した」照会事項を書き出し、そのうち説明の裏付け資料を確認していないものに印をつけることです。
ベビーカレンダーの事案では、経理担当者の照会は説明を受けて処理され、その照会から実際の発覚までには約1年5か月を要しました。
参考一次情報
- 株式会社ベビーカレンダー「調査報告書」特別調査委員会、2026-03-31(開示版)
- オイシックス・ラ・大地株式会社「調査報告書(開示版)」原因究明・内部統制強化チーム、2025-03-26
- 株式会社フコク「調査報告書」特別調査委員会、2025-02-14(開示版)
- 株式会社プロトコーポレーション「調査報告書」特別調査委員会、2024-12-10(開示版)
- 株式会社トーシンホールディングス「調査報告書」第三者委員会、2025-08-29
- 日本公認会計士協会「経営研究調査会研究資料第13号『上場会社等における会計不正の動向(2026年版)』の公表について」2026-07-16
本記事の集計は、上記を含む171件の調査報告書に基づきます。全件の一覧と出典PDFは会計不正 調査報告書ナビβに掲載しています。
最終更新日:2026年9月18日(データ基準日:2026年9月18日/171件)
※本記事は公表された調査報告書に基づく一般的な情報提供を目的としており、報告書に記載のない事項について推測を加えていません。分類・集計は当サイトの編集判断を含みます。個別の会計・内部統制上の判断は公認会計士等にご相談ください。
更新履歴
- 2026-09-18 初版公開(171件)
関連記事・ツール
- 会計不正・内部統制|調査報告書と内部統制報告書から、不正を見つける・防ぐ・後始末する(入口ページ)
- 会計不正 調査報告書ナビβ|171件を手口・発覚経路・影響額で横断検索
- 内部統制報告書ナビ|開示すべき重要な不備の事例検索
- 開示すべき重要な不備の事例分析|類型・発覚経緯・再発防止策
- 会計不正はなぜ5年も見つからないのか
- 会計方針・見積り・表示方法の変更ナビ(誤謬の訂正事例)
- 【会計不正事例】架空売上119億円 資金還流の不正スキーム全貌