会計不正の調査報告書を読むと、同じ場面に何度も出会います。誰かが早い段階で違和感に気づき、指摘までしている。それなのに、不正はそこから何年も続いている、という場面です。
当サイトでは、会計不正の調査報告書171件について、発覚の経緯を「最初の兆候」「決定打」「調査の契機」の3段階に分けて記録しました。本記事では、この3段階を使って「なぜ見つからないのか」を数字で分解します。
全体像は会計不正の調査報告書171件を分解するにまとめています。本記事はそのうち、発覚の部分を掘り下げたものです。
解説動画
スライド解説
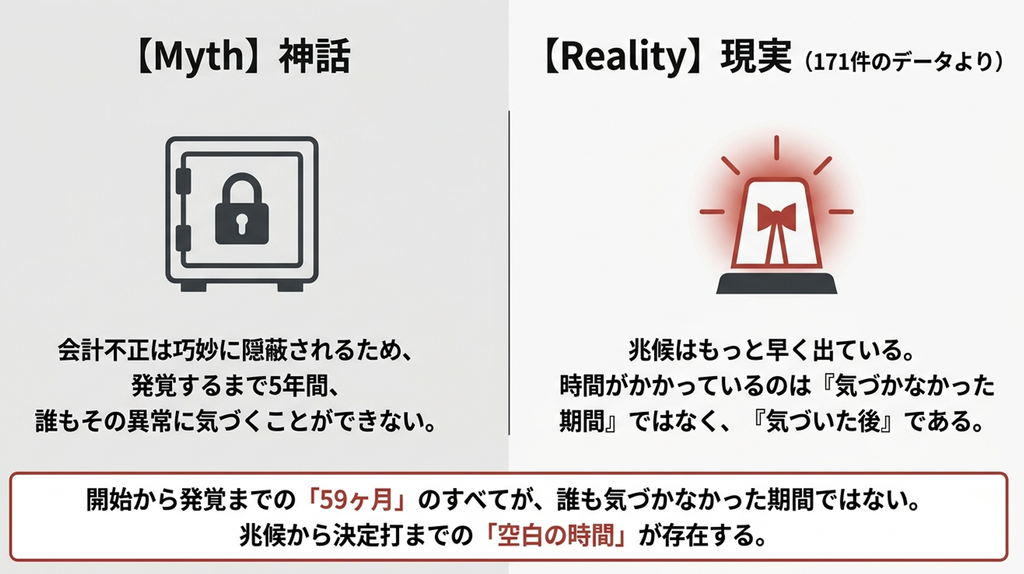
結論:兆候は出ている。止まるのは「気づいた後」
- 兆候が出た後にも、時間がかかっている
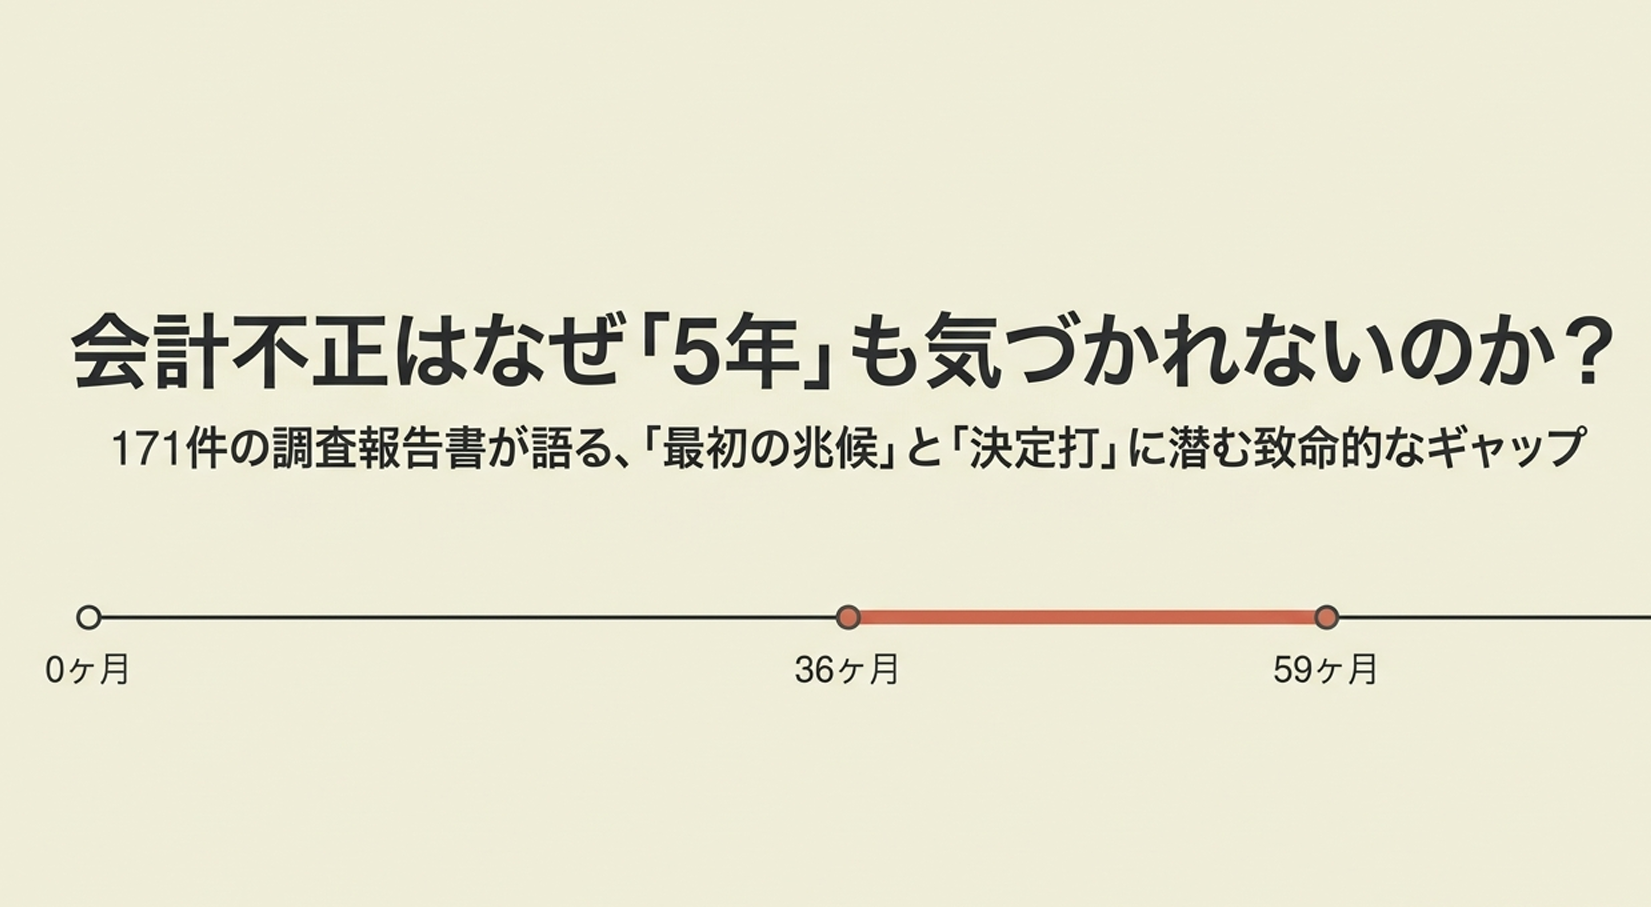
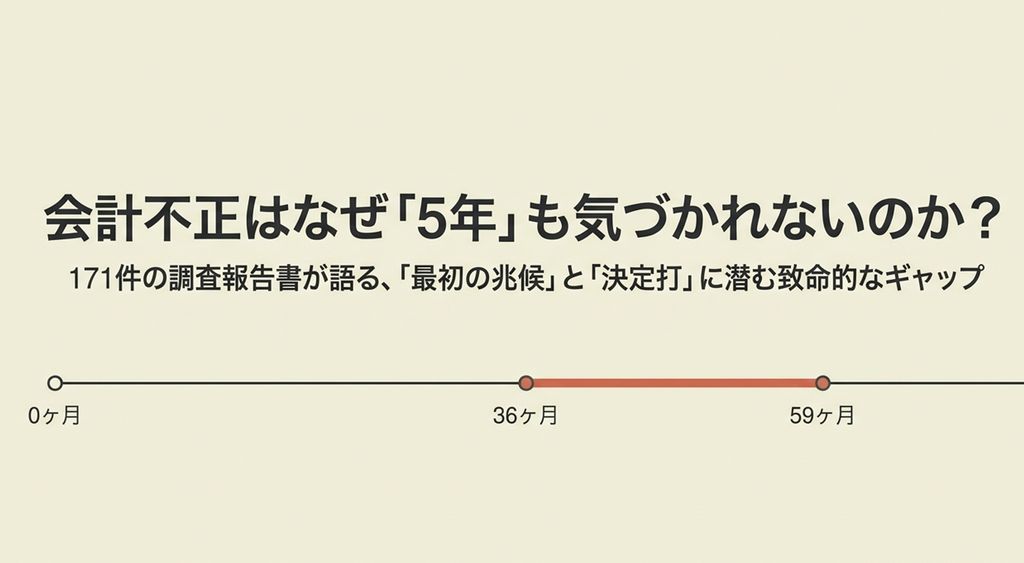
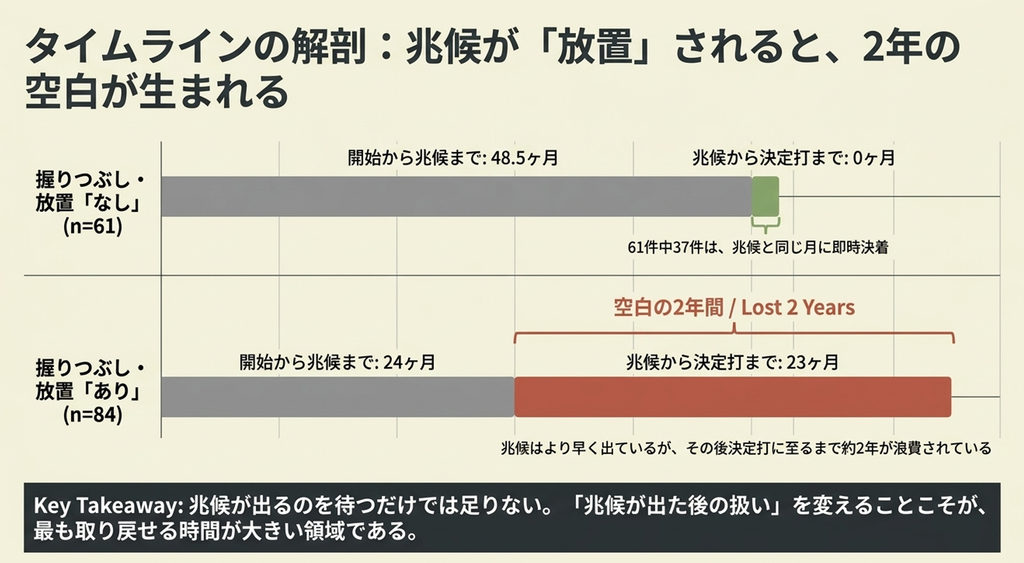
開始・最初の兆候・決定打の年月がそろう131件で見ると、不正の開始から最初の兆候まで中央値36か月、最初の兆候から決定打まで中央値12か月でした(開始から決定打までは中央値59か月)。長期化のすべてが「誰も気づかなかった期間」だったわけではありません。 - 兆候の後に是正・調査へ進まなかった事案(以下「握りつぶし・放置」)では、兆候から決定打まで中央値24.5か月(n=84)
なかった事案では中央値0か月(n=61)で、61件のうち37件は月単位で兆候と決定打が同じ月でした。 - 兆候を掴んだ主体が、そのまま決定打まで打てるかは立場で大きく違う
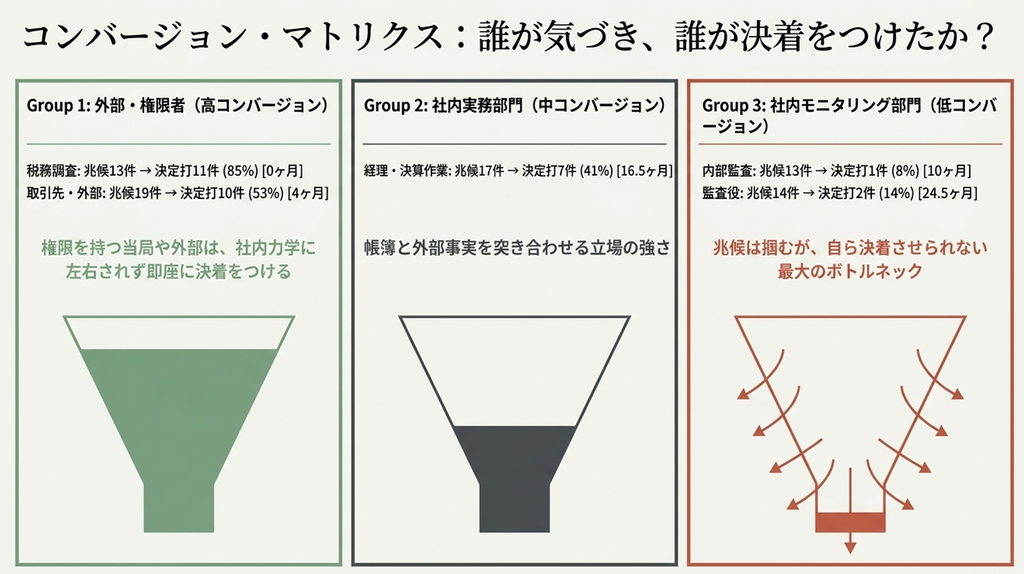
内部監査は13件中1件、監査役は14件中2件、監査法人は35件中10件、経理・決算作業は17件中7件、税務調査は13件中11件でした。
2つ目の数字は、全体像の記事で示した「握りつぶし・放置の有無で、発覚までの期間の中央値にほとんど差がない」という結果の裏側を説明するものです。
詳しくは後半で扱います。
3段階の定義
調査報告書の多くは「本件の発覚の経緯」という節を設けています。
ただし、そこに書かれるのは1つの出来事ではありません。当サイトでは、次の3つを分けて記録しました。
| 段階 | 定義 | 例 |
|---|---|---|
| 最初の兆候 | 誰かが異常に気づいた、または指摘した最初の時点。その後に是正・調査へ進まなかったものも含む | 監査法人が長期滞留債権を指摘した |
| 決定打 | 不正が決定的に表面化した契機 | 税務調査で架空の外注費が見つかった |
| 調査の契機 | 調査委員会の設置に直接つながった出来事 | 監査法人から調査委員会の設置を求められた |
この3つが同じ出来事である事案もあれば、何年も離れている事案もあります。離れている事案には、より早い段階で追加の確認や是正につなげられた可能性のある期間があります。
本記事では、「決定打」を不正が決定的に表面化した時点とし、「開始→発覚」というときの「発覚」も同じ意味で用います。また、最初の兆候が組織内に届きながら、その後に是正・調査へ進まなかった事案を、便宜上「握りつぶし・放置」と表記します。
意図的に隠した事案だけでなく、説明を受け入れて確認を終えた、改善の実行を確かめなかった、報告が上がらなかった、会議体で検討されなかった、といった事案も含みます。
最初の兆候を掴んでいたのは誰か
| 主体 | 最初の兆候 | 決定打 |
|---|---|---|
| 監査法人 | 35件 | 17件 |
| 取引先・外部 | 19件 | 27件 |
| 経理・決算作業 | 17件 | 15件 |
| 監査役 | 14件 | 5件 |
| 内部監査 | 13件 | 8件 |
| 内部通報 | 13件 | 16件 |
| 税務調査 | 13件 | 17件 |
| 自己申告 | 7件 | 18件 |
| 証券取引等監視委員会 | 0件 | 7件 |
| 親会社・報道・その他 | 40件 | 41件 |
| n=171(不正が認定されなかった境界事案8件を含む。その場合は「不正・疑義の兆候」)。「その他」には、報告書に端緒の記載がない事案を含みます。2つの列は別々の集計で、左の件数が右の件数に「減った」わけではありません | ||
最初の兆候の最多は監査法人(35件)でした。社内では経理・決算作業(17件)が最も多く、監査役(14件)、内部監査(13件)、内部通報(13件)と続きます。
決定打の側では、取引先・外部(27件)が最多です。
取引先からの照会や残高の食い違い、外部機関への通報などがここに入ります。自己申告(18件)が多いのも特徴で、行為者本人や関与者が申し出たことで表面化した事案です。
気づいた主体は、そのまま決着をつけられたか
上の表は2つの列を並べていますが、これだけでは「気づいた人が止めたのか」は分かりません。
そこで、最初の兆候を掴んだ主体ごとに、同じ主体がそのまま決定打も打った件数と、兆候から決定打までの月数を数えました。
| 最初の兆候を掴んだ主体 | 件数 | うち同じ主体が決定打 | うち兆候後に是正・調査へ進まず | 兆候→決定打の月数(中央値) |
|---|---|---|---|---|
| 税務調査 | 13件 | 11件(85%) | 2件 | 0か月(n=10) |
| 取引先・外部 | 19件 | 10件(53%) | 7件 | 4か月(n=19) |
| 経理・決算作業 | 17件 | 7件(41%) | 11件 | 16.5か月(n=14) |
| 内部通報 | 13件 | 4件(31%) | 9件 | 6.5か月(n=10) |
| 監査法人 | 35件 | 10件(29%) | 24件 | 23か月(n=29) |
| 監査役 | 14件 | 2件(14%) | 11件 | 24.5か月(n=12) |
| 内部監査 | 13件 | 1件(8%) | 12件 | 10か月(n=11) |
| n=171(境界事案8件を含む)。月数は、兆候と決定打の年月がともに判明し、決定打が兆候以後の事案に限った中央値。主体ごとの件数が少ないため、傾向を見る目安として扱ってください | ||||
税務調査は、兆候がそのまま決定打になる割合が高く(13件中11件)、取引先・外部も社内部門に比べて決定打までの期間が短い傾向でした。
調査権限を持つ当局や、自社の帳簿と合わないと言える取引先は、会社の中の力関係に左右されにくい立場です。
対照的なのが、社内のモニタリング部門です。
内部監査が兆候を掴んだ13件のうち12件は、その後に是正・調査へ進まず、内部監査自身が決定打まで至ったのは1件でした。監査役が兆候を掴んだ14件でも11件が是正・調査へ進まず、兆候から決定打までに中央値で2年以上かかっています。
監査法人は35件で最初の兆候を捉えていましたが、その指摘が直ちに決定打につながったとは限りません。35件中24件では会社側で追加調査や是正が進まず、指摘から表面化まで時間を要した事案が多く含まれていました。
社内部門の中では、経理・決算作業が17件中7件で自ら決着をつけています。帳簿の残高を外部の事実と突き合わせる立場にあることが効いていると考えられます。ただし17件中11件では、その後に是正・調査へ進まず、決着までの中央値は16.5か月でした。
「5年」の中身は2種類ある|兆候が遅い事案と、兆候後に止まる事案
全体像の記事では、不正の開始から発覚までの月数の中央値は、握りつぶし・放置の有無でほとんど差がない(有59か月、無60か月)ことを示しました。
しかし、兆候から決定打までの月数で比べると、様子が違います。
| 判定 | 開始→発覚 n | 開始→発覚(中央値) | 兆候→決定打 n | 兆候→決定打(中央値) |
|---|---|---|---|---|
| 握りつぶし・放置あり | 97 | 59か月 | 84 | 24.5か月 |
| なし | 63 | 60か月 | 61 | 0か月 |
| 開始→発覚は、発覚までの月数が判明している160件。兆候→決定打は、年月がともに判明し、決定打が兆候以後の145件。2つは母集団が異なります | ||||
開始・最初の兆候・決定打の年月がそろう同じ131件に絞って、1件ごとの時間軸を分けると次のとおりです。
| 判定 | 件数 | 開始→最初の兆候(中央値) | 兆候→決定打(中央値) | 開始→決定打(中央値) |
|---|---|---|---|---|
| 握りつぶし・放置あり | 79件 | 24か月 | 23か月 | 59か月 |
| なし | 52件 | 48.5か月 | 0か月 | 60か月 |
| 合計 | 131件 | 36か月 | 12か月 | 59か月 |
| 開始から発覚までの月数、兆候と決定打の年月がすべて判明し、兆候が決定打以前かつ開始以後の事案。中央値は区間ごとに求めているため、足し合わせても合計の列とは一致しません | ||||
2つの表を合わせると、次のように読めます。
- 握りつぶし・放置がなかった事案では、61件のうち37件が月単位で兆候と決定打が同じ月で、48件は3か月以内でした。ただしその兆候自体が、不正の開始から中央値48.5か月経ってから出ていました(同一事案131件のうち52件)。
- 握りつぶし・放置があった事案では、兆候は開始から中央値24か月と、より早く出ていました(同79件)。しかし、そこから決定打までにも中央値23か月かかっており、同じ月に決着した事案は1件もありませんでした。
握りつぶし・放置があった群のほうが、兆候から決定打までの中央値が24.5か月長かったことになります。握りつぶし・放置のあった事案は「もっと早く見つかっていた可能性がある事案」と読めますが、これは観察された差であり、規模や手口の違いを揃えて因果を確かめた比較ではありません。
ここから言えることは2つです。
1つは、兆候が出た後の扱いを変えることに、取り戻せる時間がある可能性。もう1つは、握りつぶし・放置がなくても開始から約5年かかっている以上、兆候が出るのを待つだけでは足りないことです。
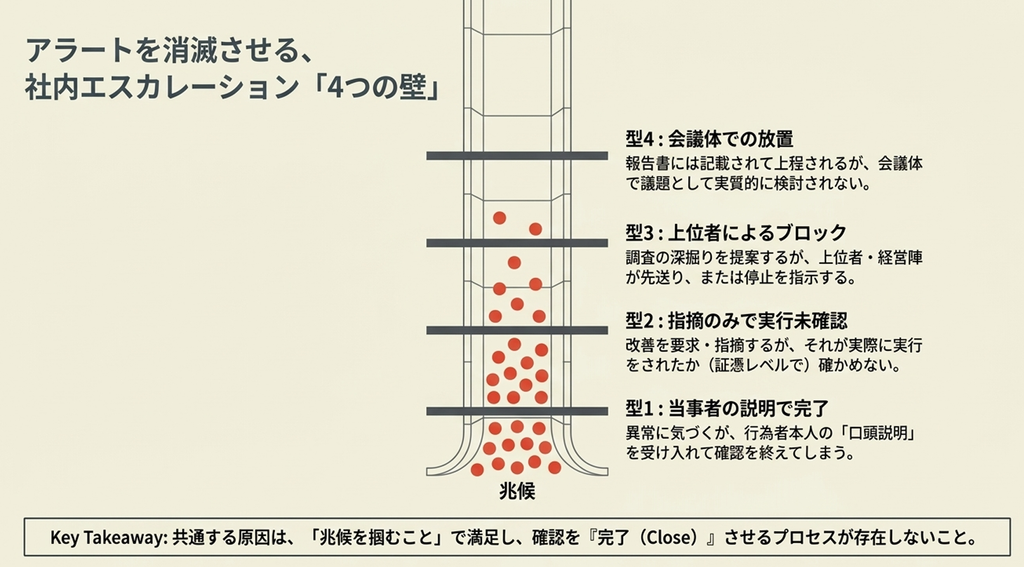
兆候が止まった4つの型
握りつぶし・放置のあった事案の経緯を読むと、止まり方にはいくつかの型があります。報告書の記述から代表例を挙げます。
型1:当事者の説明で確認を終える
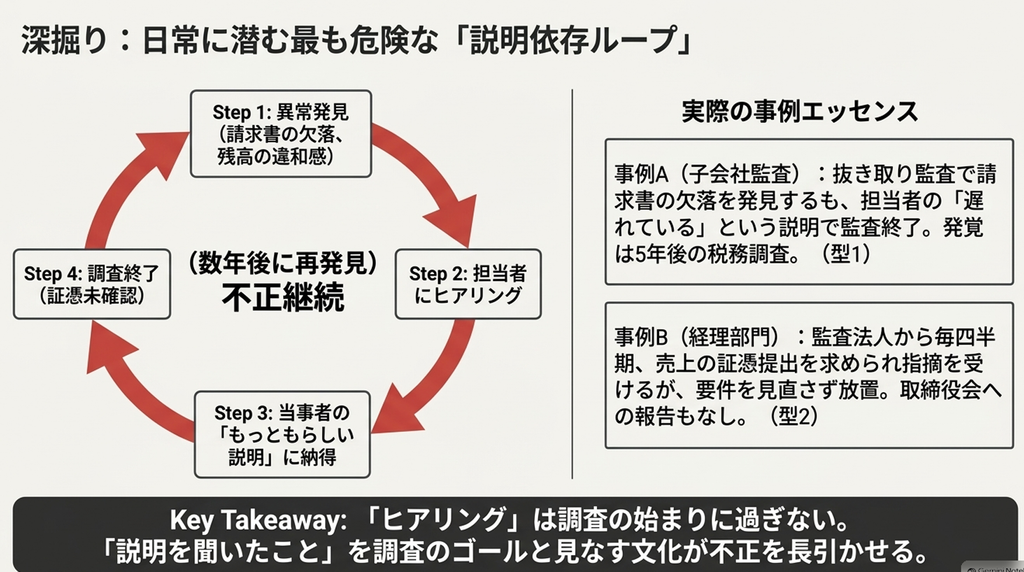
経緯を読んでいて、繰り返し出てくる型です。異常に気づいた人が、取引の担当者(多くは行為者本人)に説明を求め、その説明を受け入れて確認を終えてしまいます。
東京精密(ナビで見る)
子会社の常勤監査役が2016年9月の抜き取り監査で、ある取引先への発注について請求書兼納品書が欠けていることを見つけました。しかし担当者の「受領が遅れている」という説明で監査を終えています。
2018年に再び見つかった際も、後から作られた覚書や見積書による説明で収まりました(PDF p.15-16)。前社長による着服が表面化したのは、2021年1月の税務調査の過程でした(PDF p.5)。
サカイホールディングス(ナビで見る)
監査法人が2019年に手数料の過大計上や約1億円規模の二重計上を見つけて指摘しましたが、子会社は経理責任者本人の「回数の数え間違い」という口頭説明だけで、元帳を検証し直さずに誤謬として修正しました(PDF p.41、p.49)。
委員会は、これも不正の一環だったと認定しています(PDF p.65)。
型2:指摘はするが、改善の実行を確かめない
東芝(ナビで見る)
内部監査部門(経営監査部)が2009年8月の監査報告書でPC事業の部品取引について恣意的な操作を防ぐ統制の構築を求め、2011年3月の監査でも在庫日数や残高の異常を指摘しました。事業会社は改善計画を出しましたが実行されず、内部監査部門にも実行を強制する力がありませんでした(PDF p.241-244)。
表面化したのは2015年、証券取引等監視委員会の開示検査を受けた自己調査の過程でした。
アドバンスクリエイト(ナビで見る)
監査法人が2020年5月から2023年8月まで毎四半期、申込書の記載では売上の期間帰属が不明瞭だと文書で指摘し、証憑の提出を求めていました。
しかし経理部門は証憑の要件や売上の計上基準を見直さず、監査役会・取締役会に報告された形跡もありませんでした(PDF p.71、p.187、p.189)。
型3:上位者が止める、または先送りする
江守グループホールディングス(ナビで見る)
中国子会社の監査室が2012年2月、取引先の与信枠と銀行保証の有効性について深掘りの調査を親会社に求めましたが、親会社から調査を見合わせるよう指示されました(PDF p.18-19、p.27)。
決定打は2015年、監査法人の残高確認で売掛金残高に大きな差異が見つかったことでした(PDF p.4)。
ダイワ通信(ナビで見る)
内部監査担当者が2022年8月、子会社の預り在庫について「もう隠せる量ではありません」と取締役管理部長に報告しました。
しかし取締役は3月までの解消を担当者に指示しただけで、代表取締役・監査役・監査法人には報告されませんでした(PDF p.48-49、p.66-67)。
型4:報告は届くが、会議体で検討されない
オリンパス(ナビで見る)
監査法人が1998年5月の監査概要報告書で特定金外信託の含み損を指摘し、以後も繰り返し報告していました。しかし監査役会で、その実態・原因・開示の要否が検討された形跡はないと委員会は述べています(PDF p.162、p.171)。
表面化したのは2011年、新任の社長が雑誌記事をきっかけに調査を依頼した後でした(PDF p.191-193)。
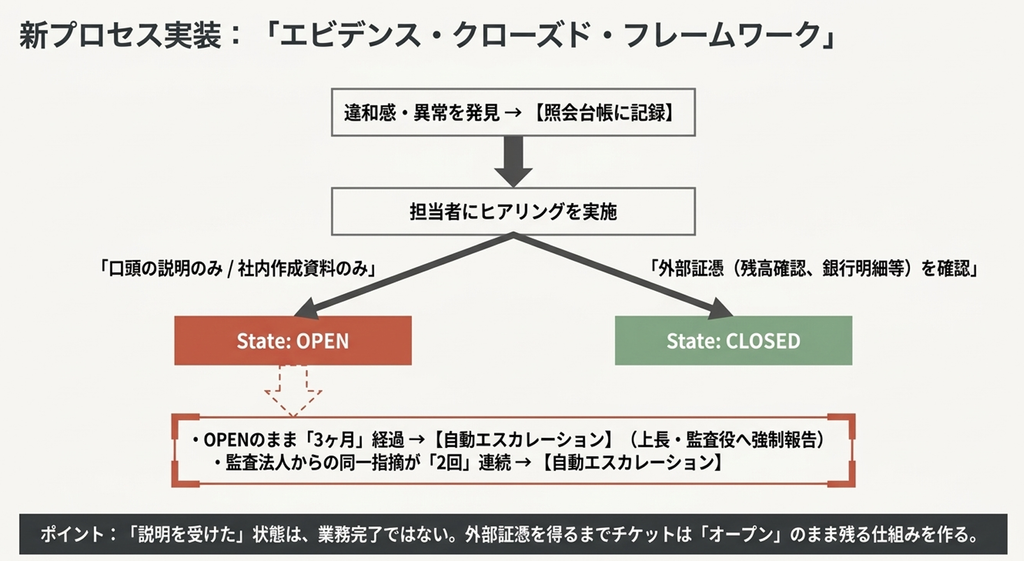
4つの型に共通して見えるのは、兆候を掴んだだけでは確認が「完了」しなかったことです。
説明を受けたら終わり、指摘したら終わり、報告したら終わり、という扱いになっています。
調査委員会の設置は、誰がきっかけか
3段階目の「調査の契機」も見ておきます(n=168)。
最多は監査法人の27件で、自己申告16件、税務調査14件、取引先・外部12件、内部監査10件と続きます(報告書に明記がない等の「その他」が57件)。
最初の兆候では13件あった内部通報は、調査の契機としては5件にとどまります。通報が調査委員会の設置に直結するより、会社の社内調査や監査法人を経由して委員会に至る流れが多いことがうかがえます。
立場別の持ち帰り
「気づいた後」に止まらないようにするために、立場ごとに次のことが考えられます。
| 立場 | 171件で見えたこと | 持ち帰り |
|---|---|---|
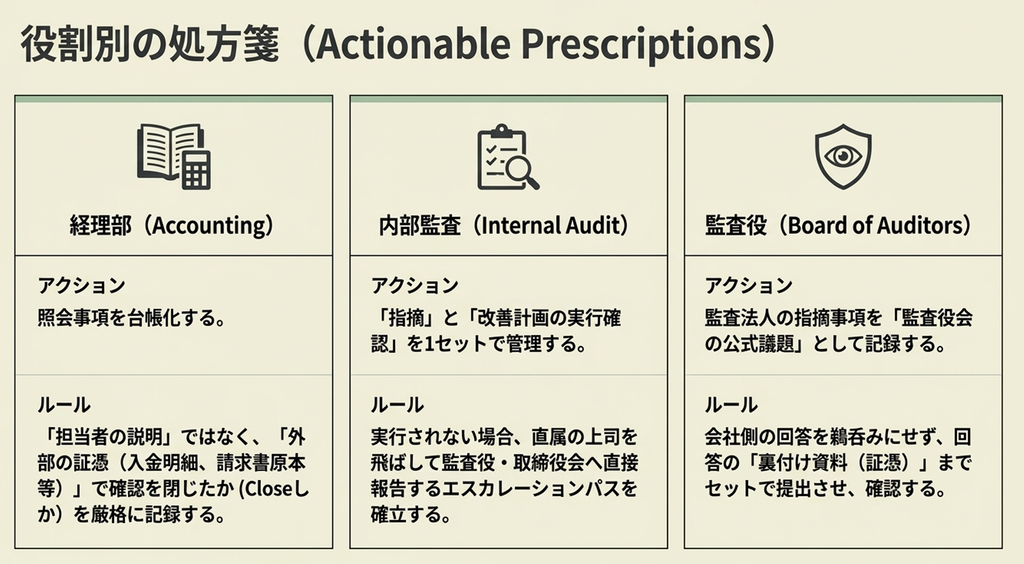
| 経理部 | 兆候17件、うち自ら決着7件。当事者の説明で確認を終えた事案も見られた | 照会事項を台帳にし、「説明」ではなく外部の証憑で閉じたかを記録する |
| 内部監査 | 兆候13件、うち是正・調査へ進まず12件、自ら決着1件 | 指摘と改善計画の実行確認を1組で管理し、未実行を監査役・取締役会に直接報告する経路を持つ |
| 監査役 | 兆候14件、うち是正・調査へ進まず11件、自ら決着2件 | 監査法人の指摘事項を監査役会の議題として記録し、会社の回答の裏付けまで確認する |
| 監査法人への対応 | 兆候35件、うち是正・調査へ進まず24件 | 監査人からの質問・指摘への回答を経理部が一元管理し、回答の根拠資料を残す |
立場別の詳しい分析は、内部監査編・監査役編・監査法人の指摘編として順次公開します。
経理部への持ち帰り:照会の「閉じ方」を記録する
経理部にとっての教訓は、型1と型2に集約されます。違和感に気づく場面は、日常業務の中に何度もあります。問題は、その後の確認をどう閉じたかが記録に残らないことです。
次の3点を、月次の業務に組み込むことをおすすめします。
- 照会台帳を作る
取引の担当者に説明を求めた事項を、日付・相手・内容とともに1行ずつ記録する。 - 閉じ方を2種類に分ける
「説明を受けた」と「外部の証憑(入金明細、残高確認、請求書原本、購買単価など)で確認した」を区別して記録する。運用例として、前者のまま3か月残っているものは上長に報告する。 - 監査人の指摘を同じ台帳に入れる
監査法人や監査役からの指摘も、社内の照会と同じ台帳で管理する。運用例として、同じ論点の指摘が2回続いたら、それ自体を兆候として扱う。
月次で確認できる具体的な兆候は、「経理部が月次で拾える不正の兆候12」として近日公開します。
ダッシュボードで確かめる
会計不正 調査報告書ナビβでは、事案ごとに最初の兆候・決定打・調査の契機を根拠頁つきで確認できます。「あなたならどこで気づけたか」を問う兆候クイズも直接開けます。本記事で紹介した事案も、会社名で検索すると経緯を追えます。
データの限界
- 「最初の兆候」は、報告書に書かれた範囲での最初です。報告書が触れていない、もっと早い兆候があった可能性は否定できません。
- 握りつぶし・放置の判定は編集判断を含みます。報告書の記述から、兆候が組織内に届きながら是正・調査に至らなかったと読める場合に「あり」としました。意図的な隠蔽を認定したものではありません。
- 月数は年月単位です。年しか分からない事案、決定打が兆候より前の日付になる事案は、兆候→決定打の集計から外しました(171件中145件で算出)。開始・兆候・決定打をそろえた時間軸の分解は、さらに開始から発覚までの月数が判明し、兆候が開始以後の131件で算出しています。
- 主体別の件数は10件前後と少なく、差は目安です。
- 母集団は公表された調査報告書171件で、2021年以降が87%を占めます。検証の段階などは全体像の記事をご覧ください。誤りを見つけた場合はお問い合わせからお知らせください。
よくある質問(FAQ)
Q1. 「最初の兆候」と「決定打」はどう違うのですか?
最初の兆候は、誰かが異常に気づいた、または指摘した最初の時点です。
決定打は、不正が決定的に表面化した契機です。同じ出来事の場合もあれば、何年も離れている場合もあります。
Q2. 内部監査は役に立たないということですか?
そうではありません。
内部監査は13件で最初の兆候を掴んでいます。その後に止まった事案の中には、指摘後の改善を十分に確認できなかった場面や、上位者を越えて問題をエスカレーションできなかった場面が含まれていました。
Q3. 握りつぶし・放置があると発覚が遅れるのですか?
不正の開始から発覚までの中央値は、握りつぶし・放置の有無でほとんど変わりませんでした。
一方、兆候から決定打までの中央値は、握りつぶし・放置があると24.5か月、なければ0か月(61件中37件が同じ月)でした。握りつぶし・放置があった群のほうが、兆候が出た後の期間が長かったことになります(観察された差で、因果を確かめたものではありません)。
Q4. 経理担当者が最初にやるべきことは何ですか?
担当者に説明を求めた事項を台帳に記録し、「説明で閉じた」ものと「外部の証憑で閉じた」ものを区別することです。
まとめ:兆候を「完了」させる手段を持つ
- 不正の開始から発覚までは中央値59か月。同じ事案で分けると、開始から最初の兆候まで中央値36か月、兆候から決定打まで中央値12か月で、長期化のすべてが「誰も気づかなかった期間」ではありませんでした。
- 兆候の後に是正・調査へ進まなかった事案では、兆候から決定打まで中央値24.5か月かかっていました。
- 内部監査(13件中1件)や監査役(14件中2件)は、気づいても自ら決定打まで至ることは少なく、税務調査は兆候がそのまま決定打になる割合が高く、取引先・外部も比較的短期間でした。
- 止まり方には、説明で閉じる、改善を確かめない、上位者が止める、会議体で検討されない、という4つの型がありました。
明日やる1つのことは、直近の監査法人からの指摘事項と、それへの会社の回答を並べ、回答の裏付け資料がそろっているかを確認することです。171件のうち35件で、最初の兆候は監査法人の指摘でした。
参考一次情報
- 株式会社東京精密「調査報告書」特別調査委員会、2021-03-12
- 株式会社サカイホールディングス「調査報告書」第三者委員会、2022-03-25
- 株式会社東芝「調査報告書」第三者委員会、2015-07-20(開示版)
- 株式会社アドバンスクリエイト「調査報告書」第三者委員会、2026-07-31
- 江守グループホールディングス株式会社「調査報告書」2015-03-16
- ダイワ通信株式会社「調査報告書」第三者委員会、2025-04-18
- オリンパス株式会社「調査報告書」第三者委員会、2011-12-06
最終更新日:2026年9月18日(データ基準日:2026年9月18日/171件)
※本記事は公表された調査報告書に基づく一般的な情報提供を目的としており、報告書に記載のない事項について推測を加えていません。分類・集計は当サイトの編集判断を含みます。
更新履歴
- 2026-09-18 初版公開(171件)
関連記事・ツール
- 会計不正・内部統制|調査報告書と内部統制報告書から、不正を見つける・防ぐ・後始末する(入口ページ)
- 会計不正の調査報告書171件を分解する|手口・発覚経路・統制の穴
- 会計不正 調査報告書ナビβ
- 内部統制報告書ナビ|開示すべき重要な不備の事例検索
- 上場会社 監査人・監査報酬データベース