 📓 学習ノート
 📘 部長ノート
税効果会計・税効果注記– category –
-

グループ通算制度 会計・税効果ラボ【設例・投資簿価修正と加入編】|先生と一緒に図で学ぶ設例・応用1〜4 投資簿価修正・評価損・加入・未実現利益
投資簿価修正の4つのケース、評価損を計上した子会社株式、欠損金の引継制限がかかる会社の加入、未実現利益の上限を、ラボの数字で追う。 -
グループ通算制度 会計・税効果ラボ【設例・通算税効果額と税率編】|先生と一緒に図で学ぶ設例・基礎5・6/応用5 法人税等の表示・税金の種類ごとの税率
通算税効果額を法人税等に含める仕訳と、税金の種類で回収できる額が違うときの税率の直し方を、ラボの数字で追う。 -
グループ通算制度 会計・税効果ラボ【設例・回収可能性編】|先生と一緒に図で学ぶ設例・基礎1〜4 一時差異等加減算前通算前所得・繰越欠損金・企業の分類
一時差異等加減算前通算前所得の作り方、個別と連結の回収可能性、特定繰越欠損金とそれ以外、企業の分類の使い分けを、ラボの数字で1ステップずつ追う。 -
グループ通算制度 会計・税効果ラボ【応用編】|先生と一緒に図で学ぶ投資簿価修正・加入と離脱・未実現損益・住民税と事業税
投資簿価修正の増額・減額、評価損を計上した子会社株式、適用・加入・離脱の時点、未実現利益の上限、住民税・事業税の回収可能性を、先生とハルカの会話で読み解く応用編。 -
グループ通算制度 会計・税効果ラボ【基礎編】|先生と一緒に図で学ぶ通算税効果額・税率・個別と連結の回収可能性
グループ通算制度 会計・税効果ラボの図を見ながら、先生とハルカの会話で、通算税効果額の表示、税金の種類ごとの税率、個別と連結の回収可能性、表示と注記を学ぶ基礎編。30秒のラボ実習つき。 -
税効果会計ラボ【基礎編】|先生と一緒に図で学ぶ一時差異・繰延税金資産・回収可能性
税効果会計ラボの基礎タブを、先生と生徒の会話形式で上から順に解説。一時差異と永久差異、繰延税金資産と法人税等調整額、税率、回収可能性と企業の分類、注記の読み方を、ラボの図そのもので確認します。 -
税効果会計ラボ【応用編】|先生と一緒に図で学ぶ企業の分類・スケジューリング・繰越欠損金
税効果会計ラボの応用タブから、分類の要件の読み方、第24・28・29項の例外、スケジューリング不能な差異、タックス・プランニング、長期の差異、繰越欠損金、グループ通算、2026年改正を会話形式で解説します。 -
税効果会計ラボ【設例・入門と基本の計算編】|先生と一緒に図で学ぶ設例・基礎1・2・4 負担率・税率変更・一時差異等加減算前課税所得
税効果会計ラボの設例・基礎1・2・4を会話形式で1ステップずつ解説。永久差異と負担率、2期間の項目別計算と税率変更、一時差異等加減算前課税所得の算定を確認します。 -
税効果会計ラボ【設例・積立金と評価差額編】|先生と一緒に図で学ぶ設例・基礎3・5/応用3・8 圧縮積立金・その他有価証券・税率の引上げ
税効果会計ラボの設例から、圧縮積立金と税率変更、その他有価証券の評価差額、減損した銘柄の値上がり、税率の引上げで増益になる仕組みを会話形式で解説します。 -
税効果会計ラボ【設例・回収可能性編】|先生と一緒に図で学ぶ設例・基礎6/応用1・2・4 繰越欠損金・企業の分類・土地の減損
税効果会計ラボの設例から、繰越欠損金の繰延税金資産、分類ごとの計上額の違い、業績悪化による取崩し、土地の減損と売却の決定を会話形式で解説します。 -
税効果会計ラボ【設例・特殊論点編】|先生と一緒に図で学ぶ設例・応用5〜7 外国税額控除・遡及適用・グループ通算
税効果会計ラボの設例・応用5〜7を会話形式で解説。繰越外国税額控除の繰延税金資産、遡及適用・修正再表示と分類の見直し、グループ通算制度での分類の判断を確認します。 -
評価性引当額とは?計上ロジックと上場2,274社の水準比較【税効果会計】
有価証券報告書の税効果会計注記を読むと、繰延税金資産の内訳表の下に「評価性引当額 △○○百万円」という控除行が必ずと言っていいほど出てきます。この評価性引当額こそ、「税負担率が法定実効税率より低いのはなぜ?」の記事や「税率差異分析(タックス... -
税率差異分析(タックスプルーフ)のやり方|上場2,186社の頻出項目データで解説
有価証券報告書の税効果会計注記に、「法定実効税率30.6%、(調整)評価性引当額の増減▲5.2%……税効果会計適用後の法人税等の負担率24.8%」といった小さな表が載っているのを見たことがあるでしょうか。 これが税率差異分析(実務上「タックスプルーフ」... -
税負担率が法定実効税率より低いのはなぜ?上場2,689社を独自分析
「税引前利益はしっかり出ているのに、税負担率が10%台の会社があるのはなぜだろう」「自社の税負担率は法定実効税率よりずいぶん低い(高い)が、これは普通なのか」 有価証券報告書を読んでいると、必ず一度はぶつかる疑問です。 結論を先に言うと、税負... -
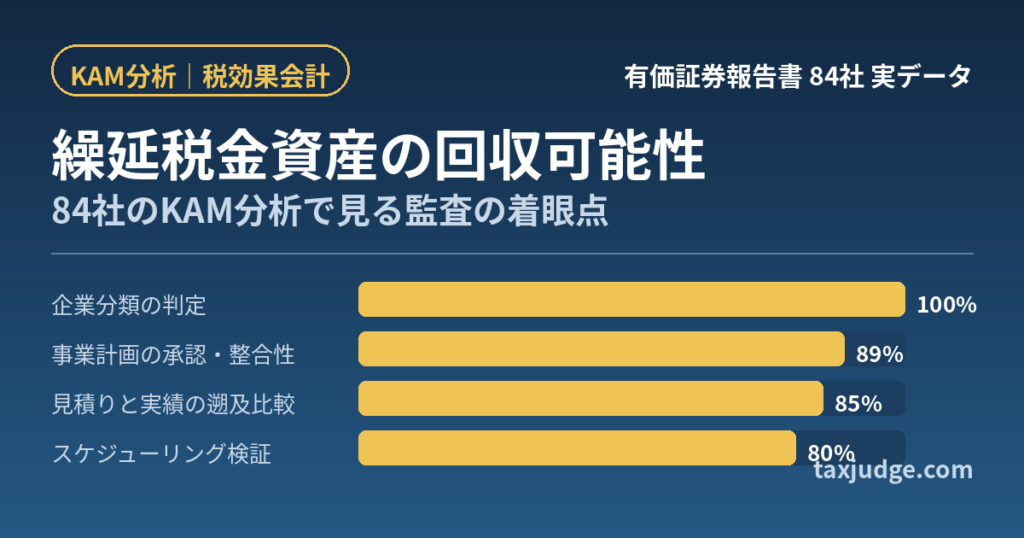
繰延税金資産の回収可能性とは?84社のKAM分析で見る監査の着眼点
「繰延税金資産の回収可能性は、結局なにをどこまで検討すれば監査を通るのか」 決算のたびに経理担当者を悩ませる、税効果会計で最も判断の重い論点です。 結論からいえば、回収可能性の判断は「企業分類」と「スケジューリング」の2つの軸でほぼ決まり、...


1