📓 学習ノート
 📘 部長ノート
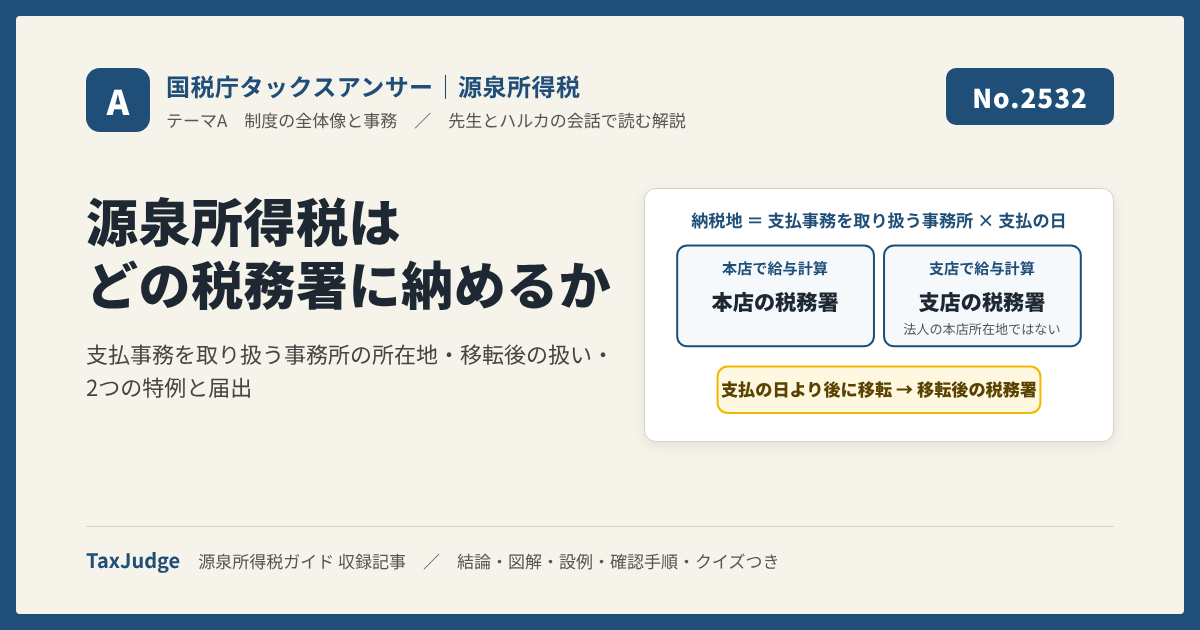
この記事で判断できること:どの税務署に納付するか(本店・支店・給与支払事務所の移転)
国税庁タックスアンサーの「No.2532 給与等に係る源泉所得税及び復興特別所得税の納税地」について解説します。
解説動画
源泉徴収した所得税をどの税務署に納めるのか。本店と支店で別々に給与計算をしている会社や、事務所を移転した会社で迷う論点です。国税庁タックスアンサー No.2532 を、「納税地を決める物差し」「移転したときの扱い」「2つの特例と届出」の3点に絞って整理します。納付期限と納期の特例は No.2505 で扱っています。
この記事の結論
源泉徴収した所得税および復興特別所得税は、給与等の支払事務を取り扱う事務所等の、その給与等の支払の日における所在地を納税地とし、その所轄税務署に納付します。法人の本店所在地で一律に決まるものではありません。
支店で給与計算をしているのに、本店の所轄税務署にまとめて納めている
納税地の誤り
支払事務を取り扱う事務所の、支払の日の所在地の所轄税務署に納める
原則どおり
- 1物差しは「支払事務をどこで取り扱っているか」です。支店の使用人の給与を支店で計算して支払っているなら、その支店の所在地が納税地です。
- 2支払の日より後に事務所等を国内で移転したときは、移転後の所在地が納税地です。移転前の分も旧所在地の税務署には納めません。
- 3特例が2つ。非居住者に国内源泉所得となる給与等を国外で支払うときは国内の事務所等(2以上なら主たる事務所等)、役員賞与が確定後1年を経過して支払があったとみなされるときは、その日に支払うとしたら取り扱う事務所等です。
要点1 物差しは「支払事務を取り扱う事務所」の「支払の日」の所在地
納税地の原則は、源泉徴収の対象とされている給与等の支払事務を取り扱う事務所や事業所等の、その給与等の支払の日における所在地です。「支払事務を取り扱う事務所等」という場所の要素と、「支払の日における」という時点の要素の2つで決まり、法人の登記上の本店や代表者の住所は物差しではありません。
国税庁の質疑応答(No.2532 の QAリンク Q1)は、本店の使用人の給与は本店で、支店の使用人の給与は支店で支払事務を取り扱っている会社について、支店の使用人分の納税地は支店の所在地になる、としています。あわせて、支店等で新たに支払事務を取り扱うことになった場合には、その日から1か月以内に「給与支払事務所等の開設届出書」を支店等の所在地の所轄税務署長に提出することになっています。
要点2 支払の日より後に移転したら、移転後の所在地
納税地となる事務所等の所在地を、給与等の支払の日以後に国内で移転した場合には、移転後の事務所等の所在地が納税地になります。支払った時点では旧所在地にあった事務所でも、納付するときに移転していれば、納付先は移転後の所轄税務署です。
国税庁の質疑応答(QAリンク Q2)の例では、3月1日に所在地Aから所在地Bに給与支払事務所を移転した会社が、2月25日に所在地Aで支払った2月分の税額を3月10日に納付する場合、現在の所在地Bの所轄税務署に納付する、とされています。税額の計算は変わらず、納付書に書く税務署と納付先が変わります。
要点3 2つの特例:非居住者への国外払いと、役員賞与のみなし支払
原則で決まらない場面が2つあります。1つは、非居住者に対して国内源泉所得となる給与等が国外で支払われる場合です。支払が国外でも、支払者の事務所等が国内にあるときは、国内にある事務所等の所在地(2以上あるときは主たる事務所等の所在地)が納税地になります。
もう1つは、役員に対する賞与で、支払確定後1年を経過した日までに支払がない場合です。1年を経過した日に支払があったものとみなされ、納税地は、その日に支払をするとしたならば支払事務を取り扱うと認められる事務所等の所在地になります。実際に支払った事務所がないので、「支払うとしたら取り扱う事務所」で決める組立てです。
| 原則 | 給与等の支払事務を取り扱う事務所等の、支払の日における所在地 |
| 非居住者に国内源泉所得となる給与等を国外で支払う | 支払者の国内にある事務所等の所在地(2以上なら主たる事務所等) |
| 役員賞与が支払確定後1年を経過して支払があったとみなされる | 1年を経過した日に支払うとしたら、支払事務を取り扱うと認められる事務所等の所在地 |
| 上のいずれかの事務所等が、支払の日(みなし支払の日)以後に国内で移転 | 移転後の事務所等の所在地 |
要点4 納税地が変わるときの届出:開設・移転・廃止の届出書は1か月以内
納税地の判定とセットで動くのが届出です。給与の支払者が、国内で給与等の支払事務を取り扱う事務所等を開設、移転または廃止した場合には、その日から1か月以内に「給与支払事務所等の開設・移転・廃止届出書」を提出します(所得税法230条、国税庁の手続案内 A2-7)。提出先は給与支払事務所等の所在地の所轄税務署ですが、移転の場合は移転前の事務所等の所在地の所轄税務署とされています。
届出を出していなくても納税地の判定は変わりませんが、税務署側の登録が旧所在地のままになり、納付書や年末調整関係書類の案内が届かなくなります。納付先の切替えと届出書の提出は同じチェックリストに載せておきます。
- 開設新たに支払事務を取り扱うことになった日から1か月以内。提出先はその支店等の所轄税務署長。
- 移転移転の日から1か月以内。提出先は移転前の所轄税務署。納付先は移転後の所轄税務署へ。
- 廃止支払事務を取り扱わなくなった日から1か月以内。本店に集約したときも対象。
設例で確かめる
| A:本店で全社員の給与計算。支店に給与担当はいない | 本店の所轄税務署のみ |
| B:支店が支店社員の給与計算を自分で行う | 支店社員分は支店の所轄税務署。開設届出書を1か月以内に提出 |
| C:3月1日に本店を移転。2月25日支払分を3月10日に納付 | 移転後の所轄税務署。移転届出書は移転前の所轄税務署へ |
| D:海外出向中の役員に、親会社(国内に本店と支店)が国外で給与を支払う | 国内源泉所得となる部分は、主たる事務所等の所轄税務署 |
| E:役員賞与が確定後1年を経過しても未払 | 1年を経過した日に支払うとしたら取り扱う事務所等の所轄税務署 |
Aは支店があっても納税地は1つ、Bは支店で支払事務を取り扱い始めた時点で納税地が2つになり、届出も必要になります。Cは2月分でも移転後の所轄税務署です。DとEは要点3の特例で、Dは国内源泉所得になる部分を No.2885 などで確認したうえで判定します。
例外と注意点/判定の流れ
ここまでを1枚にすると図3になります。
- 「主たる事務所等」はどこか原文はそれ以上の定義を置いていないので、自社でどこを主たる事務所等としているかを、他の届出との整合も含めて説明できるようにしておきます。
- 移転前に支払った分の納付書移転前に支払った分も移転後の税務署に納めるので、旧所在地あての納付書は使いません。
- 令和9年分以後は税目が増える原文では、令和9年分以後は所得税、防衛特別所得税および復興特別所得税を納付するとされています。納税地の決め方は同じです。
よくある間違い
ルール自体は短いのですが、法人税や登記の感覚を持ち込むと間違えます。
- 法人の本店所在地で納めている納税地は給与等の支払事務を取り扱う事務所等の所在地です。支店で支払事務を取り扱っているなら、支店の所轄税務署に納めます。
- 移転前に支払った分を、旧所在地の税務署に納めている支払の日以後に移転した場合は、移転後の事務所等の所在地が納税地です。
- 支店が給与計算を始めたのに、開設届出書を出していない新たに支払事務を取り扱うことになった日から1か月以内に、その支店等の所轄税務署長へ提出します。
- 移転届出書を移転後の税務署に出している手続案内では、移転の場合の提出先は移転前の所轄税務署です。納付先(移転後)と向きが逆になります。
- 海外で支払った非居住者の給与に、日本の納税地はないと考えている国内源泉所得となる給与等なら、支払者の国内の事務所等(2以上なら主たる事務所等)の所在地が納税地です。
実務の確認手順
- 給与の支払事務を取り扱っている事務所等を一覧にする支店の有無ではなく、どこで給与計算と支払を行っているかで数える。
- 事務所等ごとに、支払の日における所在地の所轄税務署を確認する納付書の税務署名、電子納税の納付先が一致しているかを見る。
- 移転・開設・廃止があれば、1か月以内の届出と納付先の切替えを行う届出は移転前の所轄税務署へ、納付は移転後の所轄税務署へ。
- 非居住者への国外払いがあれば、国内の事務所等(主たる事務所等)を確認する国内源泉所得の判定は No.2885 などで行い、納税地は国内の事務所等の所在地で決める。
- 役員賞与の未払があれば、支払確定日から1年の期日を管理する1年を経過した日に支払うとしたら取り扱う事務所等の所在地が納税地になる。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2532 給与等に係る源泉所得税及び復興特別所得税の納税地(令和8年4月1日現在法令等)と同ページの QAリンク Q1・Q2、所得税法17条・212条・230条、所得税法施行令55条、復興財確法11条、防衛財確法5条の7、国税庁 手続案内「A2-7 給与支払事務所等の開設・移転・廃止の届出」(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1源泉徴収義務者が源泉徴収した税金を納付する際、原則として「納税地」はどのように定められますか。答えを見る ▼閉じる ▲
原則として、源泉徴収の対象となる給与等の支払事務を取り扱う事務所や事業所等の、その給与等の支払の日における所在地が納税地となります。給与支払の実務が行われている場所が基準となります。
Q2納税地の所轄税務署に納付すべき税目には、所得税のほかに何が含まれますか。答えを見る ▼閉じる ▲
源泉所得税に加えて、復興特別所得税が含まれます。源泉徴収義務者は、これら両方の税目をあわせて所轄税務署に納付する義務があります。
Q3非居住者に対して国内源泉所得となる給与を国外で支払う場合、納税地はどこになりますか。答えを見る ▼閉じる ▲
その支払者の国内にある事務所等の所在地が納税地となります。これは、支払自体が国外で行われていても、国内に拠点がある場合の特例的な扱いです。国内に事務所等が2以上ある場合には、主たる事務所等の所在地が納税地となります。
Q4非居住者への国外支払において、国内に事務所等が2箇所以上ある場合、どの事務所の所在地が納税地となりますか。答えを見る ▼閉じる ▲
国内に事務所等が2以上ある場合には、主たる事務所等の所在地が納税地となります。複数の拠点がある場合でも、中心となる拠点が基準として選ばれます。
Q5役員に対する賞与が、支払確定後1年を経過しても支払われない場合、税務上はどのような扱いになりますか。答えを見る ▼閉じる ▲
その支払確定後1年を経過した日において、支払があったものとみなされます。実際に金銭の授受が行われていなくても、税務上は支払があったとして処理されます。
Q6支払確定後1年を経過したとみなされる役員賞与について、その納税地はどのように決定されますか。答えを見る ▼閉じる ▲
1年を経過した日において支払をするとしたならば、その支払事務を取り扱うと認められる事務所等の所在地が納税地となります。仮想の支払事務取り扱い場所を基準とします。
Q7給与等の支払日以後に、納税地である事務所の所在地が国内で移転した場合、納税地はどのようになりますか。答えを見る ▼閉じる ▲
その移転後の事務所等の所在地が納税地となります。支払が行われた後であっても、国内での移転であれば、新しい所在地が納付先を管轄する基準となります。
Q8「役員賞与の支払があったとみなされる日」の後に事務所が移転した場合、納税地は旧所在地と新所在地のどちらになりますか。答えを見る ▼閉じる ▲
移転後の事務所等の所在地が納税地となります。役員賞与の支払があったとみなされる日以降に事務所が移転した場合も、通常の給与支払と同様に、移転後の場所が優先されます。
Q9本ガイドの規定の根拠となっている主な法令を3つ挙げてください。答えを見る ▼閉じる ▲
所得税法(第17条、第212条)、所得税法施行令(第55条)、および復興財源確保法(第11条)が主な根拠法令です。これらの法律によって納税地の詳細が規定されています。
Q10支店で給与支払事務を行う場合や、事務所を移転した場合の具体的な詳細を確認するには、どのような資料を参照すべきですか。答えを見る ▼閉じる ▲
国税庁が提供しているQAリンクの「Q1 支店の使用人等に対する給与等の支払事務を支店で行う場合」や「Q2 給与支払事務所等を移転した場合」を参照してください。また、国税局電話相談センター等への相談も推奨されています。