源泉所得税ガイド【応用編①】|先生と一緒に図で学ぶ経済的利益・通勤手当・食事・社宅・貸付金

無料の学習ツール「源泉所得税ガイド」に収録した源泉所得税のタックスアンサー解説記事のうち、テーマC(経済的利益・現物給与)の11本を、基礎編に続いて、先生と生徒の会話形式で見ていきます。各行の図は、ガイドと各記事の図そのものです。重要な節の最後には、ガイドで30秒だけ手を動かす小さな実習を置いています。
📝 No.2508 図3
はじめに
今日の題材 ── 現金以外で渡すものは、どこまで給与か
📍 読む場所:テーマC 経済的利益・現物給与(11本)
ハルカ
先生、基礎編で「手当は原則として給与」と習いましたが、今日は社宅や食事のような、お金ではないものの話ですね。
先生
そう。物や利益で渡すものを経済的利益、現物給与と呼ぶ。図のとおり原則は給与だけれど、金銭の給与と性質が違うので、特定のものには個別の取扱いが置かれているんだ。
ハルカ
所得税法ラボで、収入を10種類の所得に分けると習いました。今日の話は、全部「給与所得」の中の話ですか。
先生
よく覚えていたね。今日はすべて給与所得の中で、「給与に入れるか、入れなくてよいか」の線引きだよ。線引きの物差しは論点ごとに違うから、11本を8つの場面に分けて見ていこうか。
ハルカ
通勤手当から始まって、社宅・食事・貸付金・記念品・研修費用ですね。
先生
そのとおり。どれも「負担割合」か「基準額」か、その両方で決まる。そこを意識して読むと、記事どうしがつながって見えるよ。
📝 No.2582 図2
場面1
電車・バスの通勤手当 ── 経済的かつ合理的な経路で、月15万円まで
📍 読む場所:テーマC 10本目 No.2582
ハルカ
通勤手当は非課税の代表ですよね。定期代をそのまま払っていれば、全額非課税でよいですか。
先生
最も経済的かつ合理的な経路と方法で通勤した場合の定期券などの金額までが非課税。ただし図のとおり、1か月15万円が上限だよ。
迷いポイント 新幹線通勤の定期代は、全額が非課税になる?
ハルカ
新幹線は贅沢な気がするので、非課税にならないと思っていました。
先生
新幹線や特急の料金も、その経路と方法が最も経済的かつ合理的なら非課税に含まれるんだ。含まれないのはグリーン料金。図の設例のように17万2,000円なら、15万円を超える2万2,000円だけが給与だよ。
ハルカ
超えた2万2,000円は、どうやって源泉徴収しますか。
先生
通勤手当を支給した月の給与に上乗せして、その月の税額表で計算するんだよ。
💡 そうだったのか!
電車・バスの通勤手当は
最も経済的かつ合理的な経路の定期代まで非課税で、
月15万円が上限。新幹線・特急は含まれ、グリーン料金は含まれない。超えた部分は支給月の給与に上乗せ。
📝 No.2585 図1
場面2
マイカー・自転車の通勤手当 ── 片道の距離で決まる11段階
📍 読む場所:テーマC 11本目 No.2585
ハルカ
マイカー通勤の人には、ガソリン代の実費を払っています。これも15万円までなら非課税ですか。
先生
マイカーや自転車は物差しが違う。図のとおり、片道の通勤距離に応じて1か月当たりの限度額が11段階で決まっているんだ。2km以上10km未満なら4,200円、95km以上なら66,400円だよ。
迷いポイント 片道2km未満の近い人は、少額だから非課税?
ハルカ
近い人ほど金額が小さいので、当然非課税だと思っていました。
先生
それが、そうではないのだよ。片道2km未満は全額が給与で、駐車場や有料道路の加算もない。距離が近いほど非課税の枠は小さく、2km未満でゼロになるんだ。
ハルカ
私は自転車通勤なので、距離を測ってみます。片道3kmなら4,200円の枠ですね。
先生
そう、自転車も同じ表だよ。ただし実際に支給している通勤手当が枠の中かどうか、という話だから、枠があっても手当がなければ何も起きないんだ。
💡 そうだったのか!
マイカー・自転車は
片道の通勤距離の区分ごとの限度額(4,200円〜66,400円)まで非課税。
2km未満は全額給与。勤務先や通勤で使う駅などの周辺の駐車場等の料金(月5,000円まで)と有料道路の料金を加算でき、合計で15万円が上限。
⏱ 30秒だけガイドで試す
- ガイドの「💡 つまずきポイント」タブを開き、「⑤ 通勤手当の非課税は『手段』で変わる」を読む
👀 電車・バス=月15万円が上限、マイカー・自転車=距離別の限度額+駐車場代(月5,000円まで)+有料道路代、と手段ごとの物差しが1枚で並びます。
ガイドを開く ▶📝 No.2594 図1
場面3
食事の支給 ── 「本人が半分以上」かつ「会社負担が月7,500円以下」
📍 読む場所:テーマC 4本目 No.2594
ハルカ
社員食堂の昼食を、会社が半分補助しています。半分以上を本人が払っていれば非課税ですよね。
先生
要件は2つあって、図のとおり両方を満たしたときだけ給与にならない。本人が食事の価額の半分以上を負担していること、そして食事の価額から本人負担を引いた会社負担が月7,500円以下(消費税等を除く)であることだよ。
迷いポイント 本人が半分以上払っていれば、金額に関係なく非課税?
ハルカ
半分の要件だけ見ていました。7,500円の方は意識していません。
先生
国税庁の例では、価額1万3,000円で本人負担6,000円だと、半分に届かないから差額7,000円が給与。どちらか一方でも満たさなければ、価額から本人負担を引いた残額が給与になるんだ。
ハルカ
残業のときの夜食だけ無料で非課税なんて、残業が少し好きになりそうです。
先生
夜食のために残業を増やすのは本末転倒だよ。残業・宿直・日直のときの食事は、無料でも課税しなくてよいと決まっている、というだけなんだ。
💡 そうだったのか!
食事は
本人負担が価額の半分以上、かつ
会社負担が月7,500円以下(税抜)の両方で非課税。片方でも欠ければ「価額−本人負担」が給与。現金での食事代補助は原則全額給与、残業・宿日直の食事は無料でも課税しない。
📝 No.2597 図1
場面4
従業員の社宅 ── 「賃貸料相当額」の50%が線
📍 読む場所:テーマC 2本目 No.2597
ハルカ
社宅も食事と同じで、家賃の半分を本人が払っていれば非課税ですか。
先生
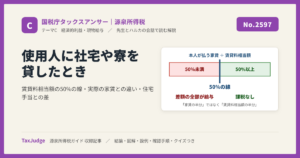
半分という数字は同じでも、何の半分かが違う。実際の家賃ではなく、建物と敷地の固定資産税の課税標準額などから計算する賃貸料相当額の50%なんだ。図は賃貸料相当額が1万円の場合だよ。
迷いポイント 本人負担が50%にわずかに届かないとき、課税されるのは足りない分だけ?
ハルカ
白状します。「家賃の半分」と思って計算表を作りかけていました。それに、足りない分だけ給与になるのだと思っていました。
先生
図を見て。6,000円なら差額4,000円は課税されないけれど、3,000円だと差額7,000円の全部が給与。50%の線を1円でも下回ると、差額の一部ではなく全部が給与になるんだ。
先生
同じ式だよ。会社が家主に払う家賃ではなく、賃貸料相当額で見る。現金の住宅手当や、本人契約の家賃を会社が負担する形は、金額にかかわらず全額が給与なんだ。
💡 そうだったのか!
従業員社宅は
賃貸料相当額(固定資産税の課税標準額から計算)の50%以上を本人から受け取っていれば非課税。
50%未満なら差額の全部が給与。借り上げでも同じ式、現金の住宅手当は全額給与。
⏱ 30秒だけガイドで試す
- ガイド右の「🔎 記事を番号・言葉で探す」に「社宅」と入れる
👀 No.2597(使用人)と No.2600(役員)の2本だけが出ます。次の場面で、この2本がなぜ別の記事なのかを見ます。
ガイドを開く ▶📝 No.2600 図1
場面5
役員の社宅 ── 小規模か、それ以外か、豪華社宅かで式が変わる
📍 読む場所:テーマC 3本目 No.2600
ハルカ
役員の社宅も、従業員と同じ50%の線で見てよいですか。
先生
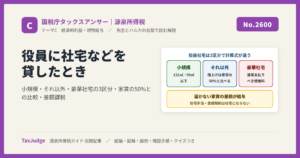
役員は違う。まず図のとおり小規模な住宅かどうかを床面積で分ける。法定耐用年数30年以下の建物なら132㎡以下、30年超なら99㎡以下が小規模だよ。
迷いポイント 役員社宅も、賃貸料相当額の50%を受け取れば非課税?
ハルカ
従業員と同じ式に役員を当てはめて計算していました。
先生
役員は50%ではなく、区分ごとの算式で求めた賃貸料相当額以上を受け取っているかで見る。小規模でない借り上げ社宅なら、家主に払う家賃の50%と自社所有の算式の額の多い方だよ。いわゆる豪華社宅は時価なんだ。
ハルカ
同じ「社宅」でも、役員と従業員で記事が分かれている理由が分かりました。
先生
ガイドのつまずきポイントの1番目がまさにこれだよ。面積・構造・課税標準額・家主への家賃を先に集めてから計算するんだ。
💡 そうだったのか!
役員社宅は
小規模な住宅/それ以外/豪華社宅に分けて賃貸料相当額を計算し、
その額以上を受け取っていれば非課税。従業員の「50%」の線は使わない。
📝 No.2606 図3
場面6
社員への貸付け ── 適正利率との差額が給与、5,000円は「線引き」
📍 読む場所:テーマC 1本目 No.2606
ハルカ
社員に無利息でお金を貸したら、給与になると聞きました。少額なら大丈夫ですか。
先生
図の流れで見ていこう。①原資が借入金ならその借入利率、自己資金なら貸し付けた年の基準利率(令和8年中の貸付けは年1.3%)で利息を計算し、②実際に受け取る利息との差額を出すんだ。
迷いポイント 差額が年5,000円を超えたら、超えた部分だけが給与?
ハルカ
5,000円は控除額のようなもので、超えた分だけ課税されるのだと思っていました。
先生
5,000円は控除額ではなく線引きだよ。差額が年5,000円以下なら課税なし、超えたら差額の全額が給与になる。社宅の50%と同じで、線を越えたら差額の全体が給与になる型なんだ。
先生
災害や病気による臨時の生活資金の貸付けと、平均調達金利のような合理的な利率で実際に貸している場合。この3つに当たらなければ、差額を給与に加算して源泉徴収するんだよ。
💡 そうだったのか!
貸付金は
適正利率(借入金なら借入利率、自己資金なら貸付年の基準利率)の利息と実際の利息との差額が給与。例外は3つで、
年5,000円以下は線引き、超えたら差額の全額が給与。
⏱ 30秒だけガイドで試す
- ガイドの「❓ よくある質問」タブで「C 経済的利益・現物給与」に絞り込む
👀 Q1 貸付金・Q2 社宅・Q3 夜食・Q4 永年勤続の旅行券・Q5 マイカー通勤・Q15 資格取得費用の6問が並び、今日の場面と同じ順で短い答えと根拠記事が出ます。
ガイドを開く ▶📝 No.2591 図1
場面7
記念品とレクリエーション旅行 ── 最初の分かれ目は「現物か、お金か」
📍 読む場所:テーマC 5・6本目 No.2591・No.2603
ハルカ
永年勤続の表彰で、1万円の商品券を渡しています。少額なので非課税だと思っていますが。
先生
図の最初の分かれ目を見て。現金・商品券や、本人が自由に記念品を選べる形は、金額にかかわらず全額が給与。要件を見るのは現物の記念品や旅行への招待のときだけなんだ。
迷いポイント 「表彰」として渡す商品券なら、給与ではない?
ハルカ
「表彰」という名前なのに給与になるんですね。名前にだまされていました。
先生
名前ではなく、換金できるかどうかだよ。現物なら、永年勤続はおおむね10年以上の人に、前回からおおむね5年以上の間隔で、相当な金額、という3要件。創業記念品も処分見込価額1万円以下など3要件があるんだ。
先生
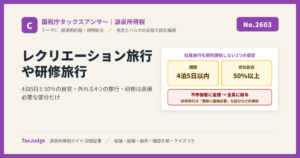
旅行の内容を総合的に見たうえで、目安は4泊5日以内と参加割合50%以上。この目安を満たしても、自己都合の不参加者に現金を払うと、参加した人にも不参加者に払った額の給与があったものとされるから注意だよ。
💡 そうだったのか!
記念品は
現金・商品券なら全額給与、現物なら創業記念・永年勤続それぞれの3要件で判定。レクリエーション旅行は総合判定のうえ
4泊5日以内・参加50%以上が目安、不参加者への現金支給は、参加者も含め全員にその額の給与。
📝 No.2591 創業記念品や永年勤続表彰記念品の支給をしたとき記事を読む ▶ 📝 No.2603 従業員レクリエーション旅行や研修旅行記事を読む ▶ 📝 No.2601 図3
場面8
資格取得と学資の費用 ── 職務に直接必要か、誰の学資か
📍 読む場所:テーマC 7・8本目 No.2601・No.2588
ハルカ
社員の資格取得費用を会社が負担しました。会社のためになる勉強なら、給与にならないですよね。
先生
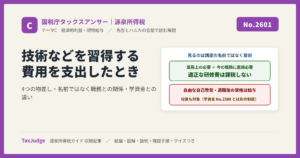
物差しは「会社のため」より一段厳しくて、今の職務に直接必要な技術・知識の習得か免許・資格の取得で、業務上の必要に基づくもの。その適正な費用なら課税しなくてよいんだ。
迷いポイント 自己啓発の講座でも、仕事に役立ちそうなら非課税?
ハルカ
英会話でも簿記でも、仕事に役立ちそうなら全部非課税だと思っていました。
先生
職務に直接必要と認められない自己啓発の費用を会社が負担すると、本人が負担すべき費用の肩代わりで給与だよ。逆に講座名が「教養」でも職務に直接必要と認められた国税庁の事例がある。名前ではなく中身で見るんだ。
ハルカ
図の右側の「学資に充てる費用」は、別の制度なんですか。
先生
別の記事、別の要件だよ。学資金は使用人の学資を通常の給与に加算して支給するもので、役員本人や、使用人の親族など特別の関係がある者の学資は原則として給与。子どもの学費を会社が出す形は課税なんだ。
💡 そうだったのか!
技術・資格の費用は
職務に直接必要・業務上の必要なら課税しなくてよい(職務に直接必要と認められない自己啓発の費用は給与)。学資金は
使用人本人の学資を給与に加算して支給する場合に限り非課税で、役員・親族の学資は給与。2つは別の制度。
📝 No.2601 職務に必要な技術などを習得する費用を支出したとき記事を読む ▶ 📝 No.2588 学資に充てるための費用を支出したとき記事を読む ▶ 今日の内容を、ガイドで確かめてみませんか?
この記事の図は、源泉所得税ガイドと各タックスアンサー解説記事の図そのものです。ガイドの「テーマ別に読む」から、テーマCの11本 を読む順に開けます。
源泉所得税ガイドを開く ▶📙 続けて読む:源泉所得税ガイド【応用編②】(海外勤務者・非居住者・租税条約)応用編②へ ▶ 今日のまとめ ── 迷いポイント早見表
おわりに
今日のふりかえり
先生
今日のまとめだよ。経済的利益は原則として給与で、非課税の線は論点ごとに違う。通勤手当は限度額を超えた部分だけが課税。食事・社宅・貸付金は、要件を満たさなくなると会社負担額や差額の全体が給与になるんだ。
ハルカ
基礎編では「何を払うか」で給与かどうかを見ました。今日は、給与だと分かったうえで「どこまでなら給与に入れなくてよいか」の線を、論点ごとに持ち替える練習だったと思います。
先生
いい言い方だね。1つだけ足すと、線の手前なら「非課税」ではなく「課税しなくてよい」と書かれているものが多い。要件を満たしていることを会社が確かめて初めて使える線なんだ。
ハルカ
食事は線を越えたら会社負担の全体、と聞いて、社食の会社負担を7,500円ちょうどで止める計算表を作りたくなりました。
先生
計算表より先に、消費税等を除いた額で判定することを確かめてからだね。次の応用編②では、海外勤務者と非居住者への支払、租税条約の届出を見ていこうか。
参考資料
国税庁タックスアンサー No.2582・2585・2594・2597・2600・2606・2591・2603・2601・2588・2508(いずれも令和8年4月1日現在法令等。2026年10月確認)、所得税法9条・28条・36条、所得税法施行令20条の2、所得税基本通達9-6の3・9-14〜16・36-21・36-22・36-29の2・36-38・36-38の2・36-41・36-49。シリーズ:基礎編/応用編①(この記事)/応用編②。図はすべて taxjudge.com のタックスアンサー解説記事の図そのものです。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
この記事を書いた人
TaxJudge編集部|公認会計士・税理士(実務25年)による企画・監修。会計基準・税法・裁決・有価証券報告書などの一次情報をもとに、検索できるデータベースと計算・判定・文書作成ツールを制作しています。
 📓 学習ノート
 📘 部長ノート