📓 学習ノート
 📘 部長ノート
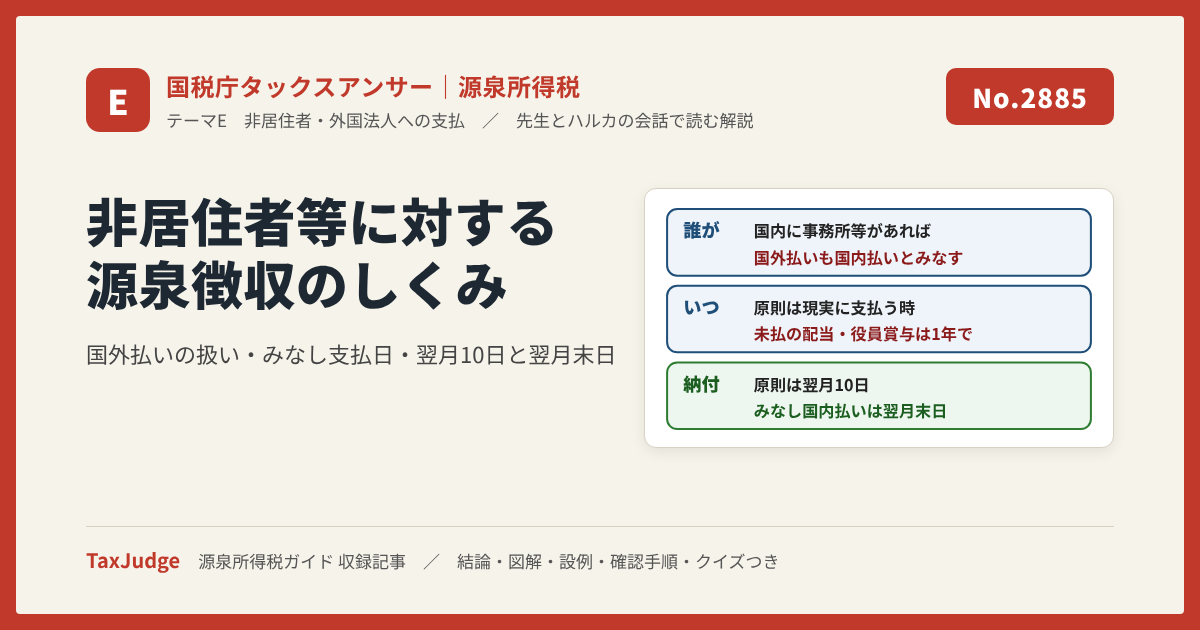
この記事で判断できること:非居住者等への源泉徴収のしくみ(誰が・いつ源泉徴収し、いつ納付するか)
国税庁タックスアンサーの「No.2885 非居住者等に対する源泉徴収のしくみ」について解説します。
解説動画
海外の会社に使用料を送金する、外国に住む株主に配当を払う、海外にいる役員に賞与を出す。こうした支払では、支払った側が源泉徴収と納付をします。国税庁タックスアンサー No.2885 の内容を、「誰が源泉徴収するか(国外払いの扱い)」「いつ源泉徴収するか(みなし支払日)」「いつまでに納付するか」の3点に絞って整理します。相手が非居住者かどうかの判定は No.2875、税率は No.2884 で扱います。
この記事の結論
非居住者や外国法人に源泉徴収の対象となる国内源泉所得を支払う者は、支払の際に源泉徴収して納付します。源泉徴収の時期は原則として現実に支払う時ですが、未払の配当等や役員賞与などは一定の日に支払があったものとみなします。納付期限は原則翌月10日、国外払いを国内払いとみなす場合は翌月末日です。
海外で支払ったから源泉徴収は不要
国内に事務所等があれば国内払いとみなす
未払の配当・役員賞与は確定日から管理
1年を経過した日に源泉徴収
- 1国外で支払う場合でも、支払者が国内に住所・居所・事務所等を有するときは、国内で支払ったものとみなして源泉徴収します。
- 2配当等と役員賞与は、支払の確定した日から1年を経過した日までに支払がなければ、その1年を経過した日に支払があったものとみなします。
- 3納付は徴収した日の属する月の翌月10日まで。国外払いを国内払いとみなす場合は翌月末日までです。
要点1 国外で払っても、国内に事務所等があれば源泉徴収する
非居住者または外国法人(非居住者等)に対して、国内において源泉徴収の対象となる国内源泉所得の支払をする者は、その支払の際、所得税および復興特別所得税を源泉徴収し、納付する義務があります。令和9年分以後は、所得税、防衛特別所得税および復興特別所得税を源泉徴収します。
国内源泉所得の支払が国外において行われる場合には、原則として源泉徴収の必要はありません。ただし、その支払者が国内に住所もしくは居所を有し、または国内に事務所、事業所その他これらに準ずるものを有するときは、その国内源泉所得を国内において支払ったものとみなして源泉徴収をする必要があります。
また、組合契約に基づいて恒久的施設を通じて行う事業から生じる利益の配分については、組合員である非居住者等がその組合契約に定める計算期間において生じた利益につき金銭その他の資産の交付を受ける場合には、その配分をする者を利益の支払をする者とみなして源泉徴収します。
要点2 源泉徴収は「現実に支払う時」。ただし未払でも「みなす」日がある
源泉徴収をする時期は、原則として現実に源泉徴収の対象となる所得を支払う時です。したがって、支払うことが確定していても、現実に支払われなければ源泉徴収をする必要はありません。ここでいう「支払」とは、現実に金銭を交付する行為のほか、元本に繰り入れ、または預金口座に振り替えるなど、その支払の債務が消滅する一切の行為をいいます。
ただし、次の場合にはそれぞれの日に支払があったものとみなして源泉徴収します。配当等(投資信託または特定受益証券発行信託の収益の分配を除く)と法人の役員に対する賞与は、支払の確定した日から1年を経過した日までに支払がない場合、その1年を経過した日。組合契約事業から生じる利益は、計算期間の末日の翌日から2か月を経過する日までに金銭等の交付がない場合、その2か月を経過する日です。割引債の償還差益などにも、それぞれ源泉徴収の時期が定められています(例外と注意点を参照)。
要点3 納付は翌月10日。国外払いを国内払いとみなす場合は翌月末日
源泉徴収した税額は、原則として徴収した日の属する月の翌月10日までに納付します。納付は、「所得税徴収高計算書データ」をe-Taxにより送信した上で納付する(キャッシュレス納付)か、「非居住者・外国法人の所得についての所得税徴収高計算書(納付書)」を添えて最寄りの金融機関または所轄の税務署の窓口で納付します。
国外払いで、支払者が国内に住所・居所・事務所等を有するため国内において支払われたものとみなして源泉徴収をする場合の納付期限は、事務手続等を考慮して、翌月10日ではなく翌月末日となっています。
要点4 現地で手渡ししても、支払事務が国内なら「国内払い」
原文の関連する質疑応答事例は、内国法人が外国法人に支払う特許権の使用料を、出張した役員がたまたま現地で支払った場合を扱っています。回答は、金銭の交付が国外で行われたものであっても、国内でその支払事務が取り扱われたと認められるものは国内払いに該当し、支払の翌月10日までに納付しなければならない、というものです。支払事務とは、支払額の計算、支出の決定、支払資金の用意、金員の交付等の一連の手続をいいます。
同じ事例では、国外払いの例として、国外の支払代行機関を通じて利子・配当等を支払う場合や、国内で勤務する非居住者の給与等を国外の本店等が支払う場合を挙げ、支払者が国内に事務所等を有するときは国内払いとみなし、納期限は翌月末日としています。
設例で確かめる
| 外国法人への使用料を、本社から現地の銀行口座へ送金 | 支払事務は国内 → 国内払い。源泉徴収し翌月10日までに納付 |
| 同じ使用料を、出張した役員が現地で手渡し | 支払事務は国内 → 国内払い。翌月10日まで(質疑応答事例) |
| 外国法人株主への配当を国外の支払代行機関を通じて支払う | 国外払いだがA社は国内に事務所等あり → 国内払いとみなす。翌月末日まで |
| 非居住者である役員への賞与を決議したが未払のまま | 確定日から1年を経過した日に支払があったものとみなし源泉徴収 |
| 使用料の支払債務を、相手への売掛金と相殺 | 債務が消滅する行為も支払 → 相殺の時に源泉徴収 |
送金先の口座や現金を渡した場所ではなく、支払事務をどこで取り扱ったか、支払者が国内に事務所等を持っているかで、源泉徴収の要否と納付期限が決まります。
例外と注意点
- 投資信託等の収益の分配は「1年経過」のみなしから除く配当等のみなし支払日の規定からは、投資信託または特定受益証券発行信託の収益の分配が除かれています。
- 組合の計算期間が1年を超えるときは1年ごとに区分2か月経過の判定は、開始の日以後1年ごとに区分した各期間の末日の翌日から数えます。
- 割引債は時期と納付書が別償還差益はその割引債の発行の際、割引債(一定のものを除く)の償還金(平成28年1月1日以後に支払われるもの)に係る差益金額は償還金の支払の際に源泉徴収し、納付はこれらの所得についての計算書(納付書)で行います。
- 令和9年分以後は防衛特別所得税も源泉徴収令和9年分以後は、所得税、防衛特別所得税および復興特別所得税を源泉徴収・納付します。
よくある間違い
- 送金先が海外口座だから国外払いとしている支払事務を国内で取り扱っていれば国内払いです。
- 国外払いはすべて源泉徴収不要と考えている支払者が国内に住所・居所・事務所等を有していれば、国内払いとみなして源泉徴収します。
- みなし国内払いを翌月10日、国内払いを翌月末日としている翌月末日になるのは、国外払いを国内払いとみなす場合だけです。
- 未払の配当・役員賞与を放置している確定日から1年を経過した日に支払があったものとみなして源泉徴収します。
- 相殺した支払を源泉徴収の対象から外している支払の債務が消滅する一切の行為が「支払」です。
実務の確認手順
- 相手の区分と所得の種類を確認する相手が非居住者・外国法人か(No.2875)、源泉徴収の対象となる国内源泉所得かを確認する。
- 支払地を判定する支払事務を国内で取り扱うか、国外払いなら自社が国内に事務所等を有するかを確認する。
- 支払の時期を確認する現実の支払日(相殺・振替を含む)、未払の配当等・役員賞与の確定日と1年経過日、組合の計算期間を管理する。
- 納付期限を決める国内払いは翌月10日、みなし国内払いは翌月末日として、支払ごとに記録する。
- 納付方法と納付書を確認するe-Taxのキャッシュレス納付か、非居住者・外国法人用の計算書(納付書)で納付する。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.2885 非居住者等に対する源泉徴収のしくみ(令和8年4月1日現在法令等。所得税法161、181、183、212、220、所得税法施行規則80、所得税基本通達181〜223共-1、212-6、法人税法2、国税通則法34、租税特別措置法37の11の4ほか、復興財源確保法8、9、28、防衛財源確保法5の4、5の5、5の26)、国税庁 質疑応答事例 源泉徴収の対象となる所得の支払地の判定(令和7年8月1日現在の法令・通達等に基づくもの。いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令・租税条約で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1源泉徴収義務者とはどのような者を指しますか?答えを見る ▼閉じる ▲
非居住者等に対して国内源泉所得の支払をする者が義務者となります。その支払の際、所得税および復興特別所得税を源泉徴収し、国に納付する義務を負います。
Q2国外で国内源泉所得の支払が行われる場合、源泉徴収は必要ですか?答えを見る ▼閉じる ▲
原則として源泉徴収の必要はありません。ただし、支払者が国内に住所や事務所等を有する場合、その国内源泉所得を国内で支払ったものとみなして源泉徴収が必要となります。
Q3組合契約に基づく事業利益の配分において、誰が源泉徴収を行うべきとされていますか?答えを見る ▼閉じる ▲
その利益の配分をする者が、利益の支払をする者とみなされます。そして、組合員である非居住者等が計算期間中に生じた利益の交付を受ける際に、源泉徴収を行う必要があります。
Q4源泉徴収を行う際の「支払」の定義について説明してください。答えを見る ▼閉じる ▲
現実に金銭を交付する行為だけでなく、元本への繰り入れや預金口座への振り替えも含まれます。つまり、支払の債務が消滅する一切の行為が「支払」に該当します。
Q5配当等の支払が確定しているものの、現実に支払が行われない場合の源泉徴収時期はいつですか?答えを見る ▼閉じる ▲
支払が確定した日から1年を経過した日までに支払がない場合、その「1年を経過した日」に支払があったものとみなして源泉徴収を行います。
Q6法人の役員に対する賞与が未払である場合、いつ支払があったものとみなされますか?答えを見る ▼閉じる ▲
配当等と同様に、支払が確定した日から1年を経過した日までに支払がなされない場合には、その1年を経過した日に支払があったものとみなされます。
Q7組合契約事業の利益配分において、金銭等の交付が遅延した場合の支払見做し日はいつですか?答えを見る ▼閉じる ▲
組合契約に定める計算期間の末日の翌日から2か月を経過する日です。この日までに金銭等の交付がされない場合に、支払があったものとみなされます。
Q8割引債の償還差益(差益金額)に係る源泉徴収の時期はいつですか?答えを見る ▼閉じる ▲
割引債の発行の際、または平成28年1月1日以後に支払われる償還金に係る差益金額については、その償還金の支払の際に源泉徴収が行われます。
Q9源泉徴収した税金の一般的な納付期限と、その際の納付方法を説明してください。答えを見る ▼閉じる ▲
原則として徴収した日の属する月の翌月10日までに納付します。所定の所得税徴収高計算書を添えて、金融機関、税務署窓口、またはe-Taxを通じて納付を行う仕組みです。
Q10国外で支払が行われ、国内での支払とみなされる場合の納付期限は通常とどのように異なりますか?答えを見る ▼閉じる ▲
事務手続等の考慮から、通常の「翌月10日」ではなく「翌月末日」が納付期限となります。これは、国内に住所・居所・事務所等を有する支払者が国外で行った支払が、国内での支払とみなされる場合に適用されます。