 📓 学習ノート
 📘 部長ノート
法人税|役員給与・役員退職金– category –
-

役員給与ラボ③【税務調整編】|先生と一緒に図で学ぶ別表四・別表五(一) 株式報酬費用の加算と減算・税制適格SOの戻らない残高
株式報酬費用の会計と法人税のずれを、別表四の加算・減算と別表五(一)の残高で、RS・非適格SO・税制適格SOの年度ごとに書いて確かめる。戻らない残高と税効果へのつながりも整理する。 -
役員給与ラボ③【設例・応用編】|先生と一緒に図で学ぶ設例 応用1〜6 没収・条件変更・PSUの損金・退任時解除・年間限度額
3年目の没収、SOの条件変更、PSUの損金算入額、勤務条件だけのRS、退任時に解除されるRS、税制適格SOの年間限度額の6つの設例を、ラボの数字で1ステップずつ追う。 -
役員給与ラボ③【応用編】|先生と一緒に図で学ぶ業績連動給与の細部・届出不要の2つの1か月・没収と失効・税制適格SOの要件
役員給与ラボ③の応用タブを見ながら、先生とハルカの会話で、業績連動給与の指標・手続・交付期限、届出が要らない株の条件、没収・失効で会計と法人税が逆方向に動く理由、税制適格SOの主な要件を条文の単位で学ぶ応用編。30秒のラボ実習つき。 -
役員給与ラボ③【設例・要件判定・所得税・会社法編】|先生と一緒に図で学ぶ設例 基礎4〜6 業績連動給与・税制適格SO・総会議案
連結営業利益に連動する業績連動給与の要件と指標の確定日、税制適格SOと非適格SOの役員の課税と会社の損金、RSを導入する総会議案の3つの設例を、先生とハルカの会話で読み解く。 -
役員給与ラボ③【設例・会計と法人税編】|先生と一緒に図で学ぶ設例 基礎1〜3 ストック・オプション・譲渡制限付株式・PSUの仕訳と損金
ストック・オプション・譲渡制限付株式・PSUの3つの設例を、ラボの数字で1ステップずつ追い、3年間の費用と、行使日・解除日・交付日の損金と別表四を確かめる。 -
役員給与ラボ③【基礎編】|先生と一緒に図で学ぶ株式報酬の4つの物差し・ストック・オプション・譲渡制限付株式・業績連動給与
役員給与ラボ③の図を見ながら、先生とハルカの会話で、株で払う役員報酬を会社法の決議・会計の費用・法人税の損金・役員の所得税の4つの物差しで学ぶ基礎編。SO・RSの費用配分、業績連動給与の要件、別表四の加算・減算まで。30秒のラボ実習つき。 -
役員給与ラボ②【設例・分掌変更と退職所得編】|先生と一緒に図で学ぶ設例10〜13 非常勤・代表権・退職所得控除・特定役員
常勤から非常勤への分掌変更、代表権を残した場合、勤続25年の退職所得、役員4年3か月の特定役員退職手当等の4つの設例で、会社と受け取る側の両方から退職金を見る。 -
役員給与ラボ②【設例・退職給与と損金算入時期編】|先生と一緒に図で学ぶ設例6〜9 功績倍率法・兼務役員・確定日・未払計上
功績倍率法で相当額を超える退職給与、使用人兼務役員の退職給与、3月退任・6月決議、確定前の未払計上の4つの設例で、退職給与の「いくら」と「いつ」を確かめる。 -
役員給与ラボ②【設例・過大な役員給与編】|先生と一緒に図で学ぶ設例1〜5 実質基準・形式基準・各人別・第3号
実質基準・総枠の限度額・使用人分を含めない限度額・各人別の限度額・使用人分賞与の支給時期の5つの設例を、ラボの数字で1ステップずつ追い、過大な役員給与の額を確かめる。 -
役員給与ラボ②【応用編】|先生と一緒に図で学ぶ各人別の限度額・使用人分・分掌変更の落とし穴・隠蔽仮装
使用人分を含めない限度額、総枠と各人別の配分、功績倍率法と株式報酬、使用人から役員になったときの退職金、退職年金・合併・清算人、分掌変更の落とし穴、隠蔽・仮装、使用人の打切支給を、先生とハルカの会話で読み解く応用編。 -
役員給与ラボ②【基礎編】|先生と一緒に図で学ぶ実質基準・形式基準・功績倍率法・損金算入時期・退職所得
役員給与ラボ②の図を見ながら、先生とハルカの会話で、不相当に高額な役員給与(実質基準・形式基準・第3号)、功績倍率法による役員退職給与の相当額、損金算入の時期、分掌変更、受け取る側の退職所得を学ぶ基礎編。30秒のラボ実習つき。 -
役員給与ラボ①【設例・非常勤役員と使用人兼務役員編】|先生と一緒に図で学ぶ設例12・13 届出の要否・使用人分の賞与
同族会社の非常勤役員の年俸に届出が要るか、部長兼取締役の使用人分の賞与をいつ払えばよいかを、2つの設例で確かめる。 -
役員給与ラボ①【設例・届出どおりの支給編】|先生と一緒に図で学ぶ設例8〜10 職務執行期間・全額が損金不算入
翌期だけ少ない・当期が少ない・届出より多いの3つの設例で、職務執行期間の判定と「差額ではなく全額」が損金不算入になる範囲を、ラボの数字で追う。 -
役員給与ラボ①【設例・届出期限編】|先生と一緒に図で学ぶ設例6・7・11 決議日から1月・新設法人・変更届出
定時総会での決議、新設法人、業績悪化による変更届出の3つの設例で、事前確定届出給与の届出期限を、起算日・数え方・休日の繰延べの順に確かめる。 -
役員給与ラボ①【設例・期中改定編】|先生と一緒に図で学ぶ設例1〜5 通常改定・上乗せ部分・臨時改定事由・業績悪化
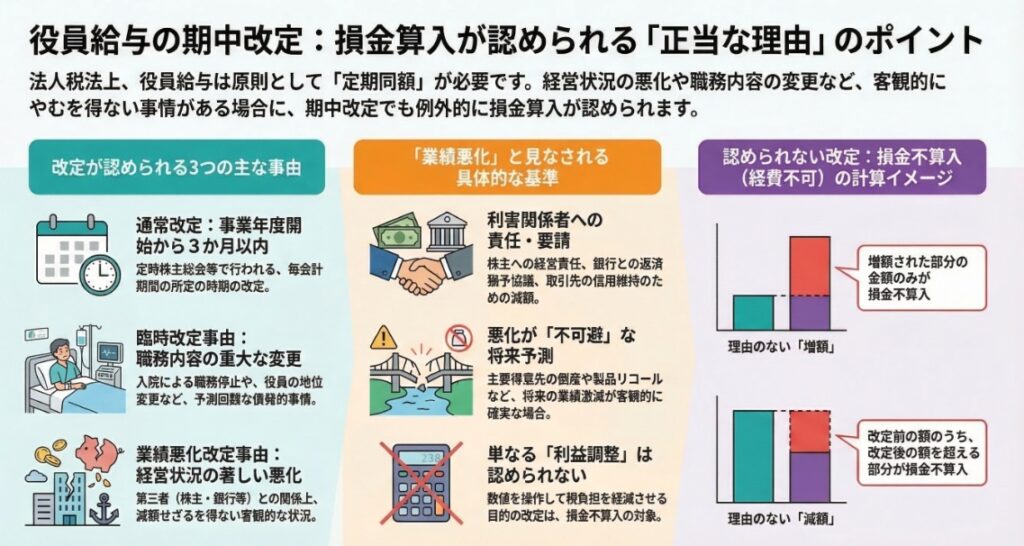
通常改定・理由のない増額・据置き後の減額・入院による臨時改定・業績悪化の減額の5つの設例を、ラボの数字で1ステップずつ追い、上乗せ部分の損金不算入額を確かめる。 -
役員給与ラボ①【応用編】|先生と一緒に図で学ぶ特別の事情・業績悪化改定事由・変更届出・使用人兼務役員
3月経過日等の後の「特別の事情」、業績悪化改定事由、同額の判定、変更届出、複数回の支給、届出が要らない給与、使用人兼務役員の50%・10%・5%、経済的な利益を、先生とハルカの会話で読み解く応用編。 -
役員給与ラボ①【基礎編】|先生と一緒に図で学ぶ定期同額給与・事前確定届出給与・届出期限・別表四
役員給与ラボ①の図を見ながら、先生とハルカの会話で、役員給与が損金になる3つの形、定期同額給与と期中改定、事前確定届出給与の届出期限と届出どおりの支給、別表四での加算を学ぶ基礎編。30秒のラボ実習つき。 -
役員報酬と配当どっちが得?オーナー社長の手取り最大化【2026年版】
オーナー社長から「会社の利益は、役員報酬で取るのと配当で取るのと、どっちが得なのか」と相談されたとき、即答できるでしょうか。 一般的には「役員報酬は損金になるから得」と結論づけますが、これは半分しか正しくありません。実際には損金算入・社会... -
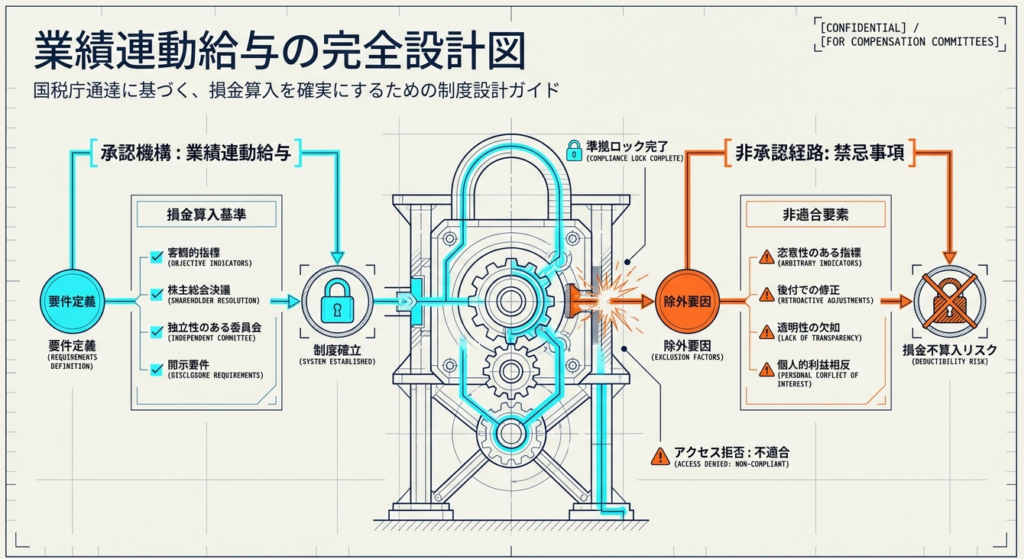
【法人税法基本通達】役員給与等|損金の額に算入される業績連動給与(第9章 第2節 第5款)
法人税法基本通達の「第2節 役員給与等/第5款 損金の額に算入される業績連動給与」について解説します。 上場119社の業績連動給与の算定式・方針を有報ベースで収録したダッシュボードを公開しています。 業種・監査法人・決算日でフィルタリングでき、同... -
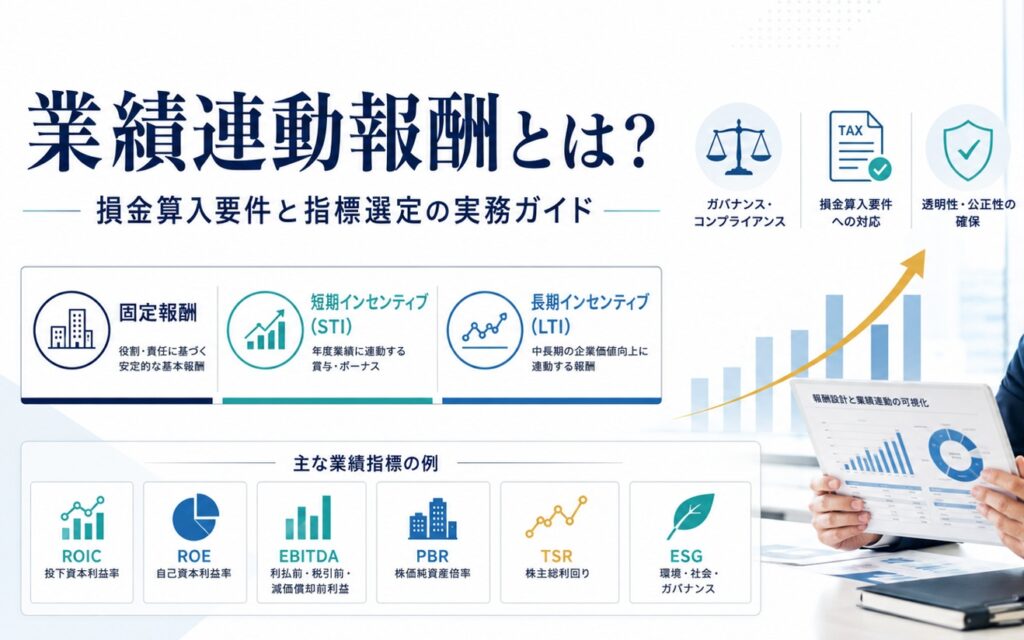
業績連動報酬とは?損金算入要件と指標選定の経理実務ガイド【2026年版】
業績連動報酬は「成果に応じて変動する役員給与」と説明されますが、自社で導入・運用しようとすると、 法人税法34条1項3号の損金算入要件 業績指標の選び方(ROIC・ROE・営業利益率・EBITDAマージン・PBR・TSR) 有報開示の実務 株式報酬の会計処理 など... -
【法人税法基本通達】 役員給与等|事前確定届出給与(第9章 第2節 第4款)
法人税法基本通達第9章 第2節 第4款の「役員給与等|事前確定届出給与」について解説します。 9-2-14:事前確定届出給与の意義 9-2-15の2:過去の役務提供に係るもの 9-2-15の3:確定した額に相当する適格株式等の交付 9-2-15の4:事前確定届出給... -
【法人税法基本通達】 役員給与等|定期同額給与(第9章 第2節 第3款)
法人税法基本通達第9章 第2節 第3款の「役員給与等|定期同額給与」について解説します。 9-2-12:定期同額給与の意義 9-2-12の2:特別の事情があると認められる場合 9-2-12の3:職制上の地位の変更等 9-2-13:経営の状況の著しい悪化に類する理由... -
【法人税法基本通達】 役員給与等|経済的な利益の供与(第9章 第2節 第2款)
法人税法基本通達第9章 第2節 第2款の「役員給与等|経済的な利益の供与」について解説します。 9-2-9:債務の免除による利益その他の経済的な利益 9-2-10:給与としない経済的な利益 9-2-11:継続的に供与される経済的利益の意義 解説動画 https://... -
【法人税法基本通達】 役員給与等|役員等の範囲(第9章 第2節 第1款)
法人税法基本通達第9章 第2節 第1款の「役員給与等|役員等の範囲」について解説します。 9-2-1:役員の範囲 9-2-2:法人である役員 9-2-3:代表権を有しない取締役 9-2-4:職制上の地位を有する役員の意義 9-2-5:使用人としての職制上の地位 9... -
【国税庁Q&A】役員給与に関するQ&A|臨時改定事由の範囲-病気のため職務が執行できない場合
国税庁から公表されている「役員給与に関するQ&A」をもとに「Q5:臨時改定事由の範囲-病気のため職務が執行できない場合」について解説します。 解説動画 https://youtu.be/wjPGk3YVeC8 詳細 法人税法上、役員が病気入院等のやむを得ない事情により、... -
【国税庁Q&A】役員給与に関するQ&A|役員給与の額の据置きを定時株主総会で決議せず、その後に減額した場合の取扱い
国税庁から公表されている「役員給与に関するQ&A」をもとに「Q4:役員給与の額の据置きを定時株主総会で決議せず、その後に減額した場合の取扱い」について解説します。 解説動画 https://youtu.be/Uns6dB8gsKQ 詳細 法人税法上、定時株主総会で役員給... -
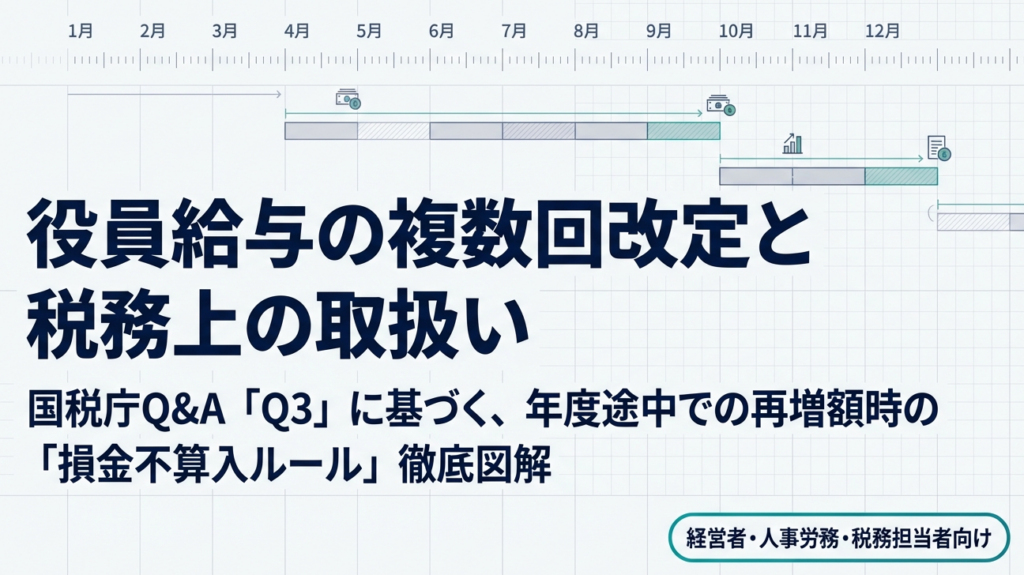
【国税庁Q&A】役員給与に関するQ&A|複数回の改定が行われた場合の取扱い
国税庁から公表されている「役員給与に関するQ&A」をもとに「Q3:複数回の改定が行われた場合の取扱い」について解説します。 解説動画 https://youtu.be/0atWdA98gVg 詳細 同一事業年度内に複数回の役員給与改定が行われた場合、改定の要件を満たさな... -
【国税庁Q&A】役員給与に関するQ&A|定期給与を株主総会の翌月分から増額する場合の取扱い
国税庁から公表されている「役員給与に関するQ&A」をもとに「Q1:業績等の悪化により役員給与の額を減額する場合の取扱い」について解説します。 解説動画 https://youtu.be/Mql10VpFnR4 詳細 法人税法上、定時株主総会で役員の定期給与の増額決議をし... -
【国税庁Q&A】役員給与に関するQ&A|業績等の悪化により役員給与の額を減額する場合の取扱い
国税庁から公表されている「役員給与に関するQ&A」をもとに「Q1:業績等の悪化により役員給与の額を減額する場合の取扱い」について解説します。 解説動画 https://youtu.be/4S1MqebMooY 詳細 法人税法上、年度途中で役員給与を減額した場合でも、それ... -
【国税庁Q&A】役員給与に関するQ&A(平成24年4月改訂版)
国税庁から公表されている「役員給与に関するQ&A(平成24年4月改訂版)」に関する解説となります。 解説動画 https://youtu.be/hU4QUNU_my8 詳細 法人税法上、役員給与を損金に算入するための「定期同額給与」は、原則として事業年度を通じて同額である... -
【国税庁|手続き】事前確定届出給与に関する届出(法人税)
国税庁から公表されている「C1-23 事前確定届出給与に関する届出」について解説します。 解説動画 https://youtu.be/Q_JUNX9RWXA 詳細 法人税法上、役員給与を損金算入するための要件の一つである「事前確定届出給与」を適用するには、所轄税務署長への事... -
【国税庁タックスアンサー|法人税】No.5211 役員に対する給与(平成29年4月1日以後支給決議分)
国税庁タックスアンサーの「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」について解説します。 解説動画 https://youtu.be/H2cZsx2qOMw 詳細 平成29年4月1日以後に支給決議される法人の「役員に対する給与」のうち、原則として以下の3つの... -
【国税庁タックスアンサー|法人税】No.5203 使用人が役員へ昇格したとき又は役員が分掌変更したときの退職金
国税庁タックスアンサーの「No.5203 使用人が役員へ昇格したとき又は役員が分掌変更したときの退職金」について解説します。 解説動画 https://youtu.be/69slbzUIbcE 詳細 法人税法上、使用人が役員へ昇格した際、退職給与規程に基づき使用人期間の退職金... -
【国税庁タックスアンサー|法人税】No.5208 役員の退職金の損金算入時期
国税庁タックスアンサーの「No.5208 役員の退職金の損金算入時期」について解説します。 解説動画 https://youtu.be/9SMWpz79GK8 詳細 法人税法上、適正な額の役員退職金は損金に算入されます。その損金算入時期は、原則として「株主総会の決議等によって... -
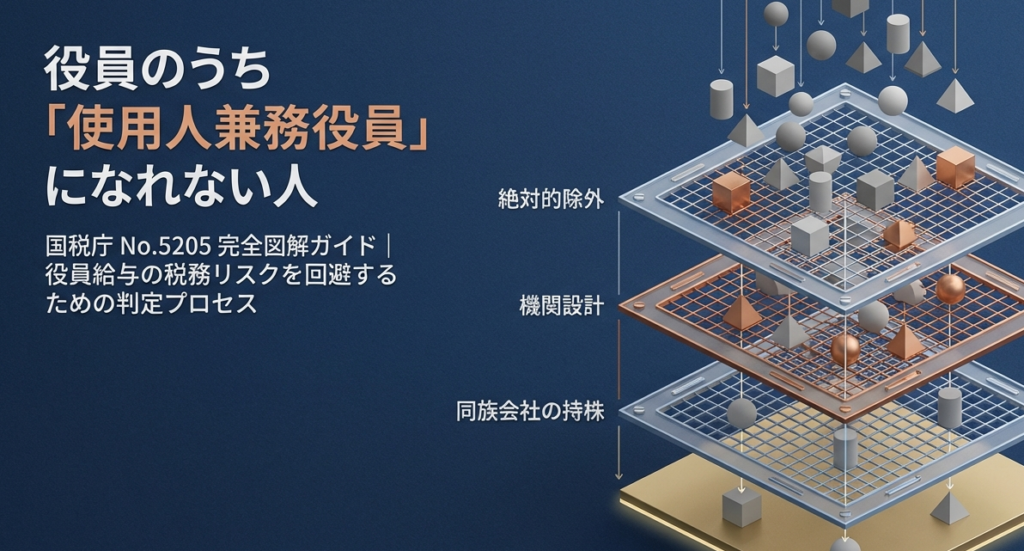
【国税庁タックスアンサー】No.5205 役員のうち使用人兼務役員になれない人
国税庁タックスアンサーの「No.5205 役員のうち使用人兼務役員になれない人」について解説します。 解説動画 https://youtu.be/1wg9AJMyBLY 詳細 法人税法における「使用人兼務役員」とは、部長や課長などの職制上の地位を有し、常時使用人としての職務に... -
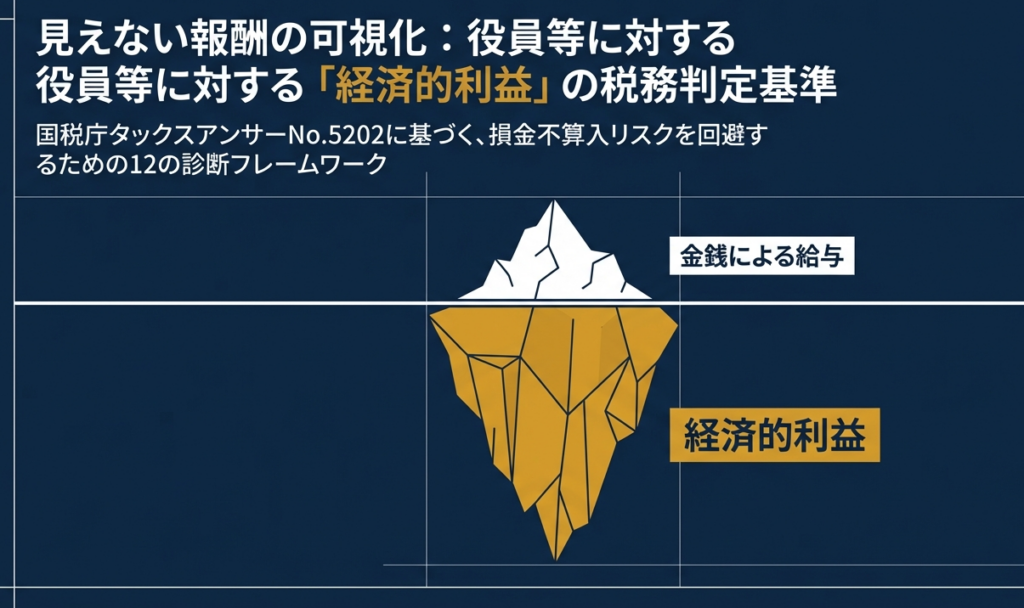
【国税庁タックスアンサー|法人税】No.5202 役員等に対する経済的利益
国税庁タックスアンサーの「No.5202 役員等に対する経済的利益」について解説します。 解説動画 https://youtu.be/NYc2JVmw0wU 詳細 法人が役員等に支給する給与には、金銭のほか「経済的利益」が含まれます。 具体的には、資産の無償贈与や低額譲渡、個人... -
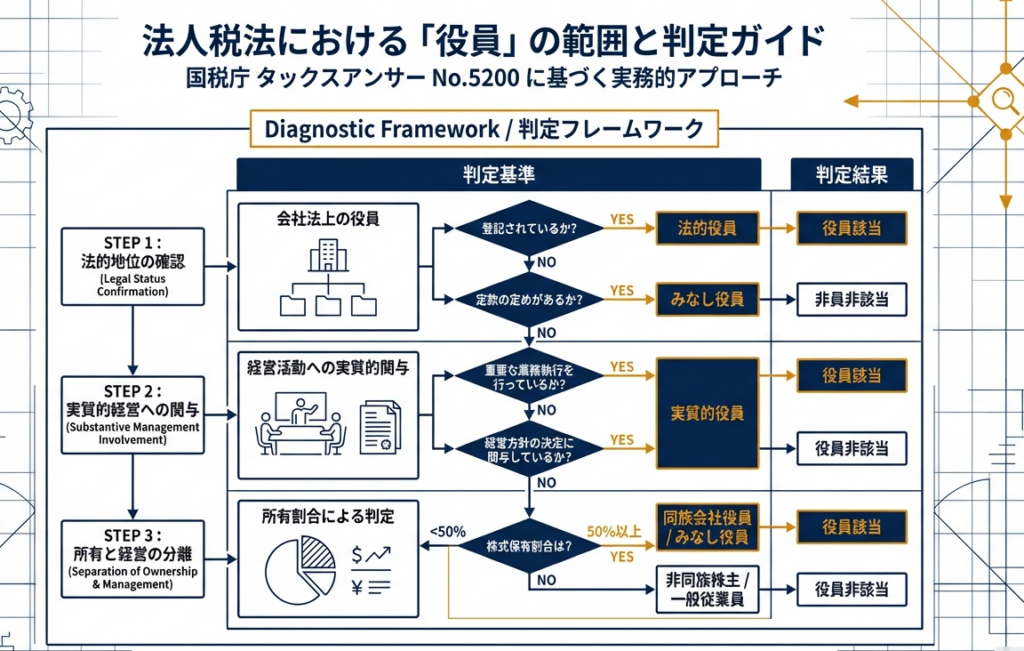
【国税庁タックスアンサー|法人税】No.5200 役員の範囲
国税庁タックスアンサーの「No.5200 役員の範囲」について解説します。 解説動画 https://youtu.be/ckWrmQ2etlg 詳細 法人税法上の「役員」の範囲は、法律上の役員に限定されず、実質的に経営に従事しているかどうかも重視されます。具体的には、大きく分... -
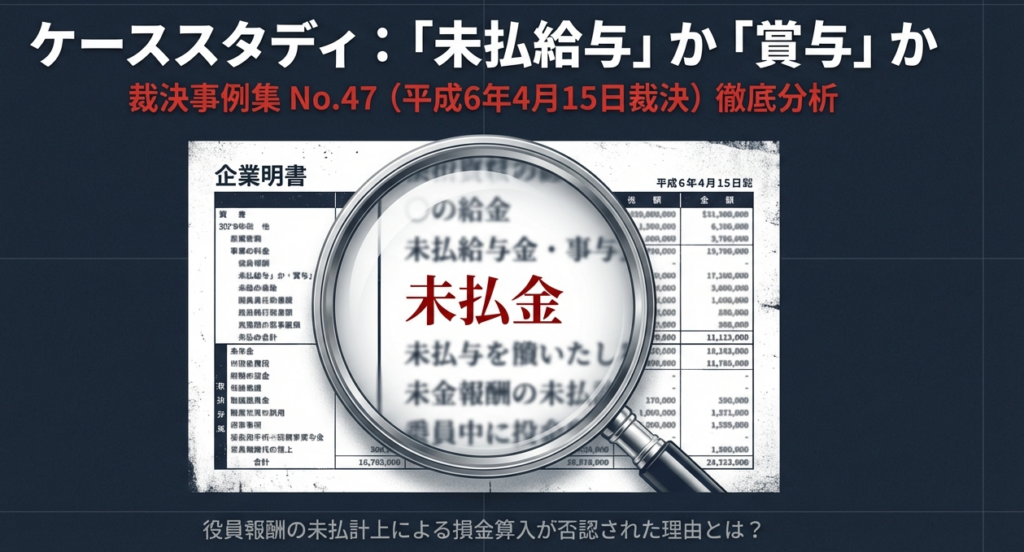
【国税不服裁決事例:平6.4.15】役員給与の未払金が賞与認定
1. はじめに:役員報酬と賞与の税務上の境界線 役員への給与は、企業の損益に大きな影響を与える費用項目ですが、その損金算入には法人税法上の厳格な要件が課せられています。特に、「定期同額給与」と「役員賞与」の区分は、税務調査における最重要チェ... -
「攻めの経営」を促す役員報酬制度:経済産業省手引書の要点
要旨 日本政府は、企業の持続的成長と中長期的な企業価値向上を実現するため、従来の「ローリスク・ローリターン」経営から脱却し、適切なリスクテイクを伴う「攻めの経営」への転換を推進しています。 この改革の中心的な手段として、役員報酬制度の見直...

1