移転価格の税務調査と聞くと、「価格が高いか安いかを議論される」と思われがちです。
しかし実際に公表されている裁決・判決を読むと、議論の中心はそこではありません。公表事例では、「その比較対象は、本当にうちの取引とくらべられるのか」という問い――比較対象の選定と差異調整――が、中核的な争点として繰り返し現れます。
そして、結末も一方的ではありません。
国税不服審判所や裁判所が課税庁の算定方法を否定して処分が取り消された例も、納税者の主張が退けられた例も、どちらも公表されています。違いを分けたのは、比較対象の選び方と、差異をどこまで数字で説明できたかです。
この記事では、経理部・会計事務所で国際税務を担当し始めた方に向けて、国税不服審判所の公表裁決7件と公表判決7件を、5つの争点の型に整理して読み解きます。
読み終えると、
- 調査でどの資料が最初に問われるか
- 自社の取引で争点になりそうな箇所はどこか
- 争ったときに何年かかり、どこで決着するのか
が具体的につかめます。
結論:中核的な争点は「価格の当否」ではなく「比較対象と差異調整」
先に要点を3つ示します。
- 負ける側・勝つ側を分けるのは、算定方法の名前ではない
公表判決では、課税庁が選んだ比較対象の機能・リスクや市場の条件が自社と違うと判断されて、処分そのものが取り消された例が複数あります。方法の選び方そのものは前回の記事で扱いました。
本記事はその先、選んだ方法が調査と争訟でどう検証されるかを見ます。 - 最初の分かれ目は、資料を出せるかどうか
国外関連者が持つ財務諸表を提示できなかった事案では、同業者の利益率から所得を推定して課税する推定課税が適法とされています。 - 争うと長い
審査請求で戻らなかった金額が訴訟で大きく戻った事案もありますが、更正から決着まで10年前後かかっています。
国税庁の統計でも、相互協議のうち移転価格課税その他に係るものの平均処理期間は28.5か月です。
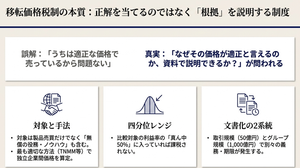
つまり移転価格の調査対応は、単に「正しい価格です」と主張する作業ではなく、比較対象や差異調整をはじめ、その算定根拠を資料で説明し切る作業です。
以下で見るとおり、説明を求められるのは価格の水準だけでなく、取引の切り出し方や利益の分け方にも及びます。
調査はどこから来るのか──国税庁が公言している選定の観点
国税庁は移転価格ガイドブック(取組方針)で、調査必要度が高いと考える類型を自ら示しています。2017年6月時点の説明ですが、考え方をつかむには有用です。
| 調査必要度が高いとされる類型 | 自社での確認ポイント |
|---|---|
| 内国法人が赤字または低い利益水準なのに、国外関連者の利益水準が高い | 日本と海外子会社の営業利益率を並べた表を、期別に作っているか |
| 機能・リスクの移転を伴う取引の対価が適切でない | 事業再編(製造委託化・販売会社の代理店化など)の前後で、対価の設計を見直したか |
| 軽課税国への所得移転が疑われる | 低税率国の関係会社に、機能に見合わない利益が残っていないか |
あわせて、調査は「着手後2年以内の終了を目安」とされています(複雑な事案などの例外はあります)。
国税庁の令和6事務年度 法人税等の調査事績によれば、移転価格税制に係る実地調査で非違があった件数は107件、その申告漏れ所得金額は399億円(単純平均で1件あたり約3.7億円。金額の分布は公表されていません)。
なお、この107件は非違が確認された件数であって、移転価格調査に着手した総件数を示すものではありません。この記事で扱う裁決・判決は、そのうち争いになったごく一部です。
最初の分かれ目──国外関連者の資料を出せるか(推定課税)
争点の話に入る前に、その手前で決着してしまう論点があります。
資料の提示です。
平成18年9月4日裁決(裁決事例集No.72)は、日本の会社が海外法人からDCモーターを輸入していた事案です。その海外法人は代表者一族が支配しており、会社は第三者との取引だと考えていましたが、株主構成から国外関連者に当たりました。
課税庁は、その国外関連者の財務諸表と価格の算定資料を平成15年1月から平成16年9月まで繰り返し求めましたが、提示されませんでした。そこで推定課税の規定により、同種の事業を営む類似法人の売上総利益率を基礎とする原価基準法で独立企業間価格を推定して更正しました。
審判所は、独立企業間価格の算定に必要な帳簿書類等には国外関連者が保有するものも含まれるとし、それが遅滞なく提示されなければ推定課税の要件を満たすと判断。納税者が主張した再販売価格基準法(別の国内取引を比較対象とするもの)は取引段階・市場が異なるとして採用されず、取引単位営業利益法の主張も比較可能性の検証がないとして退けられ、請求は棄却されました。
ここから読み取れることは3つあります。
- 第一に、「海外子会社の資料だから出せない」は通らないこと。
- 第二に、「第三者だと思っていた」も通らないこと(国外関連者かどうかは株式の保有関係等で決まります)。
- 第三に、反論するにも比較可能性の検証が要ること。
資料を出さずに別の方法を主張しても、比較対象の取引段階・市場・機能が揃っていなければ採用されません。
なお、同時文書化義務の金額基準(一の国外関連者との取引50億円以上または無形資産取引3億円以上)と、提示を求められたときの45日・60日という指定期限は第4回の記事で整理しています。
争点の型①:比較対象の選定──「似ている」では足りない
ここからが本題です。公表裁決・判決でもっとも多く争われているのが、比較対象取引(または比較対象法人)の選定です。
| 事案 | 何を比較対象にしようとしたか | 判断 |
|---|---|---|
| ソフトウェア販売会社の事業再編(東京高裁 平成20年10月30日) | 課税庁が、在庫リスクのない受注販売方式の再販売業者を比較対象に | 納税者勝訴。日本法人は役務提供取引なのに比較対象は再販売取引が中核で、果たす機能に看過し難い差異があり、報酬が必要経費を割り込むリスクの負担にも基本的な差異があるとされた |
| 幼児向け英語教材の輸入販売(東京地裁 平成29年4月11日) | 課税庁が、再販売価格基準法で比較対象取引を選定 | 納税者勝訴(確定)。比較対象取引の選定や差異調整等に誤りがあるとして、争われた更正処分と加算税を取消し |
| 海外合弁会社へのロイヤルティ(平成22年6月28日裁決) | 納税者が、自社の第三者向けライセンス契約の料率を比較対象に | 比較対象にならない。子会社向けは独占・無期限・技術者派遣あり、第三者向けは非独占・期間10年・派遣なしと条件が異なり、料率への影響を調整できない |
| めっき薬品の製造ノウハウ(東京高裁 令和元年7月9日) | 納税者が、韓国・タイの第三者向けライセンスを比較対象に | 比較対象にならない。対象製品の種類・用途、製造販売地域、契約形態、役務提供の頻度、市場の状況が異なる |
| ノウハウの包括的使用許諾(東京地裁 令和2年2月28日) | 納税者が、韓国に本店を有する非関連者への棚卸資産販売を比較対象に | 差異に照らして原価基準法は使えない。基本三法が使えない以上、残余利益分割法によることができるとされた |
並べて見ると、比較対象を否定される理由は課税庁側でも納税者側でも同じだと分かります。
機能とリスク、契約条件(独占か非独占か、期間、技術支援の有無)、市場・地域、取引段階。
このいずれかに重要な差異があり、その影響を合理的に調整できなければ、「似た会社」「似た取引」というだけでは比較対象として採用できません。
自社の資料を作るときも、比較対象を挙げるだけでは足りず、この4項目について自社取引と並べて差異を書き出し、調整したかどうかを示す必要があります。逆に言えば、調査で課税庁から比較対象を提示されたときに最初に確認すべきもこの4項目です。
争点の型②:差異調整──「調整できる差異」と「できない差異」
比較対象が一応似ていても、差異を調整しきれなければ処分は維持されません。もっとも分かりやすいのが、ブラジル子会社の事案です(東京地裁 平成26年8月28日、東京高裁 平成27年5月13日・確定)。
課税庁は残余利益分割法で課税しましたが、その第1段階である基本的利益(独自の無形資産を持たない普通の会社が得る利益)を算定するための比較対象法人が、ブラジル・マナウス自由貿易地域の税恩典を受けていない企業でした。子会社は税恩典によって利益が押し上げられています。
地裁は、税恩典利益を享受していない企業は比較可能性を有しないとして、市場の条件としての政府介入の有無を重視しました。高裁も、税恩典利益は比較可能性に重大な影響を及ぼすと確認し、適切な差異調整のない課税処分は違法だと判断しています。
納税者勝訴で確定しました。
ここでの学びは、「市場の状況」は比較可能性の要素であり、政府の規制・優遇・価格統制の違いは差異調整の対象になるということです。
そして、第1段階の比較対象が崩れると、残余利益分割法という枠組み全体が崩れます。
差異調整には限界もあります。
前掲の裁決(平成22年6月28日)では、独占/非独占や技術者派遣の有無といった差異について、その影響額を調整できないことが独立価格比準法を使えない理由とされました。「違いはあるが調整すればよい」と言うためには、違いが価格・利益率に与える影響を数値で示せる必要があります。
争点の型③:取引単位──どこからどこまでを一つの取引と見るか
見落としやすいのが、検証する取引の切り出し方です。同じ取引でも、まとめ方を変えると結論が変わります。
| 事案 | 取引単位についての判断 |
|---|---|
| 医療系器具4製品の輸入(平成19年2月27日裁決) | 製品ごとに独立企業間価格を算定した以上、対価が独立企業間価格を超えない製品まで合算して課税対象とする合理的理由はない(=個別に算定したなら個別に判定する) |
| めっき薬品のライセンス+役務提供(東京高裁 令和元年7月9日) | 複数のめっき薬品の使用許諾・役務提供を一体の取引として算定単位とするのが相当 |
| タイ子会社のターボチャージャ取引(東京地裁 令和5年12月7日) | 複数の国外関連取引を一体として扱うこと自体は許容される。しかし子会社が現地の第三者から仕入れた部材(非関連購入取引)まで包括した算定は、その割合が小さい場合や資産が同種類似の場合には合理的といえるが、本件はいずれにも当たらず合理的な方法とはいえないとして、処分をすべて取消し(原典掲載時点で国が控訴。その後の帰趨は未確認) |
ターボチャージャの事案は、実務への示唆が大きい判断です。
子会社の営業利益率で検証するとき、その営業利益の中に国外関連取引と関係のない損益(第三者からの仕入れ部分)が混ざっていると、検証対象の指標が国外関連取引の損益に対応しなくなります。
ローカルファイルで「損益の明細と計算過程」を書かせる制度趣旨も、ここにあります。
争点の型④:利益分割法の中身──何を足し、何で分けるか
比較対象が見つからず利益分割法になった事案では、争点が「分割対象利益の範囲」と「分割要因」に移ります。
分割対象に何を含めるか。
平成19年2月27日裁決は、
①営業損失も分割対象の「所得」に含まれる(損失があるだけで利益分割法を外せば課税の公平を損なう)
②社内の予算レートと実際の換算レートの差額も「所得」に含まれる
③研究所の販管費は取引との関連性を個別に検討し、対象製品と無関係な研究所の費用は除き、関係する研究所の費用は按分する、
と判断しました。研究開発費を全部乗せるのも全部外すのも通りません。
何で分けるか。
ポーランド子会社へのロイヤルティの事案(東京地裁 令和2年11月26日、東京高裁 令和4年3月10日・確定)では、残余利益の分割要因を「重要な無形資産の開発費用」に限るべきかが争われました。
裁判所は、分割要因は重要な無形資産に限られず分割対象利益の発生に寄与した程度を推測するに足りる要因であれば足りるとし、子会社の大規模な設備投資による超過減価償却費を研究開発費等と同等のウエイトで分割要因に加えるべきだと判断。処分の一部(一年度は全部)が取り消され、確定しました。
前掲の平成22年6月28日裁決でも、分割指標に含める人員の範囲が争われ、国外関連者側の責任者2名を追加すべきとして処分の一部が取り消されています。
分割要因のウエイトの取り方一つで、国外移転所得が出る年度と出ない年度が変わるというのが、この型の怖さです。
争点の型⑤:金融取引と寄附金──「移転価格の隣」で起きること
製品売買だけを見ていると取りこぼす領域があります。グループ内の貸付け・債務保証と、無償の利益供与です。
| 事案 | 結論 |
|---|---|
| 子会社の社債への債務保証・キープウェル契約(平成14年5月24日裁決) | 保証は役務の提供として移転価格税制の対象。キープウェル契約も実質的に保証と同程度の責任を負うので保証取引と比較できる。課税庁が用いた格付別デフォルト確率による算式は、それで保証料が決まった実取引を確認できず「準ずる方法」と認められない。審判所が調査した同時期の銀行による社債保証16件の保証料率がすべて年0.1%だったことから、これを比較対象として処分の一部を取消し |
| 海外子会社への貸付金利息(平成28年2月19日裁決) | 比較対象取引が把握できず、借手に借入実績もないため、貸手が銀行から同様の条件で借り入れた場合の利率(貸付日の期間に対応するスワップレート+スプレッド)によるのが相当。納税者の原価基準法の主張は比較対象取引を示せず不採用。請求棄却 |
| 中小企業の米ドル貸付け(平成29年9月26日裁決) | 移転価格税制は企業規模を問わず適用される。借手・貸手の銀行調達利率による方法が使えない本件では、貸付通貨・時期・期間が近似する米国債の利率(国債等の運用利率による方法)が相当。審判所の算定額が処分額を下回り、一部(ある事業年度は全部)取消し |
| 中国子会社の清算に伴う債権放棄(平成28年4月14日裁決) | 放棄は仮装ではないとして重加算税のうち過少申告加算税相当額を超える部分を取消し。しかし子会社は債務超過でも経営危機でもなく、清算は親会社の経営判断であって損失負担に相当の理由がないため、債権放棄に経済合理性はなく、放棄損は国外関連者への寄附金として全額損金不算入 |
貸付利率の2件は、いずれも裁決当時の事務運営指針(2-7)が示していた検討順序――借手の銀行調達利率→貸手の銀行調達利率→国債等の運用利率――に沿った判断です。
現行の指針では金融取引の考え方が改めて整備されているため、順序をそのまま現在のルールとして覚えるのではなく、「比較対象がないときに何を代わりの指標にするかが決まっており、どこまで下りるかで金額が変わる」という構造をつかんでください。実際に行われた取引に基づく指標が求められる点は、前回の記事で触れた参考事例集の考え方と共通しています。
債権放棄の事案は、移転価格の手前で決着した例です。国外関連者への無償の経済的利益の供与は、価格の議論に入る前に寄附金として全額損金不算入になり得ます。子会社支援が寄附金にならないのは、倒産に至る可能性があるなど支援に経済合理性がある場合に限られます。
争ったらどうなるか──14件の結末
この記事で扱った14件の結末を並べます。
母数が少なく、公表されたものに限られるため、ここから勝率のような一般化はできません。「課税庁の算定が否定されることも、納税者の主張が退けられることも、どちらも普通に起きる」という事実を確認するための表です。
| 結果 | 裁決(7件) | 判決(7件) |
|---|---|---|
| 納税者の主張が通った(処分取消し) | ― | 4件(事業再編・英語教材・ブラジル子会社・ターボチャージャ) |
| 一部取消し | 4件(保証料・ロイヤルティ・債権放棄・米ドル貸付) | 1件(ポーランド子会社) |
| 納税者の主張が退けられた | 3件(推定課税・利益分割・貸付利息) | 2件(めっき薬品・包括ライセンス) |
※ 結果は、公表された原典の掲載時点のものです。上訴中の事案を含み、最終的な確定を意味するものではありません。
注意したいのが、同じ事案でも段階によって結果が違うことです。
ポーランド子会社へのロイヤルティの事案では、企業側の開示によると、2012年3月に約62億円(地方税を含む)を納付し、審査請求の裁決で戻ったのは約1億円でした。その後の訴訟で約58億円分の更正処分が取り消され、2022年3月期に還付税金と還付加算金を計上しています。更正から確定まで約10年です。
もう一つの道が相互協議です。
日本で課税されても相手国が対応して減額してくれなければ二重課税が残るため、租税条約に基づいて両国の当局が協議します。令和6事務年度の相互協議の状況では、発生件数280件のうち約7割が事前確認に係るもので、1件あたりの平均処理期間は全体で39.6か月、移転価格課税その他に係るものは28.5か月でした。
この「その他」には、恒久的施設(PE)や源泉所得税に係る事案も含まれるため、移転価格だけの数字ではない点に注意してください。いずれにせよ、争訟と相互協議は、どちらを選んでも年単位の時間がかかります。
なお、相互協議で合意があった年度についても、公表判決では合意やその同意は納付すべき税額を法的に確定する効果を有さないため、取消訴訟が不適法になるわけではないと判断されています(めっき薬品の事案)。
よくある誤解5つ
| よくある言い方 | 実際は |
|---|---|
| 「海外子会社の資料は入手できないので出さなくてよい」 | 独立企業間価格の算定に必要な帳簿書類等には国外関連者が保有するものも含まれる。遅滞なく提示できなければ推定課税と同業者調査の対象になり得る |
| 「自社が第三者にも同じ技術を使わせているから、その料率が独立企業間価格だ」 | 独占/非独占、契約期間、技術者派遣の有無、地域が違えば比較対象にならない。差異の影響を数値で示せなければ独立価格比準法は使えない |
| 「課税庁が選んだ比較対象は覆せない」 | 機能・リスクや市場の条件(政府の優遇など)に看過し難い差異があるとして、処分が取り消された公表判決がある |
| 「中小企業なら移転価格税制は関係ない」 | 公表裁決は企業規模を問わず適用されると明示している。海外子会社への貸付けが1件あるだけでも対象になる |
| 「海外子会社に無償で資金援助しても、せいぜい移転価格の問題」 | 経済合理性のない債権放棄・資金援助は、国外関連者への寄附金として全額損金不算入になり得る |
調査の前にやっておくこと──10項目
- 国外関連者の判定
株式の保有関係等で国外関連者に当たる法人を、間接保有や実質的な支配関係も含めて洗い出した。 - 利益水準の並べ表
日本と各国外関連者の営業利益率を期別に並べ、日本が低いまま続いていないか確認した。 - 国外関連者の財務データの入手経路
調査で求められたときに提示できる形で、子会社の損益(国外関連取引に対応する部分)を毎期入手している。 - 損益の切り出し
子会社の営業利益に、国外関連取引と関係のない取引(第三者からの仕入れなど)が混ざっていないか、計算過程を残した。 - 比較対象の4項目
比較対象について、機能とリスク・契約条件・市場と地域・取引段階を自社取引と並べた表を作った。 - 差異調整の根拠
調整した差異は計算過程を、調整しなかった差異は影響が軽微と判断した理由を書いた。 - 取引単位
どの取引をまとめ、どれを分けたかと、その理由を説明できる。 - 無形資産と分割要因
利益分割法を使う場合、分割対象利益に含める費用の範囲と、分割要因に何を採るかの根拠を残した。 - 金融取引の棚卸
グループ内の貸付け・債務保証・キープウェル契約について、利率・保証料の決め方の根拠を残した。無利息・無保証料のものがないか確認した。 - 無償の利益供与
債権放棄・資金援助・無償の役務提供がある場合、寄附金として全額損金不算入にならないかを先に検討した。
よくある質問(FAQ)
Q1. 税務調査で移転価格を指摘されたら、まず何をすればよいですか?
指摘の対象となっている取引・年度・算定方法を特定し、課税庁が使おうとしている比較対象を確認することが出発点です。
公表されている裁決・判決を見るかぎり、比較対象の選定と差異調整が中核的な争点として繰り返し現れています。そのうえで、争う(再調査の請求・審査請求・訴訟)のか、二重課税の解消を優先する(相互協議)のか、あるいは併行して進めるのかを検討します。いずれも年単位の時間がかかるため、早い段階で税理士等の専門家に相談してください。
Q2. 審査請求と訴訟では結果が変わることがあるのですか?
あります。
本文で触れたポーランド子会社の事案では、企業側の開示によると、約62億円を納付し、審査請求の裁決で戻ったのが約1億円、その後の訴訟で約58億円分の更正処分が取り消されています。もっとも、これは公表されている一事案であって、一般に訴訟の方が有利だという意味ではありません。更正から確定まで約10年かかっている点も含めて見る必要があります。
Q3. 相互協議を申し立てれば二重課税は必ず解消しますか?
必ずとは言えません。
相互協議は両国の税務当局が協議する手続で、合意に至らない可能性もあります。令和6事務年度の統計では、1件あたりの平均処理期間は全体で39.6か月、移転価格課税その他に係るもので28.5か月でした。また、繰越事案の相手国はOECD非加盟国・地域が43%を占め、その平均処理期間は49.0か月と全体より長くなっています。
Q4. 海外子会社への貸付金利息は、結局どう決めればよいのですか?
現行のルールでは、金銭の貸借についても、取引の条件を踏まえたうえで「最も適切な方法」を検討する構造になっています。
実務上はまず、比較対象となる実際の取引(借手と同程度の信用力の会社が、同じ通貨・時期・期間で実際に借り入れた利率)を探し、それが見つからない場合に、代わりの指標をどう使うかが問題になります。以下の2つの公表裁決は、いずれも裁決当時の事務運営指針に基づく具体例です。
借手に借入実績がない事案では貸手が銀行から同様の条件で借り入れる場合の利率が用いられ、それも使えない事案では通貨・時期・期間が近似する国債の利率が用いられました。なお、銀行に「御社ならこの金利」と見積もりを出してもらっただけでは、実際の取引に基づく指標とはいえません。
Q5. 公表されている裁決・判決は、どこで読めますか?
裁決は国税不服審判所のサイトの「公表裁決事例」、判決は国税庁サイトの「税務訴訟資料」で原典(裁決書抄・判決文)が公開されています。
本文中のリンクから直接開けます。読むときは、結論だけでなく前提条件(どんな取引で、どんな資料があったか)を確認してください。前提が1つ違うだけで結論が変わるのが移転価格です。当サイトの参考事例集ナビでは、これらの実例を算定方法・結果・取引の種類で絞り込み、国税庁の参考事例集のどの事例と同型かをたどれるようにしています。
まとめ
移転価格の税務調査で問われるのは、価格そのものの当否ではなく、その価格を独立企業間価格だと言える根拠です。
公表裁決・判決で実際に争われているのは、比較対象の選定(機能・リスク・契約条件・市場が揃っているか)、差異調整(違いの影響を数値で示せるか)、取引単位(どこからどこまでを一つと見るか)、利益分割法の中身(何を足し、何で分けるか)、そして金融取引と無償の利益供与でした。
最初の分かれ目は資料です。
国外関連者が保有する帳簿書類等を遅滞なく提示できなければ、同業者の利益率から所得を推定して課税されることがあります。そして争えば長い。審査請求と訴訟で結果が大きく変わった事案もありますが、更正から決着まで10年前後、相互協議でも、移転価格課税その他に係るもので平均28.5か月です。
だからこそ、調査が来る前に作っておく価値があるのは「正しい価格」ではなく、比較対象を4項目で並べた表と、差異をどう扱ったかの説明です。まずは国外関連者ごとの利益水準を並べ、子会社の損益から国外関連取引に対応する部分を切り出せるかを確認するところから始めてください。
あわせて読みたい ── 関連する記事・ツール
本文で触れた論点のうち、当サイトに詳しい解説があるものをまとめました。
- 独立企業間価格の算定方法6つ|「最も適切な方法」はどう決まるか
… CUP法からDCF法まで6つの方法の計算と、参考事例集の事例1〜3を軸にした選び方。本記事の「どの方法で争っているのか」の前提 - 移転価格課税は決算のどこに出るか|有報・KAMで読む13社の開示例
… 本記事が「なぜそうなったか」なら、こちらは「決算にどう出るか」。更正・相互協議・APA・価格調整金が、過年度法人税等・仮払法人所得税・還付加算金・営業損益・KAMのどこに現れるかを13社の開示例で整理 - 移転価格税制とは?わかりやすく|文書化の50億円と四分位レンジ
… 国外関連者の範囲、四分位レンジ、ローカルファイルの金額基準と45日・60日の指定期限、推定課税の制度面 - 国際税務入門|初心者が最初に押さえる9制度の全体像とナビの使い方
… 移転価格を含む9制度を1枚の絵に収め、初担当者の1か月チェックリストまで
最終更新日:2026年9月17日
本記事は一般的な情報提供と学習を目的としたもので、個別の取引に対する税務アドバイスではありません。裁決・判決の記述は、国税不服審判所および国税庁が公表している原典に基づく要約であり、原典が公表された時点の情報です。上訴中の事案についてその後の帰趨は確認していません。事案の結論は個々の前提条件に強く依存するため、他の事案にそのまま当てはめることはできません。実際の調査対応・不服申立て・訴訟の判断には、法令・通達の確認と税理士等の専門家への相談が必要です。