📓 学習ノート
 📘 部長ノート
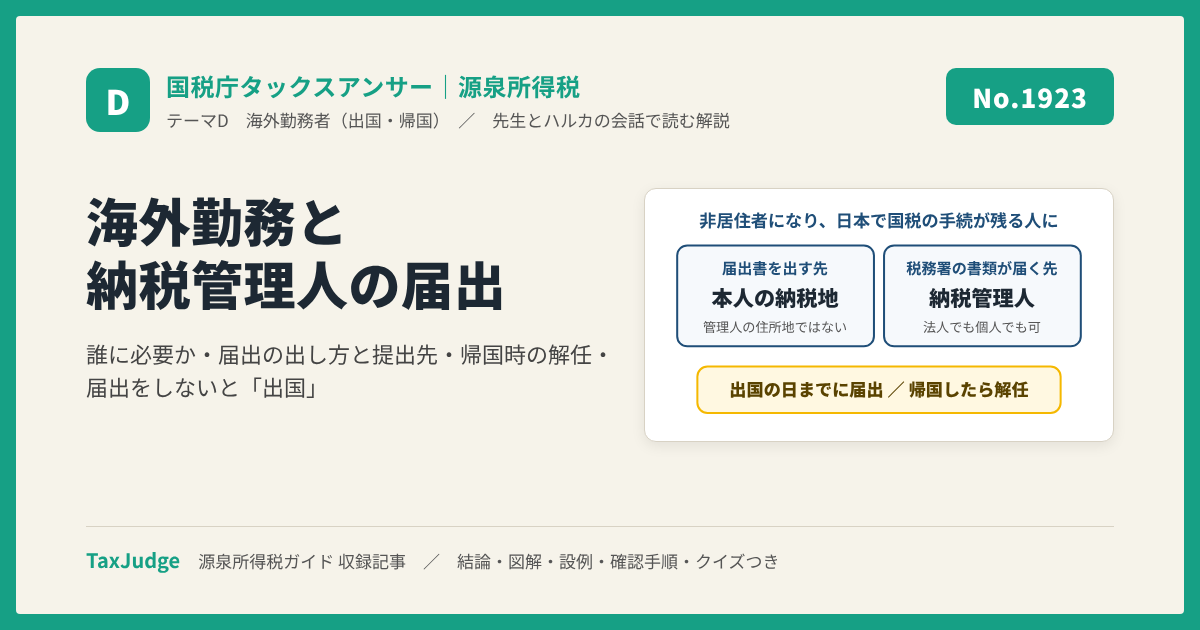
この記事で判断できること:納税管理人の選任・解任が必要になる場面と手続
国税庁タックスアンサーの「No.1923 海外勤務と納税管理人の選任又は解任」について解説します。
解説動画
海外赴任で非居住者になった後も日本に不動産所得などが残る人に代わって、確定申告や納税を処理するのが納税管理人です。国税庁タックスアンサー No.1923 を、「誰に必要か」「届出の出し方」「届出の後に何が変わるか」の3点に絞って整理します。出国時の年末調整や精算は No.1920 で扱っています。
この記事の結論
非居住者が、確定申告書の提出、税務署等からの書類の受取り、税金の納付や還付金の受取りなど、国税に関する事項を処理する必要があるときは、納税管理人を定め、本人の納税地を所轄する税務署長に届出書を提出します。
国内に不動産所得などがあり確定申告が必要なのに、納税管理人を定めずに出国
「出国」の時までに準確定申告(No.1920)
出国の日までに納税管理人を定めて届出書を提出
管理人が申告・納付・書類受取りを代行
- 11年以上の予定で海外の支店などに転勤すると、転出後は国内に住所を有しない者と推定され、所得税法上の非居住者になります。国内の不動産所得などで確定申告等が必要なら、納税管理人が要ります。
- 2届出書は「所得税・消費税の納税管理人の選任・解任届出書」。提出先は非居住者本人の納税地を所轄する税務署長で、納税管理人は法人でも個人でも構いません。
- 3届出後、税務署が発送する書類は納税管理人あてに届きますが、確定申告書は本人の納税地の税務署長に提出します。帰国などで不要になったら解任の届出、変更は解任してから選任です。
要点1 誰に必要か:非居住者になり、日本で国税の手続が残る人
日本国内の会社に勤めている給与所得者が、1年以上の予定で海外の支店などに転勤すると、国外に転出した後は一般的に日本国内に住所を有しない者と推定され、転出後は所得税法上の非居住者になります。非居住者になっても、確定申告書の提出、税務署等からの書類の受取り、税金の納付や還付金の受取りなど、国税に関する事項を処理する必要があるときは、納税管理人を定める必要があります。
典型的なのは、国内の自宅を貸して不動産所得がある人、国内の不動産や株式を譲渡する人です(No.1926・1932・1936)。日本で申告や納税が続くので、本人に代わって手続をする人が要ります。海外勤務の給与だけで日本の手続が残らない人には、納税管理人は出てきません。
要点2 届出の出し方:様式は1つ、提出先は本人の納税地の税務署長
納税管理人を定めたら、その非居住者の納税地を所轄する税務署長に「所得税・消費税の納税管理人の選任・解任届出書」を提出します。選任・解任・変更は同じ様式で、納税管理人は法人でも個人でも構いません。国税庁の手続案内(A1-7)では、提出時期は、選任は納税管理人を定めたとき又は出国の日まで、解任は解任したとき、とされています。
提出先は納税管理人の住所地ではなく、本人の納税地の税務署長です。国内に住所も居所もなくなった人の納税地は、No.2029 の質疑応答によると、国内の事業の事務所等の所在地、従来の住所に親族等が引き続き住んでいればその住所、国内の貸付不動産の所在地、の順番で決まります(所法15、所令53・54)。自宅を貸して赴任する人なら、多くはその貸家の所在地です。
要点3 届出の後:書類は管理人へ、申告書は本人の納税地へ。帰国したら解任
届出書を提出した以後、税務署が発送する書類は納税管理人あてに送付されます。一方で、確定申告書は非居住者の納税地を所轄する税務署長に提出します。「届く先」は管理人、「出す先」は本人の納税地です。
帰国して居住者になるなど、先に選任していた納税管理人を解任する場合は、納税地を所轄する税務署長に同じ届出書を提出します。納税管理人を変更する場合は、既に届け出ている納税管理人を届出書で解任したうえで、届出書を提出して新たな納税管理人を選任します。解任と選任は別の手続で、順番は解任が先です。
要点4 納税管理人を定めずに出ると「出国」になり、出国の時までに準確定申告
No.1920 の原文に、納税管理人の届出をしないで出る場合の扱いがあります。給与収入が2,000万円超の人や、主たる給与以外に一定の収入があるなど確定申告が必要な人が「出国」するときは、その出国の時までに確定申告(準確定申告)をしなければなりません。「出国」とは、納税管理人の届出をしないで国内に住所および居所を有しないことになることをいいます(所法2条、127条)。
つまり、確定申告が必要な人には2つの道があります。届出をしておけば通常の申告期限に管理人が申告し、届出をしなければ「出国」に当たり、出国の時までに本人が準確定申告を済ませます。どちらも申告は要るので、どちらの道を取るかを出国前に決めておくことになります。また、出国時に準確定申告をしても、出国後の非居住者期間に国内源泉所得が生じるときは、居住者期間の所得と非居住者期間の国内源泉所得を合わせて、納税管理人を通じて翌年の確定申告が必要です(No.1926)。
| 納税管理人の届出をしてから出る | 「出国」に当たらない。確定申告は通常の期限に納税管理人が行い、税務署からの書類も管理人に届く |
| 納税管理人の届出をしないで出る | 「出国」に当たる。確定申告が必要な人は、出国の時までに準確定申告 |
| どちらでも | 給与の精算は居住者としての最後の給与で年末調整(No.1920)。申告書の提出先は本人の納税地の税務署長 |
設例で確かめる
| A:給与だけ。国内に貸す不動産も売る資産もない | 出国時の年末調整で精算(No.1920)。納税管理人は不要 |
| B:自宅マンションを貸して赴任。父を納税管理人にする | 出国の日までに届出書。提出先は貸家の所在地の所轄税務署長(本人の納税地) |
| C:Bの翌年、管理人を父から税理士に変える | 父を届出書で解任 → 税理士を届出書で選任(同じ様式、解任が先) |
| D:Bが届出をしないまま出国し、賃料収入の申告が必要 | 「出国」に当たり、出国の時までに準確定申告(No.1920) |
| E:赴任を終えて帰国し、居住者に戻った | 納税地の所轄税務署長に届出書を提出して解任 |
Aは納税管理人の話にならない例です。Bが基本形で、提出先が管理人(父)の住所地ではなく本人の納税地である点に注意します。CとEは要点3、Dは要点4のとおりです。
例外と注意点
- 1年未満の予定で出る人国外の在留期間があらかじめ1年未満と明らかな場合は、非居住者の推定が働きません(No.1920)。納税管理人の前に、そもそも非居住者かどうかを確認します。
- 納税管理人の住所地は提出先にならない届出書も確定申告書も本人の納税地の税務署長に出します。納税地は No.2029 の順番で決まります。
- 解任の届出を忘れない帰国して居住者になっても、届出書で解任するまで納税管理人は続きます。帰国の手続の中に入れておきます。
- 変更は2段階新しい管理人の届出だけでは足りず、先に今の管理人を解任します。様式は同じ1つの届出書です。
よくある間違い
- 海外赴任者全員に納税管理人を求めている必要なのは、非居住者になった後も日本で国税の手続が残る人です。給与だけの人は出国時の年末調整で終わります。
- 納税管理人の住所地の税務署に届出書や申告書を出している提出先は非居住者本人の納税地を所轄する税務署長です。管理人の住所地ではありません。
- 税務署からの書類が本人に届くと思っている届出後は納税管理人あてに送付されます。管理人に書類の意味を事前に説明しておきます。
- 帰国したのに解任の届出を出していない居住者に戻っても、届出書で解任するまで管理人の選任は続きます。
- 管理人を変えるときに、新しい人の選任届だけ出している先に今の管理人を届出書で解任し、そのうえで新しい管理人を選任します。
実務の確認手順
- 赴任予定が1年以上かを確認する1年以上なら転出後は非居住者と推定される。1年未満と明らかなら非居住者と推定する取扱いの対象にならず、個別の事情で判定する(No.1920)。
- 日本に残る所得・手続があるかを確認する国内不動産の貸付け、不動産や株式の譲渡など(No.1926・1932・1936)。あれば納税管理人が必要。
- 納税管理人を決め、本人の納税地を確認する法人でも個人でも可。納税地は No.2029 の順番(事業の事務所、親族が住む元の住所、貸付不動産の所在地…)で決める。
- 出国の日までに届出書を本人の納税地の税務署長に提出する届出をしないで出ると「出国」に当たり、確定申告が必要な人は出国の時までに準確定申告。
- 変更・帰国のときは同じ届出書で解任(変更は解任→選任)帰国の手続一覧に解任の届出を入れておく。
根拠と関連記事
結論欄の評価は TaxJudge 編集部の目安です。頻出度=給与・経理の実務でこの論点に出会う頻度(★5:ほぼ毎月〜★1:まれ)。難易度=基礎:原則を知れば判断できる/標準:例外や他の制度との関係まで見る必要がある/応用:個別事情の判断や複数制度の横断が必要。
根拠:国税庁タックスアンサー No.1923 海外勤務と納税管理人の選任又は解任(令和8年4月1日現在法令等)、No.1920 海外勤務と所得税額の精算(「出国」と準確定申告)、No.1926 海外勤務中に不動産所得などがある場合(出国後の確定申告)、No.2029 QAリンク Q1(非居住者の納税地)、国税庁 手続案内「A1-7 納税管理人の選任届出又は解任届出手続」、所得税法2条・15条・127条、所得税法施行令53条・54条、国税通則法117条(いずれも2026年10月確認)。先生とハルカは架空の人物で、会話は制度を理解するための学習用です。個別の判断は国税庁の原文と最新の法令で確認してください。
Q&A
読んだ内容の確認用です。質問を押すと答えが開きます(全10問)。
Q1所得税法上の「非居住者」とは、一般的にどのような人を指しますか?答えを見る ▼閉じる ▲
日本国内の会社に勤める給与所得者が、1年以上の予定で海外の支店などに転勤した場合、一般的に日本国内に住所を有しない者と推定されます。この状態にある人を所得税法上で「非居住者」と呼びます。
Q2非居住者が日本国内で確定申告などの納税義務を果たすために必要な対応は何ですか?答えを見る ▼閉じる ▲
非居住者は、確定申告書の提出や税金の納付、還付金の受け取りといった納税義務を代行させるために、「納税管理人」を定める必要があります。これにより、日本国外にいても適切に納税手続きを完了させることができます。
Q3納税管理人の主な役割を具体的に挙げてください。答えを見る ▼閉じる ▲
納税管理人の役割は、納税者に代わって確定申告書を提出すること、税務署からの通知書類を受け取ること、そして税金の納付や還付金の受領を行うことです。これにより、税務当局と非居住者間の連絡・手続きが円滑化されます。
Q4非居住者の給与所得者が確定申告を検討すべき所得の例を2つ挙げてください。答えを見る ▼閉じる ▲
国内にある不動産の貸付けによる賃料収入(不動産所得)や、国内にある資産の譲渡(売却)によって生じる所得がある場合が該当します。また、国内資産の運用・保有により源泉徴収されない所得が生じる場合も確定申告が必要になることがあります。
Q5納税管理人を選任するための届出書は、どこに提出する必要がありますか?答えを見る ▼閉じる ▲
「所得税・消費税の納税管理人の選任・解任届出書」を、その非居住者の納税地を所轄する税務署長に対して提出する必要があります。選任時だけでなく、解任時や変更時も同様の提出先となります。
Q6納税管理人は、個人である必要がありますか?答えを見る ▼閉じる ▲
納税管理人は、個人である必要はなく、法人(会社など)を充てることも可能です。選任される対象の属性に関わらず、納税義務の履行を適切に管理できることが求められます。
Q7納税管理人の選任届出書を提出した後、税務署からの書類は誰に送付されますか?答えを見る ▼閉じる ▲
届出書が提出された後は、税務署が発送するすべての書類は納税管理人あてに送付されるようになります。これにより、本人が海外にいて書類を直接受け取れない状況でも、遅滞なく内容を確認できるようになります。
Q8非居住者の確定申告書は、どの税務署長に対して提出する必要がありますか?答えを見る ▼閉じる ▲
確定申告書そのものは、納税管理人の住所地ではなく、非居住者の納税地を所轄する税務署長に対して提出する必要があります。書類の送付先は納税管理人となりますが、申告の管轄はあくまで納税者の納税地に基づきます。
Q9帰国して再び日本の「居住者」となった場合、どのような手続きが必要ですか?答えを見る ▼閉じる ▲
帰国して居住者になるなど、納税管理人が不要になった場合は、納税地を所轄する税務署長に「所得税・消費税の納税管理人の選任・解任届出書」を提出して解任手続きを行う必要があります。
Q10既に選任している納税管理人を変更したい場合、どのような手順を踏むべきですか?答えを見る ▼閉じる ▲
まず、現在届け出ている納税管理人を解任するための届出書を提出します。その上で、新たに選任する納税管理人に関する選任届出書を改めて提出するという二段階の手続きが必要になります。