所得税法ラボ【基礎編】|図で学ぶ5段の流れ・10種類の所得・課税所得・源泉徴収
無料の学習ツール「所得税法ラボ」の読み方ガイドです。ラボの全体像タブを中心に、納税者の種類・条文・申告書のタブも合わせて、先生と生徒の会話形式で見ていきます。登場する人物と設例の数値はすべて架空の例です。解説は公認会計士・税理士が監修しています。各行の図はラボの図そのものです(記事内の図は表示用で、ボタンやクリックの操作はできません。操作は各節の「ラボで開く」「ラボを開く」からラボ本体で試せます)。重要な節の最後には、ラボで30秒だけ手を動かす小さな実習を置いています。
今日の事例
設例Aさん(メーカー勤務の会社員・令和8年分、単位:円。配偶者は所得なし、大学生の子20歳。家族の入院で医療費35万円)
| 給与収入 | 6,500,000 |
| 給与所得控除 | ▲1,740,000 |
| 給与所得(=総所得金額) | 4,760,000 |
| 所得控除(医療費25万・社会保険料95万・生命保険料4万・配偶者38万・特定扶養63万・基礎104万) | ▲3,290,000 |
| 課税総所得金額 | 1,470,000 |
| 所得税(×5%) | 73,500 |
| 復興特別所得税(×2.1%) | 1,543 |
| 所得税及び復興特別所得税の額 | 75,043 |
| 源泉徴収税額(年末調整済み) | ▲87,800 |
| 還付される税金 | 12,757 |
はじめに
今日の題材 ── 会社員Aさんの還付申告から所得税法を引く
📍 ラボの場所:全体像タブ・設例・試算タブ(Aさん)
ハルカ
先生、所得税は毎月の給与から引かれて、年末調整で終わるものだと思っていました。法律の中身は、ほとんど見たことがありません。
先生
会社員の多くはそれで済むから、無理もないよ。今日はどの条文に何が書いてあるかを引けるようになるのが目標だよ。
ハルカ
表のAさんは、年末調整が済んでいるのに 12,757円の還付があります。家族の入院で医療費を35万円払ったからなんですね。
先生
そう。年末調整で一度決まった税額が、確定申告でもう一度動くんだ。この人の数字を手がかりに、ラボの全体像タブを順に読んでいこうか。
🧭 全体像 ラボの画面
入口
このラボの引き方 ── 7つの切り口
📍 ラボの場所:全体像タブ 冒頭
ハルカ
タイルが7枚あります。条文から、納税者の種類から、会計との違いから…。法人税法ラボや消費税法ラボと同じ並びですね。
先生
そう。ただ所得税法は本則243条、枝番を含めると300条を超えるんだ。しかも会社員・個人事業者・年金受給者で、効く条文がまるで違うよ。
迷いポイント 会社員は源泉徴収で終わるから、所得税法を読む必要はない?
ハルカ
給与から引かれて年末調整で終わるなら、私が条文を引く場面はなさそうです。
先生
毎月の天引きは第183条、年末調整は第190条にある手続なんだ。会社の経理は源泉徴収する側として、この法律をいちばん使う立場だよ。
ハルカ
引かれる側だと思っていたら、引く側の仕事だったんですね。
先生
そう。だから今日は、納める人と天引きする会社の、両方の目で読んでいこうか。
💡 そうだったのか!
所得税法は
納める人だけでなく、給与を払って
源泉徴収する会社の法律でもあります。同じ条文を、条文・納税者の種類・会計との違い・申告書・手続・テーマ・設例の7方向から探せます。
📗 全体像 1 ラボの図
① 誰が:居住者・非居住者居住者(国内に住所があるか、1年以上居所がある個人)はすべての所得に、非居住者は国内源泉所得だけに所得税がかかります。給与や報酬を支払う側には源泉徴収の義務があります。
所得税法第2条 所得税法第5条 所得税法第7条 この段の図解へ ▶
全体像 1
このラボの背骨 ── 5段の流れ
📍 ラボの場所:全体像タブ 1
ハルカ
「誰が → 何に → いくら → 税額 → どう納める」。法人税法ラボでも消費税法ラボでも、この5段を見ました。
先生
よく覚えていたね。消費税法は④の仕入税額控除が山場だったけれど、所得税法で違うのは②で収入を10種類に分けることと、⑤に源泉徴収が大きく入ることなんだ。
迷いポイント 所得税法の5段も、法人税法と同じく③いくらに条文が集まる?
ハルカ
法人税法は③の所得の計算、消費税法は①②の第1章に条文が集まっていました。所得税法は③の所得控除あたりでしょうか。
先生
③も多いけれど、所得税法には第四編 源泉徴収という大きな塊があるんだ。第181条から第223条まで、⑤の「支払う側の手続」だけで40条を超えるよ。
ハルカ
法律の中に、天引きする側の事務マニュアルまで付いてくるんですね。
先生
マニュアルというより、支払者の義務を決めた本体なんだ。それに所得税は1月1日から12月31日の暦年で計算して、事業年度のように期間を選べないよ。
💡 そうだったのか!
所得税法も
5段の流れで並びます。法人税法との違いは
②10種類の所得と
⑤源泉徴収(第四編 第181条〜第223条)。計算の期間は
暦年です。
📗 全体像 2 ラボの図
会社員の給与と、フリーランスの報酬。同じ500万円でも、課税される所得は同じ?
給与所得:収入−給与所得控除俸給・給料・賃金・賞与。実際の経費の代わりに、収入に応じた給与所得控除(74万円〜195万円)を引きます。毎月源泉徴収され、年末調整で精算されます。
所得税法第28条 例:会社員・公務員・パート
全体像 2
② 何に ── 収入を10種類の所得に分ける
📍 ラボの場所:全体像タブ 2
ハルカ
10個の箱が並んでいます。上に「同じ500万円でも、課税される所得は同じ?」と書いてありますね。
先生
所得税法は、収入の性質ごとに所得の金額の計算方法を変えるんだ。給与は収入から給与所得控除を、事業は総収入から必要経費を引くよ。
迷いポイント 同じ500万円の収入なら、会社員もフリーランスも課税される所得は同じ?
ハルカ
収入が同じなら、税金も同じだと思っていました。
先生
給与は経費の代わりに概算の給与所得控除を引く(第28条)。事業は実額の必要経費を引く(第27条・第37条)。だから同じ500万円でも所得は変わるんだ。
ハルカ
源泉徴収されていれば給与、されていなければ事業所得、と分ければいいですか。
先生
そこは違うんだ。雇用契約に基づく労務の対価なら給与、自分の計算と危険で独立して行う業務なら事業所得だよ。源泉徴収の有無では決まらないんだ。
💡 そうだったのか!
所得税法は収入を
10種類の所得に分け、種類ごとに計算方法を変えます(第23条〜第35条)。給与は
給与所得控除、事業は
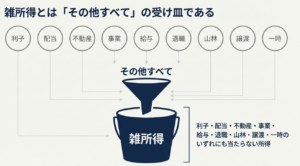
実額の必要経費。どれにも当てはまらなければ雑所得です。
⏱ 30秒だけラボで試す
- 全体像タブの「② 何に」の図で、「事業所得」の箱を押す
👀 下の説明が「事業所得:総収入−必要経費」に変わり、売上原価・人件費・家賃などが必要経費になること、青色申告なら特典があること、根拠の所得税法第27条が表示されます。
ラボを開く ▶📗 全体像 3 ラボの図
① 給与収入 650万会社からの給与の総額(源泉徴収票の「支払金額」)です。
全体像 3
③ いくら ── 収入 → 所得 → 課税所得
📍 ラボの場所:全体像タブ 3
ハルカ
650万円の給与から給与所得控除174万円を引いて476万円。そこから所得控除329万円を引いて、課税総所得金額は147万円です。
先生
税率を掛けるのは収入の650万円ではなく、この147万円なんだ。引くものが2段あるのがポイントだよ。
ハルカ
基礎控除が104万円もあります。年末調整ラボで、2026年分は合計所得489万円以下なら一律104万円と習いました。Aさんは476万円なので入るんですね。
先生
よく覚えていたね。本則は62万円で、令和8・9年分は489万円以下なら42万円が上乗せされる。ただ令和10年分以後は、上乗せの範囲が132万円以下に狭まるんだ。
迷いポイント Aさんの基礎控除104万円は、来年以降もずっと同じ?
ハルカ
一度上がった控除なら、ずっとそのままだと思っていました。
先生
Aさんの所得なら、令和10年分以後は基礎控除が62万円になるんだ。同じ給与でも、年分で税額が動くよ。
ハルカ
同じ650万円の給与なのに、令和10年分は還付から納付に変わるんですか。
先生
そうなんだ。ラボの試算で年分を切り替えると、還付 12,757円が納付 8,600円に変わるよ。ただしこれは、源泉徴収税額 87,800円を同じにして比べた試算なんだ。
💡 そうだったのか!
税率を掛けるのは
課税総所得金額。収入 → 所得(給与所得控除)→ 課税総所得金額(所得控除)の
2段で引きます(第28条・第72条〜第86条・第89条第2項)。基礎控除は令和8・9年分と令和10年分以後で変わります。
⏱ 30秒だけラボで試す
- 設例・試算タブでAさんを選んだまま、「年分」を「令和10年分以後」に切り替える
👀 課税総所得金額が 1,470,000円から 1,890,000円に増え、「確定申告で納める税金 8,600円」に変わります。税額の見出しも「所得税+復興・防衛特別所得税」になります。源泉徴収税額 87,800円はそのままにした比較の試算です。
ラボを開く ▶📗 全体像 4 ラボの図
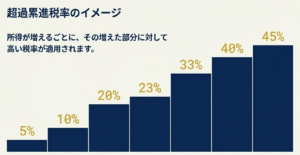
超過累進:500万円のうち、195万円までは5%、195万円超330万円までは10%…と区分ごとに税率が上がる330万円を超えた部分だけが20%です。330万円までの部分は5%と10%のままです。 税額に2.1%を掛けた復興特別所得税(令和9年分以後は防衛特別所得税と合わせて2.1%) 12,022円が上乗せされます(復興財源確保法第13条)。
全体像 4
④ 税額 ── 超過累進税率の階段
📍 ラボの場所:全体像タブ 4
ハルカ
5%から45%まで7段の階段です。課税所得500万円なら、所得税は572,500円で、実効11.5%と出ています。
先生
500万円全体に20%を掛けるのではなく、195万円までは5%、330万円までは10%…と区分ごとに税率を掛けて合計するんだ(第89条第1項)。
迷いポイント 課税所得が330万円を超えたら、全体が20%になる?
ハルカ
330万円を少し超えると全体の税率が上がって手取りが減るなら、昇給は断ったほうがいいですね。
先生
その心配はいらないんだ。20%になるのは330万円を超えた部分だけで、330万円までは5%と10%のままだよ。昇給で手取りが逆転することはないんだ。
先生
それは人事部も困るね。税額には2.1%の復興特別所得税が上乗せされて、令和9年分以後は防衛特別所得税と合わせて2.1%になるんだ。
💡 そうだったのか!
税率は
5%〜45%の7段階の超過累進。上の区分に入った部分だけが高い税率になります(第89条第1項)。税額には
2.1%が上乗せされ、令和9年分以後は復興1.1%+防衛1%です。
⏱ 30秒だけラボで試す
- 全体像タブの「④ 税額」の図で、「900万円」を押す
👀 「課税総所得金額 900万円 → 所得税 1,434,000円(実効 15.9%)」、速算表の「900万円×23%−636,000円」、上乗せされる 30,114円が表示されます。
ラボを開く ▶📗 全体像 5 ラボの図
会社員(医療費控除で還付申告)年末調整で受けられない医療費控除・寄附金控除(ふるさと納税のワンストップ特例を除く)・雑損控除・住宅ローン控除の1年目は、確定申告(還付申告)で受けます。還付申告は翌年1月1日から5年間できます(所得税法第122条・国税通則法第74条)。
全体像 5
⑤ どう納める ── 源泉徴収・年末調整・確定申告
📍 ラボの場所:全体像タブ 5
ハルカ
毎月の源泉徴収、12月の年末調整、翌1月から還付申告。Aさんの1年はこの流れですね。
先生
所得税は申告納税が原則だけれど、給与は支払者が天引きして(第183条)、年末調整で精算する(第190条)。多くの会社員はそこで終わるんだ。
迷いポイント 年末調整が済んだ会社員は、確定申告をしてはいけない?
ハルカ
年末調整ラボで、医療費控除とふるさと納税は年末調整では受けられないと習いました。だからAさんは確定申告をするんですね。
先生
よく覚えていたね。給与2,000万円以下で他の所得が20万円以下なら申告は不要(第121条第1項)だけれど、してはいけないわけではないんだ。還付申告ができる(第122条)よ。
ハルカ
還付申告も、3月15日までに出さないと間に合わないんですよね。
先生
還付申告は翌年1月1日から5年間できるんだ(国税通則法第74条)。3月の混雑を避けて、1月に出してもいいよ。
💡 そうだったのか!
会社員は
源泉徴収(第183条)→ 年末調整(第190条)で完結するのが基本。医療費控除などは年末調整で受けられないので、
還付申告(第122条)で受けます。還付申告は翌年1月1日から5年間できます。
👤 納税者の種類 1 ラボの図
日本で生まれ育ち、国内に住んでいる居住者(非永住者以外)。国内・国外を問わず、すべての所得に所得税がかかります(所得税法第2条第1項第3号・第7条第1項第1号)。
全体像 6
① 誰が ── 居住者・非永住者・非居住者
📍 ラボの場所:納税者の種類からタブ 1
ハルカ
判定フローの最初の問いは「国内に住所がある、または現在まで引き続き1年以上居所がある?」です。
先生
居住者はすべての所得に、非居住者は国内源泉所得だけに課税されるんだ(第2条第1項第3号・第5号、第7条)。最初の分かれ道がここだよ。
迷いポイント 居住者かどうかは、国籍や住民票で決まる?
ハルカ
日本国籍なら居住者ですよね。私は郵便受けにも名前を出しているので、住所の証明はばっちりです。
先生
郵便受けの名札では決まらないんだ。判定は住所か1年以上の居所で、国籍や住民票ではないよ。日本人でも、2年間の海外赴任なら非居住者になるんだ。
ハルカ
外国籍の人は、来日してすぐなら非居住者ですか。
先生
国内に住所があれば居住者だよ。ただ日本国籍がなく、過去10年で国内にいた期間が5年以下なら非永住者で、国外源泉所得は国内払い・送金の分だけ課税されるんだ。
💡 そうだったのか!
「誰が」は
住所または1年以上の居所で判定します(第2条第1項第3号)。居住者はすべての所得、非永住者は国外源泉所得のうち国内払い・送金分、非居住者は国内源泉所得だけに課税されます。
⏱ 30秒だけラボで試す
- 納税者の種類からタブの判定フローで、「2年間の海外赴任」を押す
👀 「非居住者」に着き、国内源泉所得(国内の不動産の賃料など)だけに課税されること、出国前に納税管理人を届け出るか出国時に準確定申告をすること(所得税法第2条第1項第5号・第127条)が表示されます。
ラボを開く ▶🗺 条文から ラボの図
第二編 居住者の納税義務(第21条〜第160条)所得の種類と計算・損益通算・所得控除・税率・税額控除・申告納付・青色申告。③④⑤の本流 ツリーで開く ▶
条文から
6編の地図と、本則のツリー
📍 ラボの場所:条文からタブ
ハルカ
帯が6つあって、第二編がいちばん太いですね。第21条から第160条までです。
先生
第二編「居住者の納税義務」が本流で、所得の計算・所得控除・税率・申告納付・青色申告まで、③④⑤がここに収まっているんだ。
迷いポイント 源泉徴収の条文は、第二編の申告納付と同じところにある?
ハルカ
納める話なので、第二編の確定申告の近くにあると思います。
先生
源泉徴収は第四編として独立しているんだ。第二編は納める本人の話、第四編は支払う側の義務の話で、主語が違うから編を分けてあるよ。
先生
そう。第四編の第二章「給与所得に係る源泉徴収」の中にあるよ。条文の検索で「190」と入れると、所属まで一度に分かるんだ。
💡 そうだったのか!
所得税法は
6編・本則243条。本流は
第二編(第21条〜第160条)、源泉徴収は
第四編(第181条〜第223条)で、年末調整(第190条)もここにあります。
⏱ 30秒だけラボで試す
- 条文からタブの検索欄に「190」と入れる
👀 「第四編 源泉徴収 › 第二章 給与所得に係る源泉徴収 › 第二節 年末調整」の下に、第190条「年末調整」の1件が⑤の札付きで表示されます。
ラボを開く ▶🧾 申告書の様式から ラボの図
第一表確定申告書(収入金額・所得金額・所得控除・税額・納付額)
1年分の所得税の計算を1枚にまとめた表です。上から「収入金額等」「所得金額等」「所得から差し引かれる金額(所得控除)」「税金の計算」「その他」の順に、5段の③④⑤がそのまま並んでいます。
もとになる条文:所得税法第120条第1項(記載事項)・第22条(課税標準)・第87条(所得控除の順序)・第89条(税率)・第120条第1項第4号(源泉徴収税額)・第5号(予納税額)
5段の流れ:⑤ どう納める
申告書
申告書の様式から条文へ
📍 ラボの場所:申告書の様式からタブ
ハルカ
第一表・第二表・第三表・第四表、青色申告決算書、収支内訳書…。様式ごとに5段の札が付いています。
先生
第一表は上から「収入金額等」「所得金額等」「所得から差し引かれる金額」「税金の計算」の順で、5段の③④⑤がそのまま並んでいるんだ(第120条第1項)。
迷いポイント 第一表は、最後に書く「まとめの表」?
ハルカ
第一表は全部の結果を集める表なので、名前は第一表でも、実は最終表ですね。
先生
結果を集めるのは確かだね。ただ書く順番は、源泉徴収票や決算書を第二表の内訳に写してから第一表を埋めると、転記漏れが減るんだ。
先生
第三表は土地・株式などの分離課税、第四表は純損失の繰越などの損失申告のときだけだよ。Aさんなら第一表と第二表で足りるんだ。
💡 そうだったのか!
申告書は
源泉徴収票・決算書 → 第二表(内訳)→ 第一表(③④⑤)の順に作ります。第三表は分離課税用、第四表は損失申告用です。
今日の内容を、ラボで確かめてみませんか?
この記事の図は、すべて所得税法ラボの画面そのものです。全体像タブを開けば、同じ図を見ながら読み返せます。
所得税法ラボを開く ▶📝 所得税法ラボ【応用編】(納税者の種類・帳簿との違い・損益通算・青色申告と手続)応用編を読む ▶ 今日のまとめ ── 迷いポイント早見表
おわりに
今日のふりかえり
先生
今日のまとめだよ。所得税法も5段の流れで並び、②で収入を10種類に分け、③で2段引いて、④で累進税率を掛ける。そして⑤には、支払う側の源泉徴収が大きく入っているんだ。
ハルカ
前は、所得税は給与から引かれて年末調整で終わるもの、としか思っていませんでした。今日は、Aさんの還付 12,757円がどの条文から出てくるか、追えるようになりました。
先生
金額から条文にたどれるようになったのは大きいね。経理として、源泉徴収する側の目も持てたはずだよ。
ハルカ
今年の年末調整では、扶養控除等申告書を配る前に第194条と第190条を開いておきます。自分の源泉徴収票も、5段の⑤として読み返してみます。
先生
いい読み方だね。次の応用編では、個人事業者の帳簿と所得の違い、損益通算と純損失、源泉徴収と青色申告、手続の期限を見ていこうか。
参考資料
所得税法(昭和40年法律第33号。e-Gov法令検索、令和8年10月1日施行の版)、租税特別措置法、所得税法施行令、国税通則法、復興財源確保法、令和8年度税制改正(令和8年12月1日施行・令和8年分以後に適用:基礎控除の引上げ、給与所得控除の最低保障額、扶養親族等の所得要件、令和9年分以後の防衛特別所得税・青色申告特別控除の見直し)、国税庁「令和8年分 年末調整のしかた」「令和8年度税制改正(個人所得課税)」「防衛特別所得税及び復興特別所得税に関するQ&A」。法令の確認日:2026年10月14日(改正後の金額は2026年10月15日に国税庁資料で確認)。ラボと記事の設例の人物・金額はすべて架空です(単位:円、令和8年分)。条番号・条見出しは、ラボ本体で e-Gov 法令検索の原文と照合しています(通達を除く)。
シリーズ:基礎編/応用編 / 関連:法人税法ラボ【基礎編】(5段の流れ・第22条・別段の定め・税率)/消費税法ラボ【基礎編】(5段の流れ・納税義務・4区分・仕入税額控除)/年末調整ラボ【基礎編】(178万円・基礎控除・扶養の壁)
この記事を書いた人
TaxJudge編集部|公認会計士・税理士(実務25年)による企画・監修。会計基準・税法・裁決・有価証券報告書などの一次情報をもとに、検索できるデータベースと計算・判定・文書作成ツールを制作しています。
 📓 学習ノート
 📘 部長ノート