IFRS– tag –
-

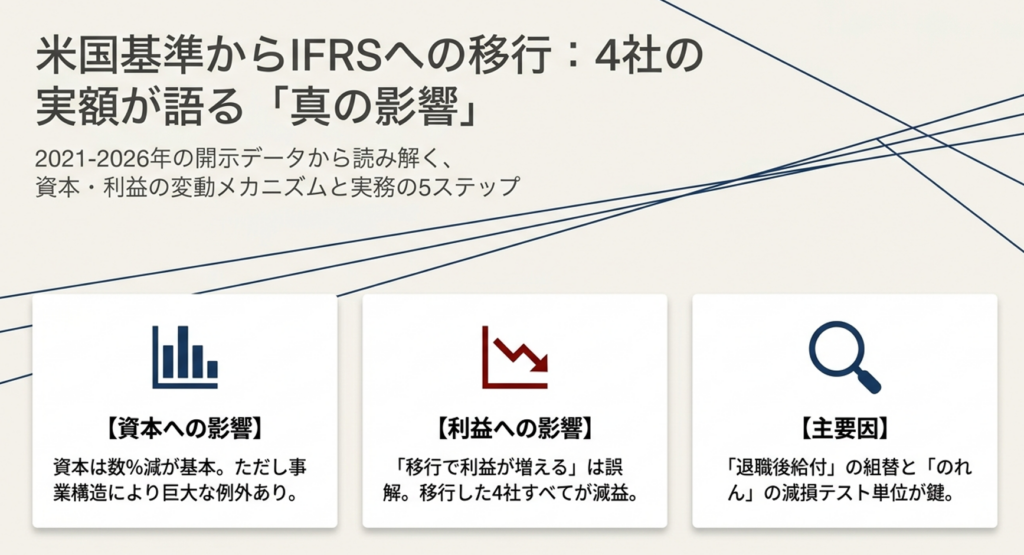
米国基準からIFRSへ移行した4社の影響|2021年6月期〜2026年3月期の実額分析
米国基準を適用していた日本企業がIFRSへ移行すると、財務諸表はいくら動くのでしょうか。条文レベルの違いを整理した記事は多くありますが、移行影響額を実額で並べた資料はほとんど見当たりません。 結論を先に言えば、 本調査で収録した適用初年度2021... -
IFRS第1号の免除規定は数字にどう出るか|64社の調整表で確認
IFRS第1号「国際財務報告基準の初度適用」の免除規定は、どれを選べば移行作業が楽になるのでしょうか。 免除規定は遡及適用の負担を軽減する仕組みですが、その選択に伴う測定や資本内の振替が、移行日の調整表に金額として現れる場合があります。企業結... -
退職給付のIFRSと日本基準の差異|初度適用26社の調整額を実額で
「日本基準は数理計算上の差異を遅延認識、IFRSは即時認識」という説明を読んだあとで、こう思った方は多いのではないでしょうか。連結ではすでに未認識分をその他の包括利益に計上しているのに、IFRSへ移行すると結局いくら動くのか、という疑問です。 結... -
IFRS移行時ののれん調整はいくらか|17社の移行日減損と非償却
IFRSに移行すればのれんの償却が止まり、その分だけ利益が増える。M&Aを重ねてきた会社の経理や経営企画では、この話が検討テーブルに載ることがあります。 確かに日本基準から移行する会社では償却は止まります。ただし移行日には減損テストが求めら... -
未消化有給休暇の引当金|IFRS初度適用47社の調整額を実額で検証
未消化の有給休暇について、日本基準では一般に引当金が計上されていない一方、IFRSでは累積型の有給休暇について負債を認識する。この差異は制度解説として広く知られていますが、では実際に移行日の調整額はいくらだったのでしょうか。金額を並べた資料... -
移行日の資本に対する調整表の読み方|表示組替と認識及び測定の差異
有価証券報告書の「初度適用」注記を開いたものの、移行日の資本に対する調整表をどこから読めばよいのか分からず、そこで手が止まる方は少なくありません。表示組替と認識及び測定の差異が別の列に並んでいる意味がつかめず、内訳を足しても資本合計の増... -
IFRS移行の純資産への影響は?64社の実額と中央値△1.7%の内訳
IFRSの任意適用を検討すると必ず出てくる問いが「移行すると自社の純資産はいくら動くのか」です。基準の解説は豊富にありますが、移行した日本企業の純資産がどれだけ動いたのかを実額で並べた資料は多くは見当たりません。 結論を先に言えば、 IFRSへの... -
IFRS第17号 保険会社への影響|日本4社の資本+2.3兆円の実額
IFRS第17号「保険契約」を適用すると、保険会社の財務諸表は具体的にいくら動くのでしょうか。基準の解説記事は数多くありますが、日本の保険会社が実際に開示した金額を並べた資料は、ほとんど見当たりません。 結論を先に言えば、 今回分析した保険4社(... -
のれんは償却か非償却か|IFRSと日本基準の違いを実データで解説
「のれんは償却するのか、しないのか」 ——この問いの答えは、採用している会計基準によって正反対になります。 日本基準はのれんを規則的に償却しますが、IFRSは償却せず、減損テストで評価します。同じM&Aでも、基準が違えば損益の出方も、将来のリス...


1